
保伦股份:二轮问询聚焦收入确认时点,21.67亿现金与15.83亿募资

图源:保伦股份官网
公司是一家行业领先的“声、光、电、视、讯”系统解决方案提供商,主要从事公共广播系统、专业扩声系统、智慧会议系统、显示终端系统、指挥管理系统、灯光亮化系统等专业视听产品的研发、生产与销售。
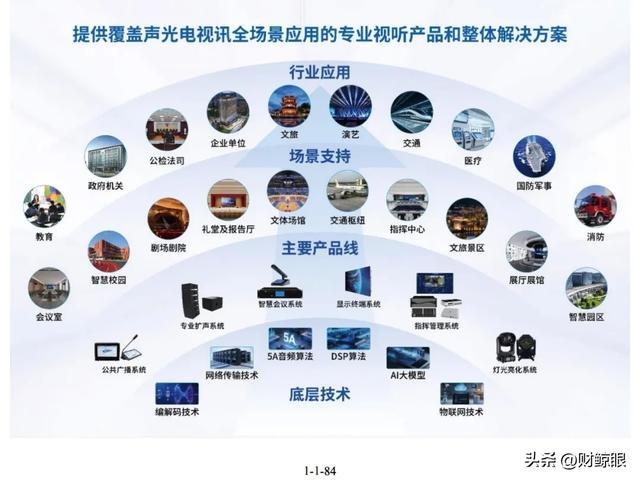
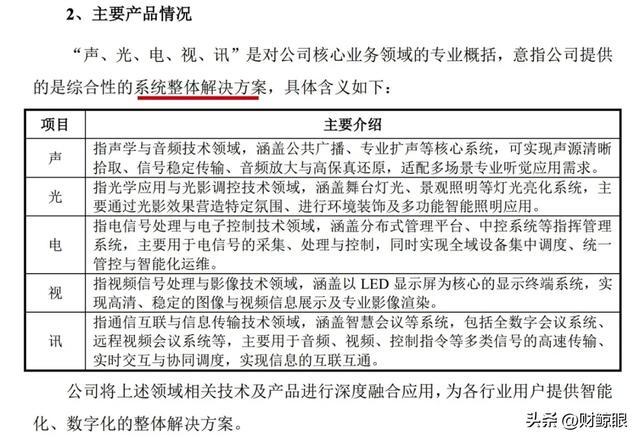
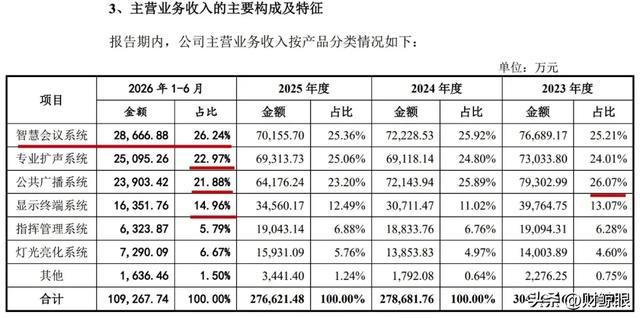
图源:保伦股份招股书
/
2026年6月17日财鲸眼解读《保伦股份IPO多疑点:产品视听领域全覆盖!两年营收缩水2.7亿、股份支付吞利16.89%!广发系持股暴露中介独立性》
2026年8月30日财鲸眼解读《IPO追踪|保伦股份:市占率三连冠、产品落地冬奥亚运,为何营收缩水2.75亿、实控人分红获得5.99亿,账上货币资金21.67亿还要募15.83亿?》
---以下为正文部分---
2026年9月23日,上交所官网挂出广东保伦电子股份有限公司(简称“保伦股份”)科创板IPO的第二轮审核问询回复。从受理到二轮回复,历时133天。公司当前状态为“已问询”,后续仍需经历上会、注册、发行等环节。
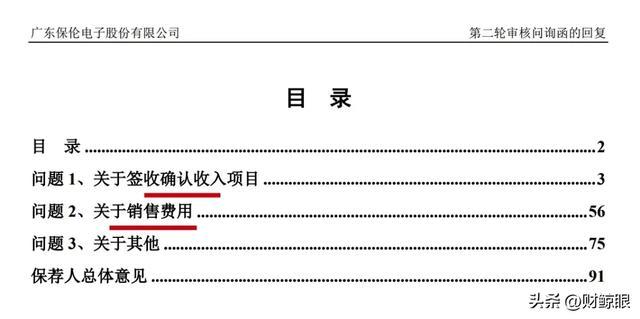
本次问询的核心议题,围绕收入确认的会计处理、募资必要性与分红政策的匹配性、公司治理结构的合理性展开。
收入确认:74%签收项目附调试指导,监管追问控制权转移时点
招股书及问询回复显示,保伦股份的产品销售收入主要采用“签收”作为收入确认时点。报告期各期(2023年至2025年),公司以签收确认收入的金额分别为233,480.33万元、212,020.73万元和205,768.94万元。
在二轮问询中,上交所重点关注了公司在部分项目中提供调试指导服务的情况。公司回复披露,报告期内,提供调试指导的项目收入占签收确认收入的比例分别为74.25%、79.05%和74.13%。其中,合同中明确约定调试条款的项目收入占比分别为12.13%、15.02%和17.48%;其余大部分项目合同未约定调试义务,但公司应客户需求实际提供了调试指导。
公司的会计处理立场是:其产品具有高度标准化特征,调试指导属于辅助性、非独立的增值服务,未单独定价,不构成单项履约义务,相关成本计入主营业务成本,因此不影响以签收作为收入确认时点的判断。
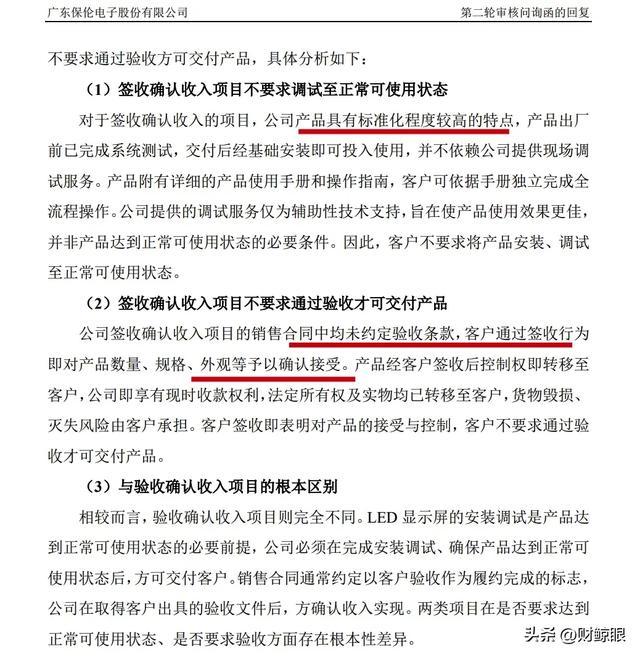
监管问询的逻辑在于:如果主要客户事实上依赖公司完成调试才能正常使用产品,那么“签收”时点是否真正意味着商品控制权的转移,就需要更充分的论证。问询函要求公司逐项说明前十大签收确认收入项目的客户员工规模、施工资质、实缴资本及是否具备安装调试能力。公司已在回复中进行了逐项说明。
截至目前,公开信息显示,审核机构尚未对公司的收入确认方式作出违规认定。该问题的最终结论,取决于审核方对公司产品标准化程度、调试服务的商业实质以及客户能力的综合判断。
财务数据与募资安排:账面现金充裕,分红与募资并存引关注
报告期内,公司经营业绩呈现阶段性调整。
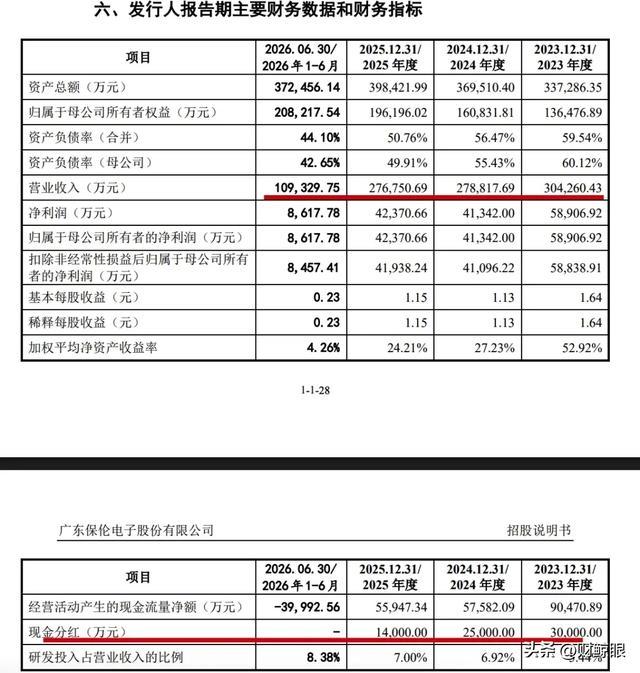
2023年营业收入为304,260.43万元,2024年降至278,817.69万元,同比下降8.36%;2025年进一步降至276,750.69万元,同比下降0.74%。归属于母公司股东的净利润方面,2023年为58,906.92万元,2024年降至41,342.00万元,同比下降29.82%;2025年回升至42,370.66万元,同比增长2.49%。经营活动现金流净额分别为90,470.89万元、57,582.09万元和55,947.34万元。
公司表示,2024年业绩下滑主要受下游地方政府类客户采购预算收紧的影响。2025年政府机关类客户收入同比下降20.02%。
在财务状况方面,截至2025年末,公司账面货币资金余额为21.67亿元,交易性金融资产仅18.38万元,无短期借款,经营性现金流持续为正。
报告期内,公司累计现金分红6.90亿元,各期分红金额分别为3.00亿元、2.50亿元、1.40亿元;分红率分别为50.93%、60.50%、33.04%。三年累计分红占同期累计归母净利润142,619.58万元的48.38%。
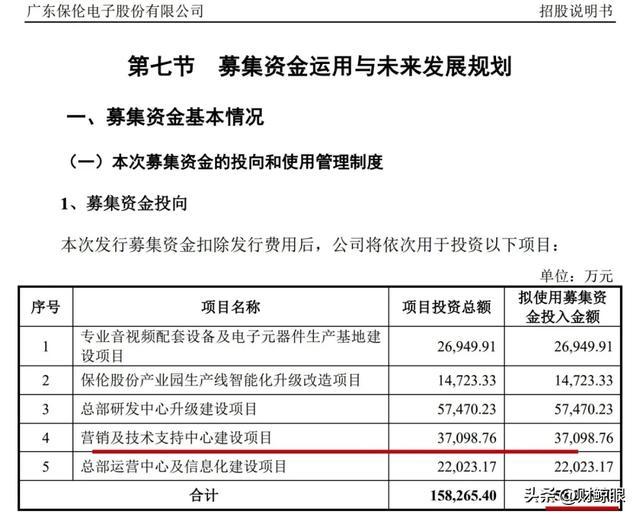
本次IPO,公司拟募集资金15.83亿元,投向五个项目:专业音视频配套设备及电子元器件生产基地建设项目(26,949.91万元)、产业园生产线智能化升级改造项目(14,723.33万元)、总部研发中心升级项目(57,470.23万元)、营销及技术支持中心项目(37,098.76万元)、总部运营中心及信息化项目(22,023.17万元)。公司明确,生产基地和产线智能化项目均不新增终端产品产能,且本次募投不包含补充流动资金。
沪深交易所对“清仓式分红”的量化认定标准为“三年累计分红占净利润比例超过80%”,或“超过50%且累计分红超过3亿元且补流还贷比例高于20%”。保伦股份48.38%的分红率未触及该红线。但市场关注的是:一家账面现金21.67亿元、报告期内累计分红6.90亿元的公司,同时向市场募资15.83亿元,且募投项目不新增产能,其募资必要性与分红政策的匹配性,需要公司给出更充分的商业逻辑说明。
渠道驱动与研发投入:费用结构能否支撑行业转型
招股书显示,保伦股份主要通过集成商网络实现产品销售。2025年,通过集成商实现的收入占比为87.68%,2023年为85.12%;合作集成商累计超过4万家,前五大客户合计仅占主营业务收入的6.36%。
2025年,公司销售费用为6.63亿元,销售费用率为23.96%。公司选取的四家可比上市公司——淳中科技、魅视科技、艾比森、浩洋股份——2025年平均销售费用率为16.67%,保伦股份高出约7.3个百分点。
研发投入方面,公司2023年至2025年研发费用率分别为5.44%、6.92%、7.00%,三年平均为6.45%,三年累计研发费用约5.52亿元。可比公司2025年平均研发费用率为11.27%,但受淳中科技22.97%的异常值显著拉高;剔除淳中科技后,可比公司均值为7.37%,与保伦股份的7.00%基本持平。
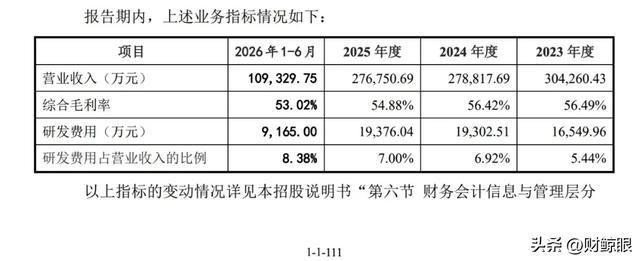
公司主营业务毛利率为54.86%,高于可比公司49.20%的平均水平。
沙利文在2026年7月发布的行业研究报告中指出,专业视听行业正从单一产品竞争转向综合服务能力竞争。在此背景下,保伦股份的高销售费用率体现了其渠道覆盖优势,但渠道广度能否转化为系统集成能力和技术服务壁垒,是行业转型期的核心命题。公司需要在保持渠道优势的同时,证明其在方案设计、软件平台、运维支持等方面的能力储备。
股权结构与对赌安排
公司共同实际控制人为朱正辉、张常华、赵定金,三人合计控制公司86.74%的表决权。
公司设有24个员工持股平台,合计持有公司9.8%的股份。根据问询回复,截至报告期末,上述平台涉及的激励员工人数为513人(已去重);报告期内,公司股权激励计划累计覆盖员工1006人次。
公司历史上曾引入外部投资者,并包含对赌条款。根据2026年3月签署的补充协议,相关特殊权利条款已“终止且自始无效”,但附有恢复条款。恢复条件包括:公司IPO申请被撤回、未获受理、终止审查、被否决、不予注册,或未能在注册有效期内完成发行。公司已于2026年5月13日获得上交所受理,解除了“未获受理”这一触发条件。
此外,根据招股书披露,广发信德旗下多个平台及广发乾和、舟山和众信等七家主体合计持有公司约2.45%的股份。其中,广发信德、广发乾和为本次发行的保荐机构广发证券的全资子公司;舟山和众信为广发信德相关员工跟投平台。招股书认为,上述主体持股比例较低,不影响保荐机构的独立性。
中介机构
根据招股书披露,本次发行的保荐机构为广发证券股份有限公司,会计师事务所为天健会计师事务所(特殊普通合伙),律师事务所为北京市中伦律师事务所。
保伦股份的二轮问询回复已经挂网。公司需要向审核方证明:签收确认收入的会计判断在商业实质上是否审慎;账面现金充裕与大规模募资并存的商业逻辑是否成立;渠道驱动模式能否支撑行业转型所需的技术与服务能力。
审核仍在进行中。513名平台激励员工、1006名累计激励对象、24个平台、三名实控人、七家广发系股东,都在等待下一轮审核结果。
(完)