
新加坡海事服务商Pinnacle Marine闯港股,家族企业色彩浓厚

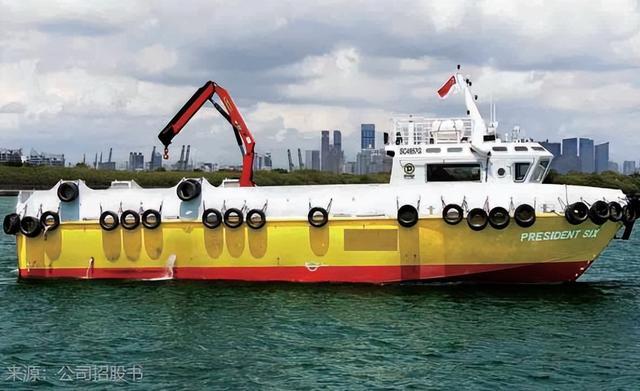
10月8日,Pinnacle Marine Holdings Ltd(下称“Pinnacle Marine”)披露招股书,拟于港交所主板上市。独家保荐人为同人融资有限公司。
该公司以新加坡港为营运核心,业务涵盖造船、工作船租赁、船务代理及船舶物资供应三大板块。
造船居新加坡第三,家族合计持股逾九成
Pinnacle Marine成立于2009年,最初以船舶物资供应起步,2011年购入首艘补给船并开展租赁业务,2018年正式进军造船领域。
根据行业顾问JWA报告,按2025年交付船舶数量计算,公司在新加坡铝制工作船建造商中排名第三,仅次于Penguin International和Strategic Marine。
自2009年开展业务以来,公司已建立起覆盖铝制工作船建造、工作船租赁与物流支援;船务代理服务;及船舶物资供应及机械与备件销售的协同运营平台。工作船为主要用于支援港口界限及周边水域内作业的港口工作船。
从股权结构看,这是一家典型的家族企业。IPO前,控股股东集团由创始人、董事会主席Chua TK先生及其配偶Lim SC女士通过Prompt Venture持有约71.99%股权。Chua TK的小舅子(内弟)Lim CP先生、姐姐Chua GC女士、弟弟Chua TS先生则分别持股4.62%、9.23%及6.46%。这个家族成员合计持有公司股权达92.3%,股权高度集中。
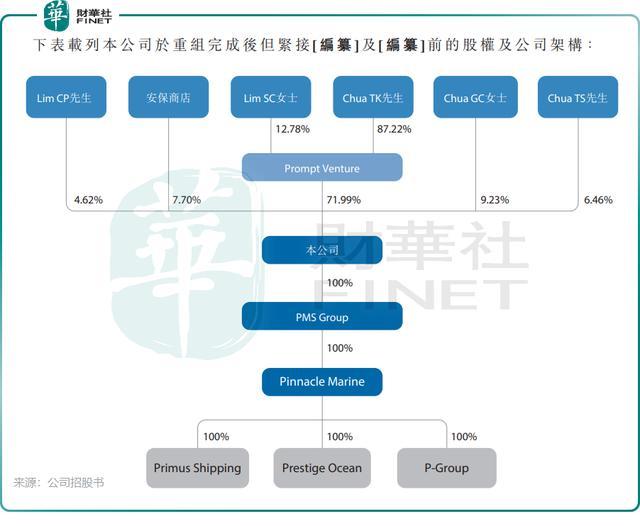
值得注意的是,日本船东安保商店于2023年2月以500万新加坡元投资Pinnacle Marine,取得约7.7%股权,成为唯一的机构投资者。该笔投资主要用于收购新加坡海滨造船厂设施。
资料显示,公司主席Chua TK先生在航运业拥有逾28年经验,行政总裁Lim CP先生亦在业务管理及项目执行方面拥有逾16年经验。
三年营收复合增长15.3%,纯利率升至21%
2023财年以来,Pinnacle Marine收入稳步增长,净利润则进入2026年前五月录得负增长。
数据显示,2023年至2025年,Pinnacle Marine分别实现营业收入3490.4万、4090.9万和4641.7万新加坡元,三年复合年增长率约15.3%。2026年前五个月,公司营收约1941.6万新加坡元,与上年同期基本持平。
盈利方面,公司拥有人应占全面收益总额由2023年的377.9万新加坡元增至2024年的608.7万新加坡元,并进一步攀升至2025年的971.4万新加坡元,纯利率从10.8%提升至21.0%。毛利率亦从30.2%改善至41.5%,主要得益于2024年1月港口码头设施全面投产后,造船业务效率提升及规模效应显现。
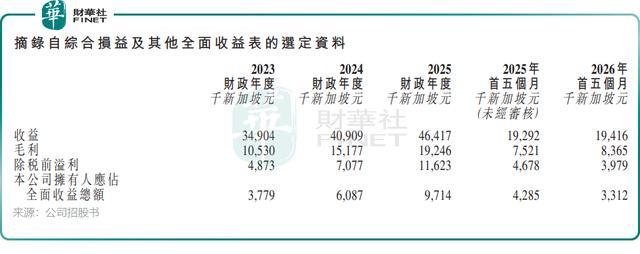
不过,2026年前五个月纯利为331.2万新加坡元,同比下降约22.7%,主要由于2025年同期录得终止租赁负债收益约90万新加坡元,而2026年同期并无此一次性收益。
从收入结构看,公司造船及工作船租赁服务收入占比从2023年的33.8%提升至2025年的51.9%,其中造船服务收入从374.3万新加坡元增至1426.7万新加坡元,成为增长主要驱动力。而船务代理服务收入占比则从53.9%下降至42.2%,已不是单一收入来源。
客户方面,公司客户涵盖船东、船舶营运商、政府机构及物流企业。2026年前五个月,五大客户合计贡献总收入约32.7%,最大客户占比约9.1%,客户集中度较2023年有所下降。
募资用于扩产能与船队,关注产能瓶颈与安全合规
根据申请文件,Pinnacle Marine此次募资将主要用于:获取及开发额外土地以扩展造船产能、扩充自有工作船船队及物流能力、策略性投资或收购水下海事服务业务、偿还银行贷款、研发活动及一般营运资金。
公司当前港口码头设施使用率在2024年和2025年均维持在约97%,接近产能上限。公司计划通过政府土地招标获取毗邻现有设施的约91,970平方英尺土地,预计2028年上半年投入运营后,整体产能可提升约60%。
不过,风险因素亦不容忽视。公司面临客户项目制收入波动、供应商A独家分销协议终止风险、原材料及燃料价格波动、以及工作场所安全合规等挑战。2023年7月,公司附属公司Prestige Ocean因一起工作场所事故被罚款14万新加坡元,董事LimCP先生亦曾遭到检控,其后通过缴付5000新加坡元调解罚款,控罪予以撤销,案件作无罪释放结案,并未经过法庭审判定罪。
此外,公司上市前曾向股东宣派大额股息——2023财年宣派1090万新加坡元、2025财年宣派500万新加坡元、2026年3月再宣派370万新加坡元,而2025年末现金及等价物仅632万新加坡元。如何在扩张产能、维持运营与回报股东之间取得平衡,将是管理层需要持续回答的问题。
总体来看,Pinnacle Marine是一家在新加坡海事服务领域深耕多年、盈利能力持续改善的家族企业,铝制工作船建造的细分市场地位和环保合规趋势构成其上市的核心看点。但产能瓶颈、客户集中度、安全合规记录及上市前大额分红等因素,也需投资者审慎评估。随着招股进程推进,其最终定价和市场表现,将成为观察港股传统海事服务板块热度的重要参考。
作者:松间月