
金鼎光学股权变动频多,客户集中,与宇瞳光学采销不一

文:权衡财经iqhcj研究员 李力
编:许辉
广东金鼎光学技术股份有限公司(简称:金鼎光学)拟在创业板上市,保荐机构为国投证券。发行不超过1,917.0600万股,不低于发行后公司总股本的25.00%。公司拟使用募集资金7.58亿元,用于精密光学装备及光学产品智能制造基地项目、研发中心建设项目、信息化建设项目和补充流动资金(1.3亿元)。
9月11日,央行在官网发布银罚决字〔2026〕71号文书。公示显示,国投证券因存在三项违规行为,被予以警告并处罚款81.8万元。该处罚决定由央行于2026年6月22日作出,公示期限为三年。根据公示明细,国投证券存在的违法行为类型包括:1.未按照规定开展客户尽职调查;2.未按照规定报告可疑交易;3.未按照规定开展洗钱风险评估或者健全相应的风险管理制度。
实控人及一致行为人持股较低,股权变动频繁;精密光学设备毛利率略超同行均值,光学元件及镜头毛利率不及同行均值;研发占比不及可比同行均值,募资扩产远超现有产销;客户集中度较高,毛利依赖前两大,与宇瞳光学采销不一信披冲突。
实控人及一致行为人持股较低,股权变动频繁
2011年8月,金鼎有限设立。金细物业、裕石管理、彩晶光电以货币方式分别出资705.00万元、675.00万元和120.00万元,合计实缴出资1,500.00万元,占注册资本的比例分别为47.00%、45.00%和8.00%。2016年2月,金鼎有限整体变更为股份有限公司。
公司控股股东、实际控制人为张盛峰。截至招股说明书签署日,张盛峰直接持有公司986.2893万股股份,占比17.15%,系公司第一大股东。张盛峰与罗水金、鼎盛合伙及鼎励合伙于2025年11月20日签订《一致行动人协议》,约定各方在公司经营管理层面具有一致行动关系。罗水金、鼎盛合伙及鼎励合伙为公司实际控制人的一致行动人,为保持公司经营稳定,愿意无条件与实际控制人保持一致行动关系。
截至招股说明书签署日,罗水金直接持有公司431.9693万股股份,占比7.51%;鼎盛合伙直接持有公司635.4000万股股份,占比11.05%;鼎励合伙直接持有公司59.9000万股股份,占比1.04%,张盛峰通过直接持股、间接支配及一致行动关系合计控制公司36.75%股份的表决权,为公司的实际控制人。
权衡财经iqhcj注意到,若在股份锁定期届满后一致行动人减持股份,或《一致行动人协议》到期后未续签,导致张盛峰实际控制的表决权比例下降,公司的控制权稳定性可能存在一定风险,从而对公司生产经营造成一定影响。
2025年5月7日,金鼎光学新增股份232.5399万股分别由瞪羚天枢以1,950万元总价款认购85.2273万股、君逸数码以2,000万元总价款认购87.4126万股、鼎励合伙以685.2560万元总价款认购59.9万股。其中瞪羚天枢、君逸数码本次认购价格为22.88元/股;鼎励合伙为员工持股平台,本次认购价格为11.44元/股。报告期各期,公司因股份支付产生的费用分别为0.42万元、25.58万元和 173.14 万元。
2025年8月27日,金鼎光学引入新任董事会秘书兼财务总监刘祥茂,新增股份50万股由刘祥茂以572万元总价款认购,本次认购价格为11.44元/股。其2008年7月至2019年6月在安信证券历任投资银行部分析师、项目经理、业务副总裁和业务总监等职务,2019年7月至2025年7月在国泰海通证券历任投资银行部业务董事、执行董事职务。
2025年11月4日,公司原股东翟萍鲜分别与曾立军、杜晓峰、张志锐、杨代群、万君、陈文墨、胥万林、张洁洁、余孝平、万策合伙签订《股份转让协议》,翟萍鲜将所持有的金鼎光学200万股股份以22.88元/股价格分别转让给上述主体,转让总价款为4,575.9997万元;翟萍鲜在公司IPO前夕选择了清仓操作。
精密光学设备毛利率略超同行均值,光学元件及镜头毛利率不及同行均值
金鼎光学主要从事精密光学高端装备、光学镜头和精密光学元件的研发、生产和销售,通过向下游客户提供设备产品、光学镜头及元件产品从而实现收入和利润。2023年-2025年,公司营业收入分别为1.441亿元、2.011亿元及3.409亿元,增幅分别为39.56%和69.51%;净利润分别为2794.18万元、4200.95万元及8320.64万元,增幅分别为50.34%和98.06%,公司业绩增长较快。
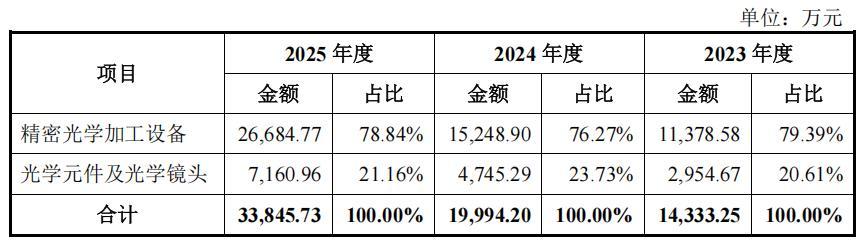
报告期各期,公司精密光学加工设备实现收入分别为1.138亿元、1.525亿元及2.668亿元,占主营业务收入的比例分别为79.39%、76.27%及78.84%,为公司主要收入来源,收入规模整体呈持续上升趋势。下游光学市场需求持续扩容、终端产品应用场景不断拓宽,公司客户资源稳步扩充,依托产品型号体系持续完善、产品品类日益丰富,玻璃非球面精密模压机及相关设备产品收入稳步增长的同时,带动精密冷加工设备及其他光学设备、超精密加工设备实现的收入增长。
报告期各期,公司光学元件及光学镜头业务实现收入分别为2,954.67万元、4,745.29万元及7,160.96万元,占主营业务收入的比例分别为20.61%、23.73%和21.16%,收入规模整体呈稳步上升趋势。
报告期内,金鼎光学综合毛利率为36.27%、39.32%和42.28%,总体呈上升趋势,主要系公司主营业务毛利率上升所致。
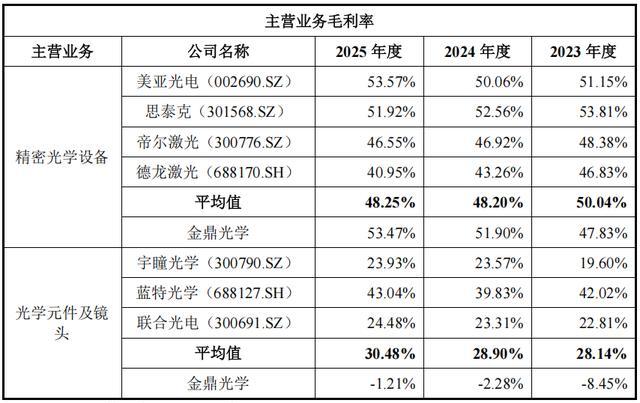
报告期内,同行业上市公司美亚光电、思泰克、帝尔激光、德龙激光精密光学设备综合毛利率平均值分别为50.04%、48.20%、48.25%,整体稳定维持在48%-51%的高位区间,体现出高端光学装备行业普遍具备技术壁垒较高、产品附加值突出、盈利空间充足的行业特征。
报告期内,公司光学元件及镜头毛利率分别为-8.45%、-2.28%和-1.21%,低于同行业上市公
司平均值,其主要原因:公司光学元件及光学镜头的业务规模和生产工艺水平等方面与同行业上市公司仍存在一定距离,产品良率低于同行业上市公司,故公司光学元件及光学镜头业务毛利率为负,且低于同行业上市公司。
研发占比不及可比同行均值,募资扩产远超现有产销
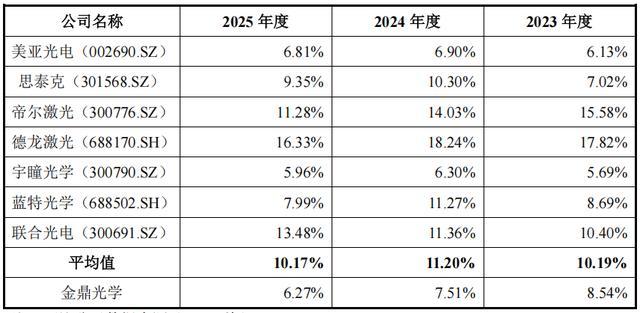
金鼎光学报告期各期末,公司员工人数分别为183人、283人、420人。2025年末,公司420名员工中,大学专科以下学历人数达到250人。而报告期各期,金鼎光学研发费用率分别为8.54%、7.51%和6.27%,同行业上市公司研发费用率平均值分别为10.19%、11.20%和10.17%,公司研发费用率低于同行业上市公司。
金鼎光学将部分产品的部分附加值较低的工序如铣磨、精磨、抛光采取外协加工的方式。公司严格把控外协加工质量,确保能满足产品设计要求及客户需求,报告期内公司外协加工费分别为819.64万元、923.14万元及1,132.74万元,整体委外加工规模较小。
公司的精密光学设备产品为自主生产模式,公司的光学元件及光学镜头主要以OEM生产为主、少量ODM生产的生产模式。公司的镜头及光学元件产品主要采取OEM/ODM生产模式,在此类模式下,公司与国内部分主流镜头厂商形成长期合作关系,公司在接到客户订单后,客户的设计方案或产品需求,实施光学镜头及光学元件产品的生产。
公司产品不适用设计产能概念。报告期内,公司主要设备产品的产销量跟报告期内公司光学镜片、光学镜头产品的产销量分别如图示:
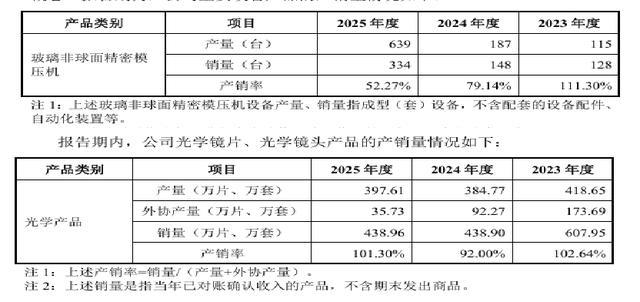
根据募投项目的环评报告,公司此次募资扩产的预期产能是年产精密镜头与镜片及AR产品1580万套和年产智能精密装备1440台(套),这些产能远远超过了当下的对应产量和销量,新增的产能如何消化,或存较大疑惑。
客户集中度较高,毛利依赖前两大,与宇瞳光学采销不一信披冲突
金鼎光学产品终端应用包括智能驾驶、消费电子、智慧城市、机器人、机器视觉、光通讯等新兴视觉智能运用领域。受公司下游光学摄像头厂商行业集中度较高、客户固定资产投资具有周期性、公司优先满足大客户订单需求等多重因素影响,公司客户集中度持续处于较高水平。
报告期各期,公司对前五大客户的销售收入占营业收入的比例分别为82.71%、83.76%及85.50%,其中,公司对宇瞳光学的收入分别为4,835.99万元、9,118.25万元及1.892亿元,占公司收入比例分别为33.56%、45.33%及55.51%。报告期内,主要客户宇瞳光学和联创电子的销售毛利贡献占比超过70%。
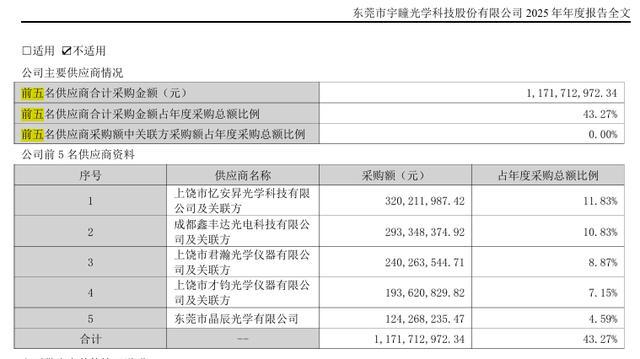
查阅宇瞳光学2025年年报数据,对外披露的前五大供应商中,第四大供应商为上饶市才钧光学仪器有限公司及关联方,采购额度为1.9362亿元,占比7.15%,第四大供应商为东莞市晶辰光学有限公司,采购额为1.243亿元,占经4.59%,并无金鼎光学的1.892亿元,两者构成采销不一,信披冲突,不知以何为准。
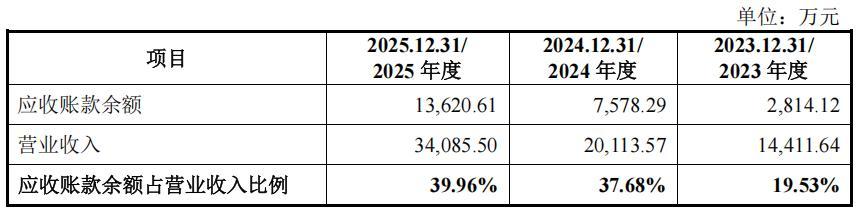
报告期各期末,公司应收账款余额分别为2,814.12万元、7,578.29万元和1.362亿元,占当期营业收入的比例分别为19.53%、37.68%和39.96%。
报告期各期末,公司存货账面价值分别为4,379.93万元、8,273.65万元和1.944亿元,占资产总额比例分别为26.81%、26.88%和29.20%,占比相对较高;报告期各期末,公司存货跌价准备分别为578.94万元、682.11万元和684.98万元。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。