不起眼的工业微钻,全球市占近三成,鼎泰高科切入英伟达上游

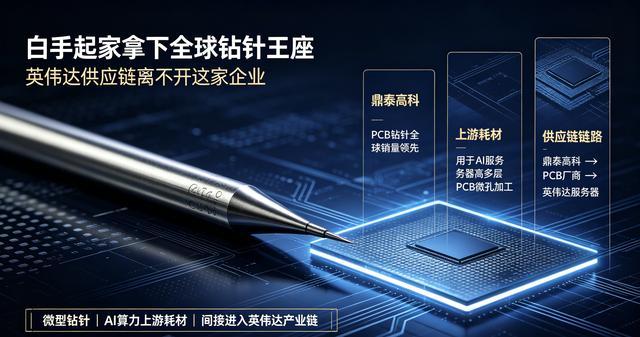
很多人聊英伟达AI产业链,目光只会聚焦GPU、高速芯片、光模块,很容易忽略一个不起眼的上游耗材——PCB钻针。AI服务器里面的高阶PCB,层数高达几十层,板上密布亿万微孔,没有高精度钻针,就无法完成电路板层间线路互联。鼎泰高科,就是这家白手起家、拿下全球钻针王座,深度嵌入英伟达供应链的中国隐形冠军 。
创始人王馨的创业故事,是典型草根逆袭。16岁从河南农村南下东莞进厂打工,从流水线普工一步步成长为电路板行业业务员。1997年,她拿出打工攒下两三万元积蓄,在东莞城中村开店,做起废旧钻针翻新的小生意。早年全球高端钻针市场长期被日本厂商垄断,国内企业只能做低端翻新,核心设备、钨钢原材料全部依赖进口。赚到第一桶金之后,她下定决心转型自研自产钻针,2004年启动自研项目,最难阶段股东集体不领工资,所有利润持续投入研发,一点点啃下精密磨削、微型刀具的技术难关。
经过多年沉淀,鼎泰高科成功打破日本垄断。按销量统计,它的PCB钻针全球市占率达到29.2%,稳居全球第一,全球每三根PCB钻针就有一根来自鼎泰高科。从原材料钨钢棒,到钻针生产设备,绝大部分都实现自研自产,大幅降低生产成本,产能扩张不再被海外设备卡脖子。产品包含直径0.03毫米的超微钻,比头发丝还要细,适配AI服务器高多层PCB的微孔加工需求。
它并不是直接供货英伟达,而是作为上游耗材,供给鹏鼎控股、深南电路、沪电股份等英伟达核心PCB大厂。AI服务器PCB钻孔密度极高,钻针属于消耗品,PCB厂只要扩产,就会持续采购钻针。英伟达算力订单爆发,带动下游PCB厂商大规模扩产,直接拉动鼎泰高科的钻针需求。AI浪潮之下,高阶PCB对钻针的精度、硬度、寿命标准大幅提升,鼎泰凭借稳定品质拿到头部PCB厂商的长期订单,成为AI算力产业链里确定性很强的“卖铲人”。
业绩层面,AI需求带来明显增长。2026上半年营收同比增长114.85%,扣非净利润同比大增353.28%。除AI服务器PCB之外,产品还覆盖通信、汽车电子、HDI电路板等赛道,客户覆盖全球百强PCB企业中的70多家,抗风险能力比单一赛道标的更强。公司还在推进A+H上市,持续扩产高端微细刀具产能,布局铣刀等其他PCB耗材品类,打开长期成长空间。
市场最容易踩的误区,就是简单把它当成英伟达直接供应商,认为英伟达订单直接流入鼎泰高科。真实的产业链链路是:鼎泰供货PCB工厂,PCB工厂再交付英伟达服务器。中间隔着PCB厂商,属于间接受益。英伟达资本开支放缓、下游PCB扩产不及预期,都会直接影响钻针需求。还有一个误区,只看到全球第一的份额,忽略行业竞争,日本厂商在极微小径高端钻针领域仍保有优势,同行也在持续扩产,未来会存在价格竞争压力。
同时,钻针属于耗材生意,景气度跟随PCB行业周期波动。AI算力需求火爆时订单爆满,一旦算力资本开支降温,PCB厂商缩减扩产,钻针的采购量就会回落。行业红利是阶段性的,不是永久永续增长。企业成长,一方面依靠AI算力拉动高端PCB需求,另一方面依靠国产替代,持续抢占日系厂商的市场份额。
一根小小的钨钢微钻,看似不起眼,却是AI服务器PCB制造必不可少的工具。白手起家的国产企业,从翻新钻针小作坊,一路成长为全球钻针龙头,在英伟达算力供应链里占据不可缺少的一环。
算力产业链上游耗材机会很多,你觉得PCB钻针这类卖铲人,相比GPU、PCB主赛道,稳定性会更高吗?
免责声明:本文仅为产业信息科普,不构成任何投资建议,个股与行业存在周期、竞争等多重风险,投资需谨慎。