港股打新:传音控股 申购分析

深圳传音控股股份有限公司是一家智能终端产品和移动互联网服务提供商,主要从事以手机为核心的智能终端产品的设计、研发、生产、销售和品牌运营。公司旗下拥有 TECNO、Infinix、Itel 等多个手机品牌,产品涵盖智能手机、功能手机及物联网产品(如笔记本电脑、平板电脑、储能产品、耳机等),并依托自主研发的传音OS提供移动互联网服务(包括应用预装、广告推广、应用分发等)。
公司深耕非洲市场(非洲智能手机出货量位居前列),并逐步拓展至拉丁美洲、南亚、中东及东南亚等新兴市场经济体,在全球新兴市场手机市场占据重要市场份额。公司已于2019年在上海证券交易所科创板上市(A股),此次正在香港联交所进行H股全球发售,实现A+H双重上市。
传音控股本次募集资金净额31.181亿港元,资金分配如下:40%用于AI相关技术研发;30%用于营销及品牌建设;20%用于加强移动互联网服务及物联网产品及其他;10%用于营运资金及一般公司用途。
招股信息:
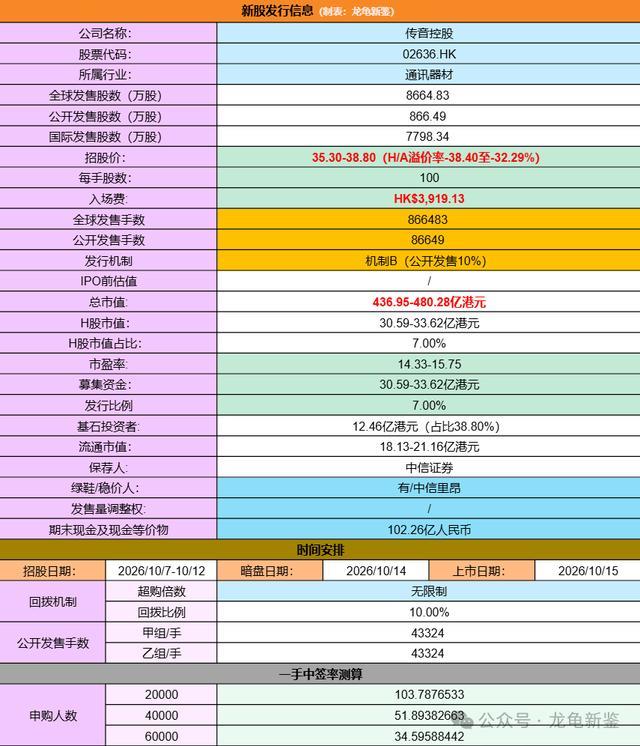
本次全球发售股数8664.83万股,每手股数100股,招股价35.30-38.80港元,入场费3919.13港元,采用机制B发行,预计2-6万人参与,一手中签率60%左右,申购4手稳一手。
财务情况:
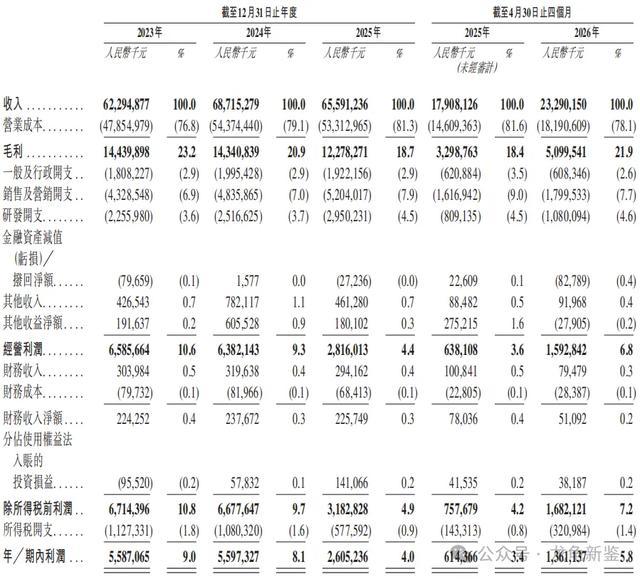
23年经营收入622.94亿,24年经营收入687.15亿,25年经营收入655.91亿,年复合增长率2.61%;26年Q1营收232.90亿,较上年同期179.08亿,同比增长30.05%。
23年毛利144.39亿,24年毛利143.40亿,25年毛利122.78亿,毛利率18.70%;26年Q1毛利50.99亿,较上年同期32.98亿,毛利同比提高了3.5%。
23年净利润55.87亿,24年净利润55.97亿,25年净利润26.05亿;26年Q1净利润13.61亿,较上年同期净利润6.14亿,同比净利润增长121.66%。
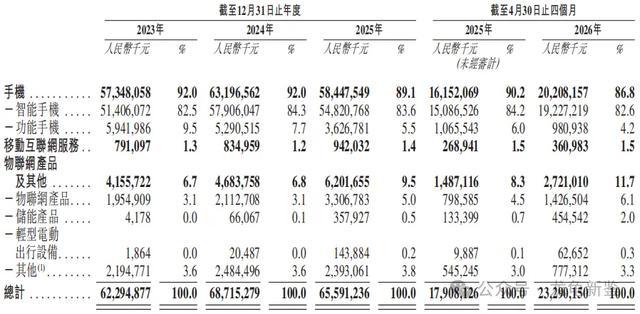
传音控股主要营收来源于手机、移动互联网服务、物联网产品及其他,2025年收入分别为:手机营收584.47亿元,占比89.1%;互联网产品及其他营收9.42亿元,占比1.4%;物联网产品及其他营收62.01亿元,占比9.5%;具体营收明细如下:
行业及竞争对手速览:
传音控股所处行业为通信终端设备制造,主要面向非洲、南亚、东南亚、中东、拉美等新兴市场。该市场人口基数大、智能手机渗透率仍低,功能机向智能机升级、AI终端、移动互联网、物联网、储能等细分方向仍具增长空间。
竞争格局上,传音在销量维度优势突出:2025年全球新兴市场手机销量份额约20%,非洲市场销量份额约53.1%,均排名第一;但按收入口径,其在新兴市场仅占4.7%、全球仅占1.7%,排名明显低于销量排名,显示其仍以中低端和性价比产品为主。
同时,全球手机行业技术门槛较高,三星、小米、荣耀、OPPO等厂商在新兴市场持续加大投入,非洲及南亚等地竞争加剧;传音正通过AI终端、传音OS、移动互联网服务及数码配件、家电、储能等扩品类业务,提升单机价值和生态变现能力。
本次传音引入12家基石投资者,总共认购12.46亿港元,按中位数定价占比38.80%;基石阵容有GIC、比亚迪、江波龙及产业资本,禁售期6个月。
公司25年营收和毛利双下滑,净利润腰斩,表现在股价上就是25年跌了-28.91%,26年截至今日收盘全年跌幅-23.77%,较24年最高点打三折。惨不忍睹!
有A村作为参照,直接看H/A溢价率,经历10.8的大跌,虽然今日回血了6%,但H/A溢价率-38.40至-32.29%,显然不够看,且手机现在是极度内卷的行业,要配置也是选择苹果。没啥意思,划走!
龙龟评级:
橙色(红橙蓝)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!