
兰升生物IPO:19%二股东在圈外;利润增速从133%掉到8.75%

图源:兰升生物官网
注意:本文所引招股书数据,均来自兰升生物科技集团股份有限公司招股说明书(申报稿),2026年6月18日。所引问询回复数据,均来自深圳证券交易所审核问询函回复(审核函〔2026〕110022号),2026年9月18日。
兰升生物专注于环境友好、高效低毒低残留的新型农药研发、生产和销售,主营产品包括啶酰菌胺、螺虫乙酯、烯草酮、苯唑草酮、24-表芸苔素内酯等。公司产品涵盖杀菌剂、杀虫剂、除草剂、植物生长调节剂。
主要产品包括农药原药及中间体、农药添加剂和部分农药制剂
图源:兰升生物招股书
---以下为正文部分---
2005年,董志鹏从河北科技大学毕业,在北京和诚先锋医药做技术员。他的上级是郭庆春。
2014年,董志鹏创业,拉上了郭庆春,也拉上了林斌。林斌以52.5%的持股担任董事长,董志鹏持股17.5%。
三年后,位置翻转。林斌卸任董事长,转任营销总监。董志鹏接任董事长兼总经理。郭庆春——曾经的上级——成为董志鹏的董事。
但他们仍然坐在同一张桌子前,签着同一份《一致行动人协议》。协议约定:意见分歧时,以董志鹏的意见为最终决策。
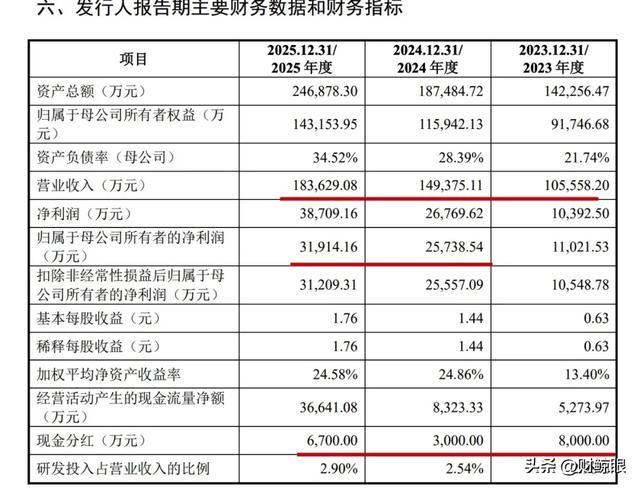
这家年营收18.36亿元的企业,正在冲刺深交所主板。2026年一季度,营收同比增长33.18%,净利润仅增长8.75%。
图源:首轮问询函回复文件
三个人的位置变化,四种速度的时间差。四个问题。
一份盟约下的位置翻转
2005年,董志鹏从河北科技大学应用化学专业毕业,进入北京和诚先锋医药,做到副总经理。他的上级是郭庆春——公司董事长。
2014年,董志鹏创业,拉上了郭庆春,也拉上了林斌。公司设立时,林斌以52.5%的持股担任董事长,董志鹏以17.5%位居第二,出任总经理。
三年后,格局翻转。2017年2月,林斌卸任董事长,转任销售总监;董志鹏接棒升任董事长兼总经理。原创始团队成员黄月恒退出,郭庆春补位进入实控人阵营。
林斌离开了董事长办公室,但没有离开盟约。2019年12月,五人签署了有效期十年的《一致行动人协议》,约定“若五方对提案或表决意见未能达成一致,则五方同意搁置异议并以董志鹏的意见作为最终的一致意见进行提案或者表决”。2025年8月,协议延长至上市后五年。
一个曾经以52.5%持股绝对控制公司的人,如今需要将自己的表决权交给一个曾经持股仅17.5%的人裁决。林斌接受了这个安排。这其中的权衡,只有当事人知道。
客户结构改善的另一面是保价条款与应收账款
生产商客户占比呈上升趋势,直销生产商客户占比分别为66.93%、70.61%和76.20%。公司与润丰股份、颖泰生物、长青股份等国内头部农化企业,以及BASF、UPL、ADAMA、ALBAUGH等国际厂商建立了长期合作。
但应收账款数据提供了一个需要关注的信号。报告期各期末,应收账款账面价值分别为1.30亿元、1.89亿元、2.53亿元,占营业收入比重分别为12.30%、12.63%、13.80%,占比逐年上升。2024年应收账款同比增速45.38%,2025年同比增速33.86%,连续两年超过营业收入增速(41.51%、22.93%)。
报告期内,公司存在向同一交易对方同时采购和销售的情形。2025年山东滨农科技跃居第一大客户,销售金额1.72亿元,占比9.36%,该公司同时出现在前五大供应商名单中。这一安排的具体商业逻辑、定价公允性,需要在问询回复中保持清晰的解释。
保价条款与客户结构之间存在一种潜在张力。公司在问询回复中承认调价机制存在滞后,且对下游客户设有保价安排,构成可变对价。问询回复未披露保价条款具体适用于哪些客户、保价期限多长、历史触发频率如何。从公司与主要客户的合作年限分析,前五大客户中与UPL、BASF等国际厂商的合作关系已持续多年,这类长期关系是保价条款得以存在的前提。如果这一条款主要适用于少数几个长期合作的大客户,那么随着客户结构的分散化,其对公司利润节奏的影响应该会逐渐减弱。
保价条款如何把价格下行放大为利润下行
2024年,营业收入同比增长41.51%,归母净利润同比增长133.53%。2025年,营业收入增长22.93%,归母净利润增长24.00%,两者基本持平。到了2026年一季度,营业收入增长33.18%,净利润增长仅8.75%——“剪刀差”反向张开。
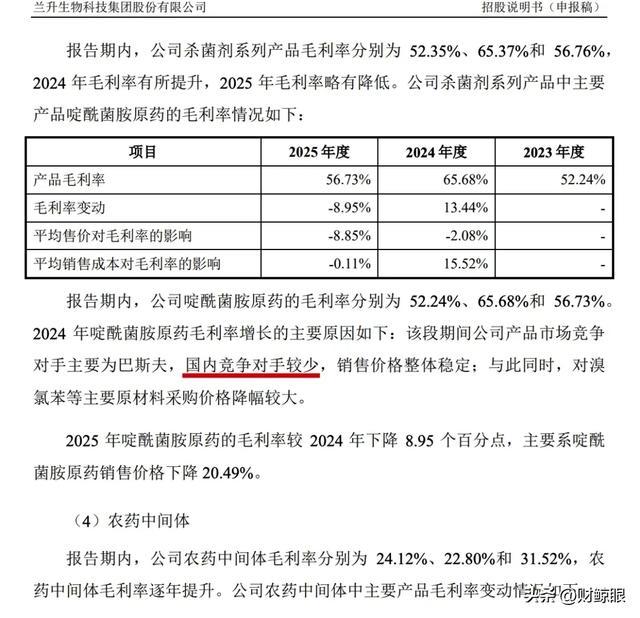
驱动2024年利润爆发的核心是毛利率。2023年至2025年,综合毛利率从24.81%攀升至36.28%。高毛利的啶酰菌胺原药毛利率从52.24%跳升至65.68%。但到了2025年,啶酰菌胺原药销售均价同比骤降20.49%,毛利率回落至56.73%。螺虫乙酯原药价格同期下降15.35%。只有烯草酮系列产品因供给收缩而涨价,原药均价回升28.63%。
三条产品线,两个在降价,一个在涨价。毛利率的逆势攀升,底层逻辑在成本端。据招股书披露,啶酰菌胺的毛利率跳升源于“国内竞争对手较少,销售价格整体稳定,同时对溴氯苯等主要原材料采购价格降幅较大”;螺虫乙酯原药的毛利率虽在价格下行中持续提升,但受益于原材料采购价格下降和持续的生产工艺优化,单位成本同步压缩。降价的产品通过降本实现了毛利率提升,涨价的品种则直接享受价格红利。这一逻辑能否持续,取决于两个变量:原材料价格能否继续低位运行,以及生产工艺的优化空间还有多大。
公司在问询回复中承认,其调价机制存在滞后性,且对下游客户设有“保价”安排,构成可变对价。销售合同中约定了保价条款,于收入确认时按最可能发生金额估计并冲减收入。当市场价格上行时,公司不能立即兑现全部涨幅。当市场价格下行时,公司需要对已确认的收入进行冲减,利润增速的放缓会比价格下行本身来得更快、更猛。保价条款的设计,本质上是用未来收入的不确定性来换取客户的长期绑定。
供给缺口下的行业选择
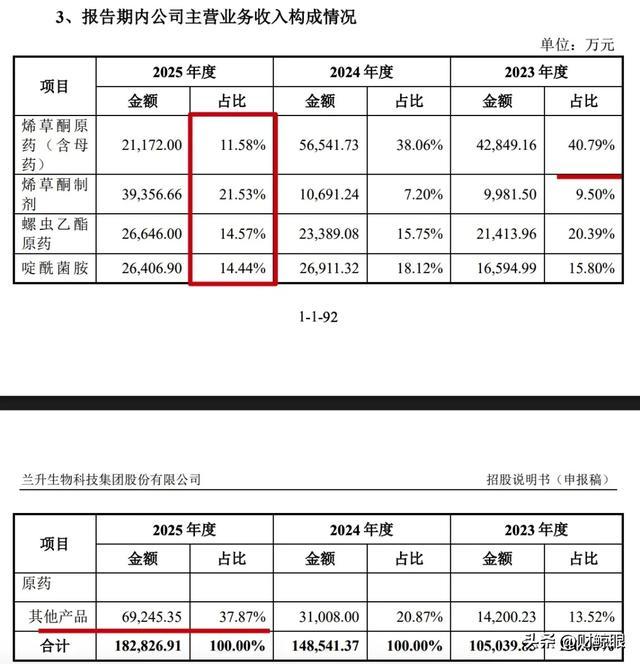
烯草酮是兰升生物的第一大收入来源,报告期内占主营收入比例分别为50.29%、45.38%、47.91%。这条产品线的价格走势,直接决定了公司业绩的波动幅度。
烯草酮原药销售均价从2023年的7.21万元/吨降至2024年的6.16万元/吨。2023年价格下跌主要受行业去库存冲击影响,2024年价格继续承压。
2025年,行业头部企业宁夏一帆生物两度停产——1月因环保因素停车,4月复产后仅月余又因安全事故停产——导致供给端出现真实缺口。据隆众资讯数据,烯草酮市场价格从年初的7.6万元/吨一路涨至6月17日的14.5万元/吨高点,随后逐渐回落,7月4日价格为13万元/吨,8月26日至9月上旬回落至12万元/吨。据问询回复披露,兰升生物的烯草酮原药均价同期回升28.63%。
截至2024年底,烯草酮国内有效产能约4.6万吨/年,CR3有效产能占比67%,分别为宁夏一帆0.95万吨、先达股份0.91万吨/年、河北兰升0.7万吨/年。宁夏一帆的停产直接抽走了行业近四分之一的供给。
在这一轮供给缺口的背景下,行业头部企业的产能安排各有不同。据先达股份2025年半年报,公司烯草酮、烯酰吗啉、咪草烟三大主力产品合计产能利用率达101.8%,全线产品超产10.85%。烯草酮系列产品海外销量同比增长5.31%,毛利率较年初提升11.34个百分点。先达股份上半年实现归母净利润1.36亿元,同比增长2561.58%。据中商情报网2025年7月发布的烯草酮企业发展潜力排名,先达股份全球最大烯草酮厂商(产能1.25万吨),市占率超40%,宁夏一帆停产后订单排至8月;兰升生物产能8000吨居全球第二。
需要说明的是,先达股份的101.8%是三大主力产品合计口径,兰升生物的21.98%是烯草酮原药单产品口径,两者不完全可比。兰升生物的烯草酮原药产能利用率为21.98%。
2025年,烯草酮制剂收入达3.94亿元,而烯草酮原药(含母药)收入从2024年的5.65亿元骤降至2.12亿元,占比降至11.58%。从近三年数据看,这一转型趋势已较为清晰:烯草酮制剂收入从2023年的约1.00亿元增长至2024年的约1.07亿元,2025年跃升至3.94亿元,两年增长近三倍。从卖原药转向卖制剂,毛利率理论上更高,客户黏性更强。代价是销售费用同比变动51.76%,渠道建设投入大幅增加。制剂收入的主要客户与原有原药客户的重合度,需以问询回复中披露的客户结构变化为依据。
56.9亿元收入预期与专利悬崖
2025年,两条主力原药产线的开工率都不高。啶酰菌胺原药产能利用率44.26%,烯草酮原药产能利用率21.98%,螺虫乙酯原药产能利用率86.30%。
公司计划以最大一笔募投7.48亿元投资“年产16000吨农药原药、3000吨有机化工产品新建项目”。项目分三期建设:一期新建5000吨/年氟唑菌酰胺原药、1000吨/年氯氟联苯吡菌胺原药、1000吨/年萃取剂、2000吨/年环丙磺酰胺;二期新建4000吨/年丁噻隆原药、3000吨/年氟吡菌酰胺原药;三期新建2000吨/年苯嘧磺草胺原药、1000吨/年氟噻草胺原药。项目总投资75,224.71万元。
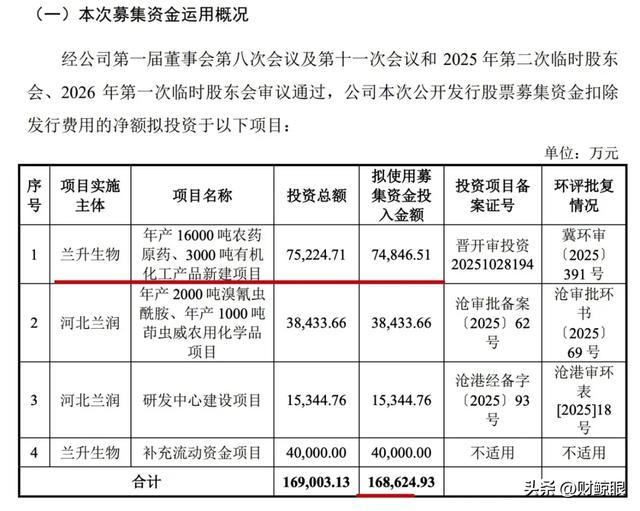
公司在招股书中对项目的经济效益给出了明确预期:募投项目达产后,预计年新增收入56.9亿元、净利润5.93亿元。公司2025年营业收入为18.36亿元,募投项目达产后预期新增56.9亿元,相当于现有收入的3.1倍。问询回复未披露该收入预测所依赖的具体定价假设和产能消化路径。
氟唑菌酰胺——这一项目的核心产品——面临的不只是专利问题。
巴斯夫氟唑菌酰胺在中国的核心化合物专利CN101115723B已于2026年2月14日届满终止。化合物专利的到期,标志着仿制药企业可以合法地在国内市场生产、销售氟唑菌酰胺原药及相关制剂。但化合物专利到期不等于工艺专利到期。巴斯夫布局了合成工艺专利和晶型专利,将保护期延伸至2028—2033年。核心合成工艺专利CN101679282B保护期至2028年5月30日,酰胺化工艺专利CN102015649B保护期至2029年5月6日。
工艺专利保护期覆盖了产能建设周期,公司采用的合成路线与专利规避方案需在问询回复中进一步披露。
但比专利更紧迫的问题是价格竞争格局。化合物专利到期后,国内氟唑菌酰胺登记证从70个飙升至95个,原药证件逼近43个。南通泰禾规划2000吨产能预计2026年8月投产,海利尔布局6000吨原料药,安徽久易、江苏中旗等企业的产线建设均已进入倒计时。另据行业报道,氟唑菌酰胺、氟吡菌酰胺和联苯吡菌胺在中国的累计投建企业已达11至18家,均属高拥挤度赛道,且全部处在专利到期窗口前后。业内普遍预期,随着千吨级产能集中落地,氟唑菌酰胺将步入“供应过剩、利润摊薄”周期。需要说明的是,该分析属于行业媒体观点,不构成对公司经营前景的判断。
兰升生物规划的5000吨/年氟唑菌酰胺产能,面临的是一个竞争迅速加剧的市场,以及一个价格体系可能正在重构的市场。56.9亿元收入预测所依赖的定价假设,是问询回复中最需要被仔细审视的部分。
控制权结构的两个变量
五位没有亲属关系的创始人签署了有效期十年的《一致行动人协议》,合计控制53.43%的股份。具体控制路径是:五人通过石家庄兰众合计控制38.32%的股份,董志鹏分别担任石家庄兰齐、石家庄兰科、石家庄兰朋的执行事务合伙人,通过这三个平台分别控制9.50%、3.96%和1.65%的股份。
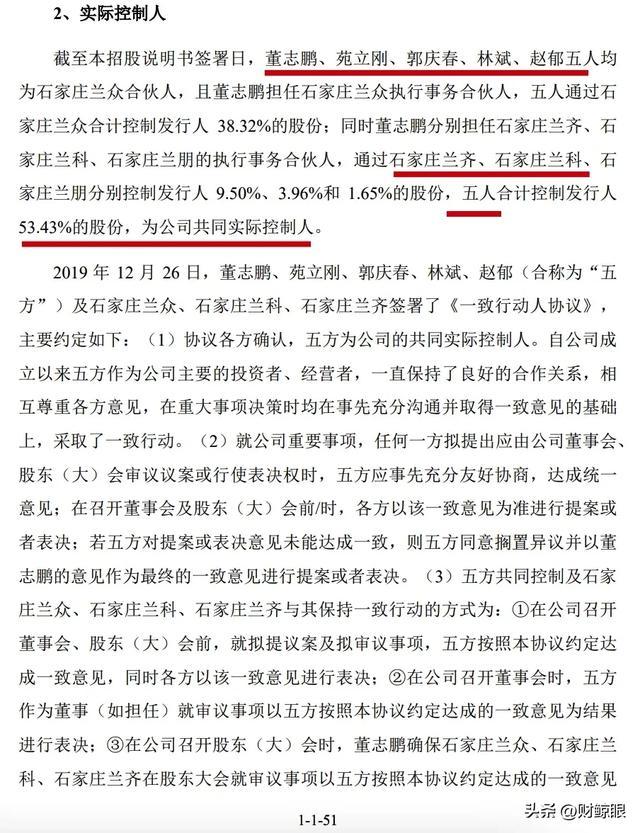
林斌从52.5%的董事长变成了营销总监,但留在盟约之内。而在盟约之外,站着持股19.23%(3548.61万股)的第二大股东石新春。他兼具个体经营与房地产开发背景,自2017年起担任董事,却未被纳入共同实际控制人。
更具结构性意味的是石新春之子石佳的路径。石佳不仅出任总经理助理,更持有员工持股平台石家庄兰朋50.61%的出资份额,而石家庄兰朋已与五位实控人签署了一致行动协议。儿子在盟约之内,父亲在盟约之外。
石新春未被纳入共同实际控制人的具体认定依据,需以问询回复原文为准。
保荐机构前高管参与员工股权激励
2025年5月,农心科技与巍华新材战略入股兰升生物,投后估值约17.50亿元。一个月后,2025年6月,胡立超与员工持股平台石家庄兰朋分别以6.5元/股认购股份,该认购属于员工股权激励安排。
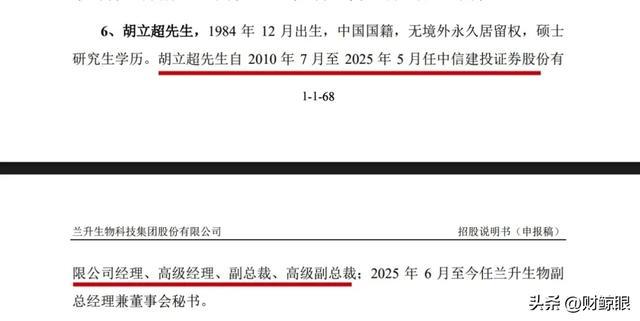
胡立超自2010年7月至2025年5月任中信建投证券股份有限公司高级副总裁;2025年6月至今任兰升生物副总经理兼董事会秘书。员工持股平台石家庄兰朋由实控人之一的董事长兼总经理董志鹏担任执行事务合伙人。
需要说明的是,员工股权激励的定价机制与外部投资者之间的股权转让定价不具有直接可比性。该激励定价是否与员工服务期约定、历史贡献或岗位职责相关,需以招股书及问询回复的披露为准。本文不对此作出定性判断。
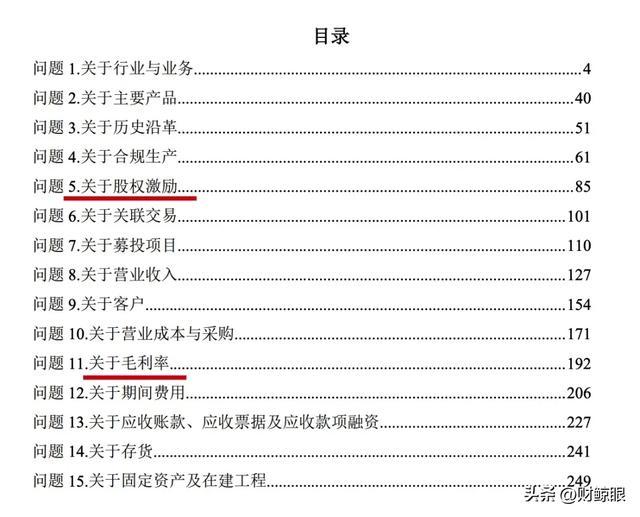
关于对赌协议的清理情况,据问询回复披露,公司及集团公司为义务主体的特殊投资条款均已终止且不可恢复。现行附恢复条件的回购权义务主体仅为实际控制人,回购权的恢复条件包括:公司合格上市申请被撤回、被终止或否决、注册批复被撤销,以及公司未能在2028年12月31日之前完成合格上市。未约定由公司或集团公司为实际控制人的回购义务提供担保。
五次行政处罚覆盖报告期
子公司内蒙古兰格五次受到行政处罚,罚款3万元至50万元不等,其中50万元处罚后被撤销。公司在招股书中表示,内蒙古兰格已足额缴纳罚款并及时整改,相关处罚均被主管部门认定为“不属于重大违法违规行为”。
环保相关处罚四次:2023年6月罚款3万元,2023年10月罚款3万元,2024年2月罚款50万元后因整改被撤销,2025年7月因超标排放大气污染物被罚款101,670元。
2025年处罚的违法事实经行政处罚决定书确认:2025年3月25日1#有机废气排放口超标时长12小时,日平均排放浓度34mg/m³;3月30日超标时长6小时,日平均排放浓度31mg/m³,均超出标准限值30mg/m³。
另一次为特种设备违规。2025年7月25日,内蒙古兰格因使用未经检验的压力管道,被阿拉善盟市场监督管理局责令改正违法行为,并罚款7.5万元。
单次最高有效罚款10.17万元,与年营收18.36亿元相比量级极小。但五次行政处罚发生在同一家子公司,时间跨度覆盖整个报告期。2025年公司危废处置费为3989万元,较上年同期增长112%;环保总投入8208万元,相当于营业收入的4.47%,高于同行业可比公司平均水平。环保投入在增长,罚款也在发生,整改措施的持续有效性需结合问询回复中披露的具体整改内容来判断。
四种速度的交汇
利润增速在放缓,从133.53%到24.00%,再到2026年一季度的8.75%。这是“增长的速度”。
烯草酮价格在坐过山车,从7.21万元/吨到6.16万元/吨,再到14.5万元/吨,再回落到8万元/吨。这是“周期的速度”。
保荐机构前高管以6.5元/股的股权激励价格参与认购。这是“股权激励与外部融资的时间差”。
子公司行政处罚从3万元增长到10.17万元。这是“合规成本的速度”。
四种速度之间,存在一个关键的时间差。利润增速的放缓正在发生,烯草酮价格的回落正在发生,但扩产项目的建设周期和制剂转型的投入周期,才刚刚开始。
这个时间差,就是问询函需要回答的核心问题。
周期坐标中的兰升生物
据东海证券研报,农药行业呈现“5-6年大周期、2-3年小周期”。2025年以来,农药周期逐渐走出低谷。中农立华原药价格指数显示,截至2026年5月17日,同比去年上涨13.61%。2025年原药产能投建规划76.95万吨,较2023年高点回落42.1%。农药板块的资本开支/折旧和摊销的比值已下降至1.0附近,ROE在2025年走出低谷,回升至3.68%。
在这个坐标系中,兰升生物的扩产决策呈现出两面性。选择在行业资本开支整体收缩、周期走出低谷的节点推进新项目建设,在周期择时上具有逻辑支撑。募投项目全部指向新产品、未扩产现有品种,说明公司试图通过产品结构升级来降低对烯草酮单一品种的依赖。
但周期择时只是必要条件。氟唑菌酰胺赛道的竞争烈度——95个登记证、43个原药证件、11至18家企业在建产能——意味着产品投产时的市场环境可能与立项时已有本质不同。公司扩产决策的周期择时逻辑,与产能消化路径、专利规避方案、以及氟唑菌酰胺价格体系的演变趋势共同决定了该项目的可行性。三者之间的匹配程度,需以问询回复中披露的量化测算为判断依据。
中介机构的“底色”
本节呈现的处罚记录均发生在其他项目或相关机构的历史执业中,与兰升生物本项目无直接关联。
中信建投方面,2026年4月30日被北京证监局采取监管谈话措施,原因是在“证券发行保荐个别项目中,对发行人的主要产品价格变动情况、部分主要客户和供应商、个别重要子公司等事项的尽职调查不充分”。同日,保荐代表人王万里被认定为不适当人选,1年内不得担任保荐相关职务。
立信会计师事务所方面,2025年7月11日收到证监会行政处罚决定书,认定其在思尔芯科创板IPO审计中“未勤勉尽责,出具的审计报告存在虚假记载”。
国浩律师(上海)事务所方面,2025年12月1日被福建证监局出具警示函,认定其在慧翰微电子IPO项目中存在“内部风险控制制度执行不到位”“核查验证程序不规范”“工作底稿制作不规范”等问题。
需要明确的是,上述处罚涉及的是国浩律师(上海)事务所,而兰升生物的发行律所为国浩律师(北京)事务所。两者在法律上属同一律师事务所的不同执业机构。
中介机构的历史处罚记录与当前项目的执业质量之间不存在必然的因果关系。每一单IPO都是独立的执业行为。
三个人,三种位置,一份协议。
董志鹏曾经是郭庆春的下属,后来成了他的董事长。林斌曾经是董志鹏的董事长,后来成了他的营销总监。石新春持股19.23%,他的儿子在实控人阵营之内,他自己在圈外。
这些位置的变化,在商业逻辑上各有合理解释。但当它们与四种速度——增长放缓、周期回落、股权激励与外部融资的时间差、合规成本——叠加在同一张资产负债表上时,它们之间的时间差构成了这个项目最值得被追问的部分。
监管逻辑需要追问的,不是“企业好不好”,而是“企业对自己所处的周期位置,有没有诚实的认知”。
问询函是一面镜子。钥匙在事实手里。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)