格兰达IPO首答问询:研发占比跌破2%与华为A级供应商身份并存

图源:格兰达官网
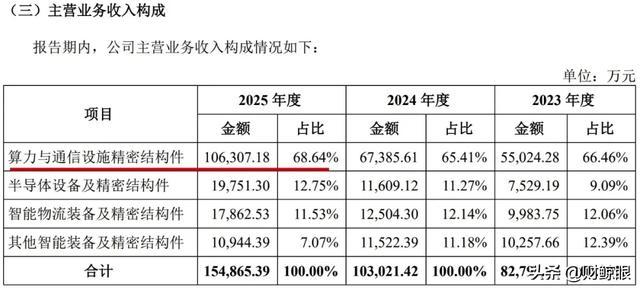
公司以精密制造、智能控制与软件技术为核心,专注于精密结构件及智能装备的研发、生产与销售,主要产品包括算力与通信设施精密结构件、集成电路检测设备、智能物流装备及精密结构件。
图源:格兰达招股书
---以下为正文部分---
2025年4月,华为全球1200多家供应商中,4家入围“杰出质量贡献奖”,2家获奖。格兰达是其中之一。格兰达官网显示,公司与华为的合作始于2000年,是华为结构件优选类供应商。截至2025年末,公司连续28个季度在华为质量绩效考核中获评最高等级A。
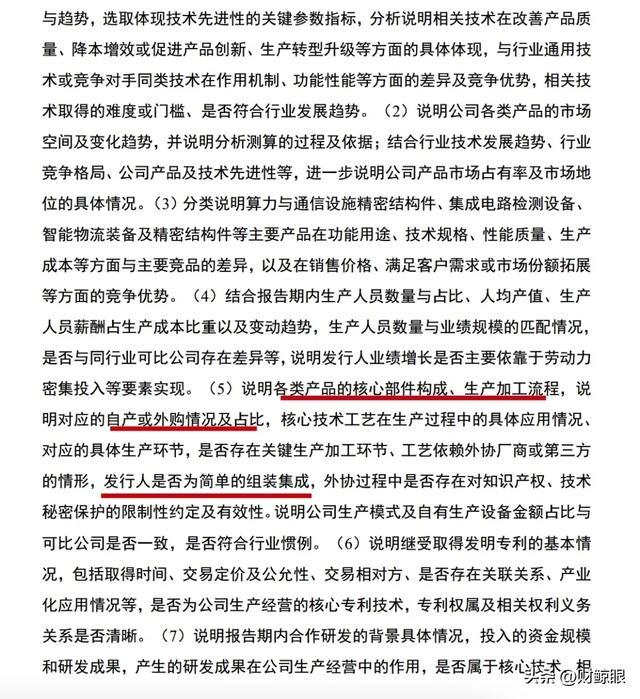
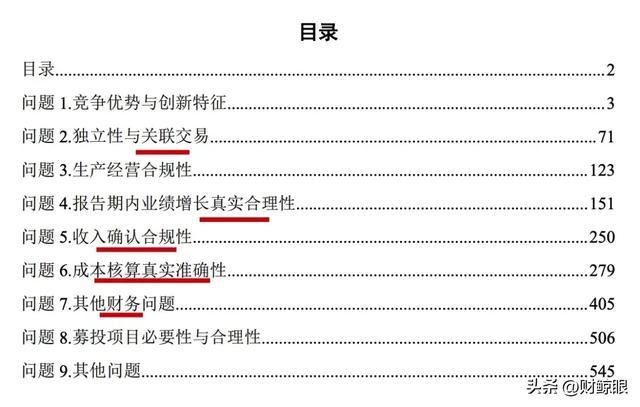
2026年9月22日,北交所挂出了它的首轮问询回复。格兰达及保荐机构兴业证券、容诚会计师事务所、锦天城律师事务所分别出具了四份问询回复文件。第一个问题:“发行人是否为简单的组装集成。”
图源:问询函回复文件
格兰达成立于2019年11月18日,前身是深圳格兰达智能装备股份有限公司2011年设立的物联装备事业部,该事业部于2018年8月整体产业转移至江门新会。林宜龙1989年被派驻深圳莲塘一家港资电器厂,1995年创立格兰达,2003年转向集成电路封装测试设备。2026年6月22日北交所受理后四天,江门总部园区生产基地投产,林宜龙在投产仪式上表示“双喜临门”——北交所受理与总部园区投产,一周之内接踵而至。
三十年后,公司年营收15.59亿元。北交所九个问题,追问的是这三十年积累的究竟是什么。
技术追问:28个季度A级评价与1.84%研发费用率
连续28个季度获评华为A级,在华为全球1200多家供应商中入围“杰出质量贡献奖”的仅有4家。
但2023年至2025年,研发费用率从2.29%降至1.84%。高新技术企业认定要求,最近一年销售收入2亿元以上的企业研发费用占比不低于3%。同行业可比公司2025年平均约8.52%——不过长川科技等半导体设备公司的研发投入强度与精密加工企业存在本质差异,前者是整机研发,后者是工艺研发,费用归集范围不同。截至2025年末,2,499名员工中研发人员100人,占比4.00%,美利信约11.4%,飞荣达约12.6%。
公司解释称,深度参与大客户同步研发,客户付费补偿计入营业成本,未单列研发费用。但北交所同时追问了生产人员数量占比、人均产值、生产人员薪酬占生产成本比重,要求说明“业绩增长是否主要依靠劳动力密集投入”。如果客户付费才是研发活动的主要资金来源,那格兰达积累的究竟是可迁移的技术能力,还是依附于特定客户关系的工艺经验?公司对研发活动实质内容的解释详见问询回复问题1的相关披露。
招股书另一面:31项核心技术,63项发明专利,187项授权专利,子公司深圳格芯获评国家级专精特新“小巨人”。据公司官网,林宜龙在2026年度经营专题会议上提出“布局2027年实现30亿元销售目标的谋划”。这些与1.84%并置,读者自行判断。
业绩追问:利润在加速,现金流波动大
2026年上半年,营收101,904.74万元,同比增长50.19%;归母净利润6,322.48万元,同比增长104.65%。容诚会计师事务所对2026年半年度报告出具了标准无保留意见的审计报告。
但2023年至2025年,经营现金流分别为11,823.81万元、789.61万元和10,065.50万元。2024年降至789.61万元,较2023年下降约93.3%,同期归母净利润4,535.06万元。2025年现金流回升至10,065.50万元,略高于当年净利润。2026年上半年,经营现金流4,731.60万元,同比下降31.31%;应收账款61,612.92万元;财务费用同比增长596.41%,主要系汇兑损失。外销收入占比从34.94%升至54.89%。
2025年度主营业务收入中,三条业务线的毛利率差异显著:算力与通信设施精密结构件收入71,509.07万元,毛利率16.17%;半导体设备及精密结构件13,894.27万元,毛利率27.37%;智能物流装备及精密结构件10,376.68万元,毛利率28.83%。半导体设备及智能物流业务合计占主营收入约16%,其毛利率高于算力结构件。整体毛利率15.87%。行业对照均值19.91%需要审慎解读——格林精密、春秋电子等可比公司主营消费电子及笔记本电脑结构件,与格兰达的算力服务器结构件在应用场景和加工精度要求上并不完全可比。
北交所问题4直指“业绩增长真实合理性”,特别指出“华为各期收入占比均超过30%”。问题5追问收入确认合规性,问题6核查成本核算真实准确性。
监管追问:关注函在前,更正在后
2026年4月20日,广东证监局向格兰达下发《监管关注函》(广东证监函〔2026〕442号),问询研发费用核算不规范、收入确认时点不准确、内部控制不规范及人员不独立等五项问题。距离递交IPO申请仅两个月。2026年6月22日,北交所受理。
随后,2026年4月董事会通过多项前期会计差错更正:华为相关业务从总额法改净额法,2023年营业收入和成本同步调增848.9万元,2024年冲减271.3万元;专利年费从研发费用转回管理费用;质保费用从销售费用重分类至营业成本。
会计更正本身不罕见。但关注函在前,更正在后。公司在问询回复中将上述更正归因于对相关会计准则理解的深化。问题5和问题6的存在,说明北交所正在追问:类似核算问题是否还存在于其他科目?
背景中还有一组事实。保荐代表人邓红卫曾负责或参与贝隆精密、朗特智能、华利集团、科力尔等IPO项目及则成电子北交所上市项目;陈正元曾负责和参与京源环保、雪天盐业等IPO项目。保荐机构兴业证券2024年5月31日因发行保荐报告未完整披露内核审查及薪酬考核制度设计不合理等事项收中国证监会警示函;2024年8月2日因个别员工违规利用未公开信息交易股票收福建证监局警示函(〔2024〕63号)。容诚会计师事务所2023年以来行政处罚1次(2025年9月19日红相股份项目,被厦门证监局没收业务收入6,226,414.93元并罚款16,829,244.79元)、行政监管措施12次。锦天城律师事务所2026年1月30日因亚联机械IPO项目核查验证程序不规范及法律意见书不规范,被吉林证监局出具警示函(吉证监决〔2026〕2号)。
这些记录不代表本项目执业质量存在缺陷。中介机构的监管记录是投资者评估其在本项目中勤勉程度的参考因素之一。
控制权追问:85.14%
林宜龙、周影绵夫妇合计控制85.14%表决权,直接持股78.82%。本次IPO拟募集资金4.33亿元。公司与和荣三号、和荣四号、华芯盛景签署含股份回购特殊投资条款的协议。公开转让说明书承认,“未来如此类条款被触发且二人有意通过减持公司股份履行回购义务,实际控制人对公司的控制权将会减弱。”
IPO若未能在此之前完成,实控人面临履行回购义务的资金压力。这种压力会不会传导到经营决策?这些问题的答案,取决于问询回复中对回购条款触发条件及实控人资金安排的具体披露。
1989年9月,林宜龙从珠海被派到深圳莲塘。同批同事陆续回了珠海。他留了下来。1995年在办公室打地铺,白天报价,晚上管夜班。2003年格兰达已有1300多人,他选择了一条更难走的路。
三十年后,公司年营收15.59亿元,连续28个季度华为A级评价。2026年6月,北交所受理与总部园区投产一周之内接踵而至,林宜龙说“双喜临门”。
北交所九个问题,追问“是否为简单的组装集成”,追问“业绩增长是否主要依靠劳动力密集投入”,追问收入确认和成本核算的准确性。
打地铺的人,与“简单的组装集成”之间,隔着三十年。问询回复会给出答案。
(完)
(声明:本文所有分析、判断均基于招股书及公开行业数据拆解与客观解读,不构成任何投资建议、确定性结论;本文仅解读公开信息,不涉及任何未公开信息披露。)