
腾易研究院发布女性净推荐率洞察报告(2026版):车企制定“女性战略”正当时
研究团队
周丽君 腾易研究院院长兼首席分析师 腾易科技助理总裁
石本雅 腾易研究院行业分析师
王世祥 腾易研究院行业分析师
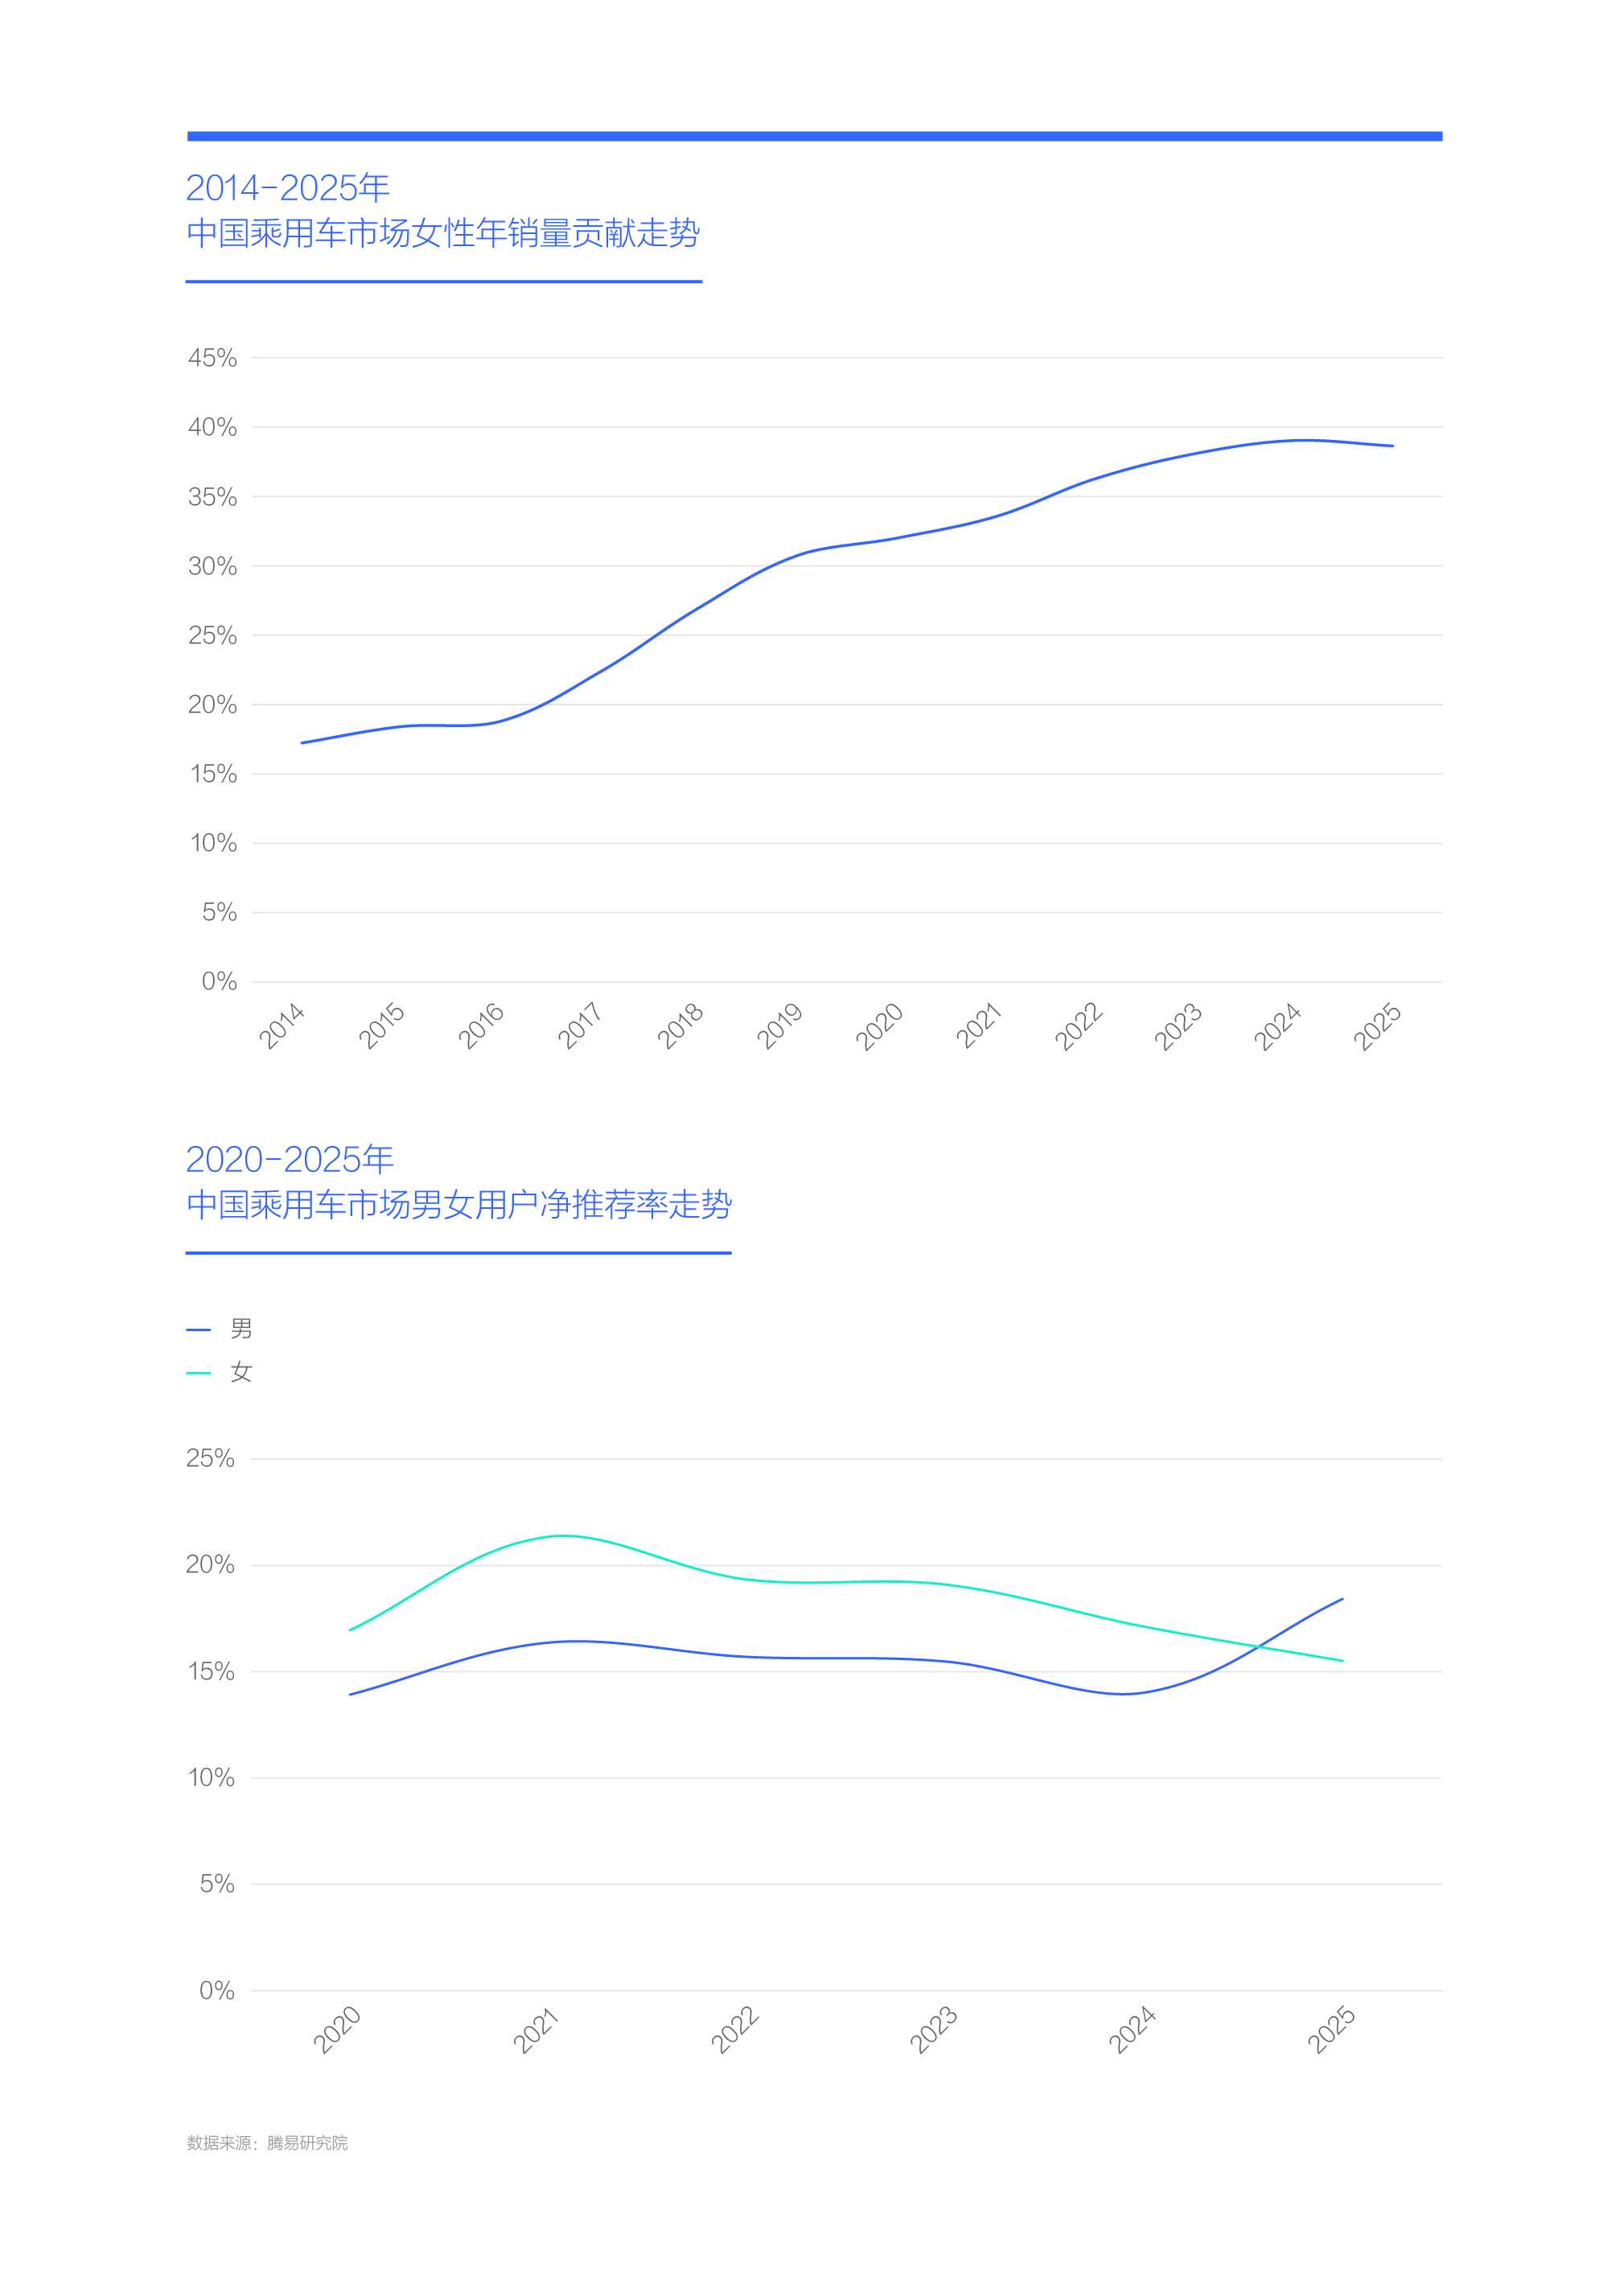
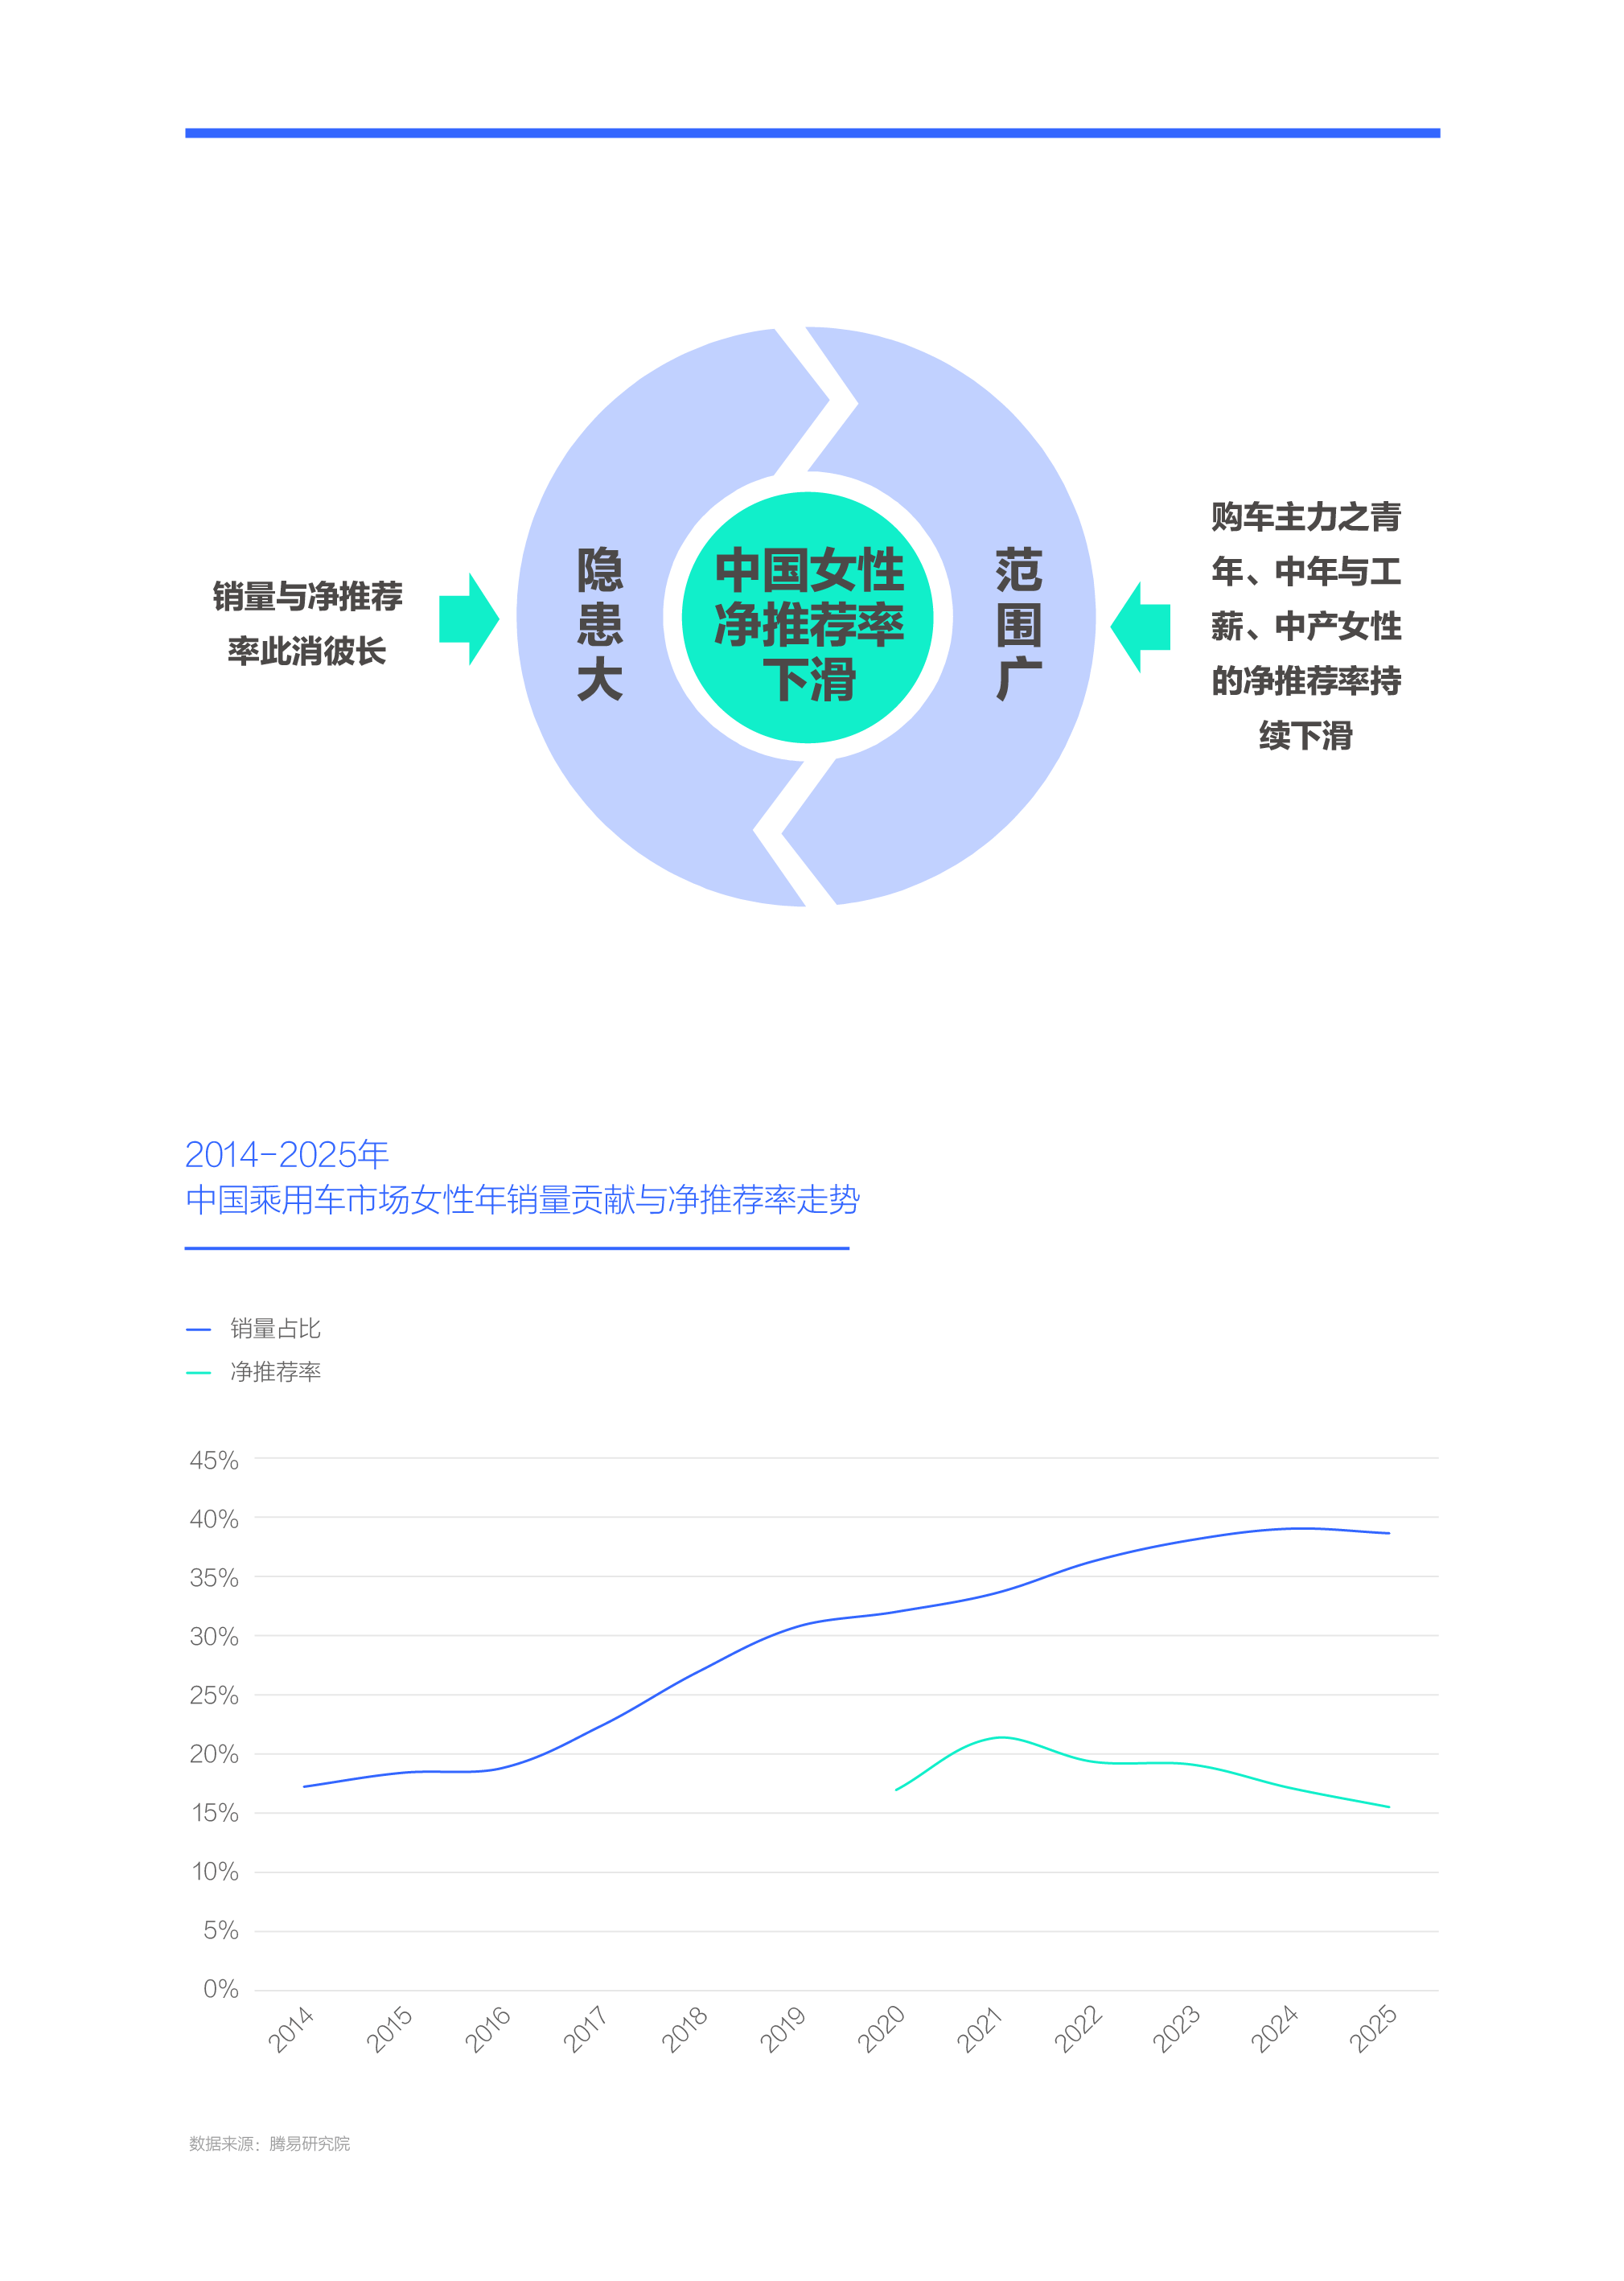
十四五,虽然中国女性的销量贡献大幅提升,但净推荐率大幅下滑,并首次低于男性,这给蓬勃发展的女性车市埋下巨大隐患
近十年,女性对中国乘用车市场的销量贡献不断提升:十三五(2016-2020年),中国女性快速成为中国车市的生力军,销量贡献突破30%,积极助推奥迪、奔驰与宝马等海外高端品牌和大众、丰田、日产等海外主流品牌强劲发展,海外品牌成为该阶段中国女性机遇的最大受益者;十四五(2021-2025年),中国女性越来越像中国车市的主力军,销量贡献逼近40%,强势助推电气化、智能化之新消费浪潮,积极助力比亚迪、特斯拉、小米等新能源品牌强势崛起,中国品牌成为该阶段中国女性机遇的最大受益者。
中国女性车市看似欣欣向荣,但暗流涌动,十四五,女性净推荐率急转直下,2022年跌破20%,2025年跌破16%,下滑至15.51%,并首次被男性反超,后者强势反弹至18.43%,与当年瞬间涌入大量性价比更突出的大节能车等密切相关。
净推荐率由产品、品牌、服务、定价等诸多要素决定,是衡量车企综合竞争力的关键指标。十四五,中国女性净推荐率的急转直下,说明不少车企在享受女性红利之际,其提供的产品、品牌、服务、定价等越来越难以满足女性用户的需求,即车企的“女性战略”制定与优化进程滞后于女性车市的演变节奏,这给蓬勃发展的女性车市埋下巨大隐患,一旦有更迎合女性的新品牌出现,即便当下受益女性机遇的品牌,也可能瞬间崩盘。
女性净推荐率持续下滑的隐患已部分显现,2025年女性销量贡献突然小幅下滑。车企在享受女性红利之际,应多份居安思危,努力跟上女性车市的演变节奏,不应将行业机遇等同于自身实力。
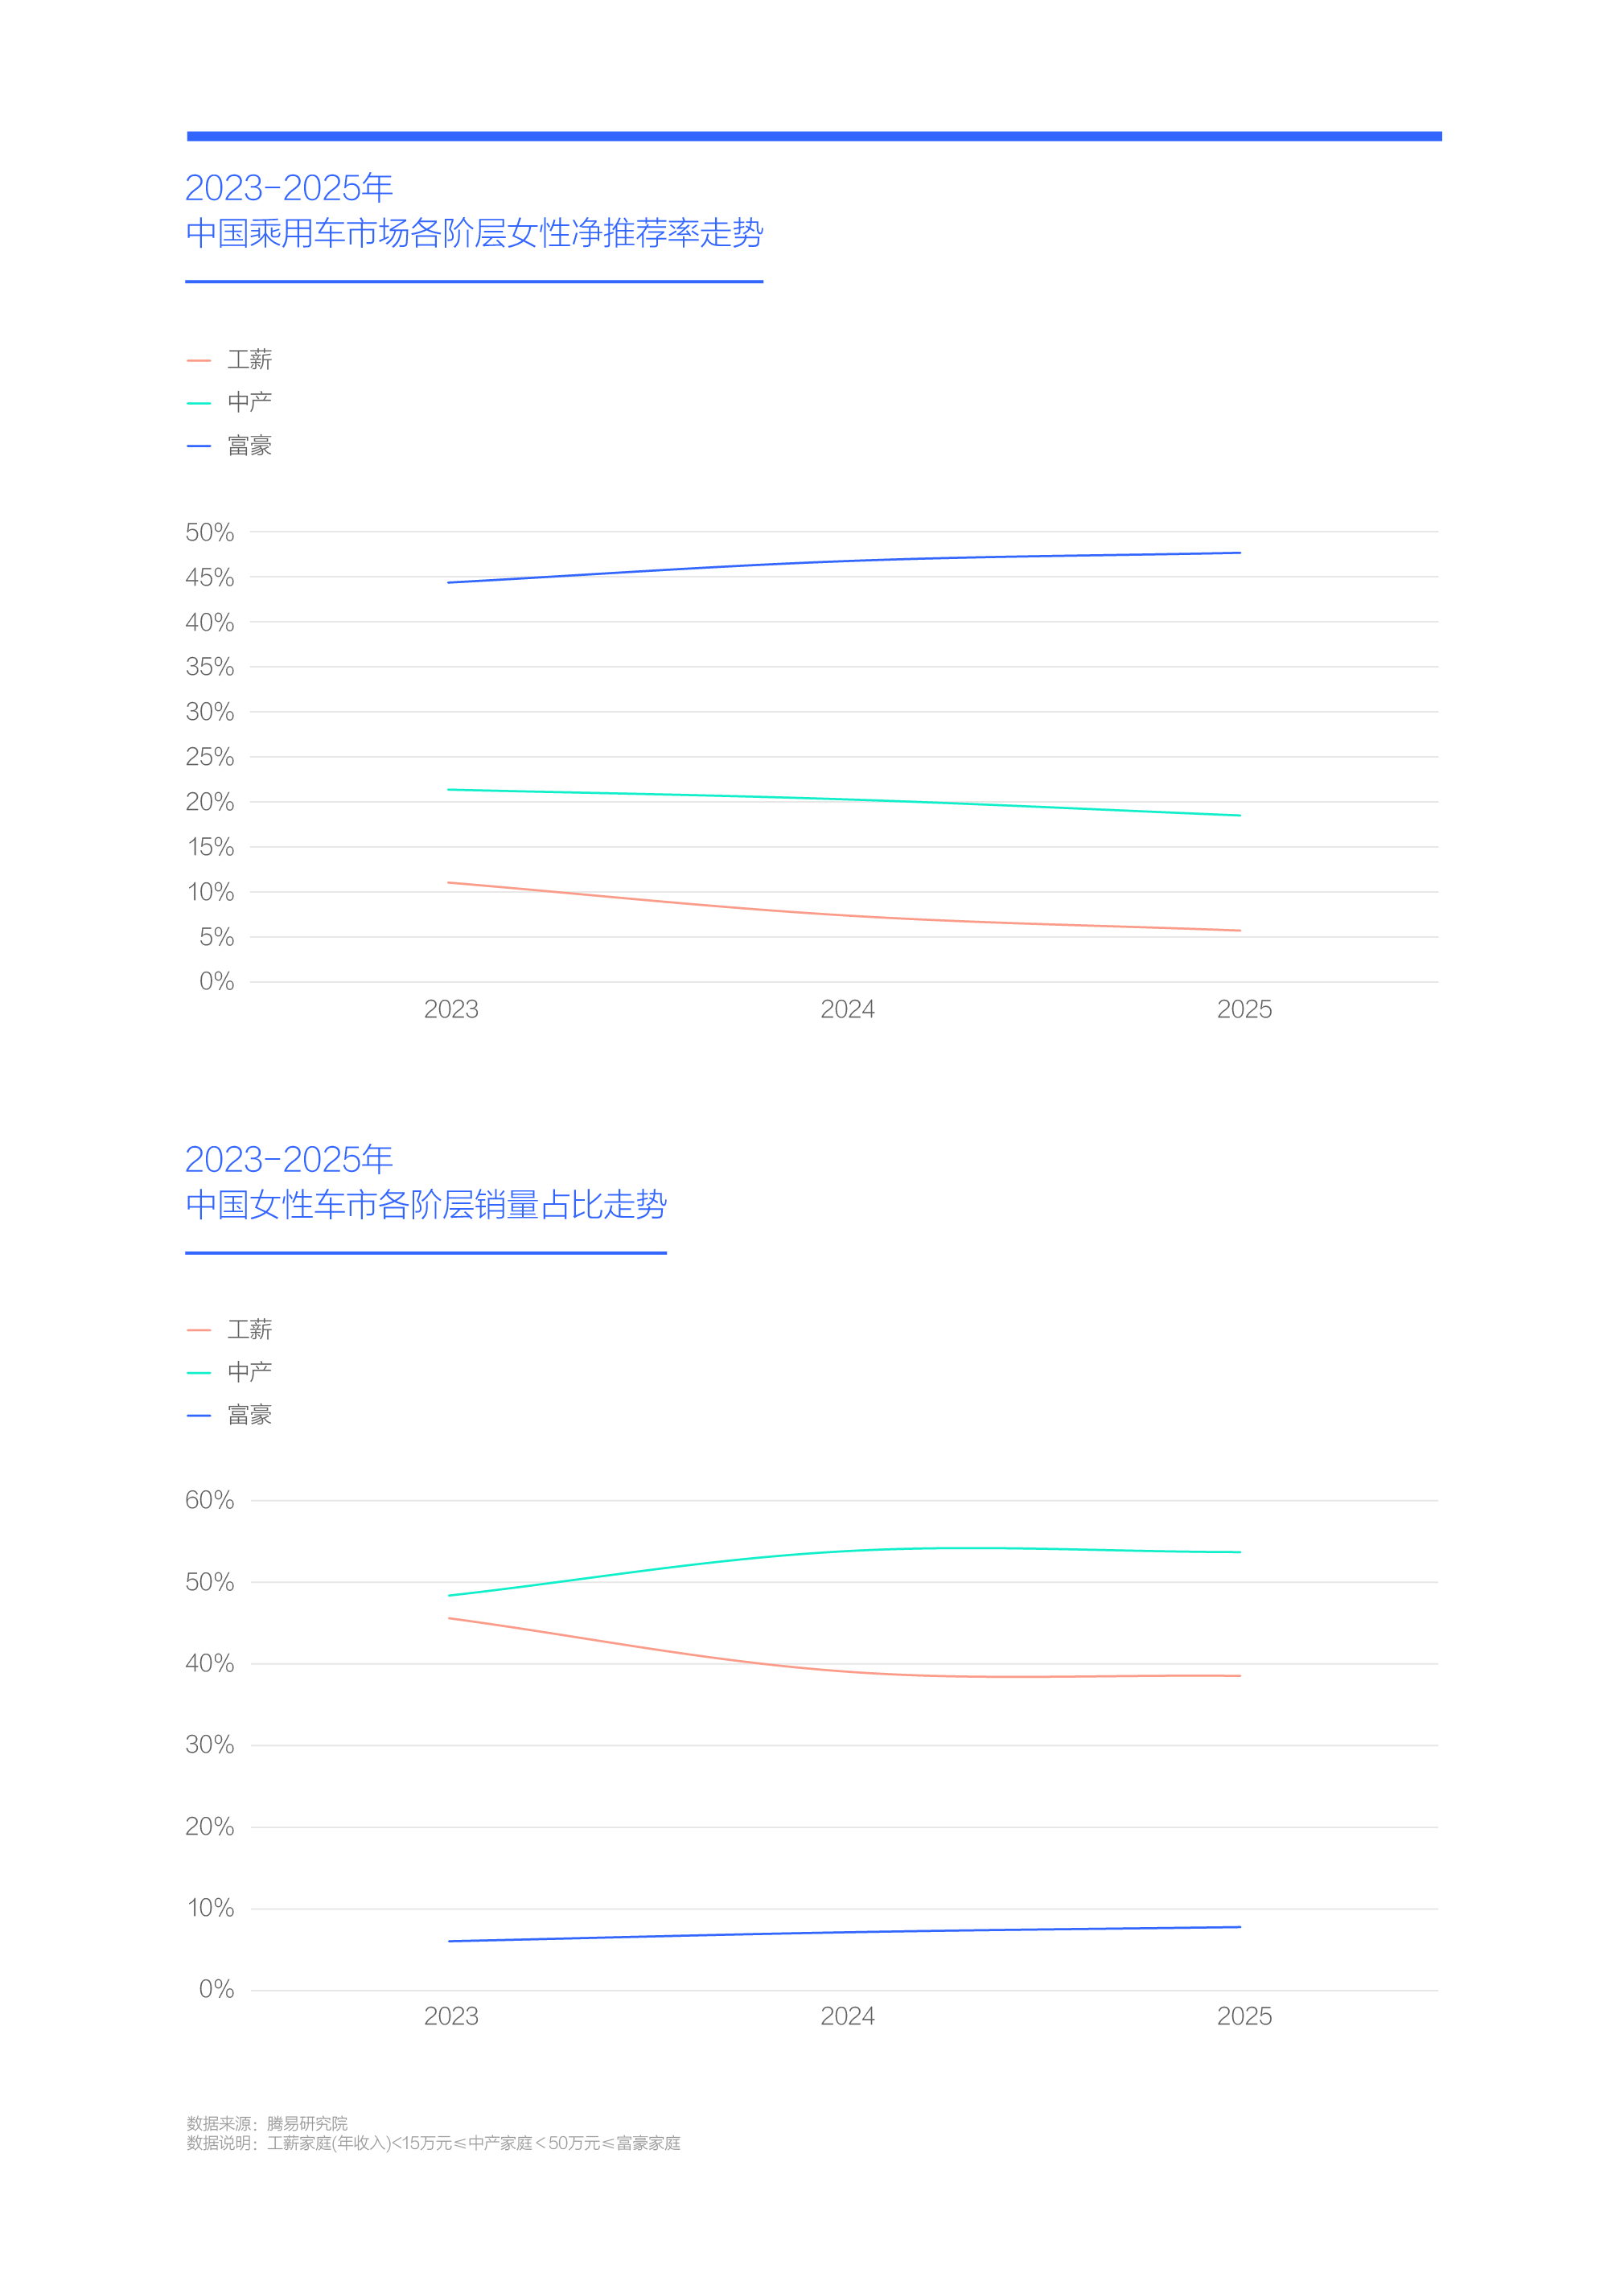
从家庭收入看,购车主力的中产与工薪女性的净推荐率双双下滑,说明净推荐率下滑对女性车市潜在隐患的涉及面较广
从家庭收入看,疫情后的2023-2025年,工薪女性的净推荐率下滑显著,由11%多跌破6%,中产女性也小幅下滑,由21%多跌破19%,唯有富豪女性的净推荐率小幅提升,不断逼近50%的高位。
疫情后中国女性净推荐率呈现“家庭收入越低净推荐率越低且下滑越严重”的特征,一方面说明不同收入家庭的净推荐率客观上会有差异,家庭收入更高的女性理论上会买更好的产品,净推荐率相对会更高。另一方面暴露了多数车企的女性意识不强、女性体系不全,越是以工薪女性为主的品牌,其“女性战略”的制定与优化进程,可能越滞后于女性车市的演变节奏。
2023-2025年工薪与中产为女性车市贡献了九成多的销量,是绝对的购车主力,两者净推荐率的双双下滑,对女性车市造成的潜在隐患不容小觑,该隐患的涉及面较广,关乎多数车企的切身利益。
面对中国女性销量贡献与净推荐率此消彼长的走势,以工薪和中产女性为主的品牌,在充分享受女性红利之际,更得居安思危,努力确保自身的“女性战略”能跟上中国女性车市的演变节奏。以富豪女性为主的品牌,如能未雨绸缪积极制定与优化“女性战略”,或将捕捉到更多的女性机遇。
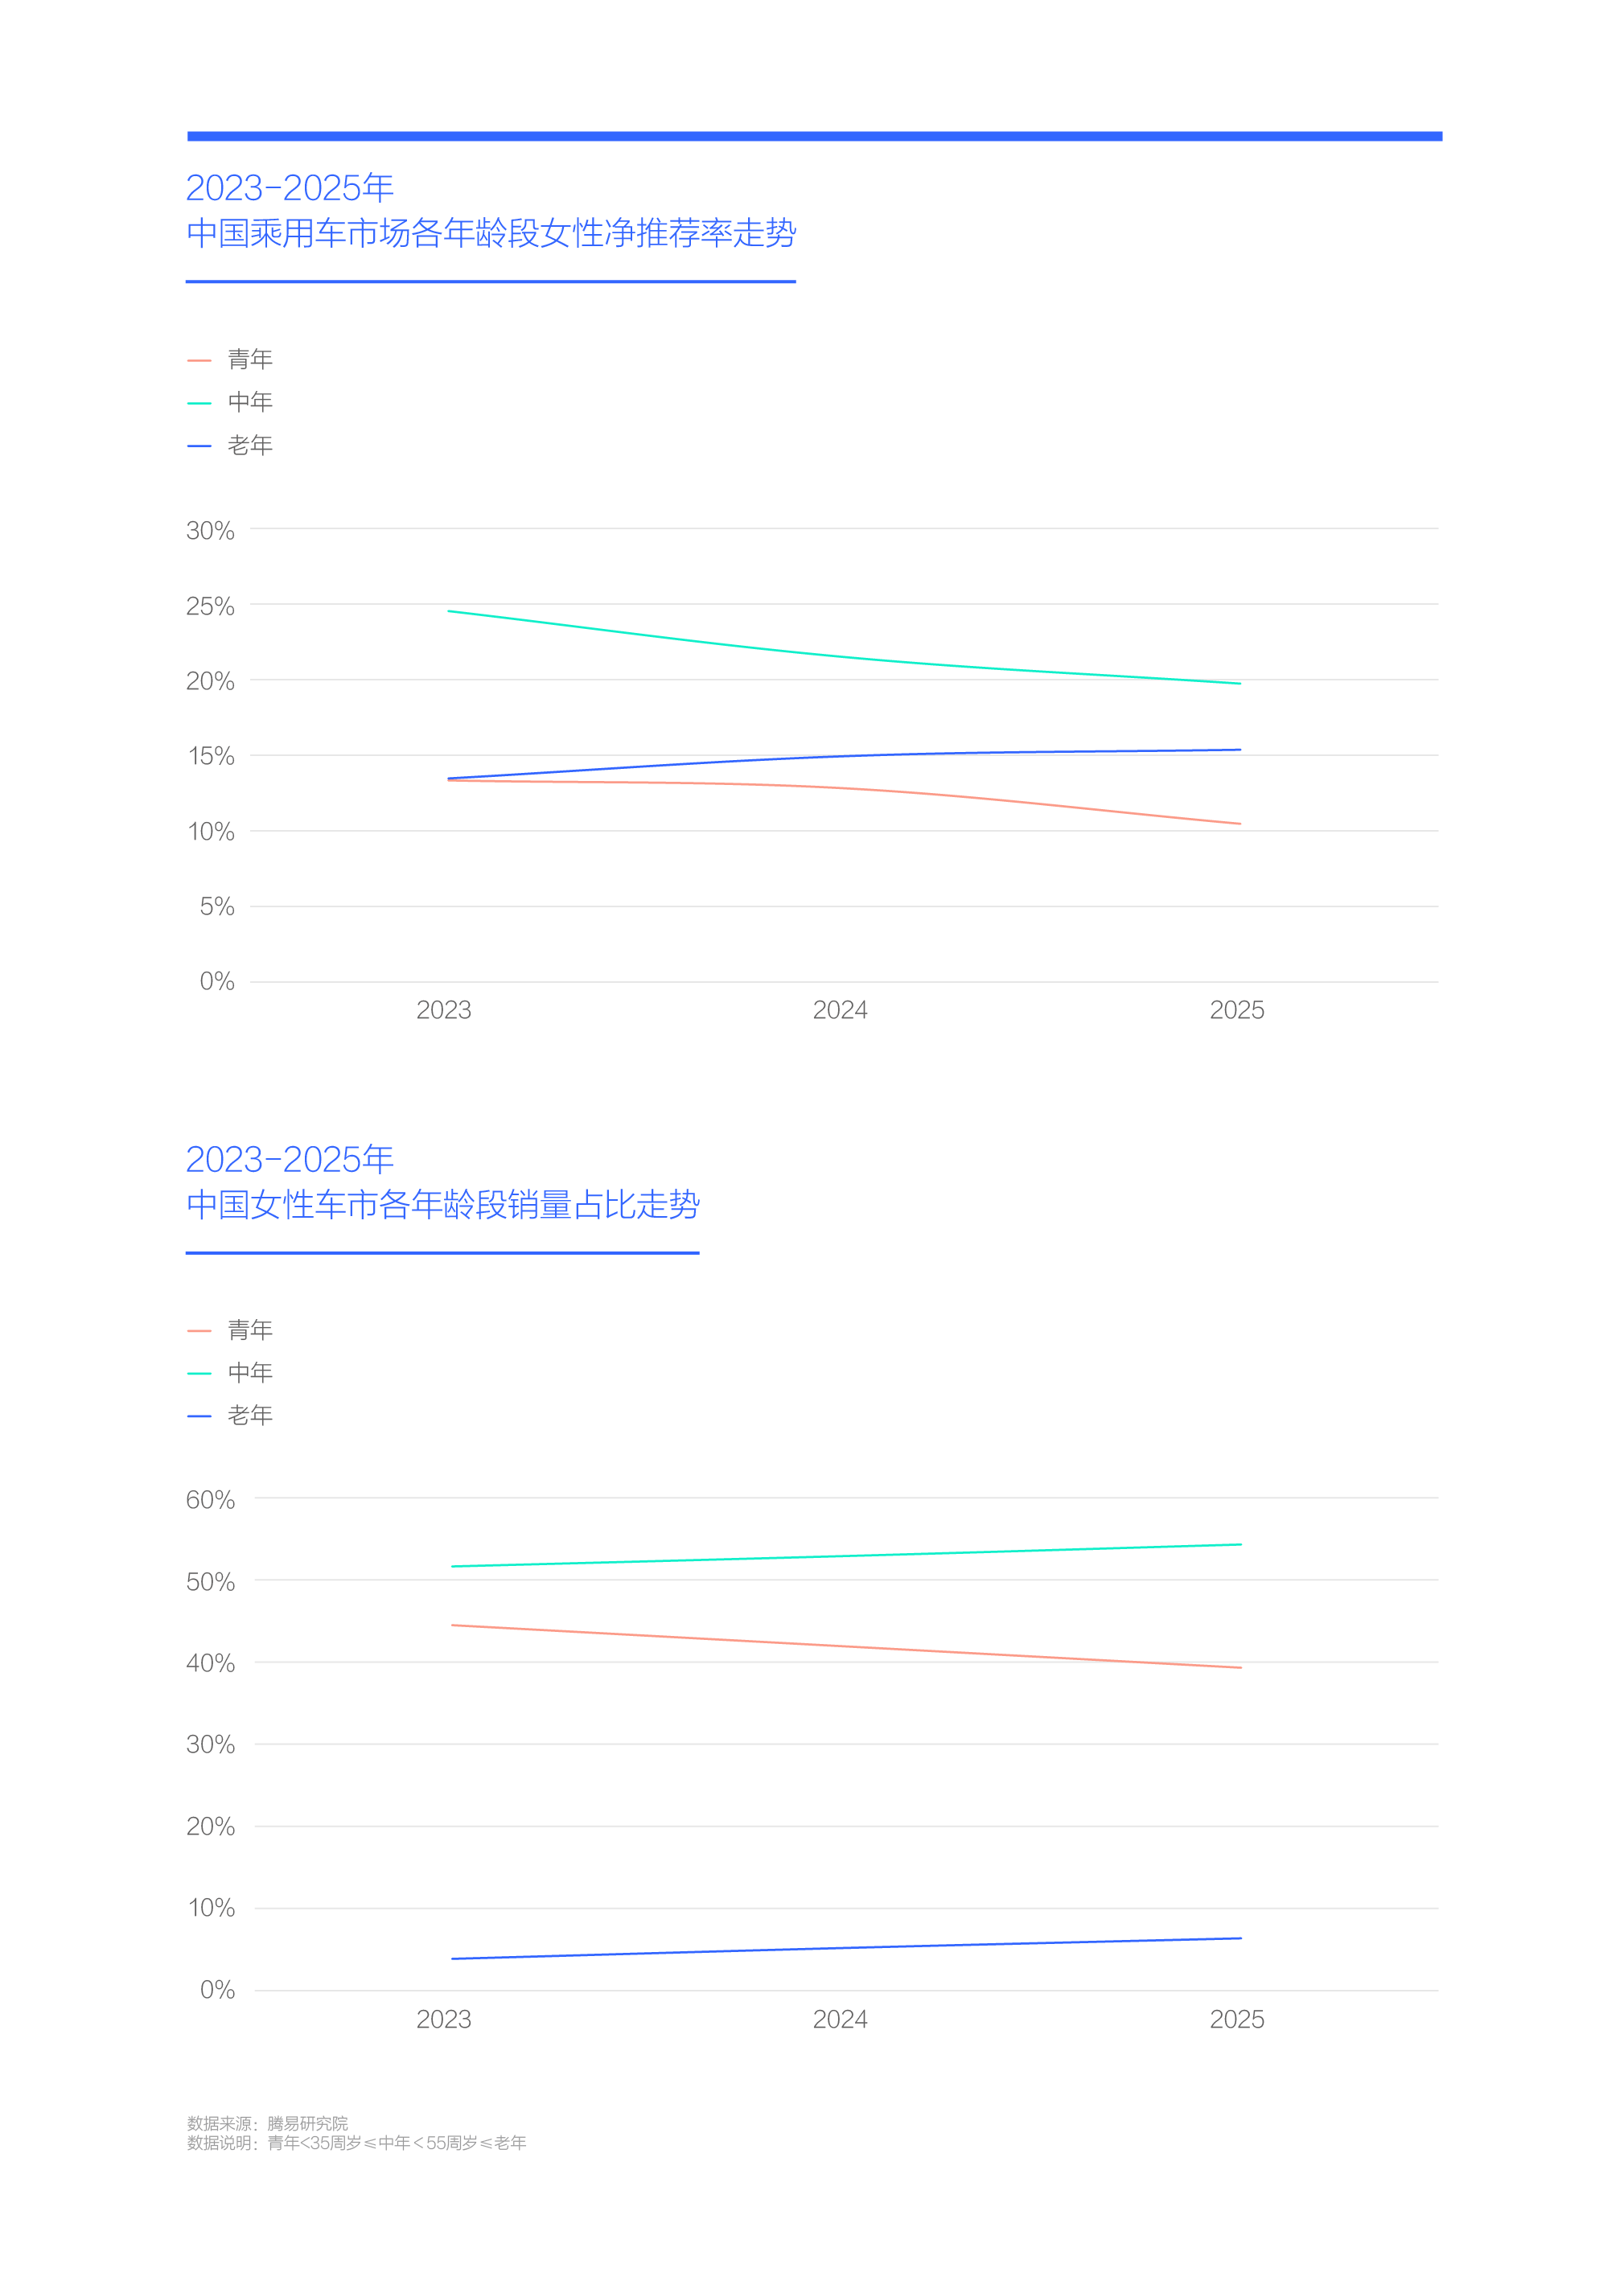
从用户年龄看,购车主力的青年与中年女性的净推荐率双双下滑,同样说明净推荐率下滑对女性车市潜在隐患的涉及面较广
从用户年龄看,疫情后的2023-2025年,青年女性的净推荐率不仅一直处于低位,且呈现下滑走势,由13.34%跌至10.47%。虽然中年女性的净推荐率处于高位,但同样呈现下滑走势,且下滑幅度大于青年女性,由24.54%跌至19.74%。唯有老年女性的净推荐率小幅提升,突破15%,但低于大盘水平。
中年女性的购买力较强,其净推荐率的大幅下滑,给车企提了个醒,诸如主流家用产品是否充分兼顾了中年女性的购车诉求。青年女性净推荐率的下滑走势,同样给车企提了个醒,诸如颜值突出的流线运动型产品是否充分兼顾了青年女性的购车诉求。虽然老年女性的净推荐率小幅提升,但随着该细分车市的快速扩大,相关车企的老年意识与战略,是否领先于该细分车市的演变节奏?
2023-2025年,青年与中年合计为中国女性车市贡献了95%左右的销量,是绝对的购车主力,两者净推荐率的双双下滑,对女性车市造成的潜在隐患同样不容小觑,该隐患的涉及面较广,关乎多数车企的切身利益。
面对中国女性销量贡献与净推荐率此消彼长的走势,以青年和中年女性为主的品牌,在充分享受女性红利之际,同样得居安思危,努力确保自身的“女性战略”能跟上中国女性车市的演变节奏。以老年女性为主的品牌,如能未雨绸缪积极制定与优化“女性战略”,或将捕捉到更多的女性机遇。
销量贡献与净推荐率的此消彼长,说明多数车企的“女性战略”制定与优化进程,滞后于中国女性车市的演变节奏
十四五,女性积极涌入中国车市,销量贡献由30%多点快速逼近40%,期间特斯拉、小米、蔚来、比亚迪、五菱等诸多主销新能源的车企纷纷受益,奥迪、奔驰与宝马之传统高端三巨头,也因此避免了在华销量崩盘。
女性车市看似欣欣向荣,实则暗流涌动,在销量贡献大幅提升之际,净推荐率则大幅下滑,并首次低于男性,这给蓬勃发展的女性车市埋下巨大隐患。从家庭收入看,购车主力的中产女性与工薪女性的净推荐率下滑显著,说明净推荐率下滑对女性车市潜在隐患的涉及面较广。从用户年龄看,购车主力的青年与中年女性的净推荐率下滑显著,同样说明净推荐率下滑对女性车市潜在隐患的涉及面较广。
净推荐率由产品、品牌、服务、定价等诸多要素决定,是衡量车企综合竞争力的关键指标,十四五,中国女性车市销量与净推荐率的此消彼长,说明不少车企的“女性战略”制定与优化进程,滞后于女性车市的演变节奏。
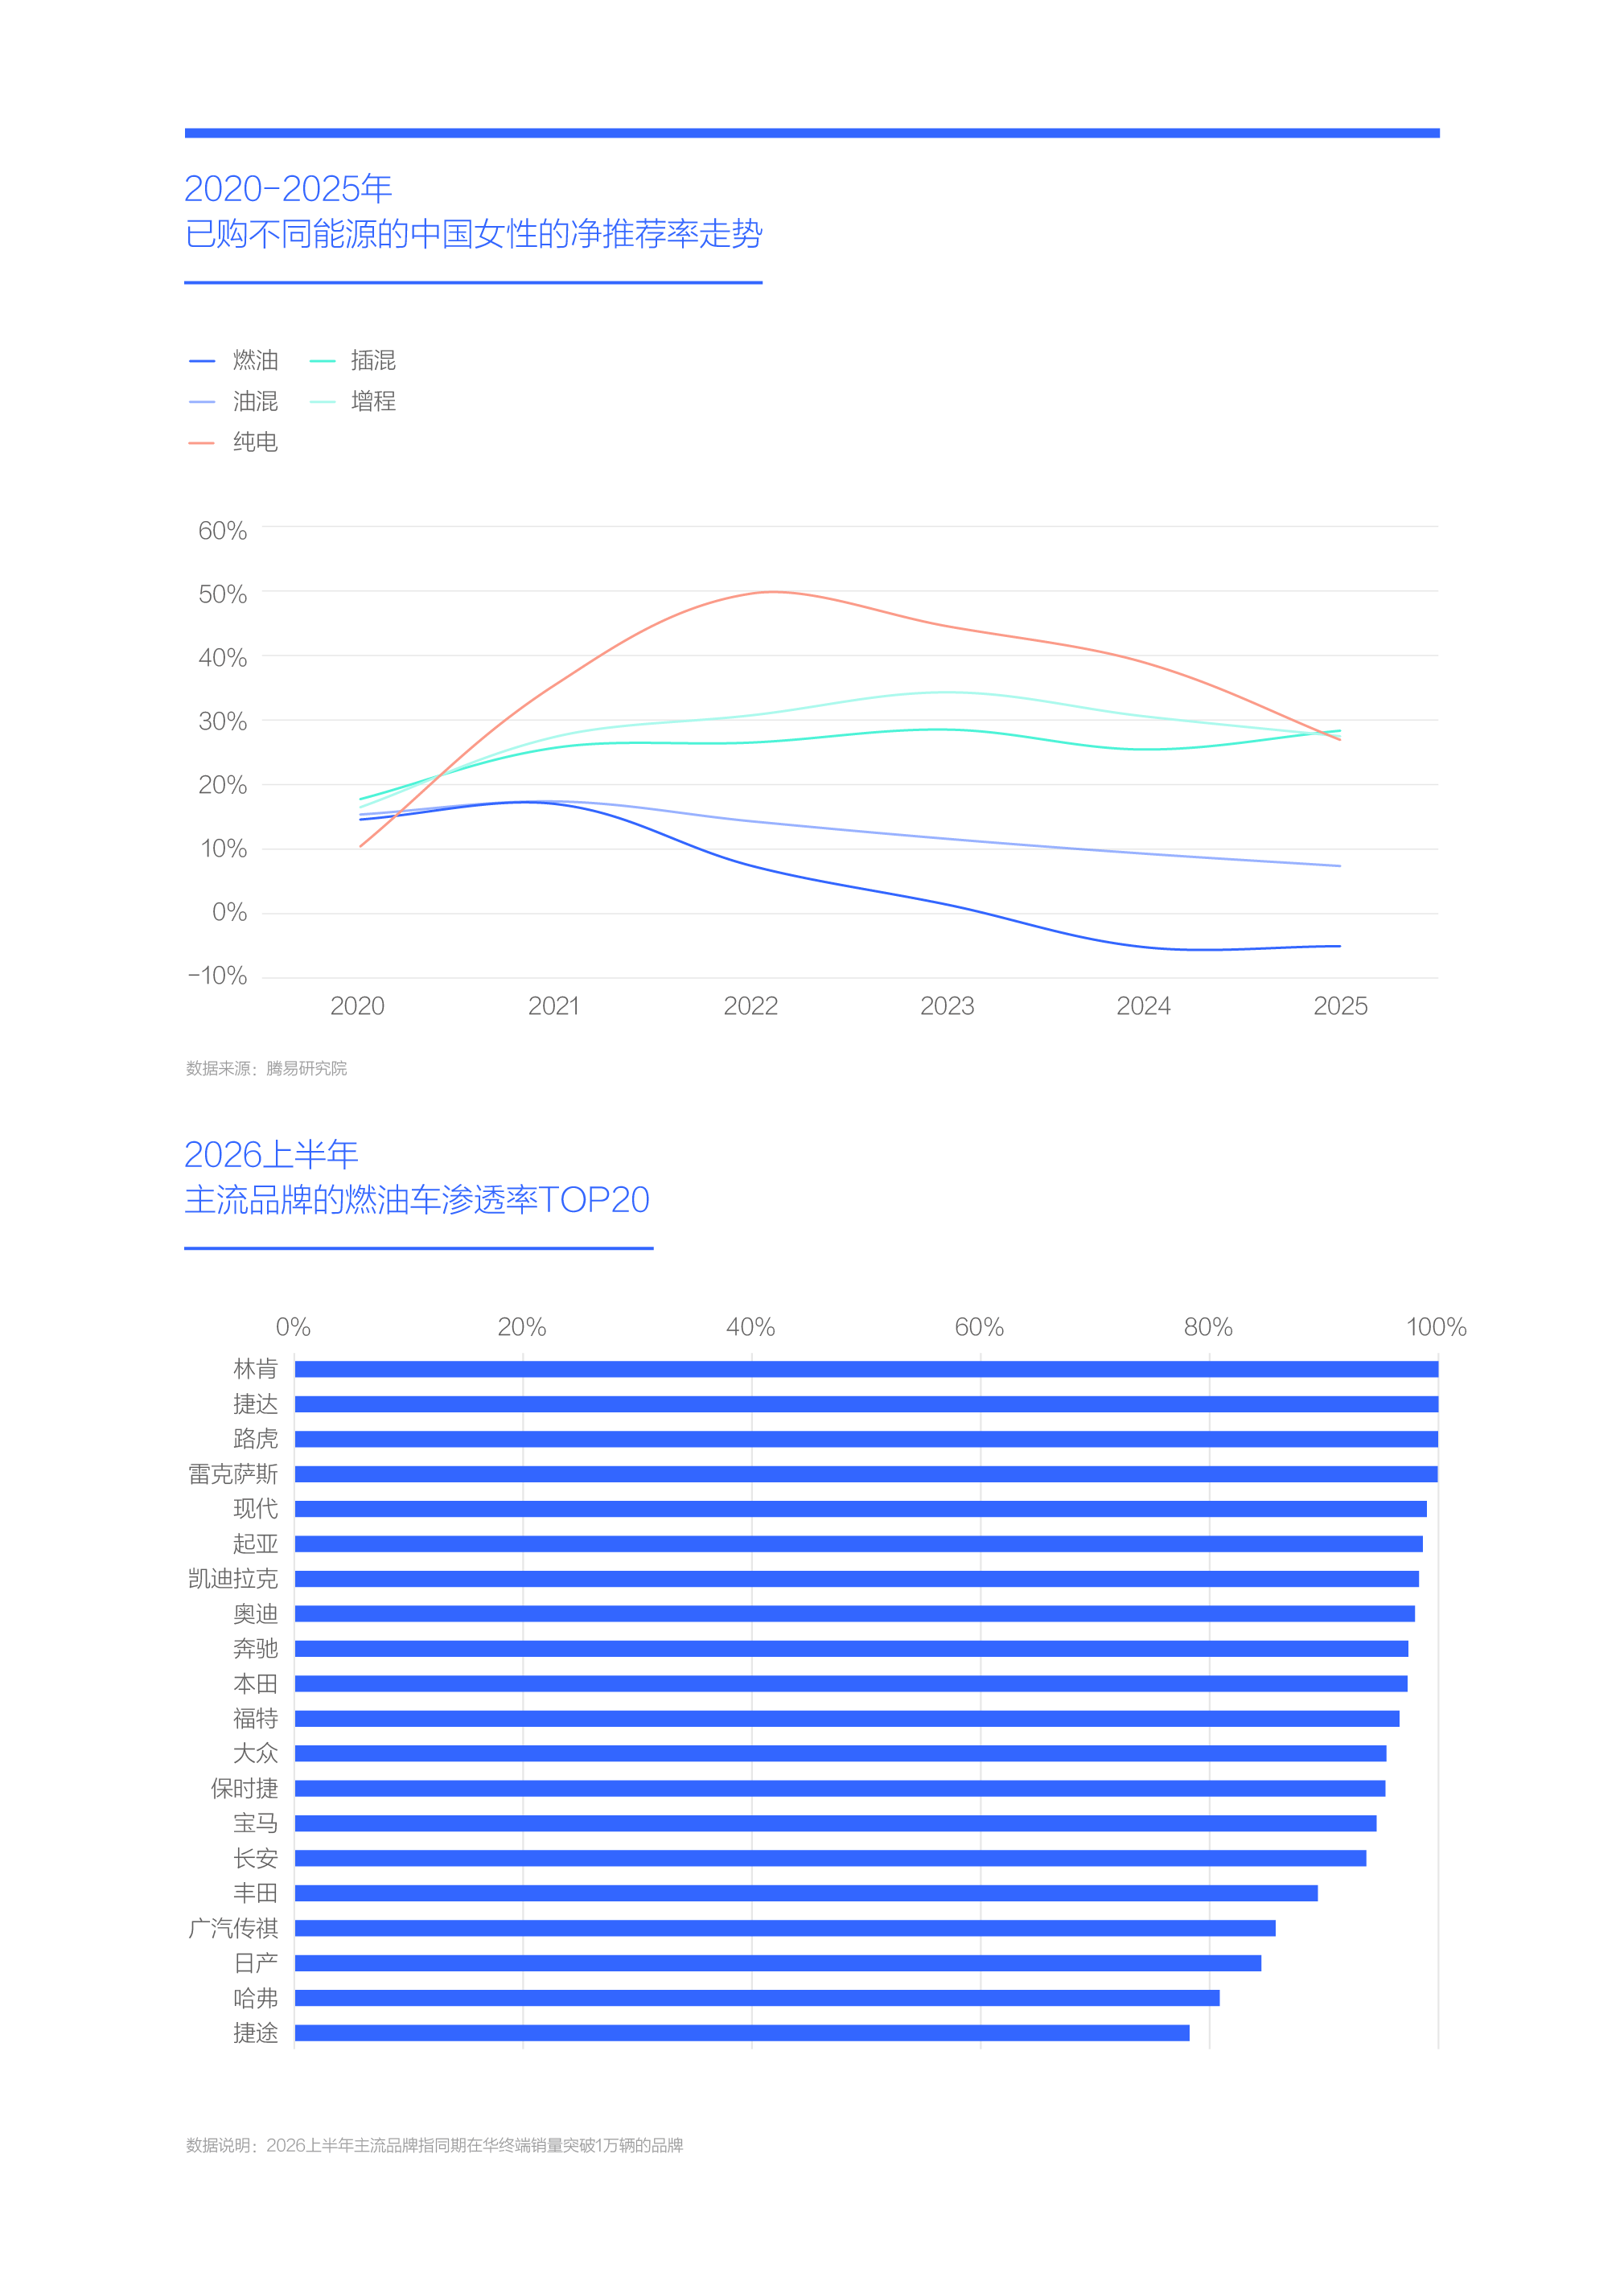
从能源形式看,燃油车女性的净推荐率下滑显著并垫底,十五五,制定与优化“女性战略”是主销燃油车的车企的新战略课题
十四五,中国燃油车市场快速崩盘,市占率由86%跌至47%,除自身技术更新滞后,与车企普遍缺失女性意识也有一定关系。从能源形式看,十四五,已购燃油车的中国女性的净推荐率下滑显著,由近17%大幅跌至-5%左右,是所有能源形式中净推荐率最低的,也是唯一负推荐的,即贬损占比高于推荐占比,说明中国女性越来越排斥燃油车。
十四五,女性之所以越来越排斥燃油车,与车企的“战略抉择”密切相关。十四五,为了抢占新能源先机,多数车企“主动”降低燃油车的战略权重,把核心资源纷纷转向新能源,如大众推出ID系列、奔驰推出EQ系列、吉利推出银河系列等,导致燃油车的造型、节能、智能等升级滞后,使得燃油车越来越不招中国女性的待见。原以为舍得燃油车就能套住新能源,但在车企纷纷“重仓”新能源之际,仅有特斯拉、比亚迪、五菱、小米等少数车企脱颖而出,因为相关车企的宏光MINIEV、海鸥、海豚、星愿、小鹏M03、Model 3、小米YU7等具体新能源产品,不仅颜值出众而且适合代步、上下班,充分满足了女性的购车诉求。那些原本缺失女性意识的车企,在转向新能源的道路中,如依旧缺失能迎合女性的新能源产品,同样会步履艰难。从女性角度审视大众ID系列、奔驰EQ系列、宝马i系列、丰田bZ系列、本田e:N系列等的成败得失,就简单多了。
2026上半年,林肯、路虎、雷克萨斯、凯迪拉克、奥迪、奔驰、保时捷、宝马等传统高端品牌,领衔中国车市主流品牌的燃油车渗透率排行,现代、起亚、本田、福特、大众、丰田、日产等主流海外品牌,与长安、哈弗、传祺等主流中国品牌,纷纷位列燃油车渗透率TOP20。十四五,在女性的销量贡献持续提升与燃油车净推荐率崩盘之际,上述燃油车渗透率TOP20的品牌几乎都遭遇了销量大幅下滑的严峻挑战,期间原本适合代步的POLO、飞度、威驰等燃油小车,纷纷被海鸥、海豚、五菱宏光MINIEV、星愿等小电动替代,适合中产女性上下班的奥迪A4L、奔驰C级、宝马3系等主流燃油车,纷纷遭遇Model 3、小米SU7、理想i6等主流新能源产品的蚕食。
2020-2021年,特斯拉国产Model 3和Model Y,并快速爆款,强势助推电动车发展,并拉升女性净推荐率。2023-2025年,随着电动车快速普及,已购纯电的中国女性净推荐率持续下滑,这更像理性回调。同期插混与增程的女性净推荐率相对稳定,维持30%上下的水平。十五五,积极发展新能源仍是广大车企捕捉女性机遇的关键举措,但要避免机械式理解“电气化、智能化将全面取代燃油车”等营销式趋势话术。随着中国女性的首轮换购潮渐入佳境,自驾游、露营等新购车诉求会加速由男性车市向女性车市渗透,该进程大概率会快速提升女性选购带发动机的大节能车的欲望。
那些仍坚守或主销燃油车的品牌,得积极思考如何更好吸引中国女性,甚至需要权衡是否有必要制定“女性战略”,如大众的高尔夫、凌渡、CC等能否进一步挖掘女性潜力,是否有必要推出“大众女性战略”。那些率先受益女性的新能源品牌,也得积极思考当下的受益是否偶然,以及如何持续受益女性车市。
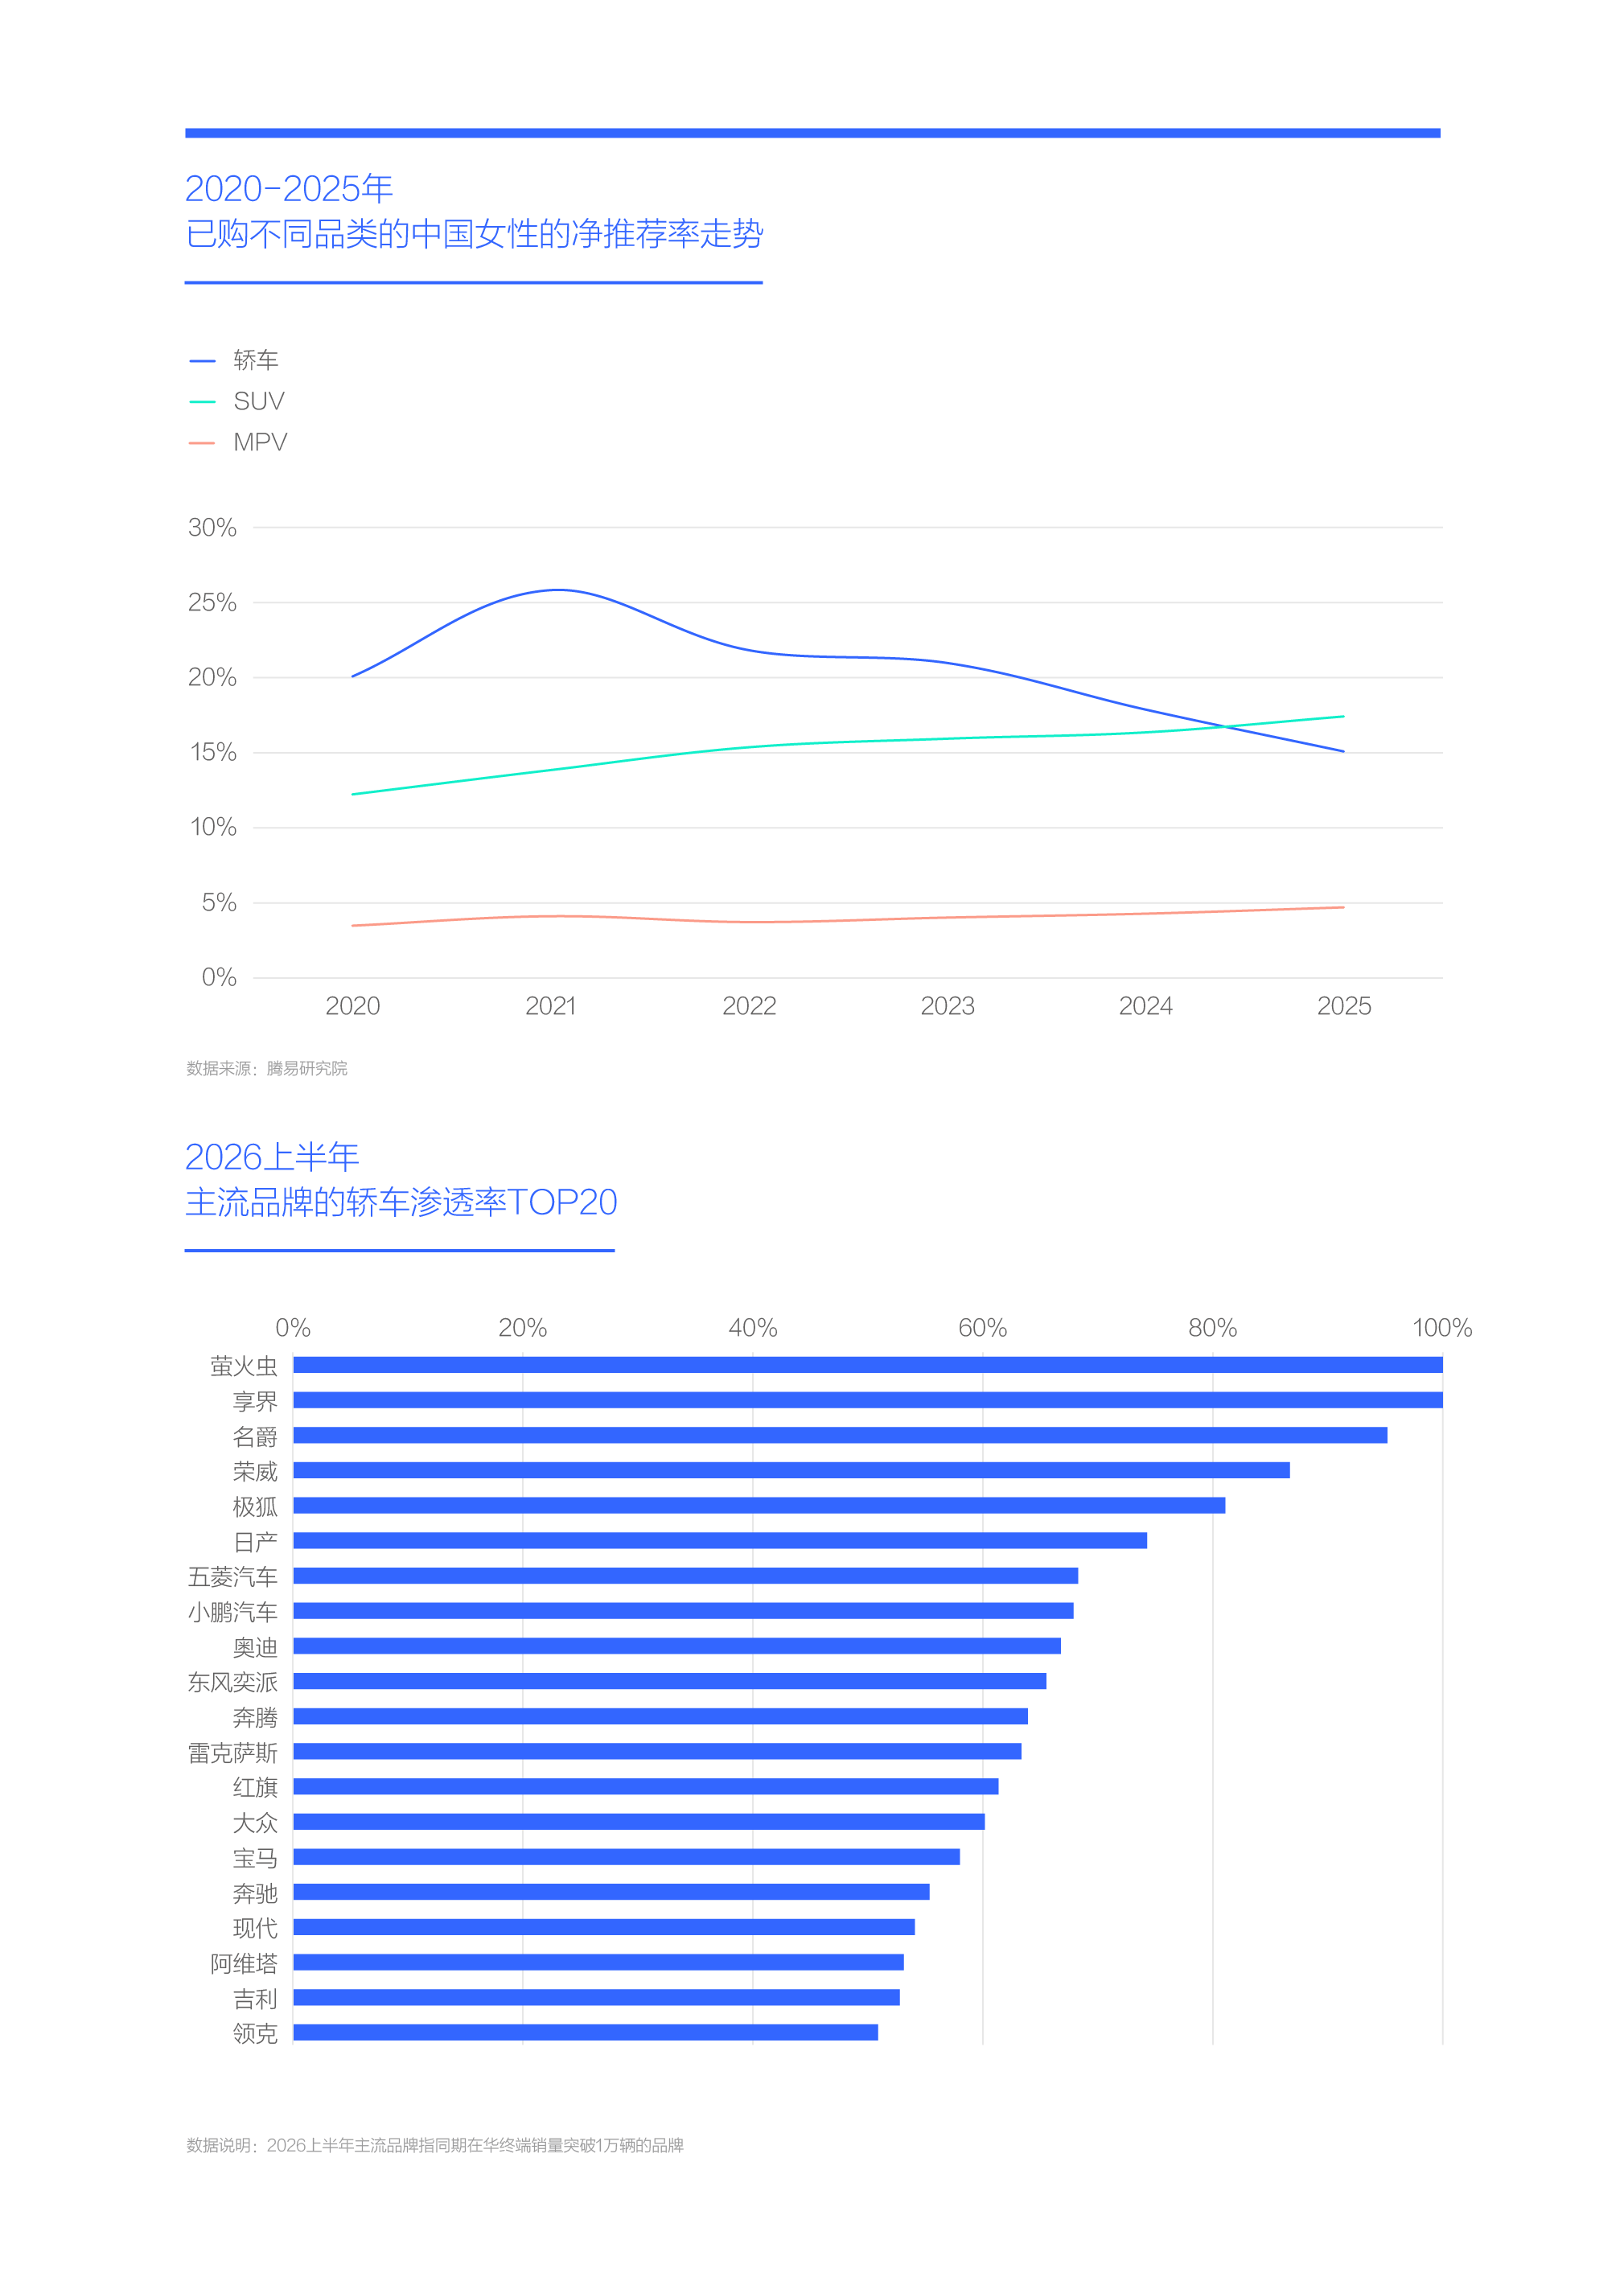
从产品品类看,轿车女性的净推荐率下滑显著并被SUV超越,十五五,制定与优化“女性战略”是主销轿车的车企的新战略课题
十二五至十三五(2011-2020年),轿车长期主导中国车市,广大车企纷纷制定轿车战略。
十四五,中国车市的轿车市占率被SUV超越,失去长期主导地位,2026上半年轿车竞争环境进一步恶化,市占率跌至40%,SUV则逼近55%,两者差距进一步扩大。轿车市场的举步维艰,与车企普遍缺失女性意识有一定关系。从品类看,十四五,已购轿车的中国女性的净推荐率下滑显著,由25.83%大幅跌至15.09%。同期SUV的女性净推荐率仍能强势增长,一举突破17%,并首次超越轿车,成为中国女性净推荐率最高的品类。即便MPV的女性净推荐率也有小幅增长,2025年逼近5%。
女性的轿车净推荐率大幅下滑并被SUV超越,一方面部分揭露了女性首轮换购潮的消费调性,另一方面,也部分暴露了相关车企的轿车战略已滞后于女性车市的演变节奏,面对女性机遇,朗逸、速腾、轩逸等传统轿车越来越力不从心。
2026上半年,萤火虫、享界、名爵引领中国车市主流品牌的轿车渗透率排行榜,其中名爵基于电动代步车MG4,快速摆脱困境,类似的品牌还有极狐、五菱等,部分说明电动化与吸引女性是主销轿车的品牌实现突围的关键举措。日产、大众、现代等传统主流品牌,和奥迪、雷克萨斯、宝马、奔驰等传统高端品牌,仍以轿车销售为主,且新能源进程滞后。十五五,那些主销轿车的品牌应积极制定与优化“女性战略”,并适时加速SUV进程,那些主销SUV的品牌,最好也要有女性意识,从而更好捕捉女性换购等新机遇。
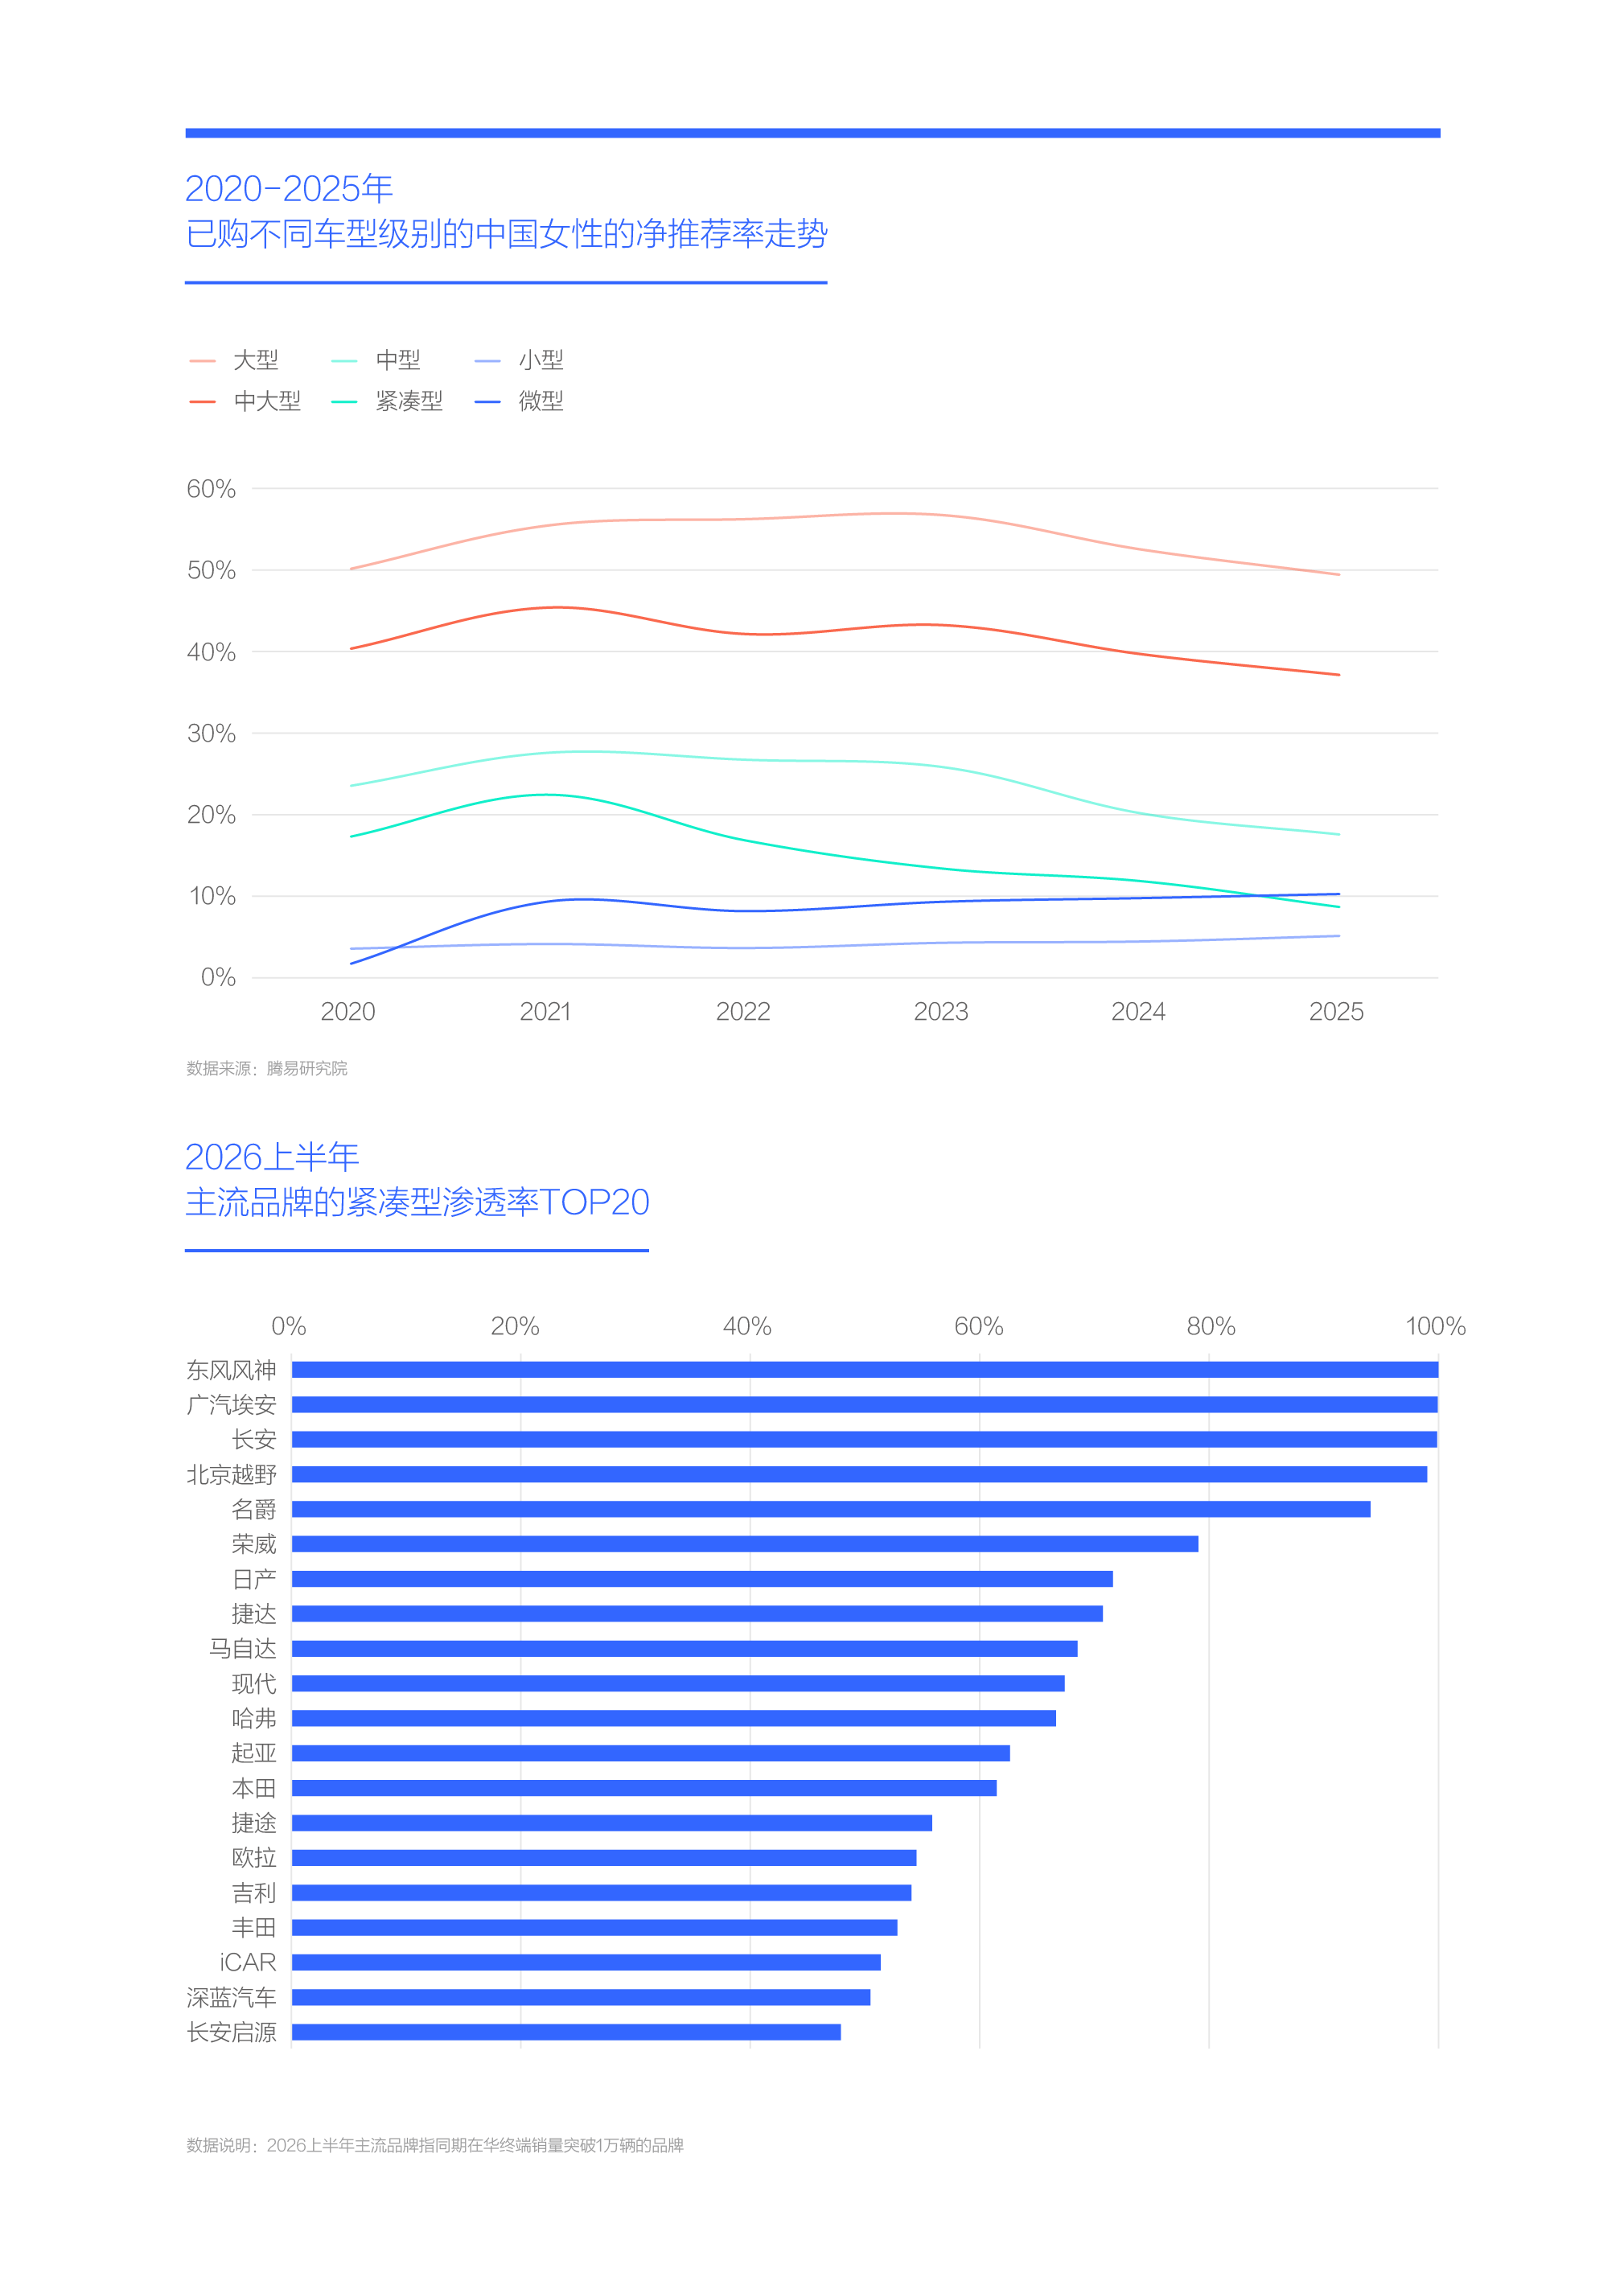
从产品级别看,紧凑型女性的净推荐率下滑显著,十五五,制定与优化“女性战略”是主销紧凑型的车企的新战略课题
十二五至十三五(2011-2020年),紧凑型长期主导中国车市,广大车企纷纷围绕紧凑型布局产品。
十四五,中国紧凑型车市举步维艰,市占率由53%跌至37%,2026上半年雪上加霜,进一步跌至35%,这与车企普遍缺失女性意识有一定关系。从产品级别看,虽然已购微型与小型的中国女性的净推荐率长期处于低位,但呈现小幅增长走势,前者突破5%,后者突破10%。虽然中型、中大型和大型的女性净推荐率同样下滑,但仍高于大盘,后两者甚至高达百分之四五十。车企最需警惕的当属紧凑型,女性净推荐率由20%多跌破10%,不仅低于女性净推荐率整体水平,且被微型超越。
女性紧凑型净推荐率大幅下滑的原因比较多:一是紧凑型的燃油车占比高,二是紧凑型的整体设计相对传统,三是紧凑型在增换购时代有点别扭,代步不如微小型,家用不如中型及以上级别……
已购紧凑型的中国女性的净推荐率大幅下滑,部分暴露了相关车企的紧凑型布局已滞后于女性车市的演变节奏。2026上半年,风神、埃安、长安等不少中国品牌的销量主要来自紧凑型产品,日产、马自达、现代、起亚、本田、丰田等不少海外品牌的销量,也主要来自紧凑型产品。十四五,随着女性销量占比的快速提升,上述多数品牌都是举步维艰。十五五,如上述品牌的产品布局仍聚焦紧凑型,应积极强化“女性战略”,如转战其它级别,也得突出女性意识。那些主销微小型和中型及以上的品牌,最好也要有女性意识,从而更好捕捉女性机遇。
从品牌类别看,入门与普通品牌的女性净推荐率下滑显著,十五五,制定与优化“女性战略”是入门与普通品牌的新战略课题
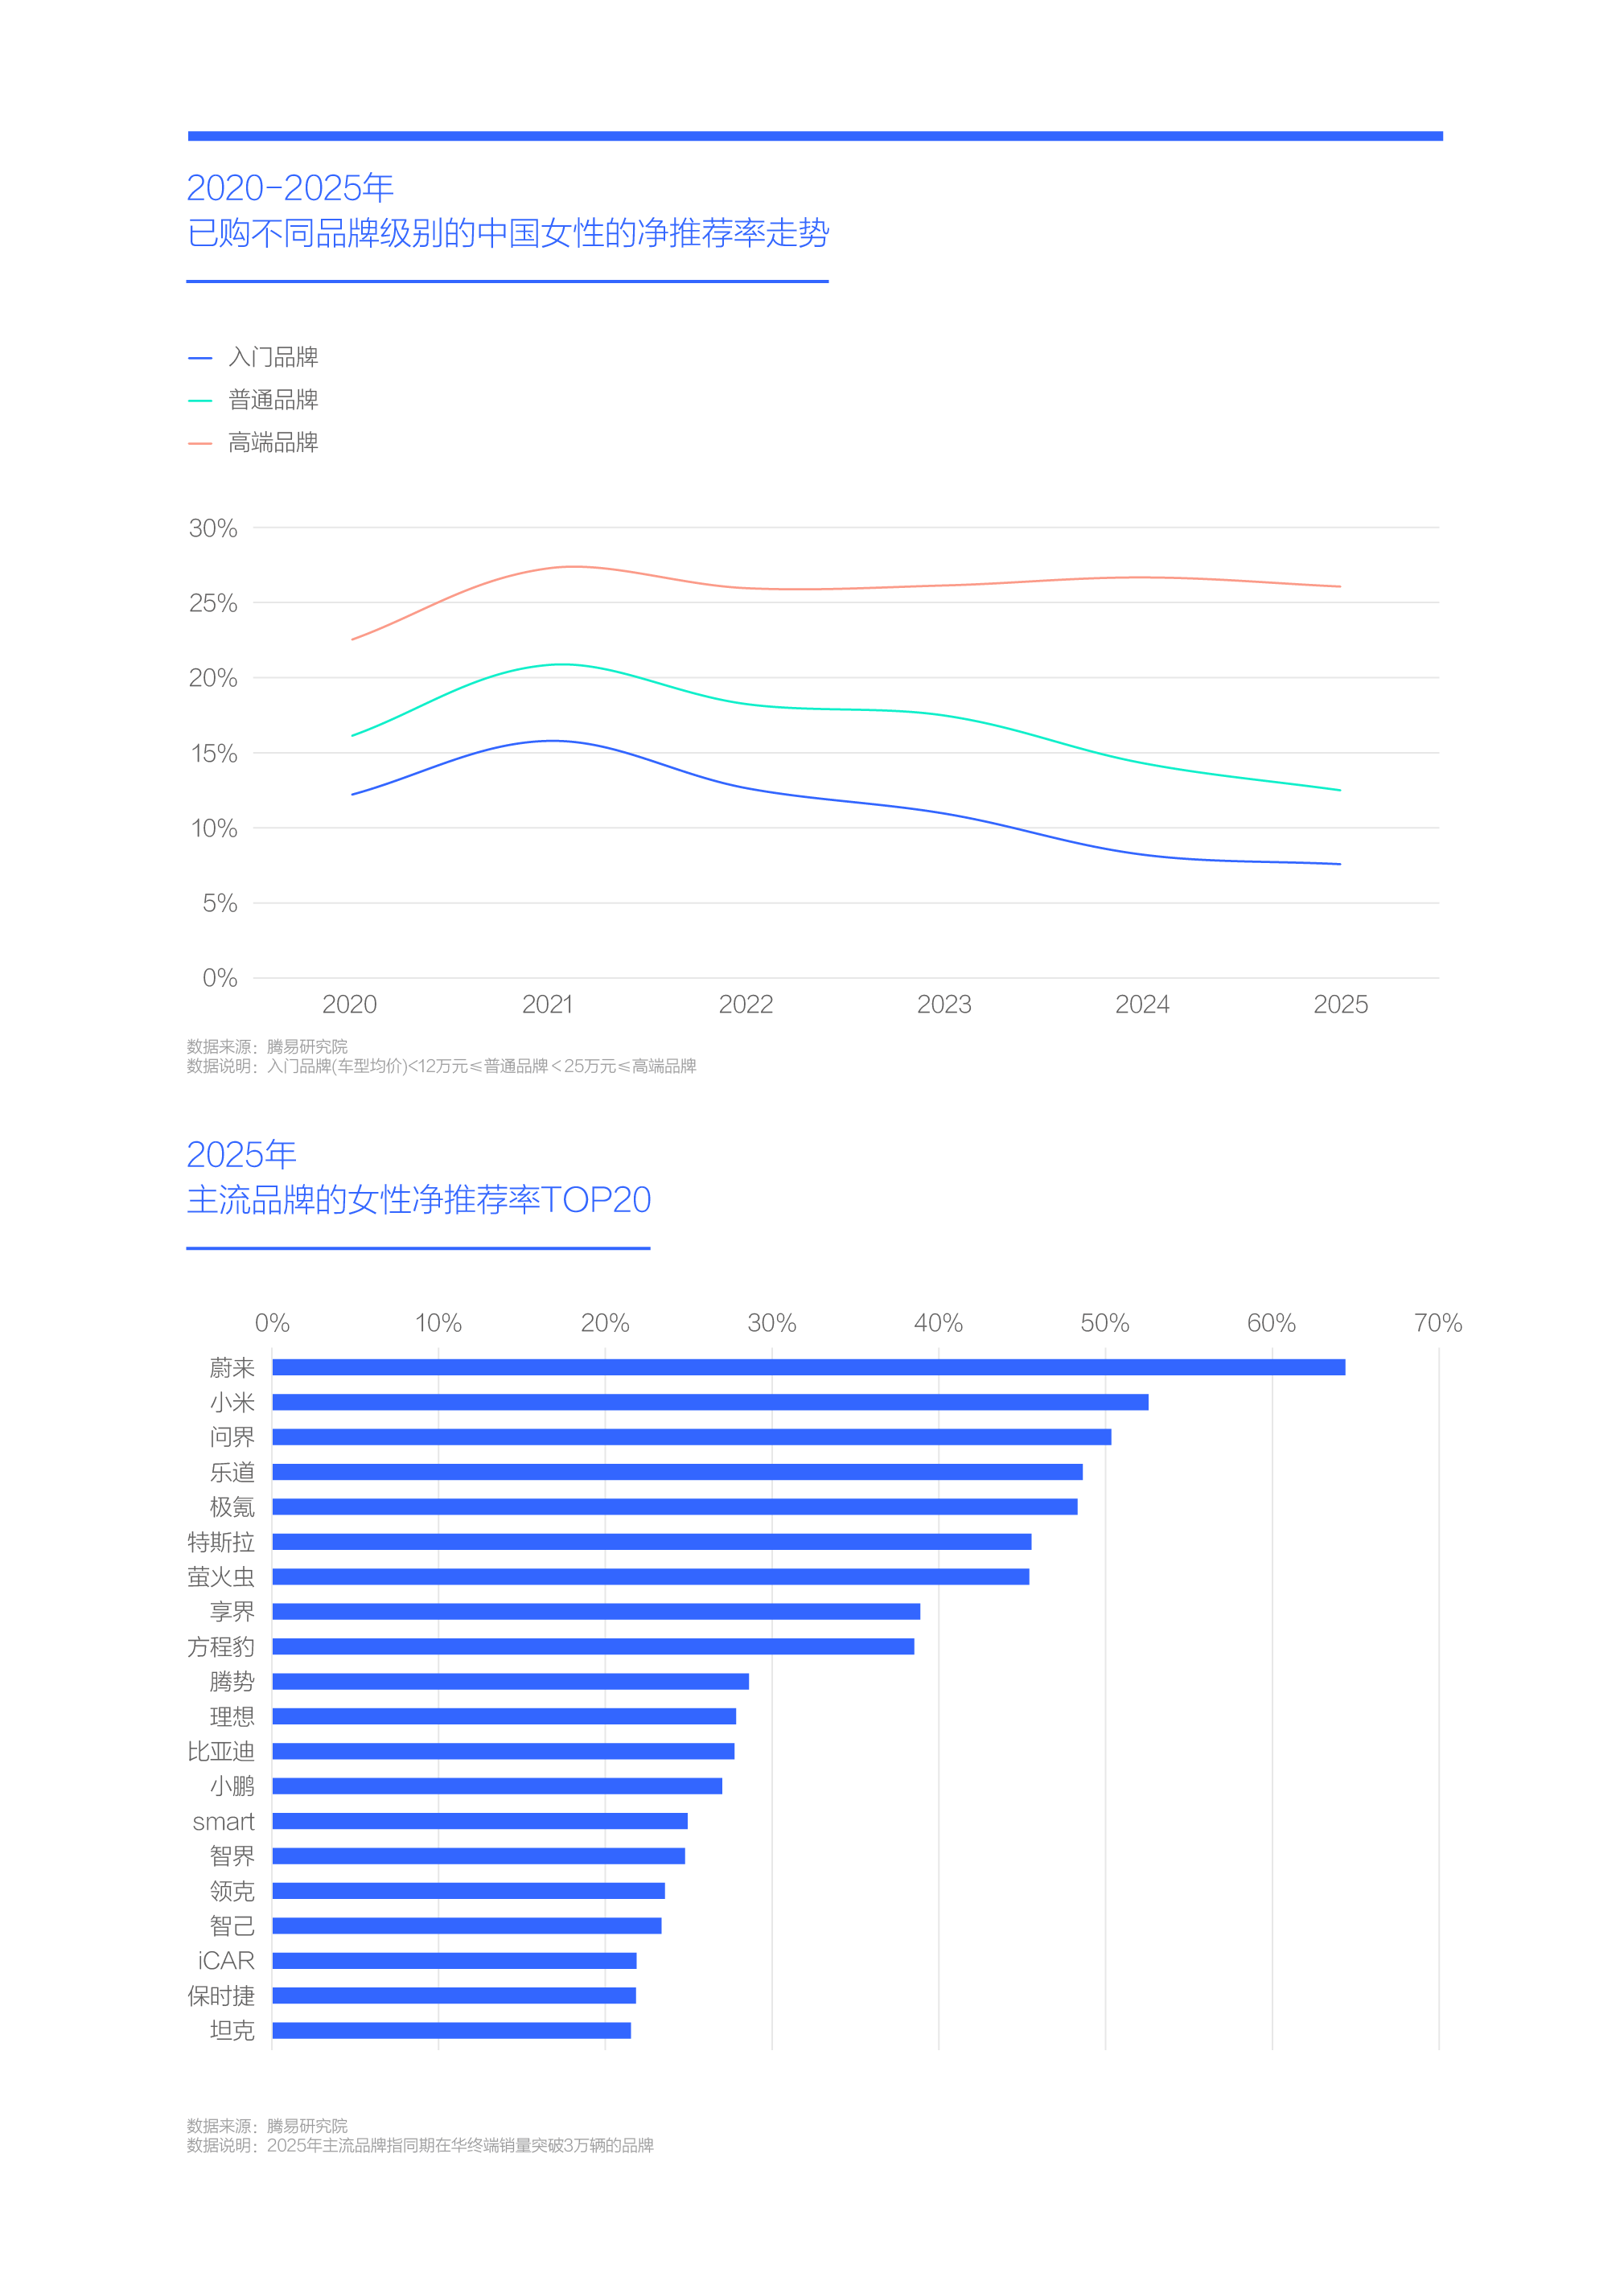
十四五,虽然奥迪、奔驰、宝马等传统高端品牌举步维艰,但涌现了特斯拉、理想、问界、小米、蔚来等一大堆新锐高端品牌,助推高端品牌的总销量由不足400万辆突破500万辆。入门与普通品牌的市场表现相对艰难,不仅大盘没有增长,且涌现出比亚迪等生力军,强势挤占了多数竞品的生存空间。入门与普通品牌的艰难,与相关车企普遍缺失女性意识有一定关系。从品牌级别看,十四五,已购入门与普通品牌的中国女性的净推荐率,均呈现大幅下滑走势,前者由15.79%跌至7.58%,后者由20.85%跌至12.50%,唯有高端品牌的净推荐率维持25%上下的高位,美中不足的是,高端品牌的女性净推荐率也没有呈现上升走势。
2025年,蔚来、小米与问界三大新锐高端品牌,引领女性净推荐率排行榜。蔚来以64.37%位居榜首,领先优势显著,乐道与萤火虫也位居前列,部分说明蔚来的换电、服务等体系建设,更好迎合了女性的购车诉求。新能源品牌全面主导了女性净推荐率TOP20,进一步说明新能源是捕捉女性机遇的关键产品,或者说,车企想发展新能源,尤其是电动车,女性是关键突破口。
高端品牌净推荐率之所以高,有一定的客观因素,其品牌力、产品力、服务力相对更突出,有利于提升女性净推荐率,但这不是万能的,如奥迪、奔驰、宝马等传统高端品牌,不仅品牌力很突出,而且非常注重女性用户,甚至也制定了“女性战略”(2015年奔驰发布“She‘s Mercedes”),理论上有利于提升女性净推荐率,但实际上都不高,并呈现大幅下滑走势。虽然特斯拉、小米、蔚来等新锐高端品牌,没有深厚的品牌力沉积,但新产品、新服务等照样能强势提升它们的女性净推荐率,并助力新锐高端品牌主导2025年中国女性净推荐率排行。虽然入门与普通品牌的女性净推荐率低有一定的客观因素,但这不是挡箭牌,主要原因在“女性意识”和“女性战略”缺失。
十五五,入门与普通品牌应积极制定与优化“女性战略”,努力跟上女性车市的演变节奏。那些基于宏光MINIEV、星愿、海豚、海鸥等产品,率先受益女性机遇的五菱、比亚迪、吉利等品牌,也得积极思考女性车市的新趋势,警惕“刻舟求剑”,避免被“女性浪潮”拍死在沙滩上。
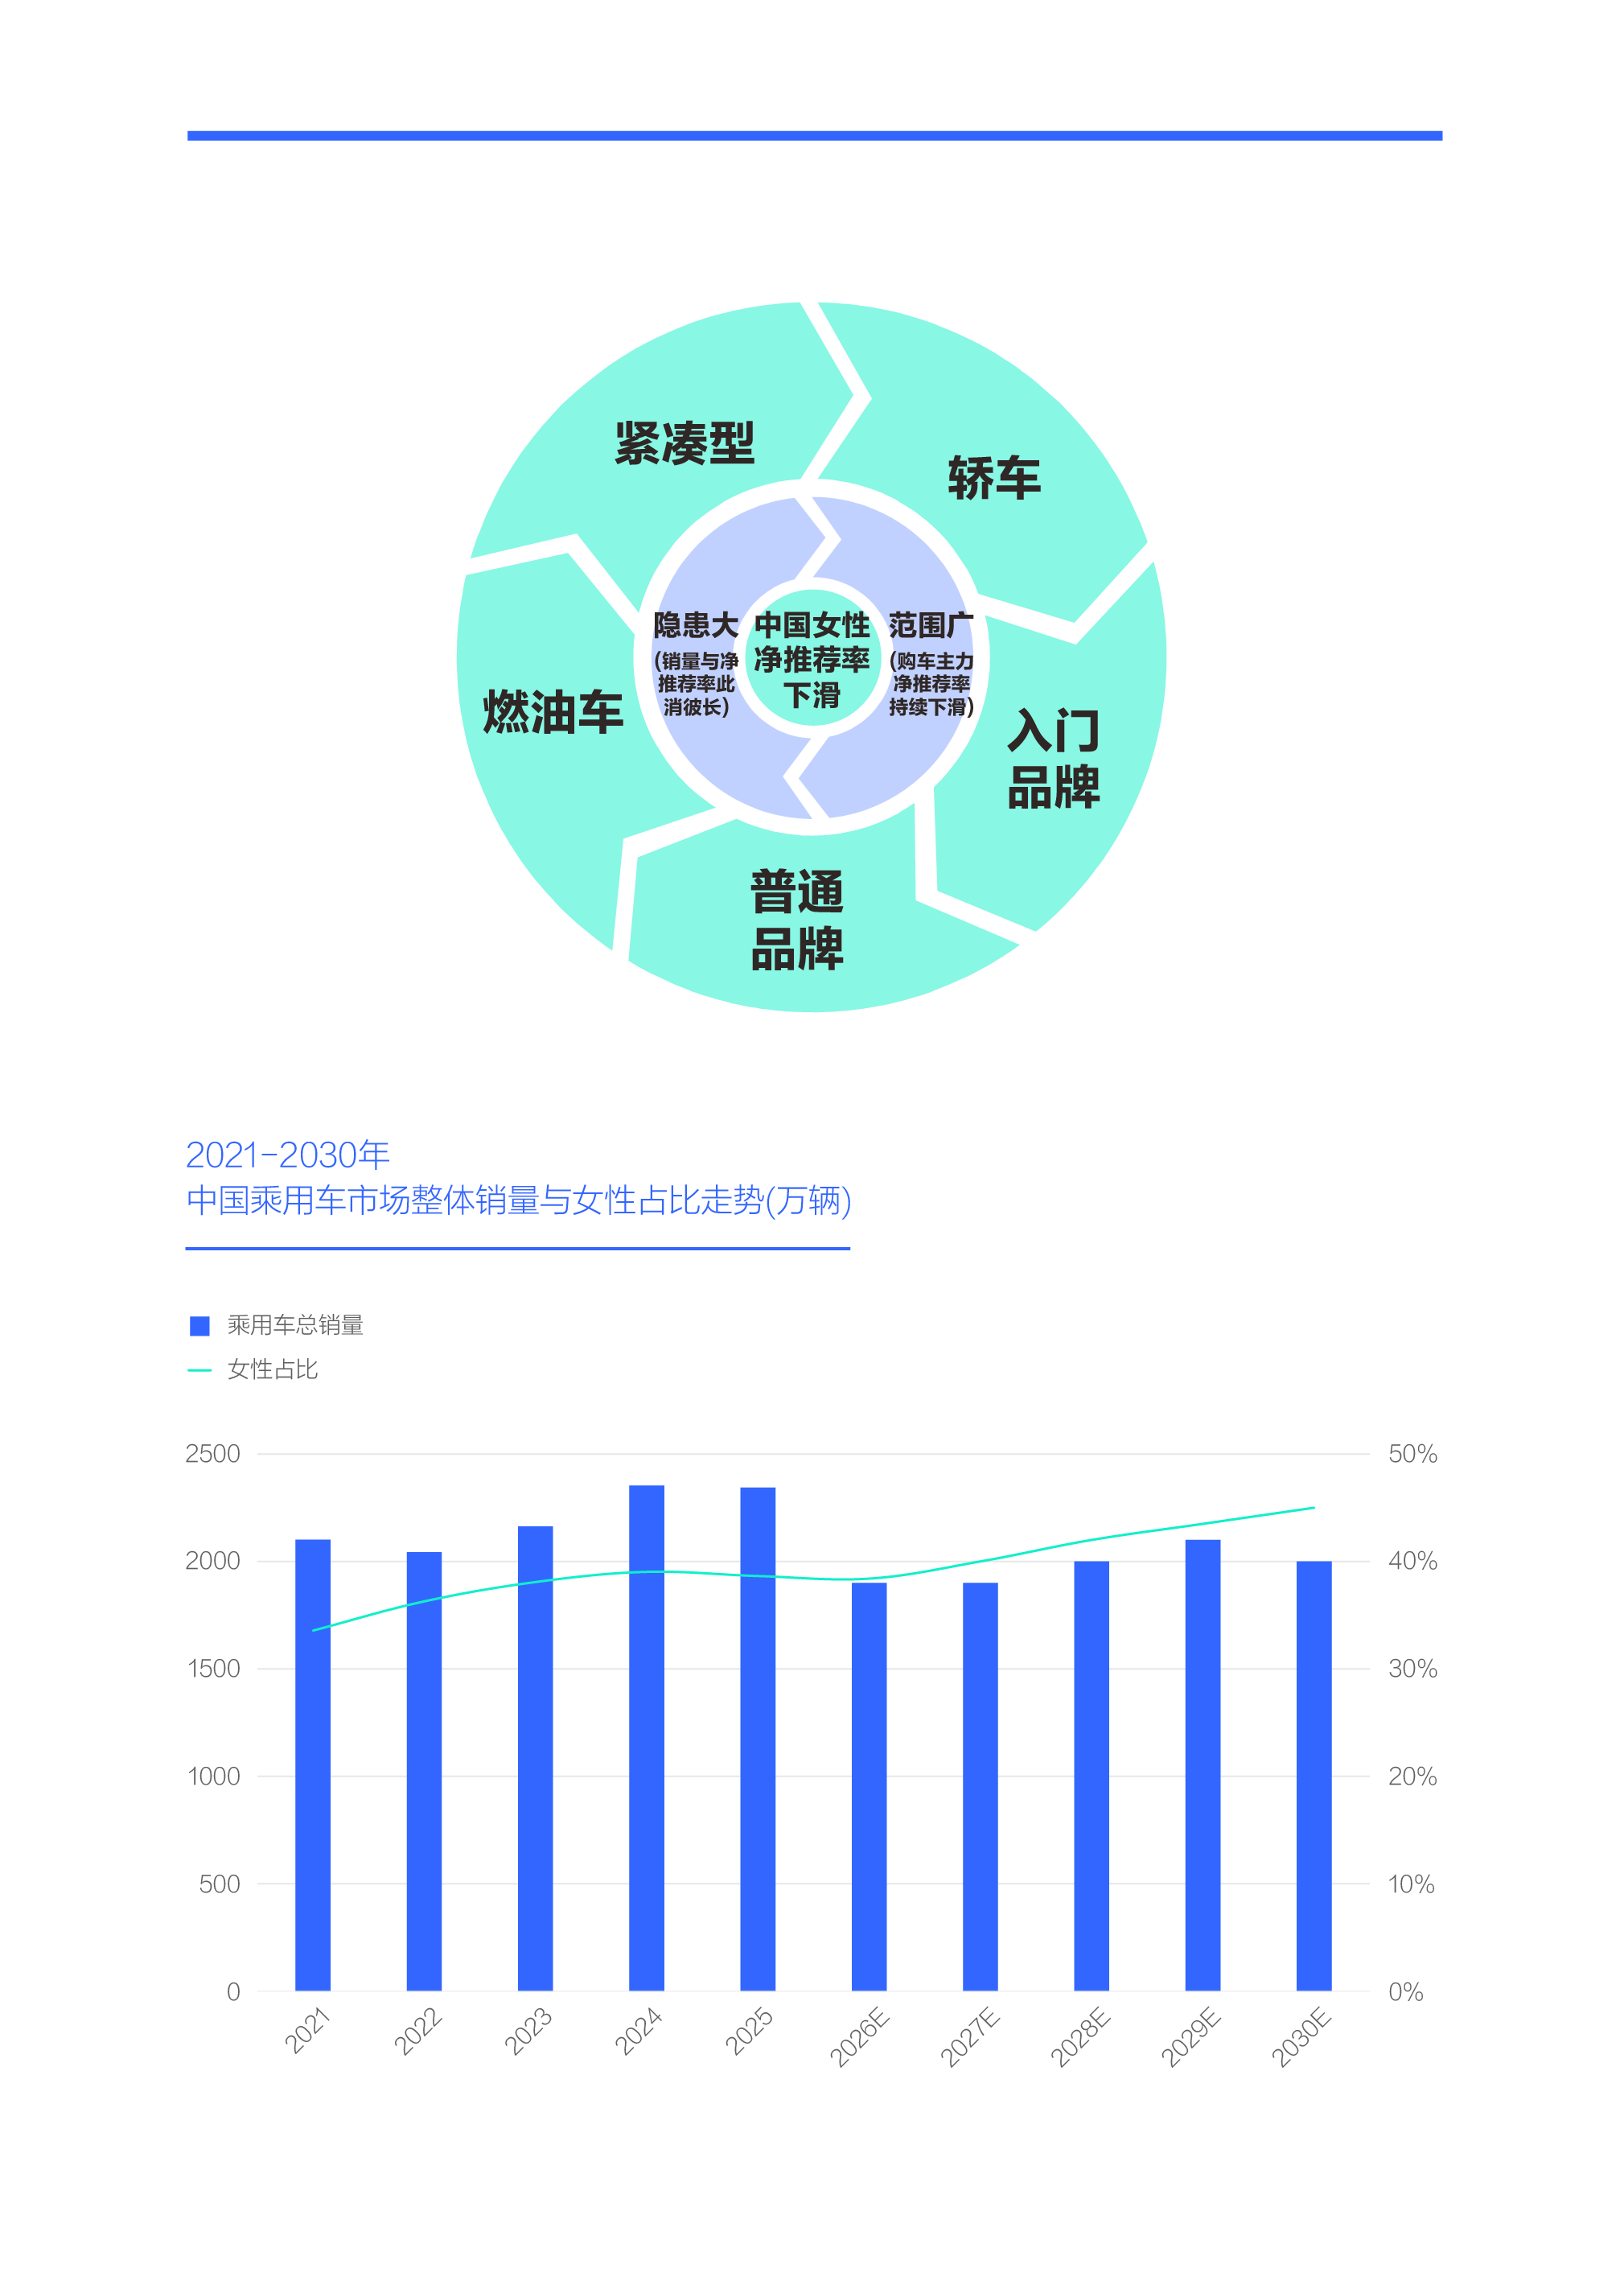
十五五,暗流涌动的女性车市有望被重塑,并成为中国车市的新核心战场,制定与优化“女性战略”将成为广大车企的新核心课题
十四五,不少细分车市的中国女性净推荐率纷纷“崩盘”:已购燃油车的中国女性的净推荐率由近17%大幅跌至-5%左右,是所有能源形式中净推荐率最低的,也是唯一负推荐的;已购轿车的中国女性的净推荐率由25.83%大幅跌至15.09%,且首次被SUV超越;已购紧凑型的中国女性净推荐率由20%多跌破10%,且被微型超越;已购入门与普通品牌的中国女性的净推荐率,均呈现大幅下滑走势,前者由15.79%跌至7.58%,后者由20.85%跌至12.50%,均低于女性整体水平……
燃油车、轿车、紧凑型、入门品牌和普通品牌等细分车市的女性净推荐率的纷纷“崩盘”,说明相关车企制定与优化“女性战略”的进程,滞后于女性车市的演变节奏。
十四五,随着女性净推荐率的“崩盘”,上述细分车市的主导地位纷纷遭遇严峻挑战:燃油车份额由90%多快速跌破50%,失去长期主导地位;轿车份额被SUV超越,失去长期主导地位,2026上半年竞争环境进一步恶化,市占率跌至40%,SUV逼近55%,两者差距进一步扩大;紧凑型份额由53%跌至37%,2026上半年雪上加霜,进一步跌至35%;入门与普通品牌份额由80%多跌至76%……十五五,如女性净推荐率持续下滑,上述细分车市或遭遇更大挑战。
十四五,女性对中国车市的销量贡献逼近40%,十五五,女性贡献有望挑战45%,期间暗流涌动的女性车市有望被重塑,并成为中国车市的新核心战场,那些主销燃油车、轿车、紧凑型等的车企,制定与优化“女性战略”迫在眉睫,如向其它细分车市拓展,也需要强化女性意识。那些主销非燃油车、非轿车、非紧凑型等的车企,同样需要强化女性意识,便于捷足先登。
女性净推荐率快速聚焦产品,十五五,换购潮将持续提升女性购车成熟度,车企觊觎“女性机遇”唯有“敬畏女性”
十四五,虽然中国女性的销量贡献大幅提升,但净推荐率大幅下滑,并首次低于男性,这给蓬勃发展的女性车市埋下巨大隐患,也给广大车企提出了明确忠告。
从家庭收入看,购车主力的中产与工薪女性的净推荐率双双下滑,说明净推荐率下滑对女性车市潜在隐患的涉及面较广。从用户年龄看,购车主力的青年与中年女性的净推荐率双双下滑,同样说明净推荐率下滑对女性车市潜在隐患的涉及面较广。收入与年龄两大角度,暴露了女性车市的隐患不是个别车企的隐患,而是行业性的隐患。
销量贡献与净推荐率的此消彼长,说明多数车企制定与优化“女性战略”的进程,已滞后于中国女性车市的演变节奏。
从能源形式看,已购燃油车的中国女性的净推荐率下滑显著并垫底;从产品品类看,已购轿车的中国女性的净推荐率下滑显著并被SUV超越;从产品级别看,已购紧凑型中国女性的净推荐率下滑显著;从品牌类别看,已购入门与普通品牌女性的净推荐率下滑显著……十五五,主销上述产品的车企应积极制定与优化“女性战略”。
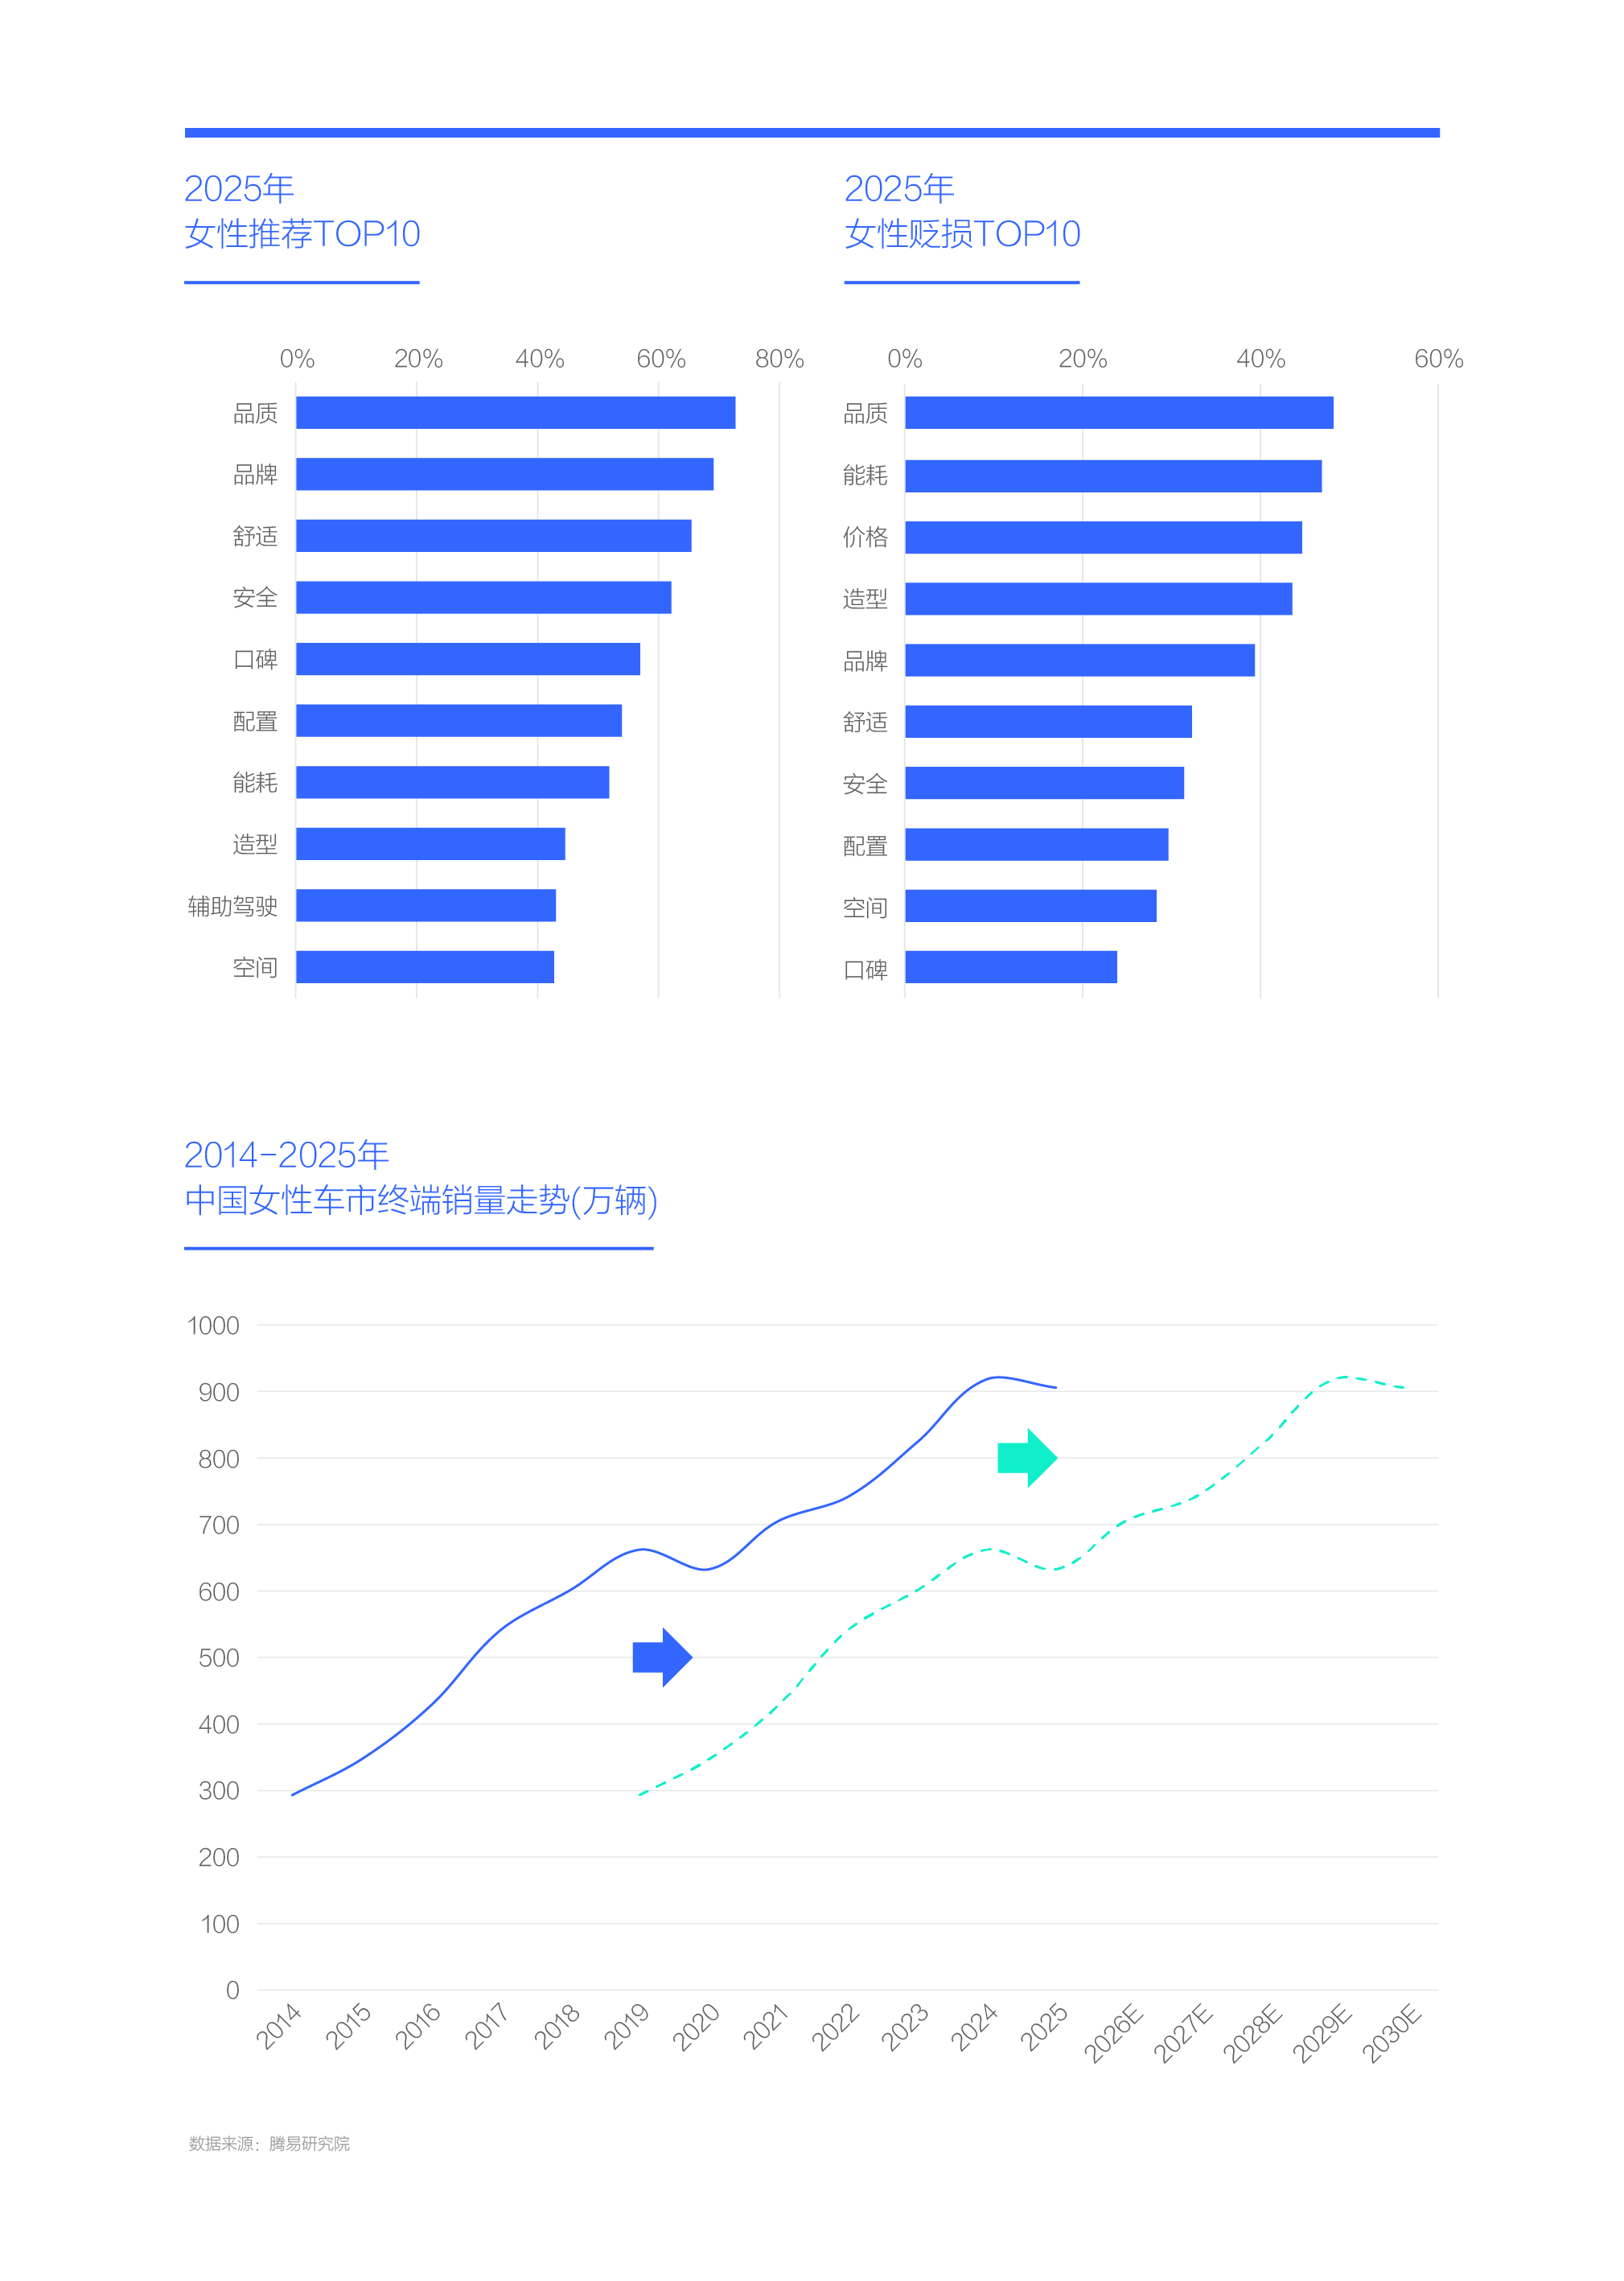
虽然车企制定与优化“女性战略”迫在眉睫,但要警惕“刻舟求剑”。在中国车市的传统观念中,认为女性不太懂车,更关注外观、品牌等,但实际情况正在发生变化,2025年无论是女性推荐排行,还是贬损排行,首要因素都是产品,不再是品牌,贬损TOP3分别为品质、能耗和价格,都是非常理性的购车要素。十五五,中国女性车市将全面迎来换购潮,中国女性购车用户只会更加理性与成熟。女性购车用户的进化速度会更快,如车企依旧按照“女性不太懂车,只关注外观、品牌”等传统观念“捕捉”女性机遇,很有可能会竹篮打水一场空。
十五五,暗流涌动的女性车市有望被重塑,并成为中国车市的新核心战场,车企觊觎“女性机遇”唯有“敬畏女性”。那些已受益女性机遇的车企,不应将行业机遇等同于自身实力。
截至2026年三季度,多数车企仍将净推荐率等关键指标,局限于“转介绍”之短期营销指标。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”