
东莞银行、南海农商行还要被拎出敲打多少次,6次中止、次次恢复

因IPO申请文件中记录的财务资料已过有效期,需要补充提交,已在深交所排队多年的东莞银行、广东南海农商银行IPO审核状态第六次由“已受理”变更为“中止”。
这再度引发外界关注,如部分媒体《六次“卡壳”皆因财务资料过期,东莞银行、南海农商行IPO长跑再度停滞》、《东莞银行、南海农商行IPO再中止!股权、股本面临新变数》,部分自媒体的用词则苛刻得多,如《东莞银行IPO再陷“中止”,18年长跑,为何仍跨不过A股门槛?》、《三年来第五次折戟!两家银行A股IPO再陷“中止”》。
事实上,东莞银行、南海农商银行IPO审核状态六次变更为中止均为程序性问题,是例行的财务资料更新,却频频被市场过度解读。
六次中止,全部落在3月末和9月末
把六次中止的时点排开,事情的性质其实一目了然。
深交所官网显示,两家银行本次的状态变更发生在9月30日。往前数,2024年3月、2024年9月、2025年3月、2025年9月、2026年3月,两家银行都因同一原因被中止过审核,加上本次共六次,全部落在3月末与9月末这两个窗口。
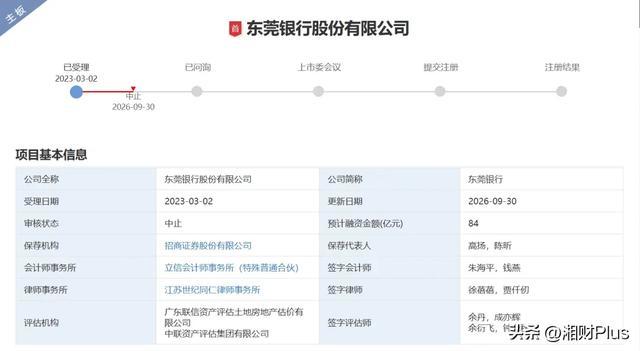
△东莞银行IPO审核情况。
这不是巧合,是规则算出来的。招股说明书引用的财务报表有效期六个月,特殊情况下可延长,但至多不超过三个月,业内称之为“6+3”。以上一年度末数据申报的,财务资料在次年6月30日到期,最长可延展至9月30日;以上半年末数据申报的,则到当年12月31日、最长延至次年3月31日。到期而审核未完成,交易所即中止,企业补交新一期财报后恢复。两家银行六次被中止,六次都踩在有效期届满的节点上。
规则对“中止”与“终止”的区分同样清楚。《首次公开发行股票注册管理办法》第三十条列举的中止情形中,第五项为“发行人注册申请文件中记载的财务资料已过有效期,需要补充提交”,该条同时写明情形消失后发行人可提交恢复申请;该办法第三十一条列举的终止情形中,第八项为“发行人注册申请文件中记载的财务资料已过有效期且逾期三个月未更新”。同一个起因,按期补交只是暂停,逾期三个月不补才是终结。两家银行次次按期更新、次次恢复,从未触碰终止的任何一项。
2026年6月26日,东莞银行更新材料后恢复“已受理”,6月29日南海农商银行跟进,距本次中止只隔了三个月。
这不是两家银行独有的状态。据财联社统计,2026年9月30日当天,上交所便有58家IPO企业审核状态集中变更为“中止(财报更新)”,原因与两家银行完全相同;截至当日,沪深北三家交易所处于中止状态的IPO企业共177家。
中止写成折戟,恢复却从不成为新闻
部分媒体的标题点明了原因,“皆因财务资料过期”,已属相对克制的写法;真正放大误差的,是那些只留下情绪、丢掉原因的表述。
△东莞银行。
第一步是给时间加感叹号。18年长跑、排队多年,时长被反复换算成年份,数字本身就成了重量。
第二步是换上战役的词。折戟、屡败屡战、跨不过门槛、卡壳、停滞,这些词描述的是战局,不是审核流程。一份需要换页的财务报表,被写成了一场败仗。
第三步是用一个反问收尾。“为何仍跨不过A股门槛”这个问句,预设了槛外必有隐情,把一道程序问题引向对经营的猜疑。
三步之外还有一个更安静的动作,让“中止”单独出现。六次中止,对应着至少五次恢复,恢复却几乎从不成其为新闻。2026年6月两家银行先后恢复“已受理”,未见几家报道;三个月后同样的两家被中止,标题里就多了“长跑”和“折戟”。中止有戏剧性,恢复没有,于是公众记住的只有中止。
△南海农商银行。
部分文章把“中止”与两家银行近期的经营数据并列,冠以“业绩与资本‘双杀’”,称“财务资料过期只是表象”;也有专家称,两家银行反复中止“表面是程序性疏漏,实则反映出跨主体协同机制和财务数据治理存在结构性短板”,建议把财报更新、底稿核对纳入周期性管理。
这些说法都绕开了同一个前提,向交易所提交资料之外,两家银行均按照监管规定公开披露了定期报告,从未断档,因此银行自身的信息披露并不存在过期一说。财务资料到期是每一家申报企业都会碰上的固定时间表,与一家银行的不良率、股东结构并无因果关系。“疏漏”一词本身也用得不对,它指该做而没做,两家银行每一次都按期补交了新一期财报,一次“漏”都没有,换表是照章办事,不是失职。
把日历读成过错,再顺势记到治理账上,读者收到的就不再是“该换一页报表了”,而是“这家银行出了状况”。
银行的信息披露,本就不靠一条状态记录来体现
湘财Plus曾向深交所建言,银行类IPO企业因财务资料例行更新导致的反复中止与恢复,易被市场误读为企业经营或合规风险,造成不必要的舆情伤害,干扰了企业上市进程。建言还提到,银行作为强监管金融机构,已按《商业银行信息披露办法》等要求定期公开披露季度、年度财报,财务数据具备高度透明性。
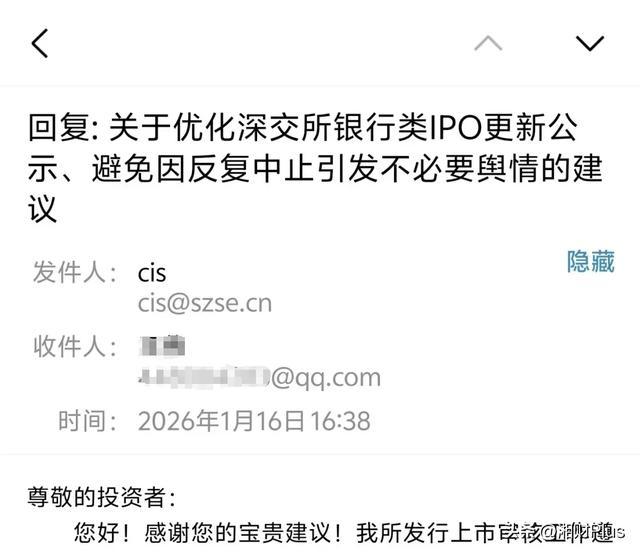
△深圳证券交易所投资者服务部回复湘财Plus。
问题不在于关注,而在于关联。财务资料更新是申报过程中几乎唯一会周期性触发状态变动的环节,把它与经营压力、合规风险并排放置,读者很容易得出“这家银行出了问题”的结论。银行对声誉高度敏感,这类误读需要额外投入公关成本,也会影响投资者信心,干扰上市筹备节奏。
既然财务数据本就定期公开,市场并不缺少了解一家银行经营状况的正规渠道,也就不需要通过一条“中止”的状态记录去猜。
对照之下,上交所的公示实践提供了另一种可能。湘财Plus在建议信中提出,可参考上交所对IPO财务资料更新的公示方式,简化未实质审核项目的中止公示、合并程序性状态变动记录,让市场聚焦于企业核心信息,而不是反复被“中止-恢复”的流程性调整牵动情绪。
2026年1月16日,深交所投资者服务部回复了这份建议,称将认真研究,并在严格遵守《首次公开发行股票注册管理办法》《深圳证券交易所股票发行上市审核规则(2024年修订)》等规定的基础上,持续优化相关工作。
A股银行的排队名单,只剩5家
两家银行被反复“中止”的另一面,是A股银行上市的整体节奏。自2022年1月兰州银行登陆深交所主板,A股市场已超过1700天没有迎来新的上市银行。
目前沪深交易所的IPO审核名单里,只剩5家中小银行。上交所主板3家,湖州银行处于“已问询”,湖北银行、昆山农商银行均为“已受理”;深交所主板2家,就是东莞银行和南海农商银行,状态均为“中止”。辅导备案一端还有约15家银行在排队,包括北京农商银行、成都农商银行、汉口银行、温州银行、桂林银行等,尚未递交招股书。
主动撤回的名单则更长,2022年以来,厦门农商银行、药都农商银行、海安农商银行、马鞍山农商银行、广州银行、顺德农商银行先后退出。
在这样的背景下,一份财务资料到期带来的状态变动,实在不该成为判断一家银行成色的依据。
统筹/新湘财 撰文/湘财Plus