胜宏科技增长亮眼,低调发展背后潜力值得关注

你见过一家公司,账上突然多了11000%的现金吗?这不是理财神话,而是PCB行业在AI时代的真实写照。当所有人都盯着算力芯片时,支撑芯片的“骨架”PCB,正悄悄上演一场残酷的登顶之战。
AI引发的不仅是算力需求,更是整个电子硬件的结构性爆发。全球AI服务器PCB市场预计2027年突破200亿美元,头部企业资本开支疯狂翻倍。但这场混战,砸钱就能赢吗?
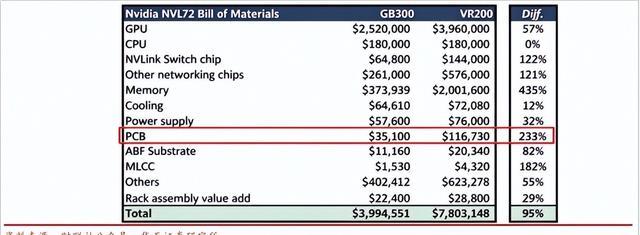
传统服务器PCB只是简单连接,而AI服务器承载GPU和高速存储,需要高速、低损耗的数据传输。比如NVL72机柜,它的PCB价值量比上一代提升了233%。行业逻辑彻底变了,从“出货量越多越好”变成了“结构越复杂越值钱”。
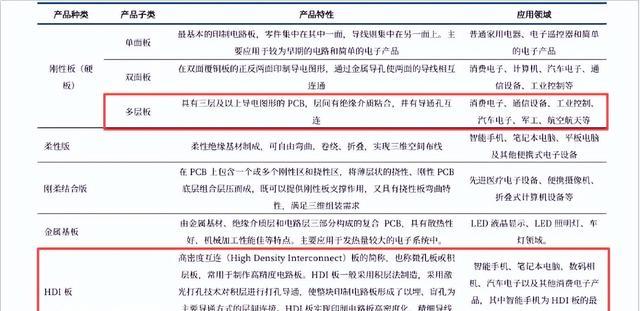
技术路径也出现分化。一是高多层板,AI服务器背板能做到50到120层;二是高阶HDI,胜宏科技半年内攻克了14阶36层HDI工艺,多数同行还没摸到门槛。每一层、每一阶,难度都是指数级增长。
你肯定会好奇,为什么新玩家砸几十亿也追不上?因为有三道铁门拦路。
第一道是客户认证壁垒。服务器厂商的认证周期超过18个月,一旦通过,转换成本极高。胜宏科技从英伟达的普通供应商,升级到Tier1核心伙伴,花了数年时间。新玩家没有这种积累,只能在外围捡残羹冷炙。
第二道是设备壁垒。核心设备激光钻孔机,现在交期从10个月拉长到两年,甚至排到2028年。有钱也买不到机器。头部企业能优先排产,还能拿更低的价格,成本优势越拉越大。
第三道是良率壁垒。高阶PCB的原材料很贵,良率低于70%就是亏钱。而良率提升靠的是几百万片数据的“投喂”和工艺磨合,新玩家就算买到设备,也玩不转这个火候。
胜宏科技是怎么杀出重围的?它做了三件狠事。
第一,精准卡位客户。它深度绑定英伟达、AMD、英特尔、特斯拉,不仅是供应商,还是技术联合研发伙伴。2025年上半年,它按AI及高性能计算PCB营收计,以13.8%的份额拿到全球第一。
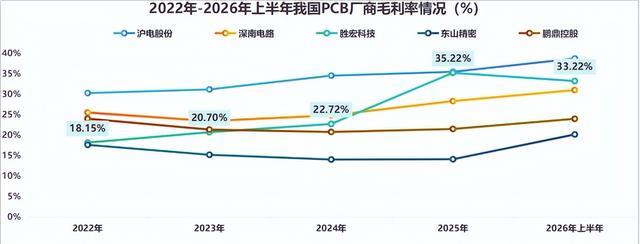
第二,工艺持续突破。它具备100层以上高多层板制造能力,全球首批量产6阶24层HDI,还攻克了36层14阶工艺。2025年公司营收192.92亿元,同比增长79.8%,但PCB销售面积反而下降了2.72%。这说明增长完全来自产品结构升级,不是靠薄利多销。毛利率达到33.22%,在同行里非常出色。
第三,资本杠杆加速。它在香港上市募资超200亿元,被有些人误读为“套现理财”。实际上,这笔钱全部用于扩产100层以上AI服务器PCB产线、高阶HDI产线、采购核心设备。这根本不是囤现金,而是为下一波技术竞赛准备弹药。
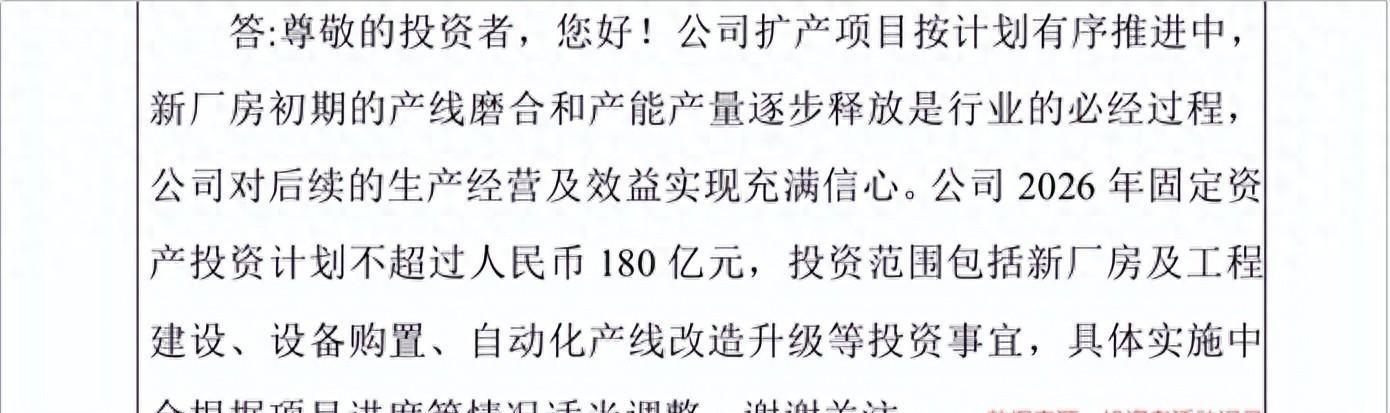
但风险也明摆着。客户太集中,过于依赖英伟达,未来如果技术路径变到先进封装基板,可能面临冲击。同时,年资本开支180亿是双刃剑,扩张带来的折旧压力迟早会反映在利润上。
说到底,胜宏科技的成功不是侥幸,而是卡位价值的胜利。在AI这场算力竞赛里,比技术迭代更重要的,是预见未来、敢于投入、深耕生态的能力。它的故事,正是这个时代的缩影。