
瘦西湖文旅通过聆讯:一张“船票”撑起超八成收入,护城河也是围墙

继印象大红袍于2025年12月登陆港交所之后,又一地方景区类文旅企业有望登陆港股市场。
据港交所最新披露,江苏瘦西湖文化旅游股份有限公司(以下称“瘦西湖文旅”)已通过主板上市聆讯,独家保荐人为光大证券国际。此前7月,该公司已获中国证监会境外发行上市备案通知书,拟发行不超过5147.36万股境外上市普通股。
若顺利挂牌,这家由扬州市政府实控的水上游览龙头将成为港股又一家景区类文旅上市公司。从新三板挂牌到港交所通过聆讯,瘦西湖文旅这条路走了九年多。
然而,聆讯通过只是第一步。在文旅企业港股上市已有破发案例的背景下,瘦西湖文旅真正的考验,才刚刚开始。
超九年上市长跑
2006年8月,为更好地展示大运河的文化遗产并支持扬州市旅游业发展,扬州市政府决定设立扬州市古运河旅游有限责任公司,主营瘦西湖风景区水上游船观光业务,注册资本200万元——这也就是瘦西湖文旅的前身。成立之初,瘦西湖管理处持股85%,扬州瘦西湖旅行社有限责任公司、扬州市名城建设有限公司、扬州市旅游发展有限责任公司三家国企各持5%。
2016年4月,完成股份制改造的瘦西湖文旅正式更名。次年5月9日,瘦西湖文旅在新三板挂牌。8年后的2025年9月26日,瘦西湖文旅首次向港交所递交上市申请书。然而,这次递表最终以失效告终。2026年3月底,公司二度递表,直至此次通过聆讯。
值得注意的是,赴港上市之前,瘦西湖文旅引入了外部投资者。2023年8月,江苏省大运河(扬州)文化旅游发展基金以每股10.21元、总价约2856万元认购公司10%股份。目前,公司前两大股东为扬州瘦西湖旅游发展集团和扬州全域旅游有限公司,分别持股65.24%和24.75%,实际控制人为扬州市政府。
拥有稀缺资产,盈利能力略有承压
从目前披露的财务状况来看,瘦西湖文旅的盈利能力在文旅行业中处于较好水平,但也面临增长压力。
数据显示,2023年至2025年,公司收入分别为1.09亿元、1.11亿元和1.41亿元,年复合增长率约13.8%;同期利润分别为4643万元、4288万元和5199万元。进入2026年,公司上半年实现收入8322.7万元,同比下降约1.5%;毛利率63.9%,较上年同期微升;但净利率为44.2%,较上年同期的45.9%有所下降,净利润同比下降约5.2%,盈利能力略有承压。
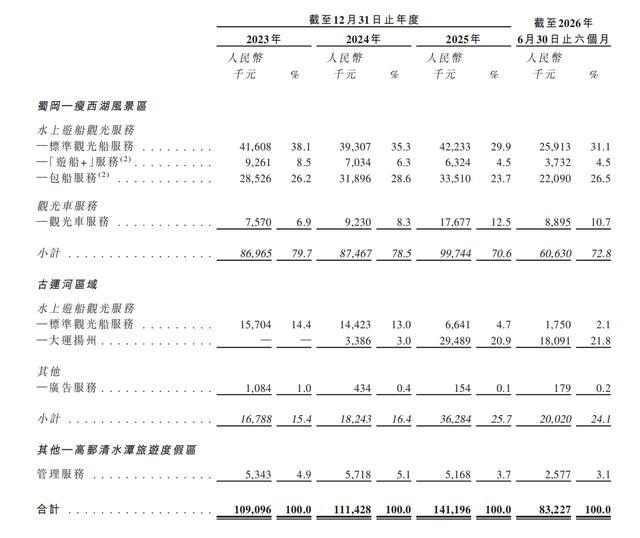
图/瘦西湖文旅聆讯后资料集截图
撑起这份业绩成绩单的背后,是一张相当稀缺的资产牌照。资料显示,瘦西湖文旅所掌握的业务资源中,运营的水上游船观光业务享有蜀冈—瘦西湖风景名胜区20年独家水上游船观光运营权,期限从2015年9月至2035年9月;在古运河区域,公司目前是唯一运营商,运营权无明确届满日期。
目前,瘦西湖文旅共有231艘船,包括36艘摇橹船、121艘自驾船和74艘主题船,旅游高峰期每日最大承载量约3.7万人。根据弗若斯特沙利文数据,2025年,该公司在江苏省水上游览服务市场的船票销售额中排名第二,约占18.5%的市场份额;但在全国水上游览市场,公司排名第十,份额约1.2%。
换句话说,瘦西湖文旅是一家在极度细分的市场里做到了区域头部,但在全国范围内体量有限的公司。这个定位本身不构成问题——问题在于,这一定位所隐含的结构性风险,能否在上市后的估值中被合理定价。
超八成收入靠船票,护城河也是围墙
水上游船观光业务是瘦西湖文旅的绝对支柱。2023年至2025年及2026年上半年,该板块收入占比分别为87.2%、86.2%、83.7%和86.0%,整体维持在八成以上。公司在聆讯后资料集中也坦言,大部分收入来源于船票销售,单一收入来源存在潜在风险。
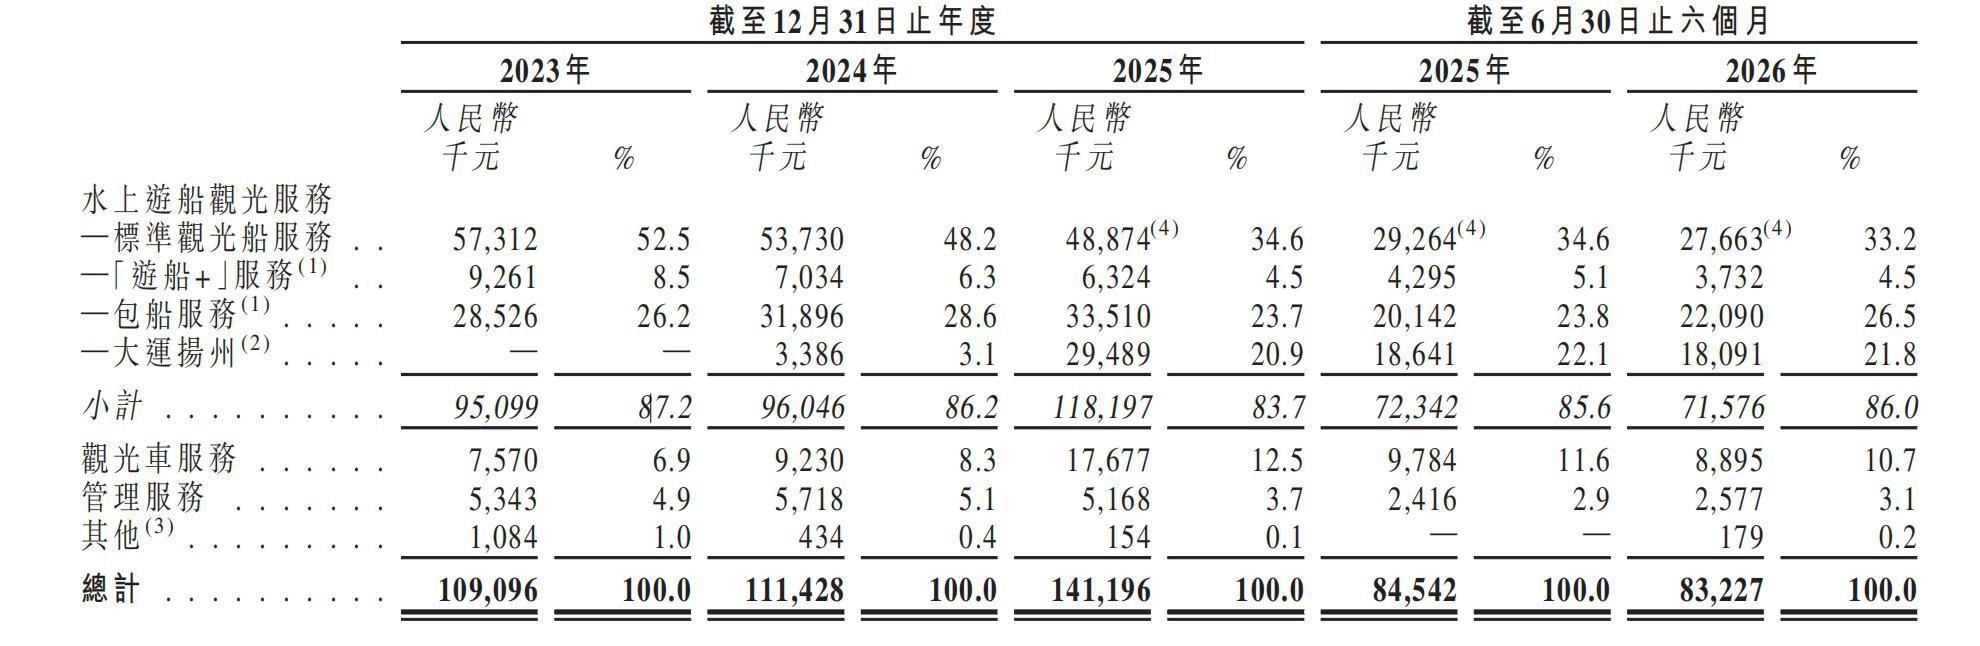
瘦西湖文旅也尝试过破局。2024年10月,该公司推出的“大运扬州”行进式游船演艺,整合灯光和数字科技。2025年上半年,该业务录得营收1864.1万元,占公司总收入的22.1%。另外,公司还推出“游船+餐饮”“游船+企业”等增值服务。数据显示,2024年,该部分业务所在的增值船服务收入占总营收的34.9%。
看似破局有所成就,但细看之下,“大运扬州”本质仍是“坐船看演出”,增值服务也依附于游船场景,并未从根本上改变公司收入对“卖船票”这一核心的依赖。
对瘦西湖文旅而言,比业务单一更深层的约束,是地域集中。瘦西湖文旅的全部核心资产——瘦西湖水域、古运河水域及观光车线路——均位于扬州市境内。这固然构筑了一道清晰的护城河:截至目前,瘦西湖文旅是扬州唯一的水上游船观光持牌运营商。但护城河同时也是“围墙”,公司业绩高度受制于景区客流量和区域旅游市场的波动。
瘦西湖文旅聆讯后资料集在将地域集中列为风险因素时指出,公司极易受到区域经济波动、不利天气条件以及地方性法规政策变化的直接影响。旅游业的季节性特征进一步放大了这一风险:受“烟花三月下扬州”的文化影响,加上五一、国庆、春节等主要节日及暑假、春假等学校假期,瘦西湖的客流高峰通常集中在春季(3月至5月)及多个节假日时段,旺季与淡季之间的落差意味着全年收入的分布并不均匀。
公司也试图通过管理服务输出实现地域突破。自2022年起,瘦西湖文旅与高邮清水潭旅游度假区签订托管协议。根据最新合作协议,每年固定管理费为350万元,3年合计约1050万元;同时每年还需向扬州传媒公司支付60万元广告费,3年合计180万元。不过,公司管理输出尚处于试水阶段,距离成为真正的第二增长曲线,仍有漫长距离。管理服务收入占总收入比重也从2024年的5.1%降至2026年上半年的3.1%。
新京报贝壳财经记者注意到,瘦西湖文旅此次冲击港股募集资金用途,主要用于开发瘦西湖夜游项目、小秦淮河新水上游览线及水上游览项目、新管理服务项目以及升级水上观光船及相关设施等,即在巩固瘦西湖水上游船主业的同时,向夜游经济、新水上线路、轻资产管理输出及绿色船队升级四个方向延伸。
瘦西湖文旅预期上述计划产生资本开支超1亿元。从时间表看,瘦西湖夜游项目预计2027年底完成,小秦淮河新水上游览线预计2027年8月完工,新水上旅游项目预计2027年6月完工,宁波新管理服务项目预计2026年9月正式运营。
从瘦西湖文旅披露的扩张项目内容来看,新项目开发方向合理,但短期内难以显著改变公司的收入结构,且这些项目的落地进度与回报水平,将影响瘦西湖文旅“烟花三月”的故事最终能撑起多大的估值空间。
新京报贝壳财经记者 王真真
编辑 岳彩周
校对 张彦君