SKG四闯IPO:实控人夫妇6年拿走5.4亿分红,客户匿名有何玄机?

作者|乐瑜建 编辑|成清流
出品|深根LAB
一边举债1.8亿,一边分红1.99亿?
王一博代言的网红按摩仪SKG,又要IPO了。这是其母公司未来穿戴健康科技股份有限公司(下称“未来穿戴”)四年内第四次冲击资本市场。
2022年6月,未来穿戴创业板IPO获受理,2023年7月主动撤回;2024年8月新三板挂牌并启动北交所辅导,2025年8月终止辅导,同年11月从新三板摘牌;2025年12月首次递表港交所,随后失效;2026年8月19日,公司再度向港交所主板递交招股书,中信建投国际为独家保荐人。
四次闯关,对比历次招股书和报表,两个问题值得投资者高度关注:实控人的“提款机”式分红;以及公司销售端,经销商疑云长期未解。
匿名大客户是谁?
2019-2022年,未来穿戴营业收入分别为7.92亿元、9.91亿元、10.6亿元及9.05亿元;归母净利润分别为2.13亿元、1.43亿元、1.32亿元及1.19亿元,同比分别为-32.71%、-8.26%、-9.28%,呈逐年增收不增利趋势。
港股招股书则显示,2023年-2025年,公司营收分别为10.46亿元、10.45亿元、12.18亿元,净利润分别为1.27亿元、1.36亿元、1.32亿元;2026年前五个月营收6.46亿元,净利润0.62亿元。经销收入占比从2023年的90.8%降至2026年前五个月的78.4%,直销比例从8.1%升至20.4%。
一个需要关注的问题是,直销比例的上升,与早前SKG的销售策略,可能形成了“矛盾”;而这个“矛盾”,在其将前五大客户“匿名”的情况下,更显的迷雾重重。
港股招股书显示,前五大客户全部为经销商,合计收入占比从2023年的52.0%降至2026年前五个月的35.7%。招股书仅以“客户A/B/C”等代号列示,未披露具体名称。
作为线上销售占绝对主导的公司,对比早前的创业板的披露,这些大经销商的面貌或许仍可一窥端倪。
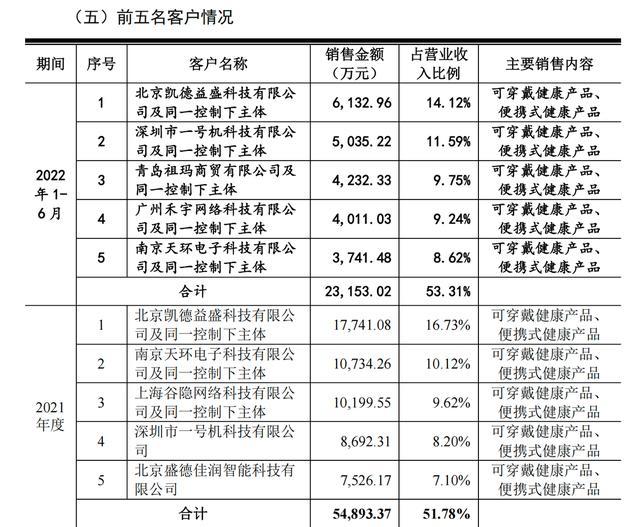
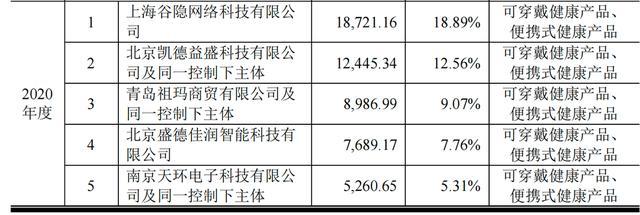
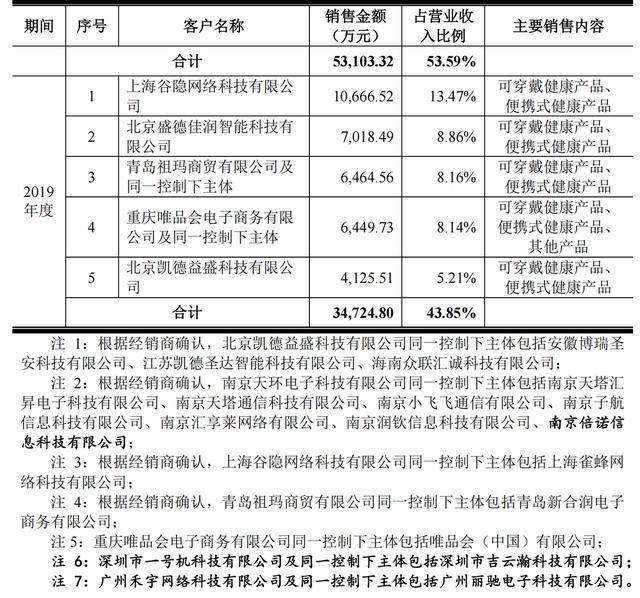
公开信息可查询,上述经销商实际上多为SKG在天猫、京东等电商平台“官方旗舰店”的运营主体。比如在京东平台上,“SKG京东旗舰店”、“SKG旗舰店“的运营主体是北京盛德佳润智能科技有限公司;“SKG按摩仪旗舰店”的运营主体是安徽博瑞圣安科技有限公司,即为大客户北京凯德益盛科技有限公司同一控制下主体;在天猫平台上,大客户上海谷隐网络科技有限公司是“SKG旗舰店”的运营主体,大客户青岛祖玛商贸有限公司同一控制下的青岛新合润电子商务有限公司,则是“SKG运动旗舰店“的运营主体;
在线上销售占主导的情况下,上述创业板大客户很大概率仍是“大客户”。但是,为什么要在港股招股书里做匿名处理呢?
一个插曲是,早前的创业板披露中,《大众证券报》明镜财经工作室2022年的调查报道称,2019年、2020年连续两年位居第一大客户的上海谷隐网络科技有限公司(下称“上海谷隐”),可能与未来穿戴公司实控人刘杰关系匪浅。
上述报道称,上海谷隐的对外投资企业“佛山市顺德区艾诗凯奇进出口有限公司”的2019年以前的法定代表人林国勋,正是未来穿戴实控人刘杰之母。2019年、2020年,上海谷隐与未来穿戴的交易金额分别高达1.07亿元和1.87亿元;2021年上海谷隐及同一控制下主体交易金额1.02亿元,位列第三大客户。
深交所首轮问询后,未来穿戴才补充披露了将子公司转让给大客户的原因、股权交易价格及转让后与未来穿戴的关系等情况。而上述报道揭露的隐秘关系,实际上也是因子公司转让产生的。
而这一补充披露,也揭示了市面上多家的核心重要SKG电商店铺,实际上是在2018-2019年之间由未来穿戴公司,转让给经销商的,而且转让的价格多为0元或1元。当时对于转让的理由,说的是与经销商术业专攻,自身集中资源专注于品牌建设和产品研发。
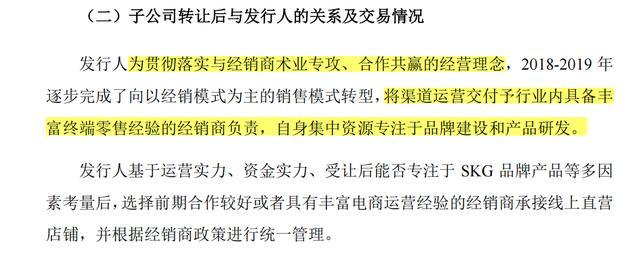
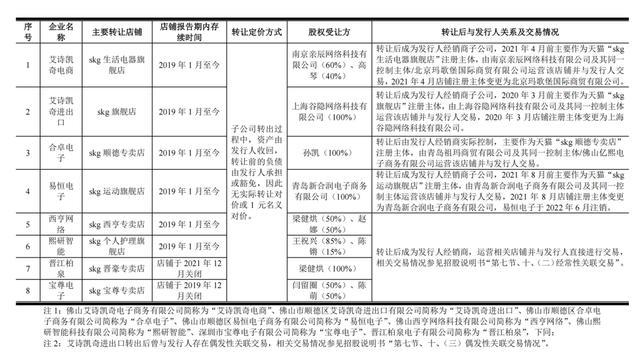
而这个背景历史下,港股的匿名处理大客户,以及“直销上升”趋势,就经营策略显得颇为矛盾。如果真的要自身专注于品牌建设和产品研发,为何直销比例又开始上升?线上直销的经营店铺,究竟是重新建设还是收回了原本转让给经销商的店铺?
实控人的“提款机”式分红
回溯历史,未来穿戴六年累计分红近6亿,实控人拿走5.36亿。
2025年,公司向权益股东宣派股息1.99亿元,并于2025年9月及10月分两次支付完毕,而同期净利润仅为1.32亿元。以2025年前九个月净利润1.06亿元计算,分红比例高达187.74%。
刘杰、徐思英夫妇通过直接持股及未来生命投资、小鹅芭蕾等平台,合计控制公司85.94%的投票权。按此测算,1.99亿元分红中约1.71亿元流入实控人夫妇口袋。
与此同时,公司计息银行借款从2022年底的17.3万元激增至2025年末的1.8亿元。“左手举债、右手分红”,在IPO前夕将财务风险转嫁给上市后的公众投资者。
创业板时期,2020年、2021年、2022年分别分红1.55亿元、1.6亿元、5000万元,累计3.65亿元。同期归母净利润分别为1.4亿元、1.3亿元和1.2亿元,2020年和2021年的分红金额均超过当年净利润。当时刘杰夫妇合计持有93.07%的股份,三年累计获得分红款约3.40亿元。
港股递表前,2023年分红3000万元,刘杰与徐思英获得约2578.2万元。
累计来看,2020年至2025年,公司累计分红约5.94亿元,实控人刘杰夫妇六年累计获得分红款约5.36亿元。而截至2026年5月,公司账面现金及现金等价物仅剩约982万元。
对于一个拟上市的公司,截至2026年5月账面现金不足千万,运营高度依赖外部借款,计息银行借款已激增至1.8亿元。IPO募资中的相当部分将用于“补血”,而非业务发展。
一边将利润大额分配给实控人,一边通过IPO向公众投资者募资“补血”。这样的公司推动上市,究竟还是不是为了做大做强企业?