
左手分红右手举债!SKG 母公司未来穿戴第四次冲击IPO

网红按摩仪SKG所属主体未来穿戴健康科技股份有限公司再度向港交所主板递交招股书,这是四年之内公司第四次冲击资本市场。本次IPO由中信建投国际担任独家保荐人,招股书披露的大额分红、匿名化处理前五大经销商客户等情况,引发资本市场广泛讨论。
回溯上市闯关历程,未来穿戴上市之路一波三折。2022年6月,公司创业板IPO申请获得受理,2023年7月主动撤回材料;2024年登陆新三板并启动北交所辅导,2025年8月终止辅导,同年11月从新三板摘牌;2025年12月首次向港交所递表,招股书到期失效;2026年8月19日,公司再度向港交所主板提交上市申请,第四次开启IPO征程。
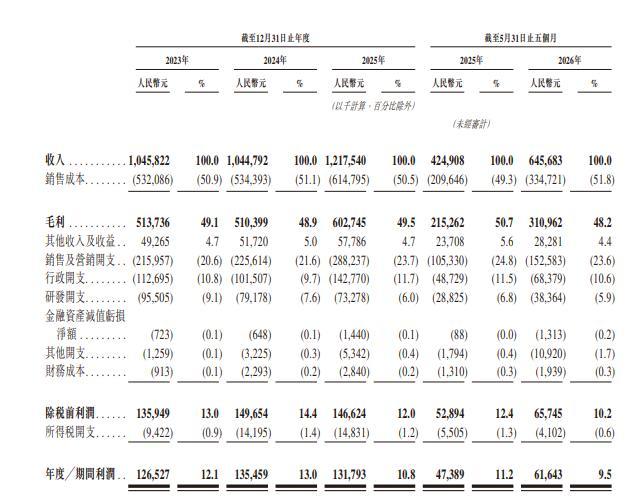
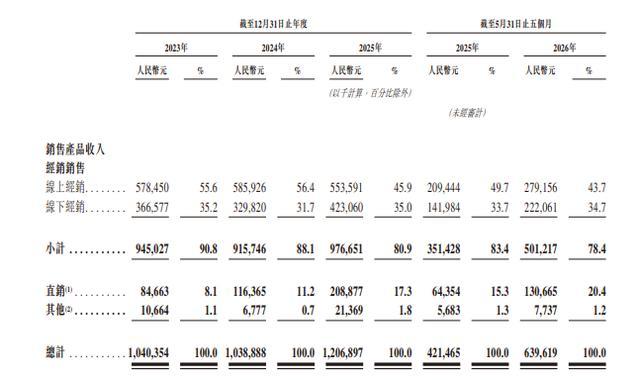
从经营数据来看,公司营收体量整体保持稳定。2019‑2022年,公司营收7.92亿元、9.91亿元、10.60亿元、9.05亿元,归母净利润2.13亿元、1.43亿元、1.32亿元、1.19亿元,呈现增收不增利的态势。港股招股书显示,2023‑2025年,公司营收分别为10.46亿元、10.45亿元、12.18亿元,净利润1.27亿元、1.36亿元、1.32亿元;2026年前五个月实现营收6.46亿元,净利润0.62亿元。渠道结构方面,经销收入占比由2023年90.8%下降至2026年前5月78.4%,直销占比同步提升至20.4%。
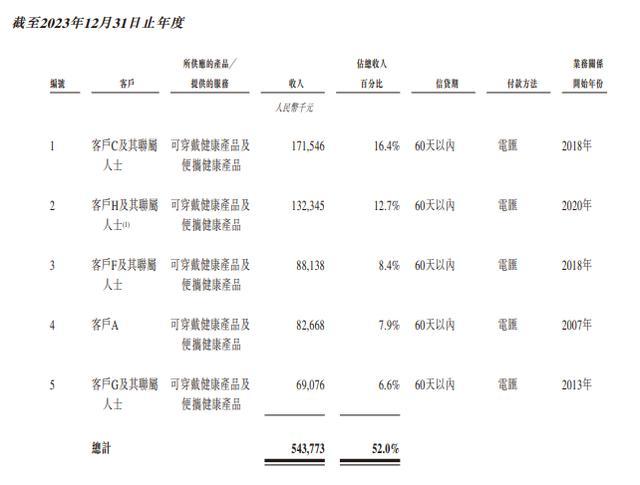
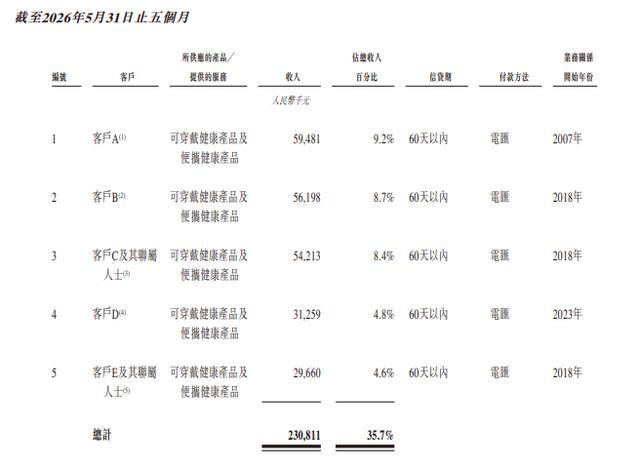
本次招股书一个突出变化,是前五大客户全部以“A/B/C”代号匿名披露,不再披露客户具体企业名称,五大经销商合计收入占比由2023年52.0%回落至2026年前五个月35.7%。对比此前创业板申报材料可以看到,历史上前五大客户大多为天猫、京东SKG官方旗舰店的运营主体。
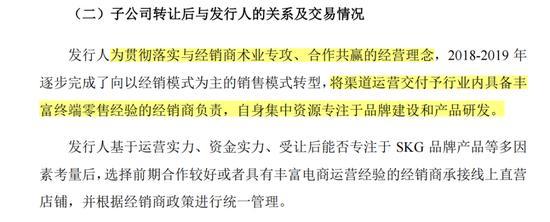
早期公开报道曾关注部分经销商与实控人家属存在历史关联,深交所创业板问询阶段,公司也曾就此进行补充说明。资料显示,2018‑2019年,多家核心线上店铺主体以0元或1元价格转让给外部经销商,公司当时解释称,将渠道交给专业经销商运营,自身集中资源做品牌与研发。如今直销占比抬升、但核心经销商身份匿名,也令市场产生疑问:直销渠道是重新搭建,还是收回此前转让出去的店铺资源。
另一大争议点集中在IPO前夕的高额分红。2020‑2025年,公司累计分红约5.94亿元。实控人刘杰、徐思英夫妇通过直接持股以及多家持股平台合计掌握85.94%投票权,六年合计分得分红约5.36亿元。其中2025年公司分红1.99亿元,已经超过当年1.32亿元的全年净利润,按照股权测算,实控人夫妇拿到约1.71亿元分红款。
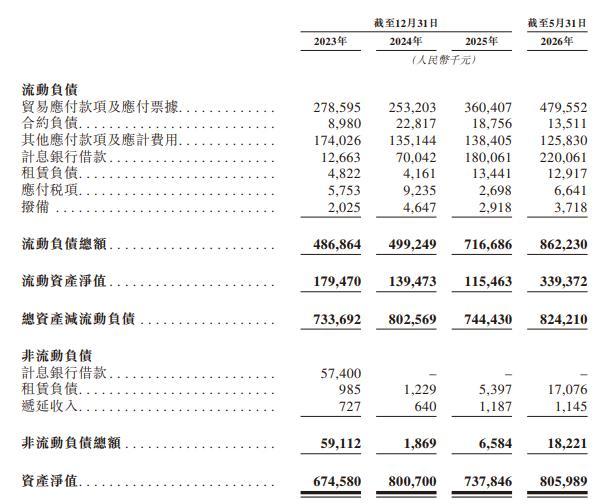
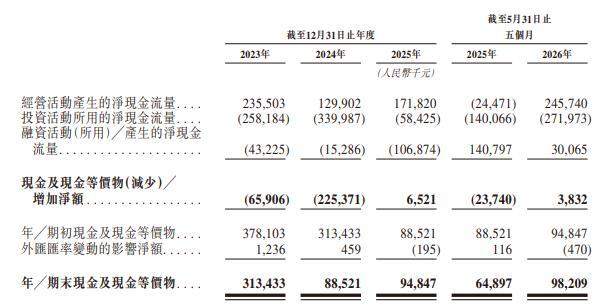
与大额分红形成对比的是公司债务与现金流情况。计息银行借款自2022年末仅17.3万元,飙升至2025年末1.8亿元;而截至2026年5月末,公司账面现金及现金等价物仅9820万元。而这种一边向实控人大比例分红,一边增加银行负债,“举债分红、上市募资补血”的模式不得不让投资者对其未来产生怀疑。