
羲禾科技上会在即:第三方定位卡位硅光赛道,业绩与结构双线突围

在AI算力集群从万卡级向十万卡级演进的产业背景下,高速光互连的需求正被推向新高点。身处这一赛道的羲禾科技,即将迎来资本市场的关键一考。
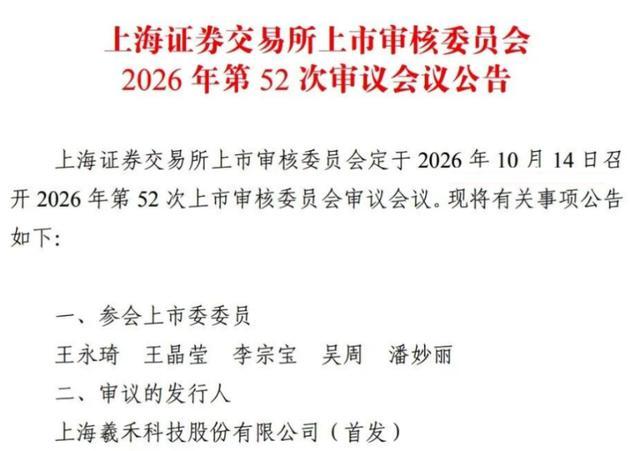
近日,上海证券交易所发布公告称,上市审核委员会定于2026年10月14日召开2026年第52次审议会议,审议上海羲禾科技股份有限公司(下称“羲禾科技”)的上市申请。
在硅光芯片这条稀缺赛道上,羲禾科技没有让自身独立性让位于短期订单,也没有选择与客户正面竞争。它以独立第三方的姿态同时服务多家光模块厂商与终端客户,由此完成了从累亏到净利率约38%的跨越,跑出了一条陡峭的盈利曲线。
此时上会,既是对羲禾科技过去三年从技术验证到规模化落地的一次集中检验,也是资本市场对硅光芯片赛道价值的一次确认。
一、独立卡位,产品梯次落地
据招股书介绍,硅光集成技术基于硅基材料利用CMOS工艺进行光电子器件开发与集成,将光信号的超高带宽、低传输损耗及抗干扰特性,与硅基集成电路的高集成度、大规模、低成本的量产制造优势结合,实现了芯片级的光电架构革新。
据光模块厂商测算,在相同传输速率和距离下,硅光方案总成本可降低近20%,模块内组件体积减少近30%,功耗及可靠性表现均优于分立光电子器件方案,从而降低大模型训练的系统功耗、提升网络稳定性。
当前,硅光集成在算力基础设施建设中的主流地位日渐清晰,同时也构成了NPO、CPO、OIO等下一代光互连架构的核心技术底座,并逐步向自动驾驶、可穿戴设备、工业及医疗等多元化场景拓展。
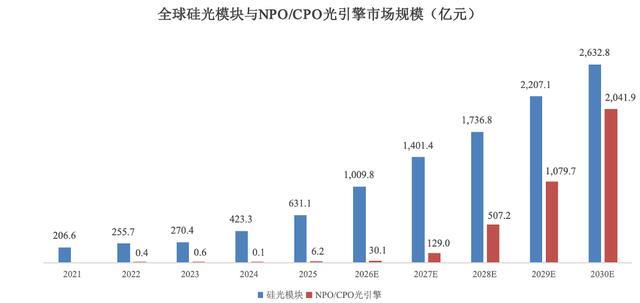
沙利文数据显示,全球硅光模块市场预计从2025年的631.1亿元增至2030年的2632.8亿元,复合年增长率33.06%;硅光集成芯片市场从34.9亿元增至363.9亿元,复合年增长率达59.83%;NPO/CPO光电引擎市场更是将以218.69%的复合年增长率,由6.2亿元跃至2041.9亿元。
天眼查显示,成立于2021年的羲禾科技,正是这条赛道上的代表玩家。其专注于硅光集成芯片的研发、设计及销售,推动硅光集成技术规模化应用,主要产品为高性能硅光集成芯片,速率覆盖400G、800G及1.6T。
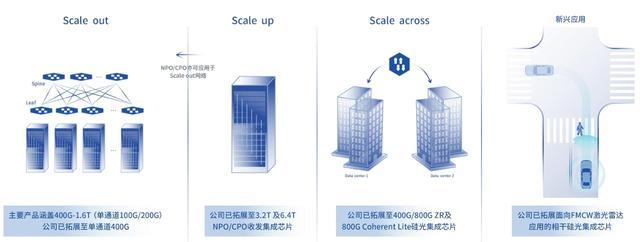
除上述主要产品外,羲禾科技加速推进硅光集成技术研发及商业化,覆盖Scale out、Scale up、Scale across、自动驾驶应用,已完成对下一代硅光产品的前瞻布局,3.2T及6.4T NPO/CPO收发集成芯片等产品在2026年OFC会上亮相。
贝多商业&贝多财经注意到,羲禾科技定位独立第三方供应商,与同赛道综合性平台厂商、光模块龙头厂商均无直接竞争关系,可面向全市场供应硅光集成芯片。这种身份上的中立性与开放性,使其在客户拓展上具备了天然的兼容优势。
目前,羲禾科技已进入国际主要光模块厂商供应链,产品应用于国内外主要云服务厂商的AI集群及超大型数据中心,并拓展跨数据中心互连及硅光传感,逐步形成终端客户粘性壁垒,硅光集成芯片累计出货量超1200万颗。
根据弗若斯特沙利文数据,2025年羲禾科技的硅光集成芯片全球市场占有率约为13%,已跻身全球头部硅光集成芯片厂商之列,同时也是全球最主要的独立第三方硅光集成芯片设计公司之一。
二、扭亏为盈,利润弹性释放
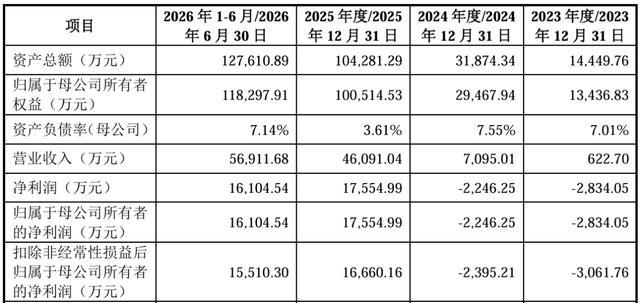
市场地位之外,羲禾科技的业绩曲线同样值得关注。该公司的总收入从2023年的622.70万元攀升至2025年的4.61亿元,三年复合增长率高达760.34%;2026年上半年该公司实现收入5.69亿元,已超2025年全年水平。
更值得一提的是利润端的反转,2023年和2024年羲禾科技一度录得-2834.05万元、-2246.25万元的净亏损,但该公司在2025年一举扭亏为盈,实现净利润1.76亿元,扣非后净利润也来到1.67亿元,盈利拐点就此确立。
2026年上半年,羲禾科技的归母净利润、扣非后净利润分别为1.61亿元、1.55亿元,两项指标均接近上年全年水平,利润端弹性持续释放;毛利率为59.24%,亦在硅光芯片行业中处于领先梯队,量价共振的增长格局已然成形。
羲禾科技在回复函中透露,该公司截至2026年6月末的在手订单金额合计32.79亿元,其中预计年内确认收入14.21亿元;受下游需求爆发驱动,其截至8月末的在手订单金额进一步增至45.51亿元,为短期业绩兑现提供了有力支撑。
进一步拆解收入结构可知,羲禾科技正处于从400G产品主导走向多速率产品并行的关键阶段。2025年该公司的400G产品实现收入4.26亿元,在主营业务中的占比高达92.47%;800G和1.6T产品的合计收入占比则不足8%。
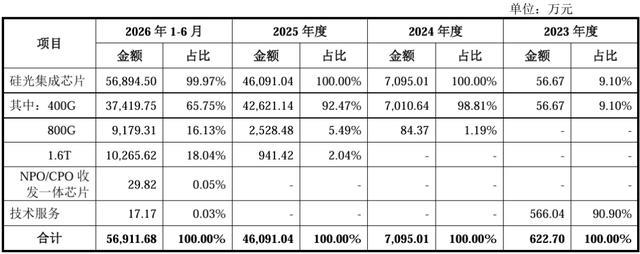
进入2026年后,羲禾科技的多速率产品布局初见成效,800G与1.6T产品上半年合计实现收入1.94亿元,占比跃升至34.17%;其中1.6T产品上半年销售额迈上1亿元大关,高速率产品正从“验证性出货”迈入“规模化放量”阶段。
截至2026年8月末,羲禾科技在手订单中800G及1.6T硅光集成芯片的合计占比已高达73.57%,总含税金额为33.48亿元;其中800G芯片占比53.09%、1.6T芯片占比20.48%,800G及以上芯片的大规模交付能力已获下游客户认可。
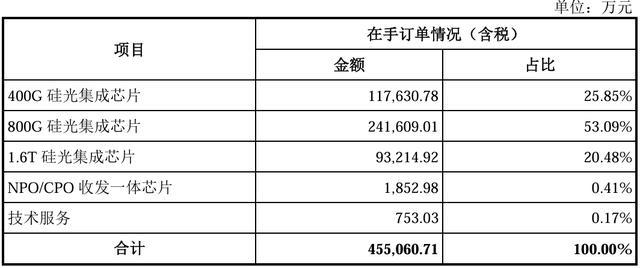
在手订单的结构,已经为羲禾科技的创收动能切换提供了前瞻信号。随着订单的陆续交付,该公司的高速率产品有望在可预见的周期内成为收入主力,产品附加值与整体盈利弹性也将随之抬升。
此外,羲禾科技的1.6T NPO/CPO收发一体芯片于2026年上半年实现销售,3.2T/6.4T NPO/CPO收发一体芯片也已进入终端验证阶段,为该公司的下一代先进光互连架构升级储备了关键技术筹码。
三、总结
整体来看,羲禾科技上会稿所呈现的,是一家硅光芯片设计企业从技术验证到规模化落地的鲜活样本。独立第三方供应商的生态站位、已兑现的高增长业绩,以及正在推进的产品结构切换,共同构成了该公司最核心的价值叙事逻辑。
在AI算力基础设施持续升级的产业趋势下,羲禾科技能否将先发优势转化为持续的技术代际领先,将是决定其市场价值和成长空间的关键所在。
多重积极信号,也让羲禾科技的未来发展值得期待。