
106天闪电上会!中科院+国际硅光老将联手造芯,五年拿下全球第二

10月8日,上交所官网公告,上市委将于10月14日审议上海羲禾科技股份有限公司科创板IPO发行上市申请。
羲禾科技成立于2021年,于2026年6月30日申报科创板IPO,保荐机构为国泰海通。公司7月进入问询阶段,9月28日审核状态变更为“已问询”,10月14日即迎来上会审议——从受理到上会仅106天。
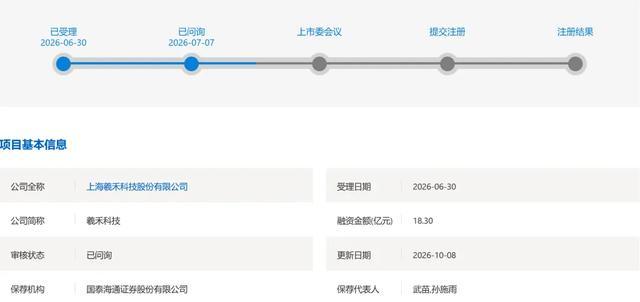
这种速度,反映出监管层对硬科技企业的支持力度,也说明公司在问询环节的回复得到了较快认可。
一家成立仅5年的公司,在如此短时间快速上会,与公司经营情况、方向以及创始团队都息息相关。
羲禾科技的核心团队,是一支“中科院科学家+国际硅光老将”的资深组合。
中科院科学家+国际硅光老将
创始人武爱民,1980年出生,中科院微系统所微电子与固体电子学博士。2008年至2026年1月,他历任中科院上海微系统所助理研究员、副研究员、研究员,期间2013年至2014年兼任加州大学伯克利分校访问学者。
他主导研发的硅基片上光源、大规模硅光集成等成果曾获上海市自然科学一等奖,个人拥有硅光集成领域国家发明专利60余项。
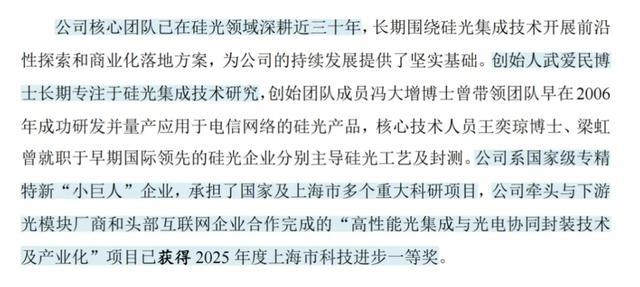
首席技术官冯大增博士,曾任职于Kotura和Mellanox,早在2006年就参与研发了全球首款基于硅光技术的商用可变光衰减器。Kotura是硅光领域的先驱企业,后被Mellanox收购,冯大增的这段经历让他具备了从技术研发到产品商业化的完整视野。
核心技术人员王奕琼博士、梁虹曾就职于早期国际领先的硅光企业分别主导硅光工艺及封测。
这一组合的技术底色,是羲禾科技能在短时间内实现高性能硅光芯片量产的关键。
“学院派创业”在硬科技领域不算罕见,有了技术还不够,还得看市场的反馈。
踩中AI爆发节奏
回到羲禾创立的2021年,当时全球AI算力投资尚未爆发,转折发生在2023年,生成式AI也在这一年迎来爆发,算力需求井喷。
羲禾科技所处的硅光产业,正式迎来重要发展周期,羲禾的核心团队多年硅光产品研发及量产经验,也在此刻迎来落脚点。
硅光集成技术的核心价值,在于用CMOS工艺将光电子器件集成到硅基芯片上,实现光信号的超高带宽、低传输损耗与硅基集成电路的高集成度、低成本量产优势的结合。
随着AI算力集群从万卡向十万卡规模升级,传统分立式光电子器件方案面临工程极限,硅光集成逐渐成为主流光互连方案,同时也是NPO、CPO、OIO下一代光互连架构的核心技术底座。
羲禾科技的产品覆盖400G、800G及1.6T速率系列硅光集成芯片,已实现稳定规模化量产,并已推出3.2T及6.4T样品。产品主要销售给全球光模块厂商,并在AI集群及超大型数据中心中实现规模供应。
业绩就是最好的反馈。2023年至2025年,羲禾科技营收分别为622.70万元、7095.01万元、4.61亿元,三年营业收入复合增长率高达760.34%;对应归母净利润分别为-2834.05万元、-2246.25万元、1.76亿元。
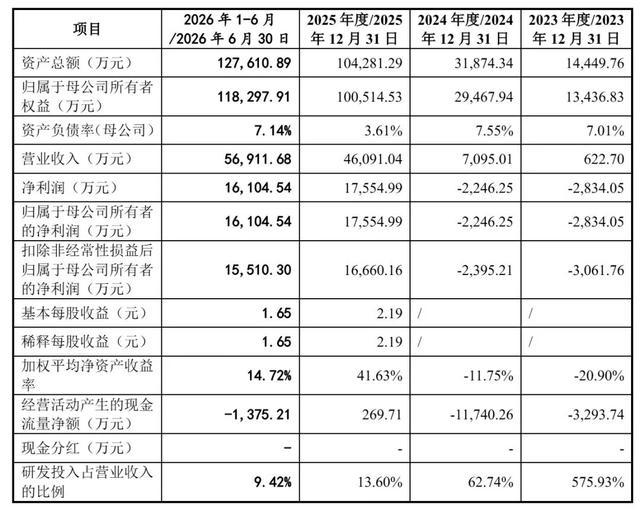
2025年度,羲禾科技营业收入同比增长549.63%,归母净利润实现扭亏为盈。
进入到2026年,羲禾科技营收依旧高速增长。据招股书披露数据,羲禾科技2026年1月份至6月份实现5.69亿元营业收入,已超2025年全年收入,同期归母净利润1.61亿元,接近2025年全年水平。
在手订单结构方面,截至2026年8月31日,羲禾科技在手订单中400G硅光集成芯片占比25.85%,800G及1.6T产品合计占比已达73.57%。
技术储备上,羲禾科技已形成“量产一代、迭代一代、储备一代”的产品梯队,已实现单通道100G及200G产品的规模量产与批量交付,单通道400G已完成样品开发和传输验证展示,并推出200G/lane DR8、200G/lane 2×FR4等产品,支持1.6T硅光模块规模商用。
出货量已超1200万颗,拿下全球第二
且作为独立第三方供应商,羲禾科技与下游光模块厂商、云服务厂商均无直接竞争关系,可面向全市场开放供货,在客户覆盖广度与技术灵活性方面与综合性平台厂商及光模块自研厂商形成差异化竞争格局。
截至目前,羲禾科技硅光集成芯片累计出货量已超1,200万颗,跻身全球极少数千万颗级出货厂商行列。与此同时,公司已进入全球前十大光模块厂商中多家的供应链体系,并与其中五家建立了稳定合作关系。
根据弗若斯特沙利文数据,2025年公司硅光集成芯片全球市场占有率约为13%,出货量口径约为15%,位列全球第二,同时也是全球最主要的独立第三方硅光集成芯片设计公司之一。
高速增长的背后,羲禾科技也面临几重结构性风险。客户集中度是最突出的问题。
报告期内,公司向前五大客户的销售额占当期营业收入的比例分别为100%、98.41%、96.40%和92.26%,第一大客户占比分别为90.9%、87.22%、60.4%和55.55%。尽管第一大客户占比在逐步下降,但整体客户集中度仍然极高。
产品结构单一同样值得关注。2025年92.47%的收入来自400G产品,虽然800G和1.6T占比在提升,但公司的业绩仍然高度依赖单一产品代际。
此外,下游光模块龙头厂商如中际旭创、新易盛等均在自研硅光集成芯片,这可能对羲禾科技作为独立第三方供应商的长期市场空间形成挤压。
从产业链格局看,羲禾科技采用的是Fabless模式,芯片设计、仿真及测试自主完成,晶圆流片、减薄、划片及后道加工委外给代工厂。这种模式让公司可以聚焦核心设计能力,但同时也意味着对上游晶圆厂产能的依赖。
当AI算力集群从万卡迈向十万卡,硅光集成芯片正在从“可选方案”变成“核心底座”。登陆科创板只是第一步,后续能否在客户集中度高企、下游客户自研的双重压力下守住独立第三方芯片供应商的定位才是关键。
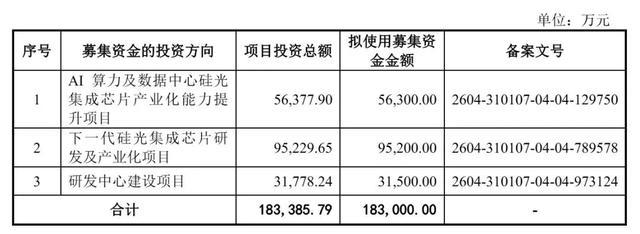
本次IPO,羲禾科技拟募集资金18.3亿元,目的也是投向AI算力及数据中心硅光集成芯片产业化能力提升项目、下一代硅光集成芯片研发及产业化项目及研发中心建设。