
86天极速撤单!汇禾医疗科创板IPO折戟 股权与经营隐患凸显

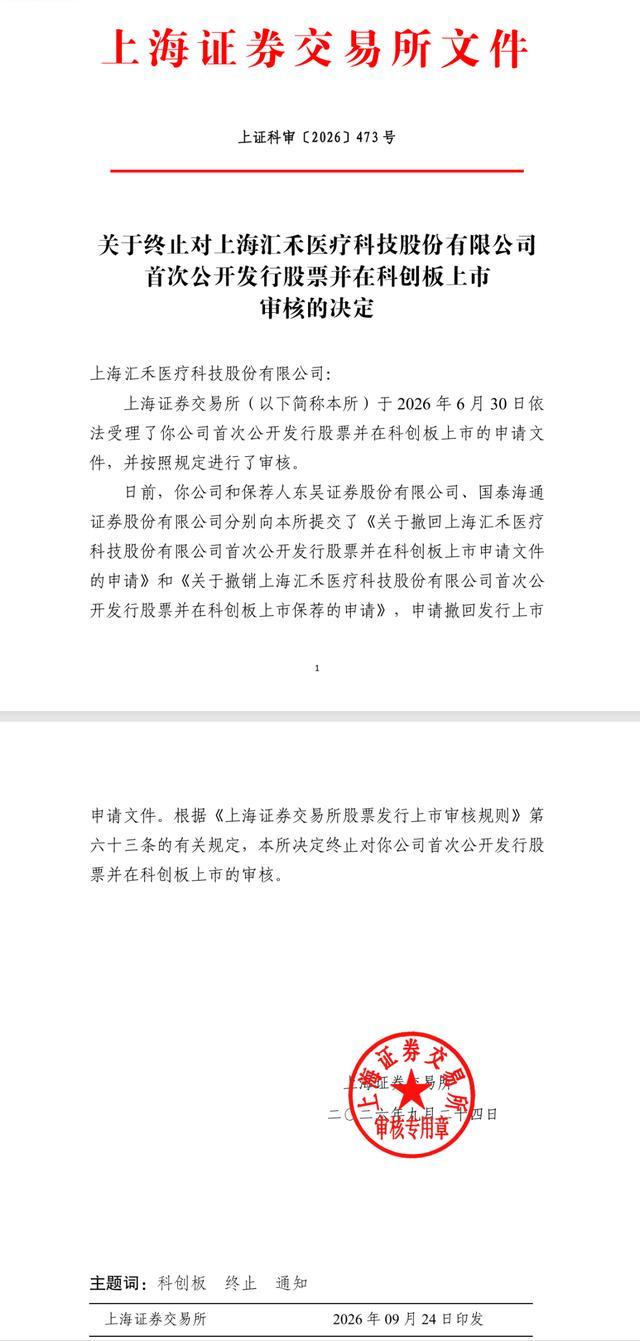
2026年9月24日,上海汇禾医疗科技股份有限公司科创板IPO审核正式终止,因公司及保荐机构主动撤回上市申请,这场始于6月30日获受理的上市征程,仅历时86天便仓促落幕。
值得关注的是,身处创新医疗器械赛道的汇禾医疗,不仅入选当年第四批IPO现场检查抽查名单,直至撤单也未答复首轮审核问询,多重隐患让其上市之路戛然而止。
股权架构与股权激励乱象,是公司本次IPO受阻的核心疑点。
作为2019年成立的新锐医疗器械企业,汇禾医疗近三年频繁实施股权激励,产生大额股份支付费用,持续加剧企业亏损。
2025年,公司向实控人林林一次性授予152万股股份,无任何等待期与业绩考核条件,对应股份支付费用约1.5亿元,占当年总额近90%,该项支出直接导致公司当年非经常性损益大幅亏损。
同时,公司IPO前夕股权交易价格乱象丛生,利益输送争议频发。2025年12月至2026年4月,机构股东太平医疗入股价格从125元/股跌至8.83元/股,林林控制的持股平台多笔股权转让价差最高超14倍。
低价股权转让仅以离职员工退伙协议为定价依据,公允性存疑,相关交易合理性始终未获公司合理解释。此外,公司还存在离职员工股权未完成工商退出、股权激励相关劳动纠纷诉讼等潜在合规风险。
经营结构失衡、研发投入持续收缩,成为公司上市的重要短板。尽管公司营收快速增长,2023至2025年营收从280.37万元攀升至1.02亿元,但始终未能盈利,各期扣非净利润持续亏损,经营性现金流净额连年为负。
核心产品K-Clip贡献四成营收,但产品单价受促销政策影响持续下滑,增长稳定性不足。
费用结构失衡问题尤为突出,公司销售费用逐年飙升,从2023年719.82万元增至2025年4532.38万元,其中学术会议费用三年暴涨百余倍,市场推广成本高企。
与之相悖的是,研发费用连续三年下滑,从1.34亿元降至9004.59万元,且研发费用中股权激励费用占比逐年攀升至40.34%,真实研发投入持续缩水。
目前,汇禾医疗多项核心在研产品仍需持续大额投入,商业化与研发压力并存。针对IPO撤单原因、股权争议及后续上市规划等问题,记者采访公司均未获回应。此次极速撤单,也为未盈利创新医疗器械企业的IPO合规化经营敲响警钟。