
10月新股申购:文峰光电与皇冠新材的基本面透视,中一签能赚多少

随着10月A股市场新股申购节奏的推进,北交所的文峰光电与深市主板的皇冠新材将于近期陆续开启申购。对于关注新股动态的读者而言,了解这两家公司的行业定位、财务特征及潜在风险,或许比单纯关注打新收益更有价值。
文峰光电:军用线缆领域的“专精特新”小巨人
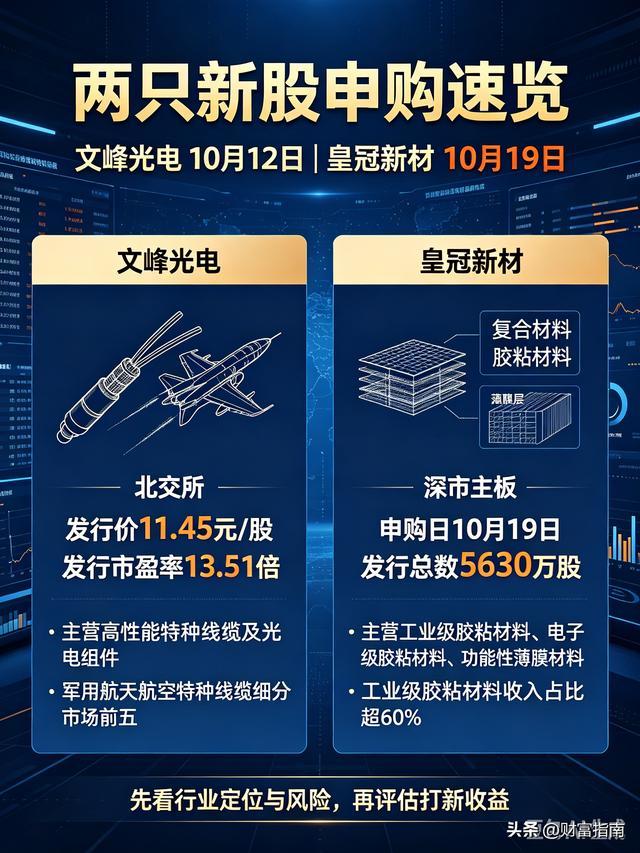
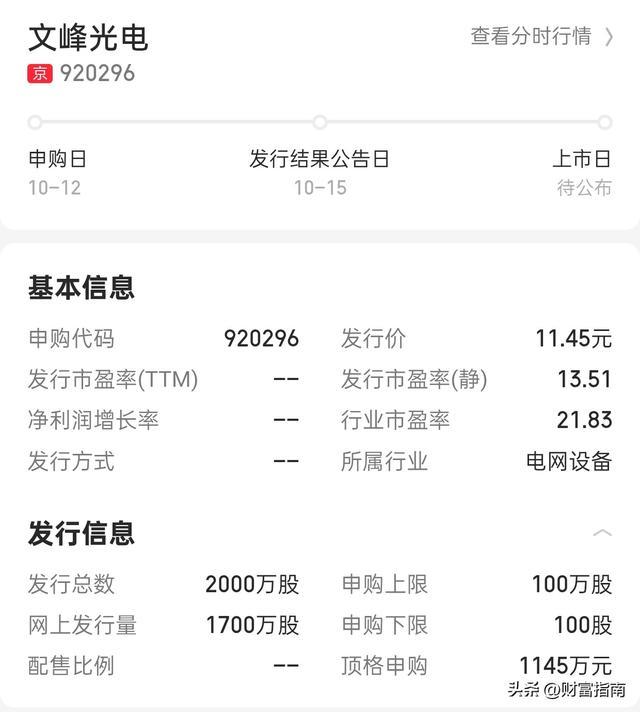
文峰光电(920296)将于10月12日启动申购,发行价11.45元/股,发行市盈率13.51倍。公司主营高性能特种线缆及光电组件,产品广泛应用于航空、航天、兵器、军工电子等领域。根据行业数据,其主导产品在军用航天航空特种线缆细分市场处于前五名,在军用特种线缆市场位列前十。
从财务数据看,公司2025年实现营业收入2.30亿元,归母净利润7098.1万元。2026年上半年营收1.69亿元、净利润5493万元,同比分别增长26.6%和13.0%。客户结构方面,前五大客户销售占比达77.73%,覆盖中航工业、航天科技、航天科工等核心军工集团。较高的客户集中度在军工配套领域较为常见,但也意味着公司业绩与主要客户的采购节奏高度关联。
皇冠新材:功能性复合材料领域的进口替代参与者
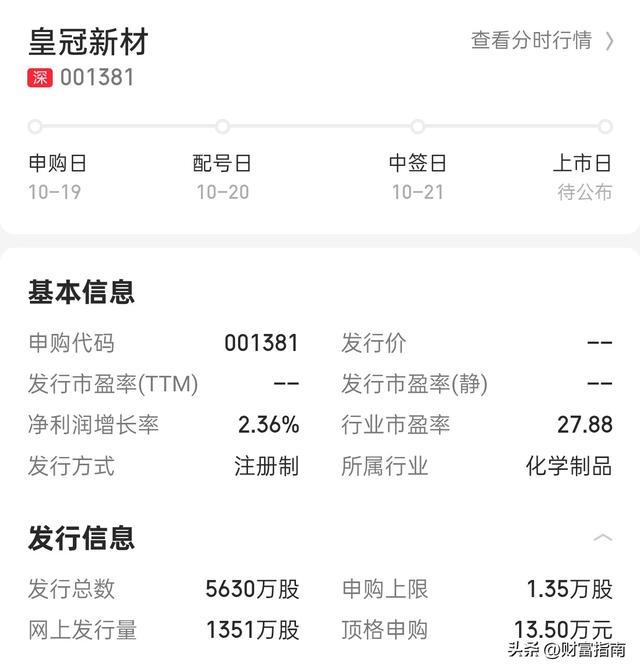
皇冠新材(001381)申购日为10月19日,发行总数5630万股,所属行业为化学制品。公司主要产品包括工业级胶粘材料、电子级胶粘材料和功能性薄膜材料,其中工业级胶粘材料收入占比超过60%。
经营层面,公司2023年至2025年营业收入分别为28.95亿元、31.59亿元和34.08亿元,呈稳步增长态势;扣除非经常性损益后的归母净利润分别为2.75亿元、3.07亿元和3.08亿元。客户端,公司已进入华为、OPPO、vivo、苹果、谷歌、比亚迪、特斯拉、宁德时代等终端品牌的供应链体系。与文峰光电不同,皇冠新材客户集中度较低,前五大客户销售占比仅8.79%,这在一定程度上分散了单一客户波动带来的风险。
值得注意的是,公司在高端胶粘材料领域正逐步参与进口替代进程,产品性能对标美国3M、德国德莎等国际品牌,凭借本土化响应速度与成本适配性切入原本由进口品牌主导的领域。
新股市场整体环境
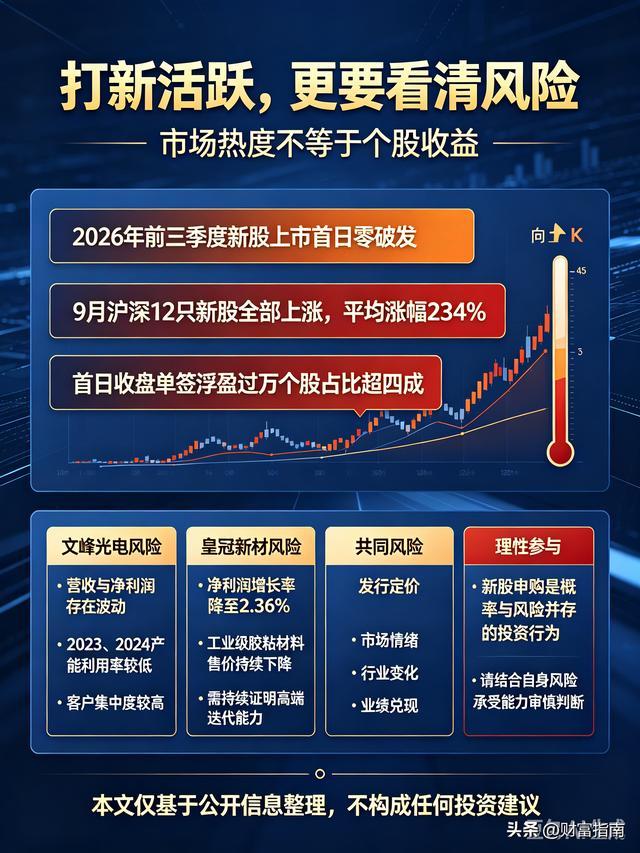
从更宏观的视角看,2026年前三季度A股新股上市首日保持零破发,首日收盘单签浮盈过万的个股占比超过四成。9月沪深12只新股全部实现首日上涨,平均涨幅234%。打新市场的活跃,与发行定价趋于理性、审核效率提升等因素有关。
需要关注的风险因素
两只新股各自面临不同的经营挑战,读者在了解其基本面时,以下几点风险值得留意。
文峰光电方面,公司近三年营收与净利润存在一定波动,2022年至2024年营收从2.67亿元降至1.94亿元,2025年回升至2.30亿元。主打产品线缆的产能利用率在2023年和2024年分别为63.21%和65.02%,公司将其归因于下游需求延迟导致的订单不足。此外,较高的客户集中度意味着单一客户的采购调整可能对业绩产生较大影响。
皇冠新材方面,公司净利润增长率已降至2.36%,增长动力有所放缓。工业级胶粘材料平均售价在报告期内持续小幅下降,主要受原材料价格波动和市场竞争格局影响。公司需持续证明其在新客户开拓和高端产品迭代方面的能力,以维持业绩的稳定增长。
结语
每一只新股背后都对应着一家具体的企业,其经营质量、行业地位和风险特征需要放在更长的时间维度中审视。本文仅基于公开信息对文峰光电与皇冠新材进行客观整理,不构成任何投资建议。新股申购涉及市场波动、行业变化等多重不确定性,请读者结合自身情况审慎判断。
免责声明:
【本文部分图片由AI辅助生成,本文素材源于网络,部分源于AI生成,逻辑思路均为本人独立原创撰写,人工编辑修改。
AI仅为配图辅助工具,不属于纯AI批量低质生成内容,完全符合平台原创规范与发布规则;
股市有风险,投资需谨慎!本文仅为个人观点分享,不构成任何股票买卖、投资建议。如有任何侵权问题,请及时联系作者,将第一时间处理删除。】
#探寻人工智能,从技术到真实世界#