从“宝洁打工仔”到“自己当老板”:若羽臣的翻身仗,打赢了吗?

一家广州公司,2009年在腾讯做过电商的姑娘王玉辞职创业,帮宝洁、强生、拜耳这些国际大牌开淘宝店、做投放、管客服。别人眼里的“电商代运营小弟”,十五年后却把自家洗衣液卖进山姆、把口服抗衰品干到抖音类目第一,还要跑去香港上市。
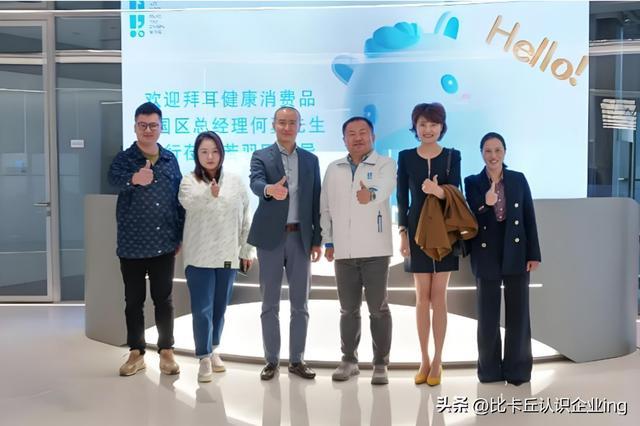
它就是若羽臣(003010.SZ)。
一、代运营这碗饭,好吃但烫嘴
代运营的本质,是“品牌方出牌子,你出人力”。若羽臣早年代宝洁卖家清洗涤,帮拜耳卖康王,替Swisse做跨境保健品——每天盯一堆数:曝光、点击率、转化率、投流ROI、客单价、复购率、退货率、库存周转……
外行看GMV,内行看结构:
自然流量占比高不高?
老客会不会回来买第二次?
广告花一块能换回几块?
品牌方结账拖不拖、毛利够不够养团队?
若羽臣很早就看明白一件事:代运营是门“帮别人养孩子”的生意。品牌方一做大会收回归自己管,平台一改算法你投流就亏,客户说走就走。2023年它代运营收入还占69%,2025年已跌到21%——不是客户全跑了,是公司主动把“代运营”从主业降成“现金池+练兵场”。
二、把给甲方打工的本事,变成自己的牌子
若羽臣最聪明的地方,不是留住客户,而是把客户“教”它的东西打包带走。
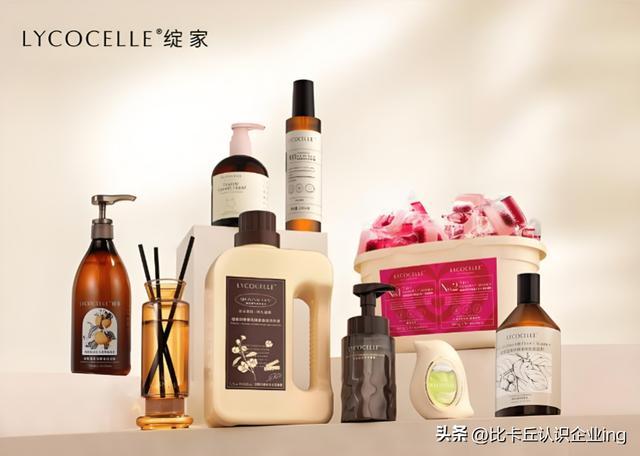
绽家就是典型。代运营家清品牌时,后台评论全是:“内衣怎么洗不伤面料”“香味太工业”“瑜伽裤不敢用大桶洗衣液”。宝洁做大众去污,立白打性价比,没人认真做“香氛+专衣专护”。若羽臣2020年自己下场,搞沙龙级前中后调、微胶囊留香、内衣洗→洗衣液→凝珠→地板清洁的全屋矩阵。小红书种草、抖音自播、章小蕙/成毅站台、山姆卖烘衣球——2025年绽家营收10.69亿,毛利率68%往上,把“洗衣”做成“悦己仪式”。
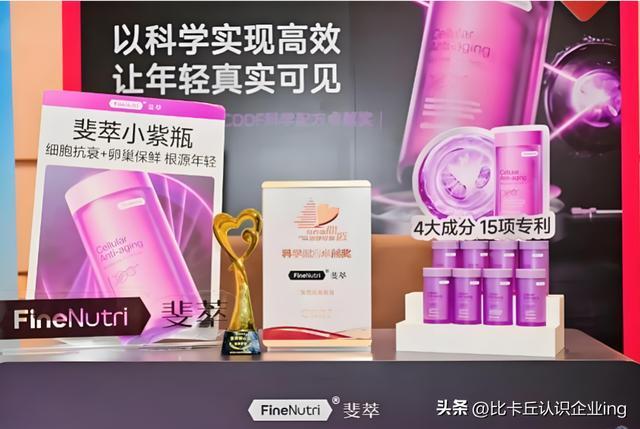
斐萃更直白。当年若羽臣帮Swisse、善存、FANCL在中国卖成头部,摸透了“朋克养生”人群:麦角硫因、红宝石油、光子瓶、鱼油辅酶Q10。2024年9月自己推斐萃,复用跨境合规、达人矩阵、自播基地,一年零售额冲到约11.59亿,抖音膳食类目登顶。
用大白话讲:
Swisse没变成斐萃,但卖Swisse的那套脑子,长出了斐萃。
还有一层更重的打法——不是自有,而是“买下来”:拜耳康王做深度品牌管理,艾惟诺/DHC做总代,2026年直接收购百年高端护肤品牌奥伦纳素。从“帮人开店”升级成“品牌管理+并购整合”。
三、竞对满街跑,壁垒到底是什么?
家清这边,立白大师香氛、蓝月亮至尊、滴露、芝芙莲全在抢;保健品这边,汤臣、Swisse、五个女博士围上来;代运营同行里,宝尊大、壹网壹创美妆强、丽人丽妆国际美妆熟。
若羽臣的护城河不是“配方多牛”“产能多大”,而是三样软资产:
平台操盘直觉——抖音GPM、素材完播、自播占比、小红书关键词,它比很多新消费品牌更懂;
细分卡位眼光——不跟蓝月亮卷便宜,不跟欧莱雅卷大众美妆,专挑“高情绪、高毛利、高可拍”的香氛家清、口服抗衰、高端护肤;
代运营中台能力——BI看板、OMS订单、AIGC素材工厂、仓配客服体系,新产品上线不用从零交学费。
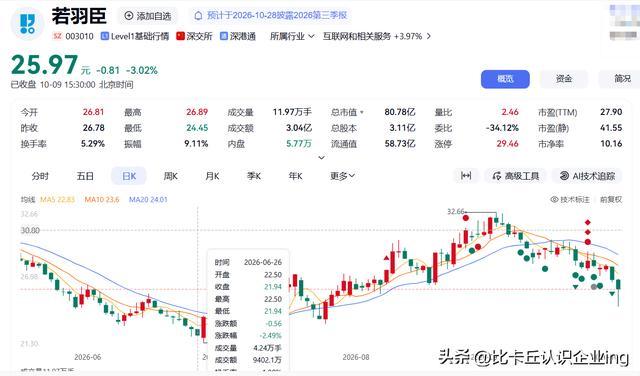
但别被高增长骗了:2026上半年若羽臣销售费用率仍51%出头,推广费超10亿,抖音占线上一半多。它解除了“代运营客户依赖”,却换上了“流量投放依赖+并购整合依赖”。立白推个香氛线、抖音改次推荐逻辑,绽家就得抖三抖。
四、为什么要去港股?
2020年A股IPO募了约4.18亿净额,钱花在品牌孵化、代理营销、电商配套。2026年10月拿到证监会港股备案(国合函〔2026〕2325号),拟发不超6312.67万股——具体募多少钱,得等港交所聆讯后定发行价。
赴港不是“代运营救急”,是换身份:
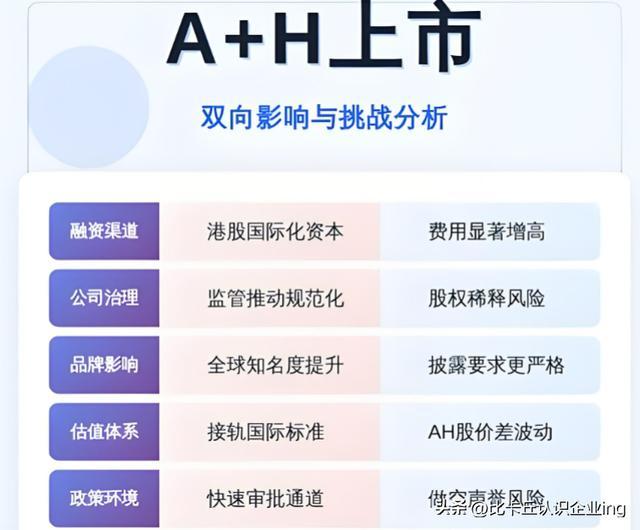
国内资本以前叫它“电商代运营公司”,估值按服务费逻辑;它想去香港说自己是“全球消费品牌管理集团”——自有品牌出海、海外品牌中国重生、股份支付并购,都需要国际资本平台。A+H双上市,等于同时拿深圳的流动性、香港的全球信用。
五、若羽臣的故事,讲的是什么
它最像一本代运营行业的“成年寓言”:
给别人养孩子,永远怕被收回;
把养孩子的本事炼成自己的基因,才能生出绽家、斐萃、奥伦纳素;
但真品牌不是投流投出来的,是用户哪天不刷抖音、也愿意回来买第二瓶洗衣液。
若羽臣已经跨过“代运营活下去”的坎,正在闯“品牌集团走得远”的关。接下来看两件事就够了:
复购率涨不涨,销售费用率降不降。
涨上去、降下来,它就不是“会卖货的代运营”,而是“真有牌的消费集团”;
反之,再好看的GMV,也只是下一轮流量退潮前的浪花。