上半年收入1.9亿!光电子器件“小巨人”冲刺科创板

北京世维通科技股份有限公司(简称“世维通”)日前更新招股书,拟科创板上市,公司计划募资7.93亿元。
资料显示,世维通成立于2016年,是一家专注于光电子器件及传感器研发生产的企业,主要产品包括光电子集成器件及组件、强电磁环境光纤电流传感器。公司核心产品Y波导调制器是光纤陀螺实现高精度角速度测量的核心器件,广泛应用于海陆空天军民领域的惯性导航系统。强电磁环境光纤电流传感器则主要用于特高压直流输电、可控核聚变装置及大型铝电解槽等极端强电磁场景下的电流精准测量。
凭借在铌酸锂多功能集成光学器件领域的技术积累,世维通投资建设了国内首条可批量化生产的铌酸锂多功能集成光学器件产线,曾被国家发改委评为“国家级高技术产业化示范工程”。公司目前是国内铌酸锂多功能光学器件市场占有率连续多年位居第一的企业。
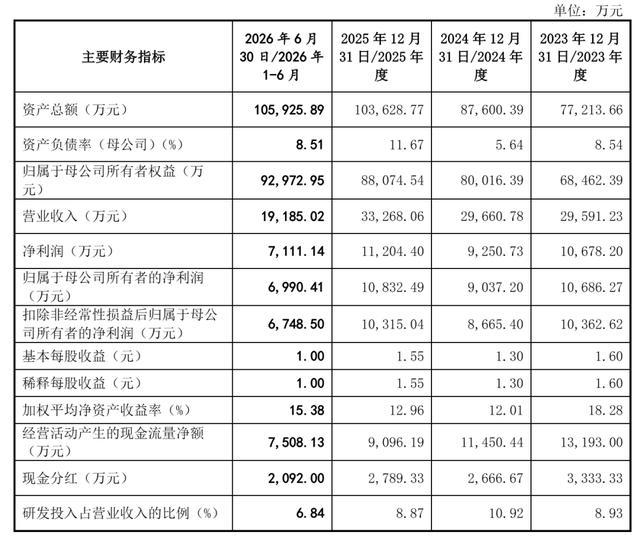
从财务数据来看,世维通呈现出“高盈利、低增长”的显著特征。2023年至2025年,公司营业收入分别为2.96亿元、2.97亿元和3.33亿元,净利润分别为1.07亿元、9250.73万元和1.12亿元。三年间营收规模始终在3亿元上下徘徊,2024年同比增速仅为0.23%,2025年增速回升至12.16%,但整体增长曲线近乎走平。
2026年上半年,公司实现营收1.92亿元,净利润7111万元,扣非后净利润6749万元。
从收入结构看,光电子集成器件及组件是公司核心收入来源,2025年实现营收2.72亿元,占比81.68%。强电磁环境光纤电流传感器业务增长迅速,同期实现营收6091.86万元,占比从2023年的7.87%提升至18.32%,成为重要业绩增长点。
世维通的盈利能力在行业中颇为突出。报告期内,公司综合毛利率分别达59.54%、56.87%和58.75%,而同期同行业可比公司均值仅为37.39%、33.54%和35.21%,毛利率高出行业平均逾20个百分点。公司表示,这一差距主要源于产品结构与应用领域差异,核心产品下游以军工场景为主,技术壁垒与定制化程度更高,对应溢价能力更强。
国研新经济研究院创始院长朱克力分析认为,世维通长期维持57%至60%的高毛利率,是军工资质准入壁垒与产品技术溢价两者叠加的结果。军工领域供应链准入构筑了外部护城河,客户替换供应商的成本很高,客观上减少了同质化价格竞争。但真正拉开盈利差距的,是核心器件的技术稀缺性——公司主力Y波导调制器属于光纤陀螺的核心芯片,国内能够实现稳定批量供货的厂商极少。
然而,高毛利率并未转化为高成长性。朱克力同时指出,Y波导调制器对应的惯性导航器件整体市场盘子本身不大,即便拥有很高市占率,也会遇到存量市场的营收天花板。
世维通在招股书中提示了多重经营风险。客户集中度较高是首要关注点——报告期内,公司对前五大客户的销售金额占当期营业收入的比例分别为69.86%、70.17%及65.91%。公司客户主要为军工集团下属科研院所、装备制造单位及大型央企,若主要客户采购需求发生重大不利变化,将对公司经营业绩产生不利影响。
应收款项高企同样值得关注。报告期各期末,公司应收票据及应收账款合计占同期营业收入的比例分别为61.55%、59.63%和61.62%,占用了一定规模的营运资金,存在坏账损失风险。经营活动产生的现金流量净额虽连续三年为正,但呈持续下降趋势,2025年为9096.19万元,较2023年的1.32亿元明显回落。
此外,公司核心产品单价承压。报告期内,光电子集成器件及组件销售单价分别为206.14元/个、148.18元/个和153.70元/个,2025年单价较2023年低出约25%。公司解释称,2024年单价下降主要系产品结构变动所致,光收发器件产品销售数量大幅增长,该产品单价相对较低,拉低了平均销售单价。
股权结构方面,公司控股股东为济南汇中新实业有限公司,直接持有世维通53.80%的股份。陈松直接持有济南汇中99%股权,并通过维通信创间接控制7.74%股份,直接及间接合计控制世维通69.29%股权,为实际控制人。机构股东包括航天科工投资、北京亦庄战略新兴产业基金、中信金石等。辅导报告显示,公司此前存在的对赌协议已通过签署终止协议等方式彻底解除。
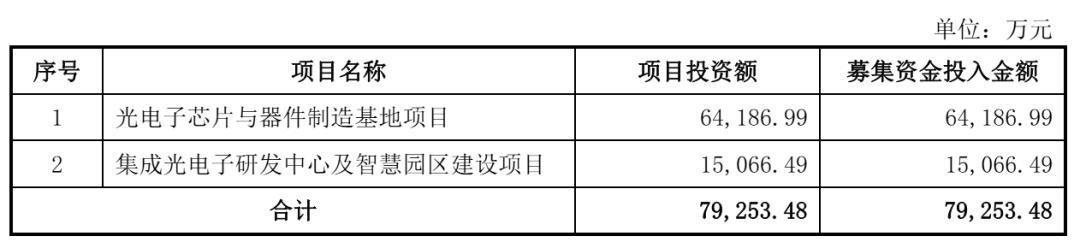
本次IPO,世维通计划募资7.93亿元,其中6.42亿元用于光电子芯片与器件制造基地项目,1.51亿元用于集成光电子研发中心及智慧园区建设项目。在营收增长趋缓、核心产品产能利用率下滑的背景下,募投项目的产能消化能力与必要性,或将成为后续审核问询的重点关注方向。