天孚通信74.68亿天量博弈,散户捡到的是机会还是陷阱?

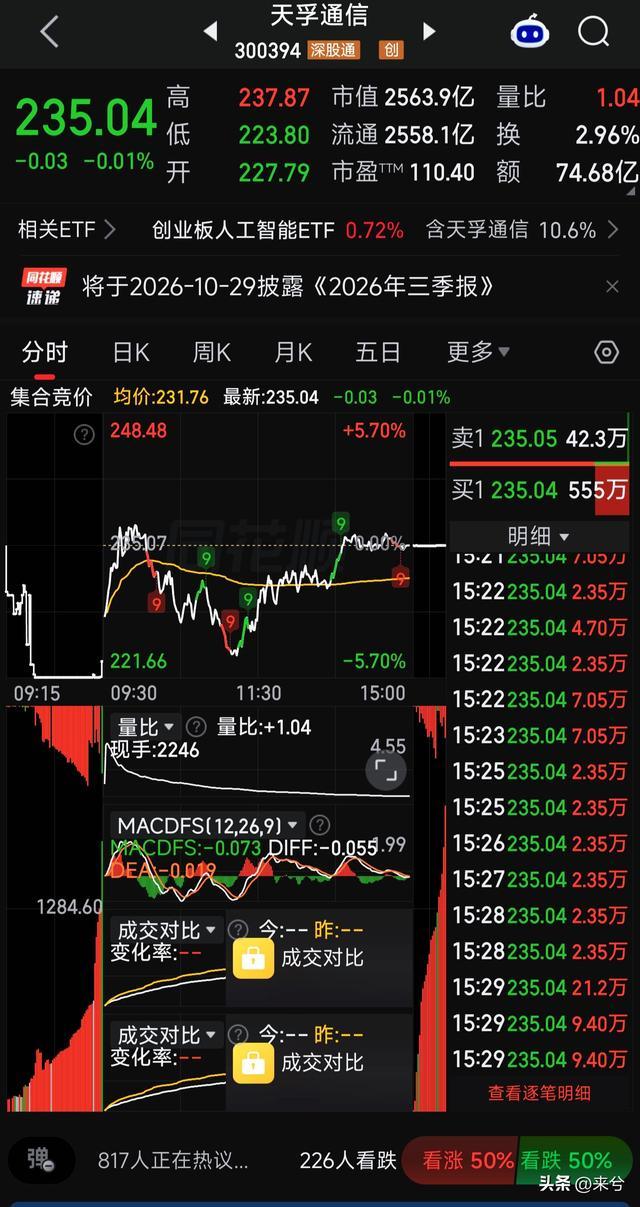
10月9日星期五,天孚通信交出了一份极其引人注目的成绩单,全天成交额高达74.68亿,堪称天量。然而,在这巨量资金的涌动下,股价却并未迎来狂欢,最终报收235.04元,微跌0.01%。市值站稳2563.9亿的高位。面对2.96%的换手率和这根高位震荡的K线,市场分歧达到了前所未有的高度。天量往往意味着大资金的剧烈换手,有人在夺路而逃,也有人在大举承接。对于缺乏信息优势和资金优势的散户群体来说,眼前这74.68亿的流动性,到底是一场财富盛宴的铺垫,还是一个精心编织的流动性陷阱?
从产业定位来看,天孚通信无疑踩在了时代的最强风口中。公司处于AI算力光互连上游,提供无源光器件、有源光器件和光模块代工一站式方案。在AI大模型爆发、算力需求呈指数级增长的背景下,数据传输的瓶颈日益凸显,光通信作为算力网络的核心基石,享受着极高的行业景气度。公司不直接做光模块成品,而是深度服务全球头部光模块厂商,光模块厂商是公司的直接客户。2025年公司营收达到51.63亿元,归母净利润高达20.17亿元,连续高增,且2025年外销占比约74%,客户覆盖全球约30个国家和地区。这种全球化的营收结构,证明了其在全球产业链中的核心地位。
拆解2026年上半年的财务数据,能看到公司内部结构正在发生剧烈且积极的演变。无源光器件高增拉动盈利,成为绝对的利润核心。2026年上半年,无源光器件收入达到15.30亿元,同比大增77.40%,毛利率更是达到了惊人的71.90%,同比提升8.33个百分点。收入占比升至约54%。高毛利无源产品占比的提升,直接带动了公司整体毛利率上升至60.87%。这一数据在制造业中极为罕见,充分体现了公司在无源器件领域的定价权和极高的技术壁垒。这一表现对冲了有源业务阶段性的压力,成为2026年上半年利润弹性的核心来源。同时,面向CPO(光电共封装)应用的FAU光纤阵列、ELS外置光源等产品已经处于交付状态,产品良率满足规模量产需要。公司正配合客户开发下一代更高密度、更多通道的光连接方案。CPO配套FAU、ELS进入量产交付,是中长期增长的核心看点。
产能与全球化布局也在稳步推进。泰国基地无源、有源产线稳步提产,江西二期已交付使用,苏州新总部及超级工厂预计2027年起陆续投入使用。公司H股上市申请正在推进,募资方向拟用于智能制造体系扩张、前沿研发和全球产能建设。苏州、江西、泰国多地扩产,H股上市拟强化全球交付能力。这种多点开花的产能布局,不仅能够满足海外客户对供应链安全的需求,还能有效降低生产成本,提升全球交付的韧性。
然而,在这份华丽的产业蓝图和财务数据面前,市场的资金动向却呈现出截然相反的冷酷一面。回归资金面,这74.68亿的天量背后,隐藏着巨大的筹码松动风险。大单流入31.55亿,大单流出34.74亿,大单净流入为-3.19亿。特大单净流出1.75亿,大单净流出1.43亿,仅有中单和小单呈现净流入状态。这意味着主力资金和特大单在借助高成交量的掩护进行撤退,而接盘的恰恰是散户群体集中的中小单。
拉长周期审视,近20日大单流向显示,虽然20日净流入有11.2亿,但10日净流入急转为-29.5亿,5日净流入-11.2亿,3日净流入-7.2亿。这种资金流出加速的趋势极其明显。大单平均成本在263.52元,当前股价235.04元,大单平均盈亏为-10.80%。前期介入的大资金目前处于被套状态,近20日仅有3.74%的大单获利。筹码结构上,主力控盘比例截至10月9日为46.53%,高度集中的筹码一旦发生踩踏,抛压将极其沉重。高估值与筹码压力并存,这是市场给出的明确风险警示。110.40的市盈率,配合2563.9亿的市值,意味着当前的股价已经透支了未来几年的高增长预期。
行业基本面上,也并非毫无隐忧。有源业务受物料阶段性制约明显。2026年上半年有源光器件收入12.60亿元,同比下降19.57%,主要受200G EML等个别物料阶段性供应紧张影响。有源光器件上半年受物料制约,后续需验证泰国产能爬坡、有源产线利用率及收入恢复幅度。Q3起供给改善是业绩修复的关键。海外进出口政策的传闻也在扰动市场情绪。尽管天孚通信在10月9日晚间披露的《投资者关系活动记录表》中明确回应,目前海外进出口政策未对光器件产品进行约束。但在当前复杂的国际博弈环境下,任何风吹草动都会引发资金对供应链脱钩的担忧。有投资者在社区发帖感叹,光模块厂商是客户,客户有权利决定采购与否,做外贸的单子转移风险始终存在。这种担忧并非空穴来风,达摩克利斯之剑依然高悬。
市场情绪的分化在社区互动中展现得淋漓尽致。有投资者满怀期待地表示,耐心等待,这股有上千(元)的面。这种极度乐观的情绪,往往建立在无视短期估值泡沫的基础上。另有投资者无奈吐槽,一篇外部机构的研报,就把科技股吓成城墙上的麻雀,感叹科技股为何如此脆弱。还有投资者直言,这是被砸得最惨的哪一批之一,甚至有人调侃以后硬件就是条也够了,调侃中透露出深深的无奈与绝望。有人发出让支持你的股民寒心的感慨。极端的乐观与极端的悲观在同一时间、同一价格区间内激烈碰撞,这正是天量成交的心理基础。散户在这种情绪裹挟下,极易做出追涨杀跌的非理性操作。
产业逻辑的长期向好与资金博弈的短期残酷,构成了当前天孚通信最大的矛盾。CPO配套产品的放量节奏、200G EML物料的缓解进度,是高估值下业绩兑现的硬性条件。无源光器件景气度虽然极高,但基数抬高后,增速能否持续维持高位存在不确定性。有源业务如果Q3未能如预期般复苏,双轮驱动的逻辑将大打折扣。海外产能的爬坡需要时间,泰国工厂的良率和效率能否迅速匹配国内水平,需要持续跟踪。H股上市虽然能带来资金和全球影响力,但也会在一定程度上稀释现有股东的权益,并带来跨市场估值联动的压力。
对于散户而言,面对74.68亿的天量,需要极其清醒的认知。天量意味着多空双方在235元附近进行了惨烈的绞杀。主力资金平均成本在263元以上,目前的打压是为了在更低位吸筹,还是彻底放弃抵抗?如果是前者,持续的缩量震荡洗盘将极其考验散户的持仓耐心。如果是后者,后市可能面临更深幅度的估值回归。人工智能ETF中天孚通信占比10.6%,ETF的申购赎回也会对股价产生被动影响。当行业Beta红利逐渐消退,个股的Alpha能力将受到严苛检验。
技术形态上,当日最高冲至237.87元,最低下探223.80元,振幅巨大。开盘227.79元,盘中一度冲高至248.48元,随后大幅回落,最终收在235.04元。这种冲高回落的走势,配合天量,通常是短期见顶或阶段性顶部的重要信号。即使中长期逻辑再硬,短期资金面的恶化也不容忽视。高估值需要极其强劲的业绩增速来消化,一旦业绩增速不及预期,戴维斯双杀的风险就会立刻显现。
投资是一场认知的变现,更是一场情绪的博弈。天孚通信作为光器件平台型龙头,其无源器件的统治力、CPO配套的先发优势、全球化的产能布局,构筑了坚实的护城河。这些是支撑其市值的基石。然而,资本市场的定价不仅包含基本面,还包含流动性和情绪面。在110倍市盈率的高位,任何瑕疵都会被无限放大。海外政策的扰动、物料供应的瓶颈、主力资金的持续净流出,都是实打实的风险点。无源产品的高毛利能否持续,有源产品能否如期修复,都需要接下来的财报数据来验证。
市场永远是对的,但市场也往往充满非理性。巨量资金的分歧,说明有人看到了星辰大海,有人看到了万丈深渊。在逻辑兑现之前,一切都是未知数。投资者需要剥开情绪的表象,紧盯CPO的量产交付数据、有源物料缓解的实质性进展以及泰国基地的产能利用率。
面对这74.68亿的天量博弈,散户眼里的机会,究竟是真金白银的黄金坑,还是主力精心布置的收割陷阱?当繁华落尽,量能萎缩之后,留在高岗上的又会是谁?
(以上信息基于公开数据整理,不构成投资建议,市场有风险,投资需谨慎。)