军工线缆细分前五!文峰光电明日申购,中一签能赚多少?

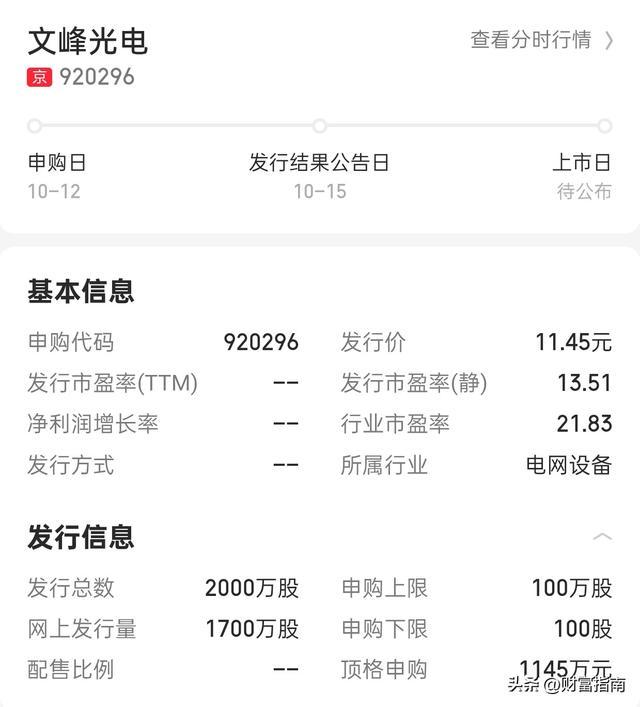
进入10月,北交所新股市场热度不减。10月9日上市的宇特光电首日大涨449.45%,盘中最高涨幅一度超过528%。紧接着,军工特种线缆领域的“小巨人”文峰光电(920296)于10月12日正式开启网上申购,发行价11.45元/股,发行市盈率13.51倍,顶格申购需1145万元。
在当前新股赚钱效应持续发酵的背景下,这家深耕军工赛道二十年的企业基本面究竟如何?打新又需要做好哪些准备?
军工特种线缆细分市场前五,技术壁垒深厚
文峰光电成立于2007年,总部位于安徽淮南,是国家级专精特新“小巨人”企业。公司主营高性能、高可靠性特种线缆及光电组件,产品广泛应用于航空、航天、兵器、军工电子、舰船、核工业等六大军工领域。
从行业地位来看,公司主导产品在军用航天航空特种线缆细分市场排名前五,在全军用特种线缆市场位列前十。公司已形成近50个系列、400多个品类、上千种规格的产品矩阵,拥有31项发明专利,参与了2项国家标准编制。
客户资源方面,公司已进入全部核心军工集团供应链体系,主要客户包括中航工业、航天科技、航天科工、兵器工业、兵器装备、中国电科、中国船舶等,与中航工业、航天科技、航天科工等核心客户均保持十年以上合作历史。
业绩V型反弹,在手订单大幅增长
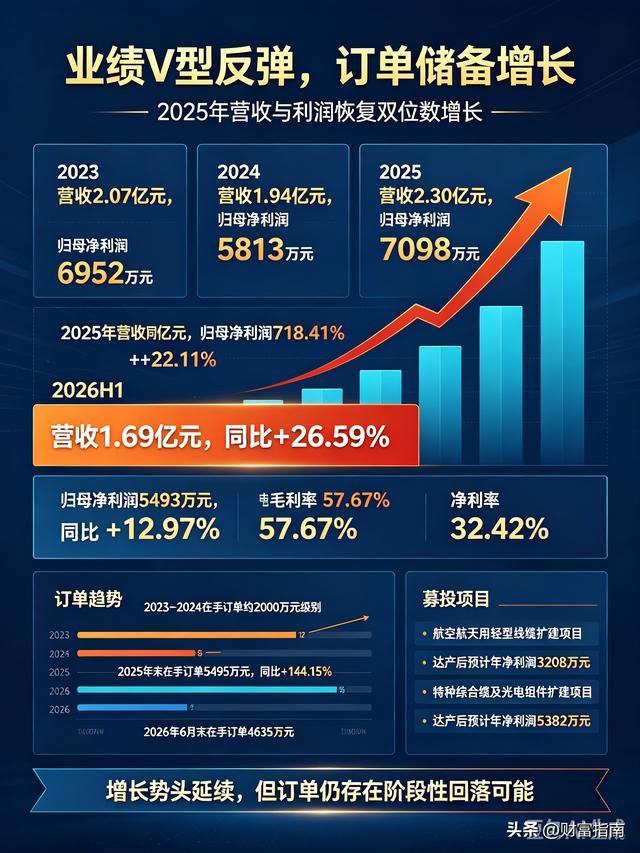
财务数据显示,2023至2025年,文峰光电分别实现营收2.07亿元、1.94亿元、2.30亿元,归母净利润分别为6952万元、5813万元、7098万元。经历2023至2024年的业绩调整后,2025年公司营收和净利润分别同比增长18.41%和22.11%,呈现明显的V型反弹态势。
进入2026年,增长势头进一步延续。上半年公司实现营收1.69亿元,同比增长26.59%;归母净利润5493万元,同比增长12.97%。盈利能力方面,毛利率从2024年的55.16%稳步提升至2026年上半年的57.67%,净利率达到32.42%,持续保持在较高水平。
订单储备的增长尤为值得关注。2025年末,公司在手订单含税金额达5495万元,较2024年末大幅增长144.15%。截至2026年6月,在手订单为4635万元,虽较年末高位有所回落,但仍显著高于2023至2024年2000万元级别的水平。
本次募投项目包括航空航天用轻型线缆扩建项目、特种综合缆及光电组件扩建项目等。其中,航空航天用轻型线缆扩建项目达产后预计年净利润3208万元,特种综合缆及光电组件扩建项目达产后预计年净利润5382万元。
北交所打新热度高,门槛不低
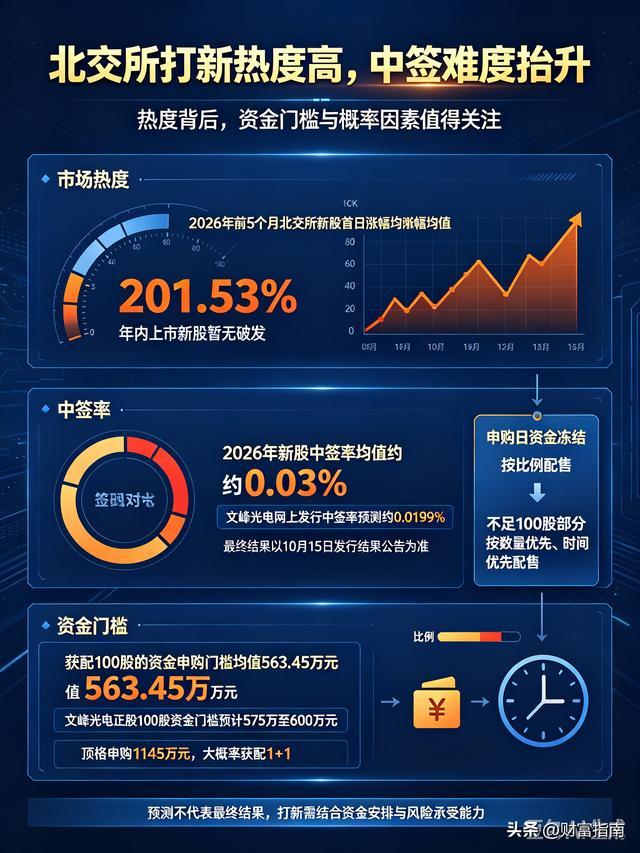
从近期北交所新股表现来看,2026年前5个月新股首日涨幅均值达201.53%,年内上市新股无一破发。不过中签难度也在同步抬升,2026年新股中签率均值维持在0.03%左右,获配100股的资金申购门槛均值已升至563.45万元。
据市场预测,文峰光电网上发行中签率约为0.0199%,正股100股的资金门槛预计在575万至600万元左右,顶格申购1145万元大概率获配“1+1”。需要注意的是,以上均为市场预测,最终中签率需以10月15日发行结果公告为准。
高增长背后的隐忧:客户集中与应收账款
在关注公司军工赛道优势的同时,几个风险因素同样不容忽视。
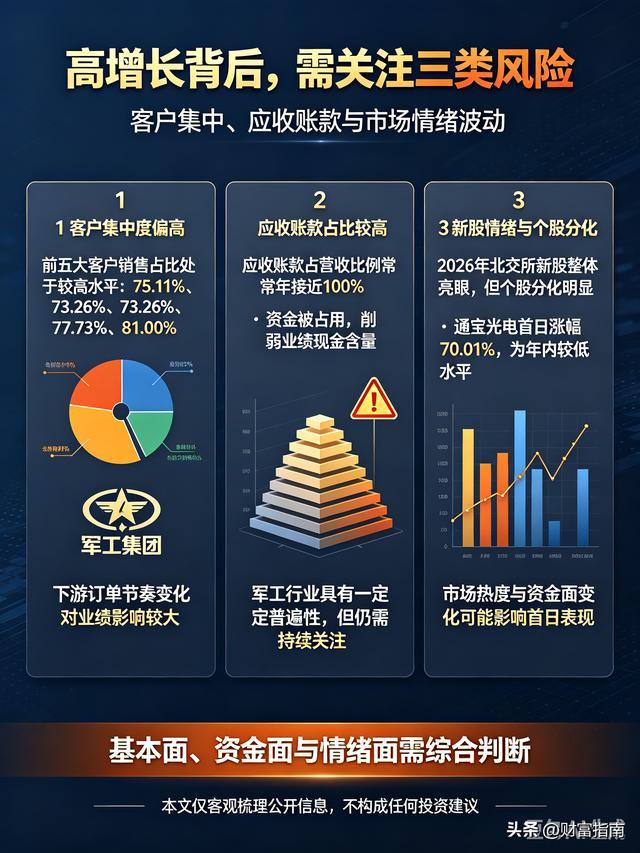
客户集中度偏高是军工配套企业的普遍特征,文峰光电也不例外。报告期内,公司前五大客户销售占比分别为75.11%、73.26%、77.73%和81.00%,客户集中度处于较高水平。虽然公司表示不存在对单一客户销售超过50%的情况,但高集中度意味着下游军工客户的订单节奏变化对公司业绩影响较大。
应收账款占比较高是另一个需要关注的财务指标。有分析指出,公司应收账款占营收比例常年接近100%,大量资金被占用,这在军工行业中虽有一定普遍性,但客观上削弱了业绩的现金含量。
此外,新股市场情绪波动风险同样值得重视。2026年以来北交所新股首日涨幅虽整体亮眼,但个股分化明显,2月上市的通宝光电首日涨幅仅70.01%,为年内较低水平。市场热度与资金面变化都可能对新股上市首日表现产生较大影响。
免责声明:本文仅对文峰光电的基本面信息及北交所新股市场整体情况进行客观梳理,不构成任何投资建议。文中涉及的市场预测数据均来自第三方机构分析,最终发行结果以官方公告为准。新股投资存在较大不确定性,投资者应基于自身风险承受能力独立判断,谨慎决策。