
集采承压,又一国产械企IPO终止

医疗器械经销商联盟整理
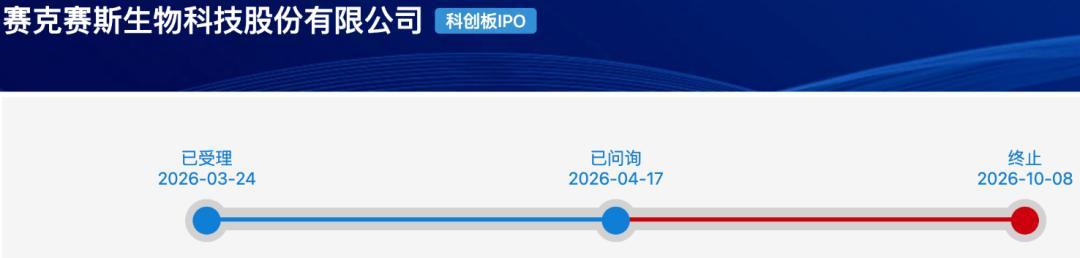
10月8日,据上交所消息,赛克赛斯生物科技股份有限公司及保荐机构光大证券撤回科创板IPO申请。
这家总部位于济南的医疗器械企业,在第三次冲击A股后,再度止步于资本市场门口。
据了解,赛克赛斯的上市之路可谓一波三折。
2020年6月,公司科创板IPO申请首度获受理,但仅半年后便主动撤回。2023年2月,公司转战深交所主板,但在审期间因业务推广相关内部控制存在薄弱环节等违规行为被出具监管函,随后再次撤回申请。
2025年10月,公司再度进行上市辅导备案,今年4月17日进入问询阶段,但不到半年公司再度选择撤回。
作为细分赛道里的隐形冠军。赛克赛斯专注体内可吸收植介入医疗器械,依托PEG功能化改性、生物基高分子、合成医用高分子、细胞外基质、自组装多肽五大材料技术平台。
现有25款产品,其中四款核心产品2025年合计贡献主营收入90.2%。旗下产品赛脑宁®可吸收硬脑膜封合医用胶国内市占率约91%,行业第一。
此外,企业财务数据亮点:
2023–2025年,企业营收3.79亿、3.31亿、3.38亿元,归母净利1.53亿、1.61亿、1.68亿元,净利率接近50%;研发费用率稳定在约10%。
产品有壁垒、收入利润稳定、账上现金充裕,这样的企业连续三次上市折戟,在医械行业并不多见。
三次IPO失败
“行业第一”光环下的阴影
此前,在公司第二次主板IPO的失败时候,新京报就报道,证监会现场检查发现公司存在多项违规:
包括:业务推广相关内部控制存在薄弱环节,部分推广活动验收存在瑕疵。深交所随后对赛克赛斯及董事长、总经理、财务总监采取书面警示措施,保荐人海通证券、审计机构信永中和也一并被警示。
不仅如此,企业核心单品的单价持续下滑,更是杀伤力更大的隐性隐患:
赛脑宁从1866.99元/支跌至2024年1266.32元,2025年回升至1337.59元;赛络宁从1005.56元/支跌至509.85元,接近腰斩,销量增长但销售收入仍不及2023年;
赛必妥从105.57元/支降至66.48元;瞬时中标内蒙古集采,单价从178.71元/支下滑至119.16元。四款细分龙头单价统统下行。
企业归因"经销定价低于直配",但更本质的判断是:当细分龙头被集采和经销体系同时压价,国产替代窗里的想象空间就被卡住了。
集采常态、监管趋严背景下
国产械企的直接影响信号...
赛克赛斯的例子可见,"细分龙头+小而美"已经不是A股最优叙事。
科创板对医械的要求升级到"能不能继续赚、合不合理赚、商业模式独立健康"。上市不是终点,可持续经营叙事才是起点。
此外,细分龙头"价格水位"在集采与经销压力下系统性抬不高。冠脉支架、电生理、密网支架接连集采,耗材赛道终端天花板越来越矮。
赛克赛斯给行业最大的启示不是"它做错了什么",而是"做得足够好也不一定能上A股"。A股奖励的是"集采压力下仍能讲出增长故事"的企业。
集采常态、监管审核趋严的背景下,"细分龙头+净利率50%+上市受阻"的反差正成为新常态。赛道第一名不一定能拿到资本市场入场券;拿到的,也未必能持续保住第一名。