
微容科技理财超补流,核心原料境外采购高占比,现有产能较跷蹊

文:权衡财经iqhcj研究员 朱莉
编:许辉
广东微容电子科技股份有限公司(简称:微容科技)拟在创业板上市,保荐机构为华泰联合证券。本次公开发行股票不低于4,500.00万股,占发行后总股本的比例不低于10%。公司拟使用募集资金16.75亿元,用于高端片式多层陶瓷电容器扩产项目、微容科技研发中心升级项目和补充流动资金(2亿元)。
实控人父女控股微容科技42.1314%,2025年末存款理财合计超22亿元;消费类产品收入占比高,2024年毛利率大幅提高;直销收入占比约70%,核心原材料境外采购占比较高;固定资产规模较大,现有产能较跷蹊;应收账款和存货规模较大,曾存在若干起诉讼或仲裁。
实控人父女控股42.1314%,2025年末存款理财合计超22亿元
2017年9月28日,宇阳实业签署《广东宇阳电子科技有限公司章程》,规定广东宇阳的注册资本为人民币1,500.00万元,股东以货币出资。2024年10月,整体变更设立微容科技。公司位居云浮罗定,创始人出身地。
截至招股说明书签署日,金微容直接持有公司27.18%的股份,系公司的控股股东。陈绮慧直接持有微容科技1.5485%的股份,并通过金微容、深圳微容电子科技合伙企业(有限合伙)、广东微容一电子科技合伙企业(有限合伙)、罗定微容四电子科技合伙企业(有限合伙)间接控制微容科技40.5829%的股份,因此陈绮慧可直接及间接合计控制公司42.1314%的股份,为公司实际控制人。
陈伟荣为公司创始人,与陈绮慧系父女关系。陈伟荣自公司设立之日起至2020年12月向陈绮慧转让股权前,均为公司实际控制人。2020年12月基于培养接班人和家族持股安排考虑,陈伟荣将所持公司全部股权转让给陈绮慧。此后陈绮慧、陈伟荣通过对股东会、董事会提案和表决事项采取共同商议,并参考陈伟荣意见达成一致意见的方式,对公司重大事项决策实施共同控制。
根据陈伟荣与陈绮慧在公司整体改制为股份公司后于2024年11月1日签署的一致行动协议,陈绮慧、陈伟荣为公司共同实际控制人。陈绮慧、陈伟荣直接或间接控制及通过一致行动安排合计共同控制了公司42.1314%股份。
此外,OPPO通信与巡星投资同为广东欧加控股有限公司的全资子公司,为一致行动人,二者合计持有公司7.46%的股权。
报告期各期末,微容科技定期存款和大额存单、交易性金融资产、衍生金融资产合计金额分别为4.03亿元、21.997亿元和22.64亿元,占报告期各期末总资产比例分别为9.57%、41.87%和40.47%。报告期末,公司存在较大规模的定期存款与大额存单、银行理财产品等。公司现金游充足,此番却要募资2亿补流,可谓阔气。
2023年4月,公司通过转贷方式取得银行贷款3.5亿元并支付给了微容一电子、微容二电子。同月内,微容一电子、微容二电子将前述资金转回给公司,公司向银行还款。
消费类产品收入占比高,2024年毛利率大幅提高
微容科技主营业务为微型化、高容量、高可靠等高端MLCC的研发、生产与销售,致力于向客户提供高性能的MLCC产品,产品广泛应用于消费电子、以AI服务器为主体的工业装备以及汽车电子等下游领域。2023年-2025年,公司营业收入分别为10.41亿元、15.12亿元和18.45亿元,净利润分别为5741.43万元、2.354亿元和2.695亿元。2023年的营收和净利润匹配度并不高。
微容科技2026年一季度营业收入保持同比增长,但净利润出现一定程度下滑,净利润的短期下滑主要受产品结构优化过程中的阶段性成本及良率波动影响,以及存货跌价准备、管理费用、汇兑损益、利息收入及政府补助等因素阶段性变化所致。
权衡财经iqhcj查阅招股书,报告期各期,微容科技计入其他收益的政府补助金额分别为4,146.50万元、5,074.97万元和3,235.84万元,占各期利润总额的比例分别为69.58%、19.00%和10.69%,其中2023年受公司当期利润总额偏小影响,政府补助占比较高。同时,报告期各期末公司与政府补助相关的递延收益金额分别为1.86亿元、1.365亿元和1.307亿元。公司获取的政府补助主要受产业扶持政策力度、项目验收进度及政府补助资金拨付节奏的影响,具有一定的不确定性。
微容科技所处的电子元器件行业市场竞争较为充分,产品销售价格受行业供需关系、下游应用领域景气度、客户降本需求、技术迭代情况、原材料价格波动等多重因素影响。公司MLCC产品平均售价在报告期内存在一定波动,且公司主要客户涵盖全球知名科技品牌企业、ODM/OEM领域全球龙头企业、电子元器件专业分销商等,此类客户或其下游客户通常具有较强议价能力,根据行业惯例公司与部分主要客户存在周期性议价机制。
公司主营业务收入来源根据应用领域可以划分为消费类、工业类、车载类三大类别的MLCC产品;其他业务收入主要包括受托研发服务收入、废品及原材料销售收入等。消费类产品在公司主营业务中收入占比最高,报告期内收入分别为9.056亿元、12.07亿元和13.96亿元,占主营业务收入的比例分别为87.15%、80.20%和76.12%。2024年、2025年公司消费类产品收入同比分别增长33.29%和15.68%。
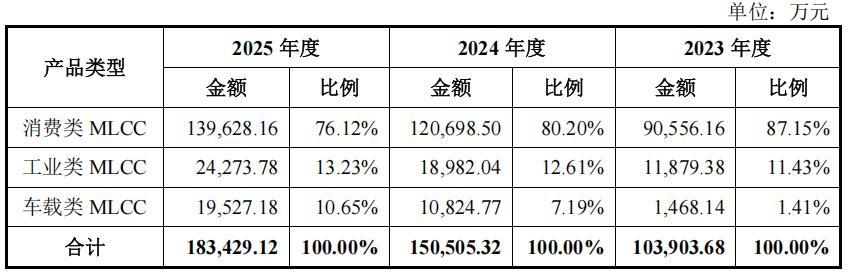
微容科技工业类产品报告期内收入分别为1.188亿元、1.898亿元和2.427亿元,占主营业务收入的比例分别为11.43%、12.61%和13.23%。2024年、2025年公司工业类产品收入同比分别增长59.79%和27.88%。公司车载类产品销量、收入高速增长,实现了跨越式发展,各期收入分别为1,468.14万元、1.082亿元和1.953亿元,占主营业务收入的比例分别为1.41%、7.19%和10.65%。
报告期各期,微容科技综合毛利率分别为19.52%、27.57%和27.58%,呈上涨趋势。2024年公司主营业务毛利率大幅提高,2025年毛利率水平相对平稳。公司MLCC产品毛利率较同行业公司达利凯普低约30-40个百分点。
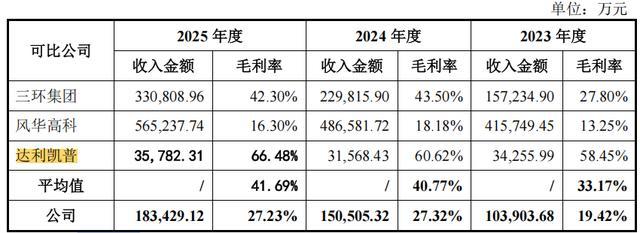
微容科技主营业务毛利率低于达利凯普,一方面系双方MLCC产品应用领域不同。公司的MLCC产品用于消费类、工业类、车载类三大领域,且均为民用工商业级产品。而达利凯普专注于射频微波MLCC领域,其产品主要应用于民用工业类市场(如核磁共振医疗设备、轨道交通领域、通讯基站等)、军工市场,该等领域客户对产品性能及稳定性等品质的要求苛刻,但价格敏感性相对低。
达利凯普产品平均单价更高,因此其毛利率高于公司。另一方面,达利凯普外销收入占比较高,2023年-2025年分别为50.25%、34.09%和36.79%,其外销毛利率处于更高水平,2023年-2025年分别为63.88%、64.51%和71.84%,亦拉高了达利凯普整体毛利率。
直销收入占比约70%,核心原材料境外采购占比较高
微容科技的产品采用“直销为主、经销为辅”的销售模式,公司的经销模式为买断式销售。报告期内,公司的前五大客户为:A公司、联合无线、华勤技术、鸿海精密、小米,公司主要客户涵盖全球知名科技品牌企业、ODM/OEM领域全球龙头企业、电子元器件专业分销商等。
报告期内,公司主营业务收入以直销模式为主,各期直销收入占比分别为73.20%、70.35%和68.31%。
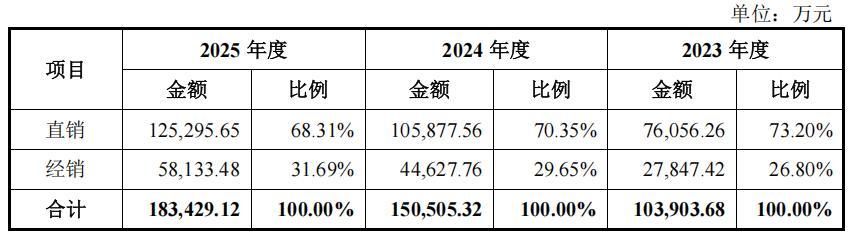
报告期各期,公司经销模式收入分别为2.785亿元、4.463亿元和5.813亿元,占主营业务收入的比例分别为26.80%、29.65%和31.69%,来自经销模式的收入对公司业绩具有一定影响。
报告期各期,微容科技对前五大客户的合计销售收入分别为4.468亿元、6.926亿元和7.709亿元,占当期营业收入比例分别为42.94%、45.80%和41.77%,公司主要客户集中度相对较高。
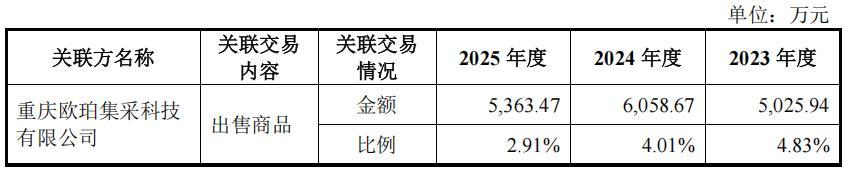
报告期内,公司向重庆欧珀集采科技有限公司销售MLCC,并用于其手机等产品的制造。重庆欧珀集采科技有限公司系OPPO广东移动通信有限公司的全资子公司。OPPO通信为公司的股东之一。
报告期内,微容科技生产所需的部分核心原材料,如浆料、瓷粉、PET薄膜等,境外采购占比较高。报告期各期,公司自境外供应商处采购的浆料、瓷粉、PET薄膜等原材料,占当期相应原材料采购金额的比例分别为60.78%、50.29%和43.47%。公司下游客户对MLCC产品的电容容值、可靠性和一致性要求高,对产品所使用的浆料和瓷粉的纯度、颗粒形态和一致性,PET薄膜的表面平整度、厚度公差等均有较高要求。
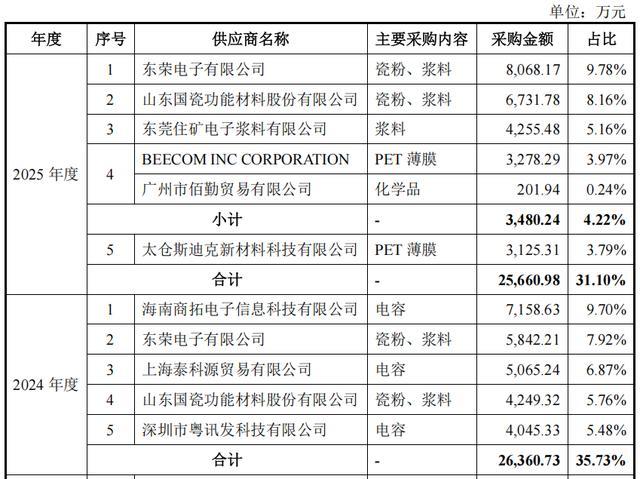
报告期内,微容科技前五大供应商采购金额占比分别为35.74%、35.73%和31.10%,主要采购包括瓷粉、浆料、PET薄膜、电容等。
固定资产规模较大,现有产能较跷蹊
报告期各期末,微容科技固定资产账面价值分别为13.537亿元、15.349亿元和17.282亿元,占资产总额的比例分别为32.16%、29.22%、30.90%。公司处于技术及资本密集行业,生产经营对厂房及设备等固定资产投入需求较高,公司固定资产规模较大,固定资产折旧带来的成本及费用具有一定刚性。报告期各期,公司固定资产新增计提折旧金额分别为1.654亿元、1.902亿元、2.199亿元,占公司收入的比例分别为15.90%、12.58%和11.92%,固定资产新增计提折旧金额对公司经营业绩具有一定影响。
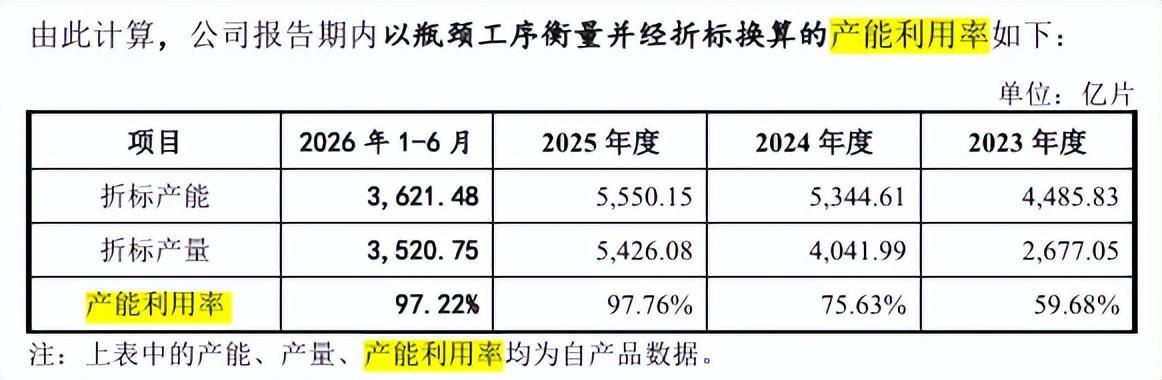
招股书公司披露自己的折标产能利用率从低位的59.68%呼一路上升至97.76%,折标产能高位为5,550.15亿片,不过在公示时间2025年5月7日公示的高端片式多层陶瓷电容器扩产项目环评批复书里,赫然记载现有项目生产高端多层陶瓷电容器6000亿片/年,本次扩建项目主要生产产品为高端片式多层陶瓷电容器,设计生产能力6000亿片/年。扩建后全厂产能为12000亿片/年。
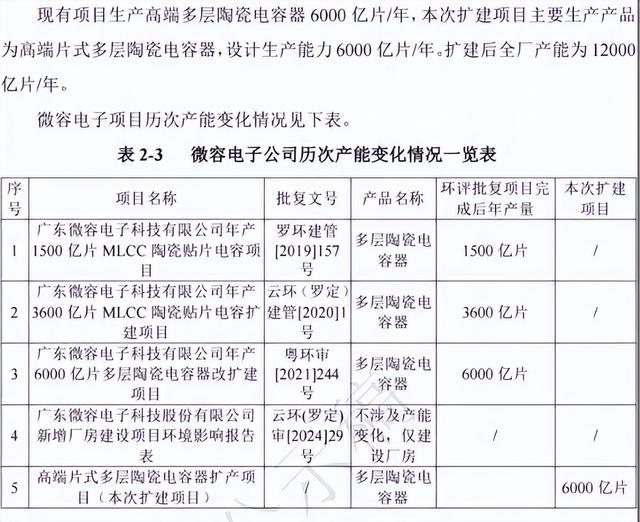
微容科技曾在2021年进行过年产6000亿片多层陶瓷电容器改扩建项目,主要是充分利用原有办公生产大楼(厂房A)预留区域新增电镀车间,在新建的厂房B(已批未建)中新增各个车间的生产设备。批复中施工工期10个月,云浮市发展和改革局曾在2022年7月25日发布公号文章微容电子厂房B项目9月竣工,总产能达6000亿片/年,后删掉此文。如此,微容科技2023年后的产能究竟是多少亿片呢?颇为蹊跷。
应收账款和存货规模较大,曾存在若干起诉讼或仲裁
报告期各期末,公司应收账款、应收票据、应收款项融资合计账面价值分别为3.579亿元、5.151亿元和5.506亿元,占报告期各期末资产比例分别为8.50%、9.81%和9.84%,公司应收款项金额较高。
报告期各期末,微容科技存货账面价值分别为4.229亿元、4.675亿元、4.64亿元,占报告期各期末资产总额比例分别为10.05%、8.90%、8.29%,公司存货规模较大。
自2020年11月起,微容科技、陈伟荣与深圳宇阳之间发生若干起诉讼或仲裁纠纷,包括专利权权属纠纷、损害公司利益责任纠纷、专利许可合同纠纷(该等诉讼案件中公司及/或陈伟荣为被告)以及电镀代工合同纠纷、名誉权纠纷、保管合同纠纷(该等诉讼仲裁案件中公司及/或陈伟荣为原告或申请人)。截至2025年末,前述诉讼仲裁纠纷均已了结,公司未因该等事项发生重大经济损失。除此以外,公司与深圳中讯源科技有限公司曾存在代理协议纠纷,公司根据终审判决向后者支付了诉讼赔偿款约230万元。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。