90%毛利也救不了企查查,数据要素企业的资本化分水岭来了

年赚3.7亿、毛利率超过90%的企查查,10月9日主动撤回了沪市主板IPO。上交所的终止决定写得很清楚:企业和保荐人中信证券共同撤回,没有否决意见,没有重大违法违规公示,没有业绩暴雷。
这不是一家公司的败退,是一种商业模式的告别。这篇文章把撤回背后的三个卡点拆开,再给所有想做数据的企业画一张资本化路线图。我的判断是:资本市场拒绝的不是企查查,是挖煤卖煤的生意。
一、撤回的不是一家公司,是一种模式
先看基本面。企查查2023年到2025年营收从6.18亿元涨到7.87亿元,归母净利润从2.59亿元涨到3.77亿元,连续三年正增长。2025年上半年毛利率91%,账上现金流充沛,累计注册用户1.6亿。原计划发行不超过4025万股,募资15亿元,全部投向大数据和AI研发。
这样的财报放在哪个板块都不算差。问题出在别处。
时间线最能说明问题:2025年10月10日受理,10月29日收到首轮问询,12月22日提交问询回复,此后近10个月再无进展,2026年3月31日更新一次后彻底停滞。回复完问询就没了下文,这不是审核提速的信号,是双方都清楚僵局已经形成。
二、问询问出了行业的死穴
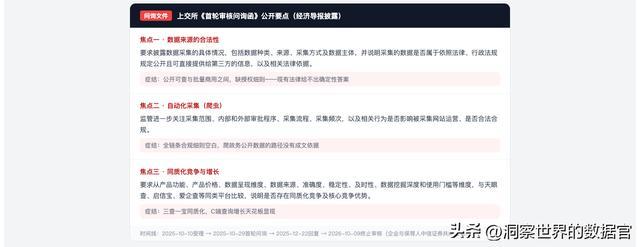
上交所首轮问询的内容公开后,行业真正该看的东西才浮出来。三个焦点,每个都打在商业数据服务的命门上。
第一个是数据来源的合法性。监管要求企查查说明,采集的数据是否属于依照法律、行政法规规定公开且可直接提供给第三方的信息,并给出法律依据。这个问题在现行法律框架下没有确定性答案。工商公示、裁判文书、企业年报确实公开可查,但公开可查和批量商用之间,从来没有一条明确的授权线。
第二个是自动化采集,也就是爬虫。采集范围、内部审批程序、采集流程、采集频次、是否影响被采集网站运营,监管逐项追问。这不是刁难,是整个行业都在用爬虫吃政务公开数据的红利,而这条路径至今没有成文的合规细则。
第三个是同质化竞争。监管要求企查查与天眼查、启信宝、爱企查从产品功能、价格、数据来源、准确度等维度逐一对比,说明核心竞争优势在哪里。
三个问题指向同一个事实:过去十年,商业查询平台靠爬取公开数据起家,赚的是信息差的钱。这个模式在法律上一直处于灰色地带,规模小的时候没人管,要上市、要把商业模式摆到资本市场面前的时候,规则空白就成了最大的风险
三、不是个例:能上市的数据企业都有同一个特征
企查查不是第一个被卡住的数据企业,也不会是最后一个。把赛道里的玩家排一遍,规律很清楚。
合合信息,启信宝的母公司,2024年9月登陆科创板,现在市值超过160亿元。但它能上市,靠的不是启信宝的企业查询,而是扫描全能王这个C端现金牛加AI叙事加三成海外收入。
明略科技,中国最大的数据智能应用软件供应商,2025年11月登陆港股,首日大涨106%,市值419亿港元。它最大的外部股东是腾讯,持股25.96%。
悦普数智、数聚智连,都在A股折戟后转战港股。天眼查,赛道老大,背靠DST和高瓴,至今没有上市计划。爱企查,百度生态,靠免费模式抢市场。
把这些案例放在一起,结论很直接:能上市的都不是纯公开数据查询变现的模式,而是带AI能力、带战略股东、带产业场景的企业。纯查询模式被资本市场系统性拒绝,不是某一家的问题,是这个模式的资本化路径已经走到头了。
四、给数据要素企业画一张图
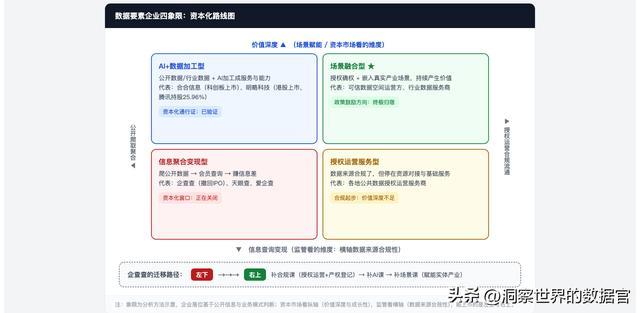
我把数据要素企业放进一个象限,两个维度:横轴是数据来源的合规模式,从公开数据爬取聚合到授权运营合规流通;纵轴是价值深度,从信息查询变现到场景赋能。
左下角是信息聚合变现型,企查查、天眼查、爱企查都在这。数据是公开爬来的,产品是会员查询,价值是信息差。这条线的资本化窗口正在关闭。
左上角是AI加数据加工型,合合信息、明略科技在这。同样吃公开数据和行业数据,但用AI和场景把数据加工成了服务和能力,这是能上市的通行证。
右下角是授权运营服务型,各地政务数据授权运营的服务商在这。数据来源合规了,但还停留在资源对接和基础服务,价值深度不够。
右上角是场景融合型,可信数据空间运营方、行业数据服务商在这。数据经过授权确权,嵌入真实产业场景,产生持续的价值。这是数据要素企业最终的归宿,也是政策鼓励的方向。
企查查现在的坐标在左下角。它撤回去,不是在等死,是在补课:补合规的课,补AI的课,补场景的课。
五、规则正在补白,撤回不是终点
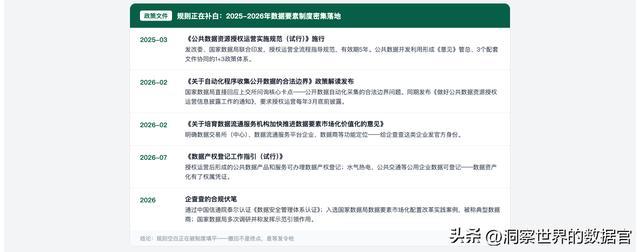
监管问询卡的规则空白,过去一年正在被制度密集填平。
2025年3月,《公共数据资源授权运营实施规范(试行)》施行,授权运营有了全流程规范。2026年2月,国家数据局发布《关于自动化程序收集公开数据的合法边界》政策解读,直接回应了问询的核心卡点;同期发布信息披露通知,授权运营每年3月底前必须披露。2026年2月,数据流通服务机构培育意见落地,数据商有了官方身份。2026年7月,《数据产权登记工作指引(试行)》出台,授权运营后形成的产品和服务可以办产权登记。
企查查自己也在补课。它通过了中国信通院泰尔认证的数据安全管理体系认证,入选了国家数据局的数据要素市场化配置改革实践案例,被称作典型数据商,国家数据局多次到企业调研。2024年8月,它还在国家数据局的数据大讲堂上,给全国1.6万余名数据管理部门工作人员授课
这一串动作串起来看,撤回不是认输,是等发令枪。
六、后手会怎么走
我的判断是,企查查的后手大概率是组合拳,不是单一路径。
短期先融资。撤回不影响一级市场,15亿元募投计划搁置后反而需要弹药补AI研发,D+轮2023年估值100亿元已经两年没有更新。先融资再上市,是当下硬科技的标准路径。
中期看转型。从爬数据的变成被授权的数据商,参与地方公共数据授权运营,帮公用企业做数据资产化,把灰色爬取转成白色授权。这条线和可信数据空间、数据资产入表是同一条主线。
上市通道上,转港股是明略科技验证过的路,重启A股要等规则彻底落地。如果老股东退出压力变大,行业并购也不是没有可能,毕竟监管问询里那句同质化竞争,本身就是行业格局的信号。
最后:分水岭已经到了
资本市场拒绝的不是企查查,是挖煤卖煤的生意。数据要素企业要过资本化的关,绕不开三件事:合规底座、AI加工、场景赋能。
规则正在落地,但规则落地只是必要条件,商业模式升级才是充分条件。90%毛利、八成收入靠C端会员的查询生意,撑不起成长故事;把数据从挖出来卖变成烧出热、发出电,才有资格谈长期价值。
我修过桥,知道什么东西立得住。数据企业也一样,不求数据物理长存,但求持续被需要。