
暴涨之后极速雪崩!中塑股份6天从520跌至175,被套投资者怎么办

卡通财经漫画标题:新股过山车!580元狂欢落幕,散户深陷次新暴跌困局
婚礼上大家讨论520代表浪漫与鲜花,但对于中塑股份的持仓股民来说,520这个数字代表的却是账户大幅浮亏的痛楚。9月22日,中塑股份登陆创业板,开启了一场极致疯狂的新股大戏,上市短短6个交易日,股价从最高580元一路回落至175元附近,高位进场的投资者深度被套,割肉离场还是咬牙死拿,成为无数股民彻夜纠结的难题。
9月22日中塑股份正式在创业板挂牌上市,发行价仅55.28元,这只专精特新“小巨人”新股,凭借极小流通盘与市场炒作情绪,开盘之后一路狂飙,盘中最高冲高到580元,收盘定格在433元,单日换手率高达90.03%。按照盘中最高价计算,中一签的投资者账面浮盈最高可以达到26万元,一度被市场称为年度超级大肉签 。
狂欢仅仅维持了上市首日。疯狂拉升过后,估值泡沫迅速破裂,股价开启断崖式回调。短短数个交易日,股价一路下探,到9月30日盘中最低触及172.68元,5个交易日累计跌幅超60%。曾经在520元附近追高入场的投资者,账户市值大幅缩水;上市首日收盘433元冲进去博弈新股行情的股民,买入之后就持续承受下跌;甚至不少投资者看到股价回落至190元附近,以为是错杀的底部,选择补仓抄底,不料股价继续下探,越补越套,越拿越慌。
很多投资者第一反应会疑惑,是不是公司基本面突然爆雷,才造成股价如此惨烈的下跌。从公开财报信息来看,中塑股份本身并不是问题企业。公司主营改性工程塑料,消费电子是基本盘,2023‑2025年消费电子业务收入占比维持在65%‑71%,同时积极布局新能源车、储能赛道,2025年汽车加储能改性塑料营收突破1.5亿元。2026年上半年,公司实现营收4.43亿元,同比增长31.38%,业务赛道具备成长空间。
但光鲜营收背后隐藏着不容忽视的经营压力。虽然营收实现三成以上增长,但是2026上半年归母净利润仅仅同比上涨2.54%。核心原因在于PC等核心原材料价格上涨,大幅侵蚀了企业毛利率,成本端的压力直接压制了利润释放,业绩增长质量并没有营收数据看上去那么亮眼。
股价雪崩的真正导火索,是小流通盘、创业板前五日无涨跌幅限制、市场新股炒作情绪三者叠加催生的巨大估值泡沫。本次上市初期,公司无限售流通股仅仅只有873.31万股,占总股本比例17.70%,网上中签率低至0.013%,少量资金就能够撬动股价大幅走高,把股价推升到远远脱离企业真实基本面的位置。当炒作资金获利离场之后,市场缺少新的承接资金,就上演了多杀多的踩踏行情。
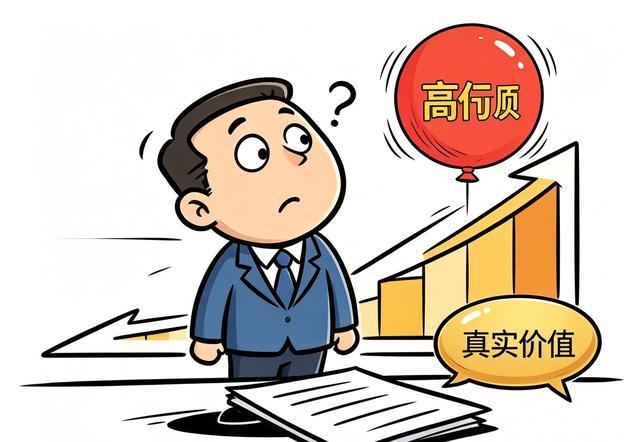
估值数据更加直观:上市首日收盘433元时,公司静态市盈率达到168.38倍,而同行业平均市盈率仅仅29.02倍,估值高出行业数倍。即便经过连续暴跌之后,9月30日滚动市盈率依旧有66.43倍,总市值85亿,流通市值15.1亿元,估值依旧不算便宜。通俗来讲,企业本身经营故事没有崩塌,但是二级市场的股价估值先彻底疯掉了 。
盘口数据也充分反映当下博弈状态。9月30日当天,该股开盘186.88元,最高189元,最低下探172.68元,单日换手率依旧高达31.99%。高换手代表并非完全没有资金承接,但是市场呈现“接了就砸,砸完又有人接,接完继续砸”的循环。短线资金还在博弈次新股反包反弹行情,但是中线机构资金,面对如此巨大波动,不敢轻易重仓布局。很多散户看到股价大幅回撤,主观认为170元附近就是底部,但这更多属于情绪底部,并不是企业价值支撑的底部,抄底同样要承担不小风险。
面对深度被套的局面,很多投资者执着纠结“到底割肉还是死拿”,但比选择割肉或者死拿更重要的,是先问清楚自己三个核心问题。第一,投入股市的这笔钱,是不是3‑5年用不到的闲置闲钱?第二,你有没有完整研究过这家企业的业务、上下游风险、业绩波动逻辑,还是单纯跟风炒作新股?第三,如果股价后续继续下跌20%甚至30%,你是否还有备用资金,能不能睡得安稳,心态会不会彻底崩溃?
市场里大致分为三类被套的投资者。第一类是520元附近高位追涨,纯粹被新股暴涨行情吸引进场,对公司几乎没有研究。对于这部分投资者,不应该拿“长期价值投资”自我安慰,这本身属于情绪博弈的短线交易,要客观评估自己能够承受的最大亏损,不要盲目硬扛。第二类是433元首日进场,迷信次新龙头神话,幻想短期继续暴涨,需要认清,新股暴涨只是资金情绪,不等于企业价值。第三类,是下跌之后190元附近抄底补仓,误以为股价大跌就是错杀,忽视了估值依旧偏高的现实,不要把情绪回调当成价值洼地。
只有真正深度研究企业基本面,充分认知原材料波动、行业竞争等风险,同时心理与资金能够承受股价再下跌30%依旧可以从容持仓,才具备“死拿”的前提条件。如果只是因为已经深套,不愿意接受亏损而被动躺平,这种死拿并不是价值投资,只是不愿认错的自我逃避。
中塑股份这一轮惊心动魄的行情,是A股新股炒作的又一次经典缩影:发行定价相对保守,上市首日资金暴力拉升,网络舆论渲染“专精特新小巨人”故事,散户被赚钱效应吸引追高入场,筹码松动之后,开启惨烈的估值回归之路。客观来说,中塑股份是一家实实在在经营新材料的实体企业,拥有消费电子、新能源汽车储能等赛道,具备自身的行业竞争力。但是,优秀的公司,不等于任何价格都是好的投资标的,580元的天价,隔开了企业真实价值和二级市场炒作泡沫。
次新股是A股波动最剧烈的板块,尤其是创业板新股前5个交易日没有涨跌幅限制,巨大财富效应背后,潜藏着同等巨大的风险。满仓进场、加杠杆炒股、跟风社群消息听别人讲故事冲进去,是最容易在这种暴涨暴跌行情里把心态彻底击溃。发行价55元,打新中签属于确定性较高的机会;但是涨到400元、500元之后再冲进去,就是刀口舔血,风险远远大于机会。
中塑股份的案例给所有投资者敲响警钟:投资永远要分清“企业好不好”和“股价贵不贵”两件事。再好的公司,当股价被情绪炒到脱离基本面,追高就意味着巨大风险。面对被套,不必简单一刀切选择割肉或者死拿,回归自身资金属性、风险承受能力,回归企业基本面估值,才是理性的解题思路。