苹果、特斯拉都离不开它!东山精密赴港上市,背后藏着啥算盘?

你听说过东山精密吗?
老铁们,10月11号出了条消息。
苏州东山精密制造股份有限公司,再次向港交所提交上市申请书。
联席保荐人是瑞银集团、国泰海通、广发证券、中信证券,全是顶级投行。
你可能没听过这家公司。
但你手里的苹果手机、你开的特斯拉,里面很可能就有它造的东西。
今天咱就唠明白,这家闷声发大财的公司,到底是干啥的。
一、先看看这家公司有多牛
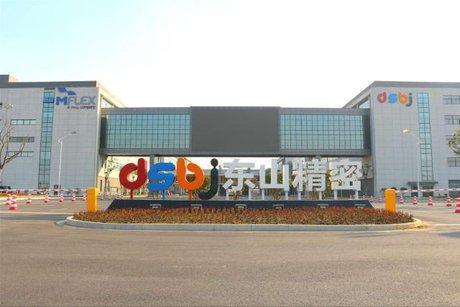
东山精密1980年创立于苏州东山镇,最早就是个小钣金厂。
现在呢?
以2025年收入计,它是全球第一大边缘AI设备PCB供应商,市场份额26.9%。
全球第二大软板供应商,份额24.5%。
全球前三大PCB供应商,份额4.2%。
啥叫PCB?就是电子设备的“骨架”,手机、电脑、汽车里都离不开。
东山精密给谁供货?
全球前五大消费电子品牌中的四家、全球前五大纯电动汽车厂商、全球前五大云服务厂商中的四家。
说白了,你叫得上名字的科技巨头,基本都是它的客户。
二、业绩咋样?说几个实在的数字
2025年,东山精密营收401.25亿元,首次突破400亿大关。
归母净利润13.86亿元,同比增长27.67%。
2026年上半年更猛,营收277.98亿元,同比增长63.95%。
归母净利润29.57亿元,同比增长290.09%。
利润翻了快三倍。
为啥这么猛?
因为AI。
东山精密2025年收购了索尔思光电,切入了光模块赛道。
光模块是啥?就是AI数据中心里传数据的“血管”。
没有它,再强的芯片也连不起来。
光模块业务一进来,毛利率就高达36.74%,比公司整体14.09%的毛利率高出两倍多。
三、更深一层:这家公司的发家史,就是一部“并购教科书”
东山精密最牛的本事,是“买买买”。
2014年收购牧东光电,切入触控面板。
2016年收购美国软板供应商MFLEX,打入了苹果供应链。
2018年收购PCB制造商超毅,补齐全品类PCB能力。
2025年收购法国GMD,拓展欧洲汽车业务。
2025年收购索尔思光电,杀入光模块赛道。
你发现没有?
它每一次收购,都不是瞎买。
都是围绕“电子硬件”这个核心,一步步从低端往高端爬。
从钣金到软板,从软板到PCB,从PCB到光模块。
每一步都踩在产业升级的点上。
现在它是全球唯一同时具备PCB、光芯片和光模块量产能力的供应商。
这个“唯一”,就是它最大的底牌。
四、跟咱普通人有啥关系?说三点实在的
第一,你用的电子产品,可能都是它造的。
苹果手机里的软板、特斯拉车里的结构件、AI服务器里的PCB,很可能都来自东山精密。
第二,AI越火,这家公司越赚钱。
全球AI大模型训练、数据中心建设,都需要大量PCB和光模块。
东山精密正好卡在这个位置上。
第三,它在苏州、盐城都有工厂。
你身边要是有在这些地方上班的朋友,他们的饭碗跟这家公司直接相关。
五、也得说句实在话:高增长背后有隐忧
东山精密不是没有风险。
第一,商誉减值风险。
收购索尔思光电花了59.35亿元,高溢价收购形成的巨额商誉,如果业绩不及预期,减值会直接吃掉利润。
第二,财务费用激增。
2026年一季度财务费用高达2.48亿元,是去年同期的35.7倍。
主要因为收购贷款利息和汇兑损失。
第三,控股股东股权质押比例高。
证监会此前在问询中,专门关注了控股股东高比例股权质押对控制权稳定性的影响。
第四,客户集中度高。
第一大客户可能是苹果,苹果订单一变,业绩就抖。
六、为啥要去港股上市?三个实在原因
第一,打通国际融资通道。
高端PCB产能扩建、光模块研发、战略并购,都需要钱。
第二,提升全球品牌信誉。
登陆港股,能更好地对接北美大客户和国际供应商。
第三,偿还债务。
之前收购索尔思光电借了不少钱,上市募资可以还债,优化财务结构。
最后说句掏心窝子的话
从苏州东山镇的一个小钣金厂,到全球PCB龙头,再到AI算力核心硬件供应商。
东山精密用四十多年,走出了一条“并购+升级”的路。
这次赴港上市,是它全球化布局的关键一步。
能不能成,要看AI这波浪潮能持续多久,也要看它能不能把收购来的资产整合好。
你觉得东山精密能在港股上市成功吗?
你身边有没有用东山精密产品的经历?
评论区唠唠,我等着看你的判断。