长鑫科技初印象

来源:市场资讯
(来源:价投谷子地)
开始正题之前,首先要感谢一下长鑫科技。因为,打新长鑫科技是我炒股20多年打新赚得最多的一单。今天将长鑫科技纳入跟踪研究范围主要是考虑到中国股市的双线长牛中我目前只做了“中国核心资产”重估这条线,而另外一边解决“卡脖子”一直是空缺的。为了在门票仓操作中补上缺失的一条主线,打算将长鑫科技作为下一阶段门票仓参与科创行情的重要潜在目标。
长鑫科技对我来说并不算陌生。我在毕业前曾经作为IT设备供应商拜访过长鑫科技,我们的设备应用于其核心生产系统中。另外,长鑫科技也是我前东家的内存供货商。所以,我对长鑫科技的情况有个基本了解。
2026年中报是长鑫科技上市后的第一份公开报告。作为基本面研究者,买股之前还是要研究一下公司的报表。
现金多到溢出
首先,我们先来看一下长鑫的资产负债表,如下表1所示:
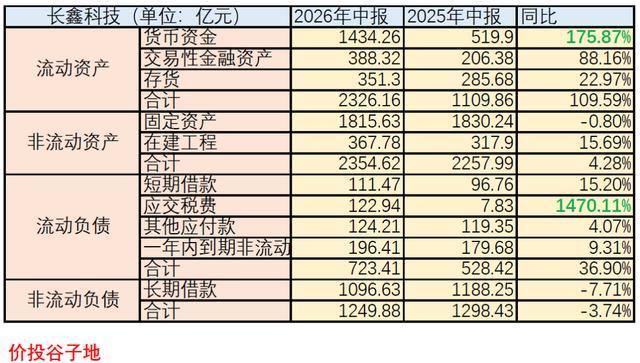
看过表1我的第一感觉就是长鑫现在真有钱,现金多得都快溢出来了。在流动资产类货币资金科目下,长鑫报表上有1434.26亿,同比暴增175.87%。另外,交易性金融资产本质也是存款,如下图1所示:
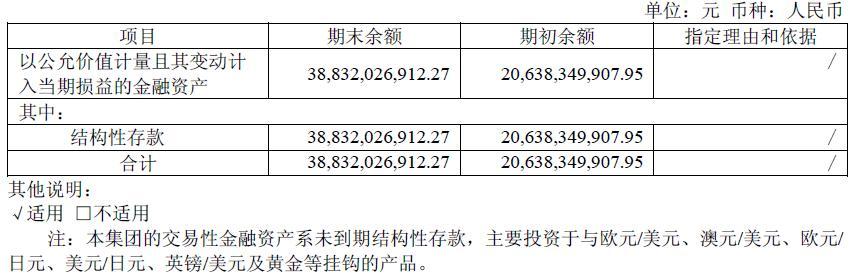
交易性金融资产全部是挂钩外币的结构性存款,长鑫有利用结构性存款来对冲汇率波动的意图。将这两项相加=1434.26+388.32=1822.58亿,也就是说长鑫账面上趴着1800多亿现金等价物。另一边,长鑫的短期借款、长期借款、一年内到期的非流动负债之和=111.47+1096.63+196.41=1404.51亿。如果长鑫愿意,完全可以用手头的现金偿还全部贷款,还能剩下400多亿纯现金。
业绩大幅反转
长鑫科技这一次IPO选择的时机绝对是十年内最好的档期。上市前正好赶上AI带动内存需求爆发式增长,内存价格大幅飙升。长鑫科技的业绩不仅实现了同比扭亏还大幅暴增,如下表2所示:
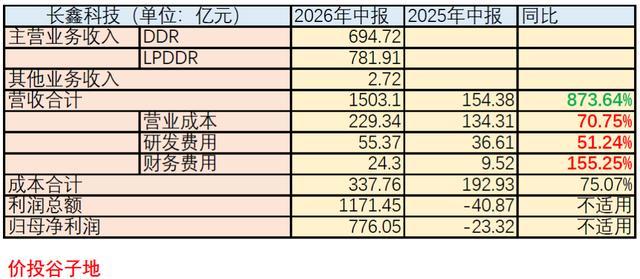
表2
从表2中我们可以看到长鑫科技的归母净利润在去年同期是亏损23.32亿。实际上,作为行业的追赶者,长鑫科技自成立一来长期亏损,直到2025年才首次录得18.75亿的归母净利润。在内存价格最低的2023年,长鑫科技亏了163亿。截至2025年,长鑫科技累计亏损超过360亿。长鑫科技长期亏损主要是其从成立之初就一直保持极高的研发和产线扩建投入。芯片行业是高科技和资本密集型产业,虽然后来者具有追赶优势可以绕开很多已知的坑,但是技术追赶的过程必然是痛苦的。不过,好在这次AI浪潮帮了长鑫一把,2026年净利润超1500亿是大概率事件,一年赚的把过去十年亏的都补上了。
长鑫科技的损益表非常清晰,营收几乎全部来自主营业务收入。用于服务器的DDR系列产品占营收的46%,用于手机和消费端设备的LPDDR占营收的54%。
营业成本同比增长70.75%主要和产品产销量和价格有关。研发费用同比增长51.24%主要是研发人员的数量和薪酬待遇有较大提升。其中,研发职工薪酬总额从2025年上半年的14.46亿增加到2026年上半年的31.18亿,研发职工人数从2025年上半年的4655人增加到2026年上半年的7491人。
财务费用同比增长155.25%,一开始我是比较费解的。通常财务费用主要是贷款或者发债的利息。长鑫今年上半年赚钱赚到手软,为何财务费用还会大幅增加?我查阅了财务费用的明细,如下图2所示:
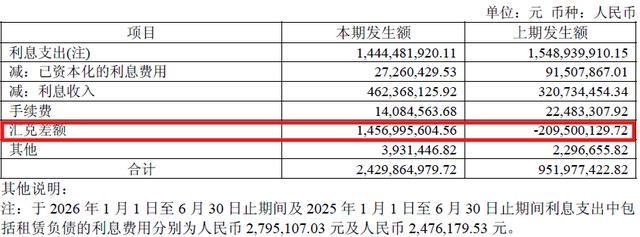
从图2我们可以看到财务费用同比增加14.78亿。其中,汇兑差额同比增加16.67亿,是最主要的增量贡献科目。
通过长鑫科技的中报分析,我们很容易看到长鑫科技今年的业绩扭亏暴涨主要得益于内存价格受到AI算力需求拉动带来的暴涨。今年全年长鑫的业绩都会非常好。但是,明年和后年呢?越往后不确定性越大。
半导体行业属于非常典型的强周期行业。公司的研发成本,营运成本和固定资产折旧成本相对刚性,内存价格的剧烈波动对长鑫科技未来业绩变化影响巨大。2015 年-2025 年间,DRAM 产品价格最高达到7.89 美元/GB,2023 年上半年的最低点为1.78 美元/GB。目前,市面上DDR5内存每GB价格已经达到12美元左右。这个价格明年继续上涨的概率较低,能维持住就不错了。
长鑫科技的主营业务收入非常清晰,主营收入=产量*单价。既然单价明年继续大幅上涨的可能性不大,那么业绩增速主要看产能投放情况。根据目前公开的信息,长鑫科技在2026年9月产能已经达到32万片,预计年底达到35万片/月。目前,北京、上海都有新生产线在建(在建工程367.78亿),预计2027年底达到42万片/月,2028年底达到50万片/。也就是说如果一切顺利,未来两年长鑫科技产能投放增速为每年20%。
虽然我看好长鑫科技这家公司,但是好公司也需要有好价格。目前50元左右的价格对应动态PE为22倍。如果未来两年内存价格维持目前的高位,这个估值不算贵。但是,内存价格能否维持高位不确定性较大。所以,目前50元对应的22倍动态PE估值是有一定风险的。
通常强周期个股高点PE低,低点PE高,所以用PB估值更为合理。但是,目前内存正处于一个AI叙事拉动的超级周期内,只要AI的泡沫不破,内存的超级周期就有望延续。而长鑫科技本身刚刚增发完毕,净资产还未全部转换为产能,直接用PB估值也不合适。
所以,我目前只是把长鑫科技纳入观察列表。如果未来3-6个月长鑫科技可以跌到40元左右,我会考虑在门票仓分配一定仓位给长鑫科技。