
8年亏掉80亿,订单却排到明年!粤芯半导体上市,这事不简单

老铁们,今天说个反差特别大的事。
有一家公司,过去三年每年亏20多亿,加起来亏了80多亿。
就这么一家公司,10月13日要上创业板了,募资75亿。
你可能会问:亏成这样还能上市?谁给的胆子?
别急,咱把这事掰开揉碎了说。
一、先看看这家公司到底亏了多少
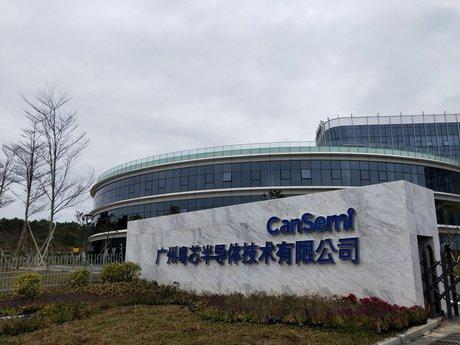
粤芯半导体,2017年在广州成立,做的是12英寸晶圆代工。
财务数据摆出来,确实扎眼。
2023年营收10.44亿,亏19.17亿。2024年营收16.81亿,亏22.53亿。2025年营收25.82亿,亏23.46亿。
三年营收翻了一倍多,亏损却一直在20亿以上。
但你注意一个关键变化。
2026年上半年,营收17.77亿,同比增长68.76%,亏损收窄到10.52亿,同比收窄12.41%。
营收在猛涨,亏损在收窄。这是晶圆厂爬坡期的典型曲线。
二、亏钱的公司多了,为啥它能上市
老铁们,这里有个门道。
粤芯用的是创业板“未盈利企业上市标准”。啥意思?就是允许你暂时不赚钱,但得有真东西。
深交所给它开绿灯,看中的是三点。
第一,它是广东第一家12英寸晶圆厂。
2017年之前,广东是全国电子信息制造第一大省,但12英寸晶圆制造是空白。设计公司要流片,得跑到上海、无锡去。粤芯填补了这个空白,18个月建成投产,一期良率做到97%以上。
第二,它的硅光技术全国唯一。
截至2026年4月,粤芯是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业,硅光工艺平台累计投片超3500片,产品涵盖400G、800G、1.6T高速光模块,与国际领先水平相当。
第三,产能利用率高得吓人。
2025年末月产能6.33万片,产能利用率96.38%,订单排到2026年下半年。四期已经在建,建成后总产能达12万片/月。
三、跟咱普通老百姓有啥关系
关系不小。
第一,你手机里的芯片,可能就是粤芯造的。
粤芯的终端产品覆盖OPPO、vivo等消费电子,华为、中兴等通信设备,广汽、小鹏、比亚迪等新能源车企。它的工艺平台覆盖指纹识别、图像传感器、电源管理、功率器件等,都是你日常用的东西。
第二,你在广州、深圳做芯片设计的,以前流片要跑外地,现在家门口就能做。
这不只是方便,是省钱、省时间。设计公司迭代速度快了,产品上市就快,你的工作机会就多。
第三,也是最实在的:大湾区终于有了自己的“芯片制造底座”。
以前广东“有市场、缺制造”,设计公司多,制造厂少。粤芯建起来之后,上百家上下游企业跟着落户。你身边做半导体的人,可能就是因为粤芯才留在广东的。
四、但话说回来,这笔账得算清楚
老铁们,咱得理性看。
第一,75亿募资,35亿砸三期产线,25亿搞研发,15亿补流动资金。三期项目总投资162.5亿,募资只覆盖了一部分,剩下的得靠自筹。
第二,公司自己说了,预计最早2029年才能实现盈利。也就是说,未来三年还得亏。
第三,无控股股东、无实际控制人。前五大股东全是国资背景,四级国资深度参与。好处是资源多、支持力度大,坏处是决策效率可能不如民营企业。
五、说到底,这是一场“用时间换空间”的赌局
老铁们,咱把这事看透。
晶圆制造这行,没有捷径。建厂要钱,买设备要钱,养工程师要钱,客户认证要时间。
台积电当年也亏了好多年,三星做存储也熬了很久。这不是赚快钱的生意,是拼家底、拼耐心的长跑。
粤芯现在亏,是因为它在爬坡。产能没跑满,折旧摊销大,研发投入高。
等三期四期建完,产能跑到12万片/月,规模效应出来了,成本就摊薄了。
但问题是,你等不等得起?市场给不给你这个时间?
结尾
老铁们,粤芯半导体10月13日上市,三年亏了80多亿,预计2029年才盈利。
它做的是芯片制造,广东等了18年才等来这一家。
当然,亏损不是问题,问题是亏完之后能不能赚钱。晶圆厂这行,熬得住就出头,熬不住就出局。
你觉得粤芯能在2029年兑现盈利承诺吗?大湾区搞芯片制造,靠谱还是冒险?
评论区聊聊,我等着看你的判断。