天赐材料暴涨9%,收盘价精准踩中目标价,储能订单才是真底牌

10月9日那天,天赐材料一根大阳线拔地而起,收盘涨了9.15%,成交额干到71.04亿。
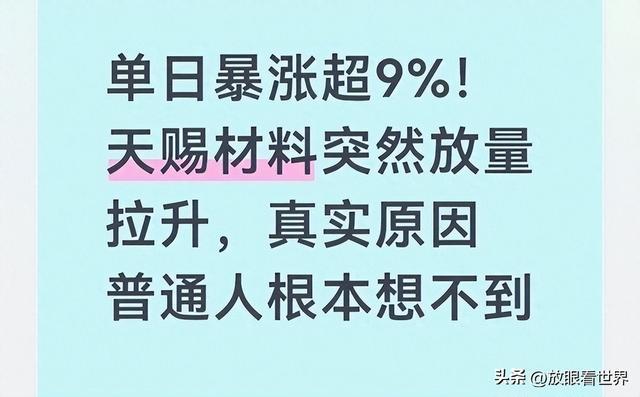
平时这票一天也就十来亿到二十多亿的成交,换手率很少超过6%。
那天换手率直接飙到13.50%,主力资金净流入12.99亿。
什么概念?相当于平时一条小水沟,突然来了场山洪。
但真正有意思的不是涨了多少,而是收盘价——35.68元,跟部分券商给的目标价一模一样。
然后市场就嗨了,各种说法全来了:机构看好、周期反转、锂电要起飞。
我先泼盆冷水:别急着上头。
先说主力资金这事。
很多人一看主力净流入12.99亿,脑子里马上浮现出公募、券商这些长线资金在扫货。
醒醒。
交易软件里那个“主力资金”,就是按单笔成交金额大小分类的,大单算主力,小单算散户。
里面有多少是公募,有多少是量化,有多少是今天进明天出的游资,软件不告诉你。
单日净流入只能说明一件事:当天买的人比卖的人多。
仅此而已。
至于明天他们还在不在,那得看他们心情。
再说收盘价踩中目标价这事。
35.68元,跟某券商研报目标价重合,不少人觉得这是“价值得到验证”。
我直说吧,这就是个巧合。
机构目标价不是考试标准答案,是研究员基于一堆假设做的推演。
假设电解液价格稳住,假设储能需求继续涨,假设原材料成本不失控。
这里面任何一个假设出问题,目标价就是张废纸。
而且不同券商给的目标价差得远,35.68元只是其中一个数。
它既不是天花板,也不是地板。
真正该看的是什么?
业绩。
天赐材料2026年上半年的数据摆在那儿:营收147.1亿,同比增长109.28%;归母净利润28.61亿,同比增长967.91%。
利润翻了将近十倍,这不是炒出来的,是卖出来的。
上半年电解液出货量超过44万吨,同比增长40%以上。
其中最猛的是储能电解液,增速突破100%。
以前天赐材料主要靠动力电池电解液吃饭,现在储能这条腿硬生生长出来了。
毛利率33.72%,在同行里算相当能打。
为什么能保持这个利润水平?
因为人家把产业链从头吃到尾。
生产电解液要用的六氟磷酸锂、核心添加剂,大部分自己造。
别人高价买原料的时候,他自产自用,成本压得住。
这就是龙头的护城河。
但你要以为这就万事大吉了,那也太天真。
电解液这个行业,现在有个特别拧巴的矛盾。
国内名义产能接近580万吨,实际全年需求只有270万到300万吨。
什么概念?就是全班同学都带了饭,结果只有一半人吃饭。
产能过剩,价格战就是悬在头顶的刀。
谁先扛不住,谁先降价,全行业利润跟着缩水。
更麻烦的是结构性错配。
成品电解液产能泛滥,但高端添加剂、核心原料反而偏紧。
小企业两头受气:卖产品要降价,买原料要加价。
龙头还能靠一体化撑住,小厂就只能在夹缝里喘气。
行业份额就这么慢慢往头部集中。
再看下游。
新能源车国内渗透率已经很高了,指望它像前几年那样翻倍增长,不现实。
增量在哪儿?海外,还有储能。
储能是目前锂电赛道里最确定的增长方向,电网侧、工商业、调峰项目都在落地。
但储能下游也在打价格战,电池厂压价,压力一层层往上传,电解液企业也得接着。
所以这个行业不是“回暖”两个字能概括的。
它是分化。
有人吃肉,有人喝汤,有人连碗都端不稳。
天赐材料2026年干了两件大事,值得说道说道。
第一件,10月5日通过了港交所主板上市聆讯,要去港股募资。
钱主要拿去建海外基地,摩洛哥规划15万吨电解液一体化项目,预计2028年上半年投产,美国那边也在合作布局。
目的很实在:靠近海外客户,降低运输成本,同时绕开贸易规则和碳足迹门槛。
但海外建厂周期长,变量多,短期别指望贡献利润。
第二件,7月份主动终止了南通24.3万吨锂电新材料项目。
很多人第一反应:这不是利空吗?
恰恰相反。
行业产能都过剩成这样了,还闷头扩产,那是跟自己钱包过不去。
公司算过账,溧阳基地技改扩产成本更低、效率更高、离客户更近,比新建项目划算得多。
主动踩刹车,从“拼规模”转向“保利润”,这是清醒,不是怂。
订单方面,天赐材料手里长协订单超过340万吨,够吃好几年。
2026年6月子公司还跟楚能新能源续签了协议,合作延到2030年底。
长协的好处是出货量稳,坏处是价格随行就市,锁量不锁利。
原材料一涨价,利润照样被啃一口。
说到风险,有四件事得盯着。
锂盐和核心添加剂如果涨价,电解液利润就被挤压。
新能源车和储能装机如果不及预期,出货量就受影响。
新增产能继续释放,价格战可能重来。
固态电池技术真要加速迭代,传统电解液的市场格局会被改写。
这四个不是吓唬人,是行业客观存在的变量。
最后说句掏心窝子的话。
天赐材料这波9%的放量拉升,有业绩支撑,有储能逻辑,有资金情绪配合,不是空穴来风。
但它不等于电解液行业周期全面反转。
单日大涨,很多时候就是资金情绪加板块轮动,随机性很强。
今天涨9%,明天可能跌5%,这在周期股身上太常见了。
真正决定一家企业值多少钱的,是每个月的出货数据、产品报价、成本控制、新产能落地进度。
机构目标价重合这种事,看看就好,别当成买卖信号。
电解液行业已经告别了躺着赚钱的时代。
现在拼的是产业链配套、客户黏性、成本管控、海外布局和技术储备。
龙头有优势,但优势不是永久的。
同行在追,技术在变,下游在压价。
看懂这些,比盯着一天的K线有用得多。
市场有风险,决策得自己拿主意。
以上不构成投资建议,就是跟大家聊聊盘面背后的真实逻辑。
你觉得储能电解液这波增长能持续多久?评论区聊聊。