传音控股、东方国信、星环科技、宇信科技谁是MLOps老大

近期MLOps概念持续受到市场关注,数据平台、AI中台与智能运维等环节成为资金聚焦方向。而其中,传音控股、东方国信、星环科技、宇信科技四家公司因在AI终端、智算中心、基础数据软件和金融科技等领域的布局,被市场纳入相关概念范畴。
传音控股
优势:公司作为非洲及南亚新兴市场手机龙头,2026年上半年实现营收354.31亿元,同比增长21.85%,归母净利润17.73亿元,同比增长46.22%,毛利率同比提升2.54个百分点。公司“手机+移动互联网服务+扩品类”生态持续深化,并加大AI资源投入,AIOS、Agent及AIoT布局逐步推进,新兴市场领先地位较为稳固。
劣势:公司2025年净利润曾大幅下滑,当前业绩回暖一定程度上依赖存储芯片涨价带来的全行业提价,内生改善仍需观察。同时,供应链囤货对现金流形成压力,跨界储能的渠道复用仍待验证,港股IPO进程中市场认购热情相对有限,存在一定破发压力。
东方国信
优势:公司与某头部互联网客户签订长期服务协议,内蒙古和林格尔智算中心1、2、3、5号楼已交付运营,上架率稳步攀升,4、6号楼预计年底前交付运营。上半年智算中心实现收入6501.18万元,收入规模稳步增长,后续运营能见度相对较高。
劣势:智算中心整体上架率与经济效益此前受到市场关注,当前收入体量仍相对有限,项目整体处于爬坡期,对整体业绩的贡献有待进一步释放,短期盈利拉动作用尚不明显。
星环科技
优势:公司深耕大数据平台、数据库等基础软件领域,拥有进程级安全隔离等相关技术专利,持续推进“AI×数据”战略,并已完成港股上市,在数据底座与AI基础设施方向具备一定的技术积累和资本平台支撑。
劣势:纯软件收入出现下滑,AI底座商业化变现路径尚不清晰,港股上市后股价表现承压,公司整体盈利压力较大,从技术布局到稳定盈利的转化仍需时间验证。
宇信科技
优势:公司2026年上半年归母净利润同比增长约四成,持续推进“AI+全球化+Web3”三大战略,在金融科技领域客户基础较深,营收成长性良好,战略方向契合行业数字化升级趋势。
劣势:公司创始人、董事长兼总经理近期离世,由其配偶接任,管理层面临过渡与稳定性考验。同时,公司整体盈利能力和行业护城河相对一般,后续战略落地效果仍需持续跟踪。
看完了公司的优势亮点,接下来,我们依然采用经典的杜邦分析法,将公司的最新报告期财务核心数据净资产收益率进行拆解。
看看四家相关公司的财务含金量情况如何,
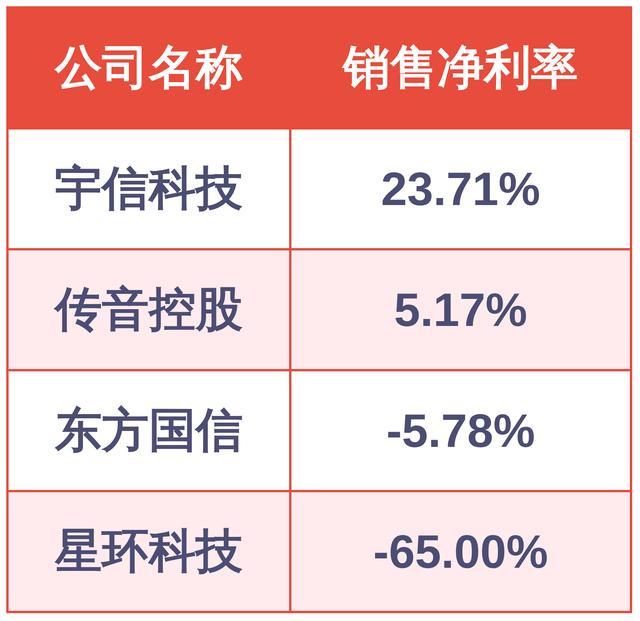
第一个,先看销售净利率。
最新盈利能力:宇信科技>传音控股>东方国信>星环科技
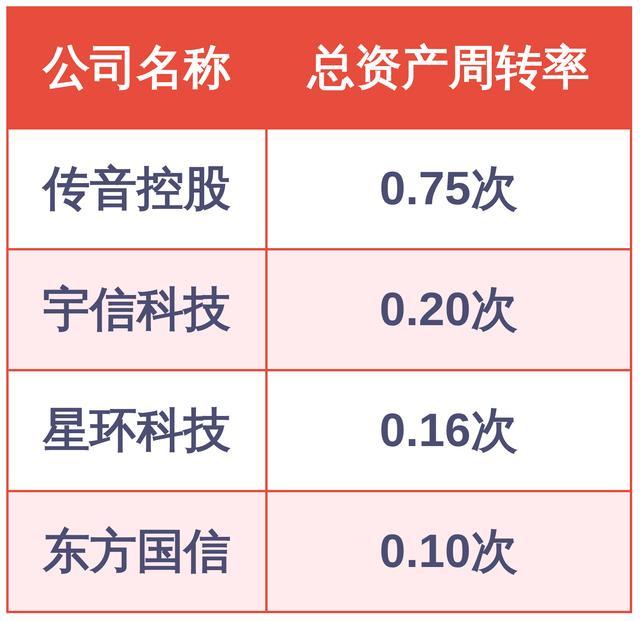
第二个,总资产周转率,即公司的资产周转速度。
从最新数据看,传音控股的资产周转效率领先,东方国信相对偏弱。
最新营运能力:传音控股>宇信科技>星环科技>东方国信
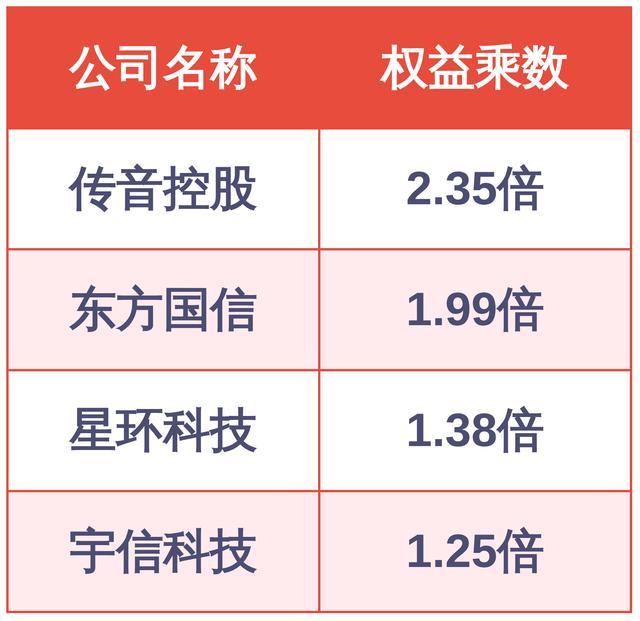
第三个,权益乘数,即公司的财务杠杆倍数。
从最新数据看,传音控股财务杠杆最高,宇信科技最为稳健。
最新财务杠杆:传音控股>东方国信>星环科技>宇信科技
最新净资产收益率排名如下:
第一,传音控股。
报告期内净资产收益率为8.37%,盈利第二,周转第一,财务杠杆第一。公司资产周转效率显著领先,加上较高的权益乘数,使其净资产收益率保持首位;但销售净利率相对较低,盈利质量仍有提升空间。
第二,宇信科技。
报告期内净资产收益率为6.59%,盈利第一,周转第二,财务杠杆第四。公司销售净利率达到23.71%,为四家中最高,盈利质量较好;但总资产周转率只有0.20次,且财务杠杆较低,限制了净资产收益率的进一步放大。
第三,东方国信。
报告期内净资产收益率为-1.40%,盈利第三,周转第四,财务杠杆第二。公司净利率为-5.78%,仍处于亏损状态,总资产周转率仅0.10次,营运效率在四家中最低,财务杠杆虽较高,但未能弥补盈利和周转短板。
第四,星环科技。
报告期内净资产收益率为-14.00%,盈利第四,周转第三,财务杠杆第三。公司净利率为-65.00%,亏损幅度较大,整体盈利承压;总资产周转率0.16次,资产运营效率偏低,财务杠杆也相对平稳,净资产收益率为四家中最低。