狂揽489亿!铜管“一哥”海亮转战铜箔,浙江父子为何越做越薄?

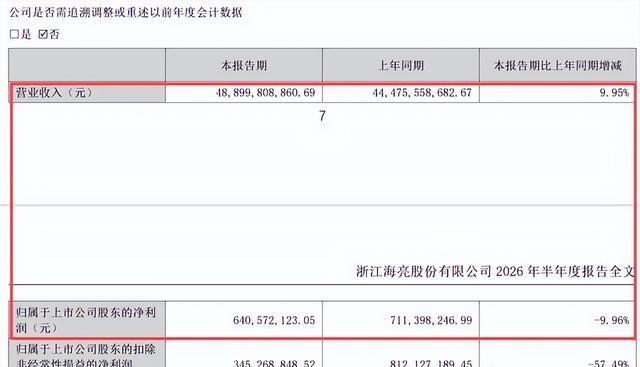
半年营收489.41亿元,归母净利润只有6.41亿元。这份成绩单把海亮股份“规模大、利润薄”的现状摆在台前,也把冯海良、冯橹铭父子的新算盘亮了出来:
铜管继续做全球第一,铜箔要当利润新贵。从诸暨铜材厂到A+H双平台,海亮正在把“卖铜”变成“卖技术”。
一、铜管基本盘:全球第一,但只赚加工费
海亮不挖矿,做的是“电解铜进来、铜管铜箔出去”的加工生意。
2026年上半年,公司营业收入489.41亿元,同比增长9.95%;其中铜加工业务439.53亿元,铜管单项327.48亿元,同比增长20.21%。
按出货量算,海亮铜管连续6年全球第一,出口连续17年国内第一;2024年暖通及工业铜加工全球份额约20.3%,是名副其实的“铜管一哥”。
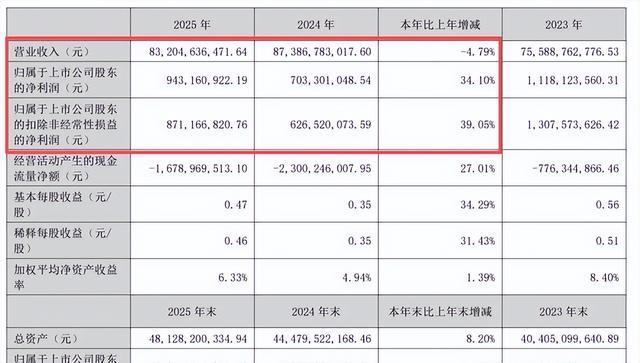
不过,铜管赚的是加工费,不是铜价差价。海亮采用“铜价+加工费”定价,原材料占成本九成以上,铜价波动基本由客户承担,自己只留下制造差价。
2026年上半年铜加工整体毛利率约5.10%,传统暖通铜管长期在4%—5%之间;2025年公司整体毛利率3.68%、净利率1.19%。规模再大,利润依然很薄,这正是父子俩必须换赛道的原因。
二、二代接力:从“扩产能”到“调结构”
冯海良1989年在诸暨创办铜材厂,用三十年把海亮做成全球铜管棒加工标杆。其子冯橹铭接任董事长、总裁后,打法从“扩铜管产能”转向“高端铜箔+出海+AI材料”。
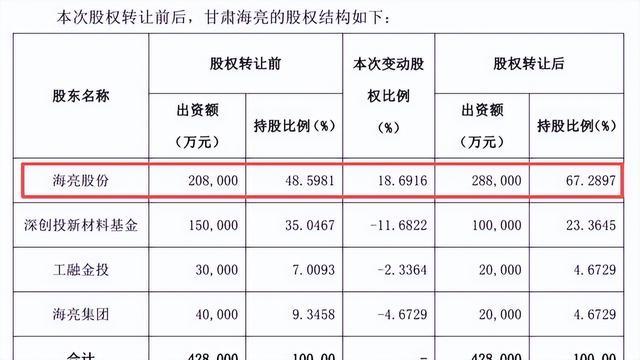
资本动作同步跟上:2026年8月,海亮二次递表港交所,中金、广发联席保荐,募资指向摩洛哥、印尼、美国得州、沙特等海外基地,以及极薄铜箔、HVLP、AIDC散热和智造升级,目标A+H双平台。
父辈画好了“铜管半径”,子辈要解决的是“利润厚度”。
三、铜箔第二曲线:收入大增137%,毛利率由负转正
真正让市场改观的是铜箔板块。2026年上半年,铜箔收入47.55亿元,同比增长137.18%,收入占比从去年同期的4.51%升至9.72%;毛利率由-1.39%转正至8.12%,实现由亏转盈。
拆开看,甘肃海亮上半年收入44.94亿元,铜箔销量4.29万吨,净利润约2.84亿元;印尼海亮收入9.02亿元,销量5772吨,净利润5285万元,是中国铜箔企业少有的境外量产即扭亏项目。
技术端,3μm极薄铜箔已量产、2.5μm进入试产,800MPa特高抗和900MPa高强高韧产品通过头部电池厂验证;PCB用的RTF-3批量交付,HVLP-3/4小卷试制。2025年锂电铜箔出货约6.25万吨,全球排名第五。目前全球前十动力电池厂商中,已有7家将海亮列入合格供应商名单。
四、风口之上:锂电箔烫手,AI箔更香
铜箔翻身,不只是海亮一家的事。锂电铜箔需求仍在放量,≤6μm极薄箔供给偏紧,加工费自2024年触底后开始修复。
与此同时,AI服务器和液冷数据中心对高端铜材料的需求快速升温,高速PCB需要RTF、HVLP低轮廓铜箔,这一市场过去由日台企业主导,国产替代窗口刚刚打开。
海亮两条线都踩中。上半年AI铜基材料销量3800吨,无氧铜、热管素材、铲齿微通道冷板用于GPU散热和液冷;惠州、诸暨液冷板产线已经布局。
从“拼吨位”转向“拼技术”,这是铜箔从“普通加工”进入“高端材料”的关键一跃。
五、出海差异化:境外毛利率是境内近两倍
海亮的另一张底牌是全球化。截至2026年5月,公司在亚欧美非布局约23个生产基地。上半年境外收入166.05亿元,占比33.96%;境外毛利率7.29%,比境内的3.85%高出近一倍。
美国得州基地产能爬坡,铜半成品关税与本土加工费上行带来红利;印尼基地贴着中国动力电池客户出海,直接进入海外供应链;
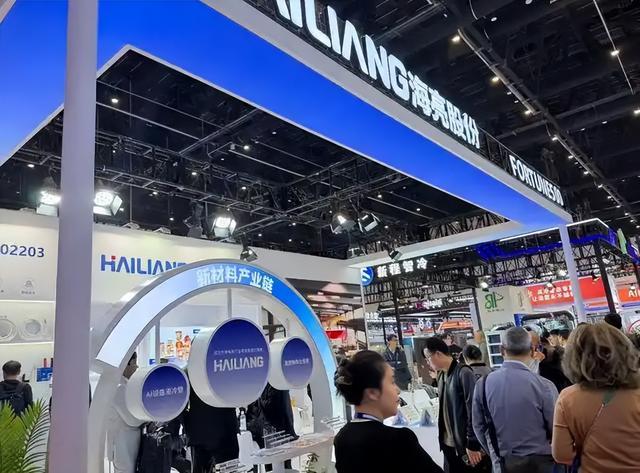
沙特拟投资5.66亿美元建设15万吨铜加工综合基地,其中含5万吨铜箔;摩洛哥和欧洲的整合同步推进。本地化交付不只是避开关税,更能在“低毛利”行业里做出区域溢价。
六、冷思考:489亿背后的三道坎
但489亿营收的背后,还有三道必须面对的坎。
第一道是利润下滑。2026年上半年归母净利润6.41亿元,同比下降9.96%;扣非净利润3.45亿元,同比大降57.49%。财务费用5.26亿元,汇兑损失增加;欧洲子公司整合产生辞退福利,管理费用上行。
第二道是现金流压力。经营活动现金流净流出72.79亿元,甘肃、得州基地备货,叠加应收账款和铜价高位占款,把资金链绷得很紧。资产负债率约63.85%,铜箔扩产又是重资产投入,资金占用会越来越大。
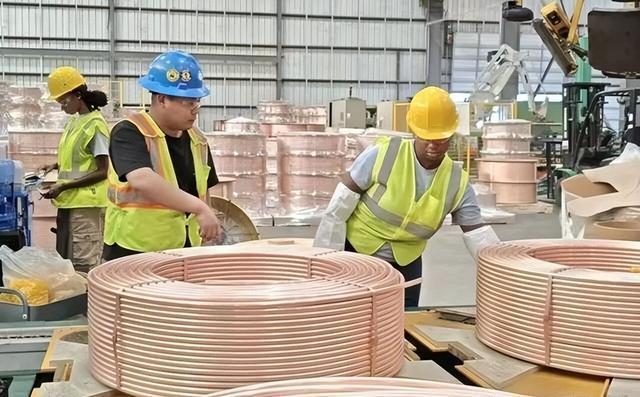
第三道是替代风险。复合集流体、固态电池集流体一旦成熟,可能分流传统铜箔需求;如果铜箔行业再次陷入加工费内卷,目前8.12%的毛利率未必守得住。
七、结语:铜箔何时成为利润主梁?
海亮的故事,不是“铜价上涨就发财”的周期故事,而是父子两代人把同一块铜重新分层:冯海良把铜管半径画到全球,解决规模;冯橹铭把铜箔厚度做到微米级,再切入AI散热,解决利润。
短期看,铜箔能否把整体毛利率从4%—5%拉到6%以上;中期看,港股募资和印尼、甘肃、得州、沙特产能能否兑现;长期看,AI铜基材料能不能接替铜管,成为新的现金牛。
489亿是海亮的规模答案。真正难解的题是,铜箔从“新贵”变成“利润主梁”,还需要几份财报来验证。