现金流净流出72.79亿,海亮股份逆势扩产铜箔的赌局会赢吗?

2026年9月29日,海亮股份掏出9.7亿元真金白银,从深创投等机构手中接过了甘肃海亮铜箔项目18.7%的股权,持股比例升至67.3%。同一天,这家公司刚交完一份不好看的半年报:上半年净赚6.4亿元,经营活动现金流净流出72.79亿元。
就在这样的财务底色下,冯橹铭——这位2025年7月才接过董事长权杖的39岁二代——还在往铜箔和海外基地里砸钱:50.5亿元的诸暨电解铜箔项目7月开工,2023年投下的8.6亿美元印尼铜箔基地等着后续资金,8月又推进港股IPO募资用于摩洛哥、印尼基地建设。
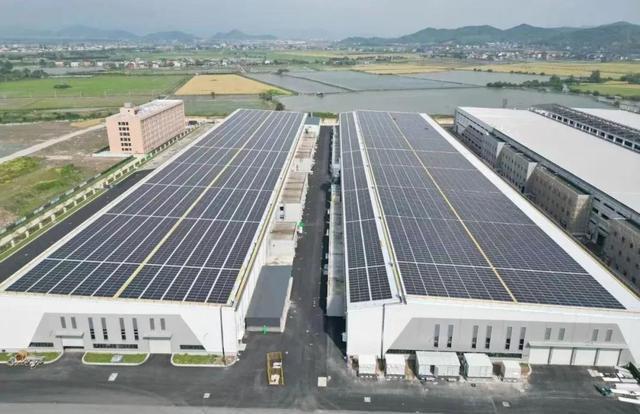
新建铜箔生产基地现代化厂区航拍
反常感很明显:一家现金流在净流出的公司,为什么还要逆势加注一个重资本的赛道?但更值得追问的是,这笔账在冯橹铭的数字里,可能根本不是外界看到的那本。
铜管生意的天花板,是这场赌注的真正起点
要理解冯橹铭为什么这么急,得先看清海亮的基本盘。这家公司的铜管出货量连续多年全球第一,2025年收入超830亿元,但赚的是名副其实的辛苦钱——暖通铜管毛利率长期维持在5%左右,2026年1至5月进一步降到4.2%。
原因在加工费:下游格力、美的等大客户议价能力极强,2023至2025年传统空调铜管加工费明显回落,国内铜矿减产叠加海外高溢价拉动货源外流,区域性供应紧张进一步挤压利润空间。
换句话说,铜管主业的天花板是看得见的。海亮股份整体毛利率自2020年以来保持在3%-4%之间,净利率不到2%,2024年更是跌到0.70%。主业不赚钱,账上现金流自然吃紧。
2026年上半年经营现金流净流出72.79亿元,同期有息借款总额较2025年末增加72.93亿元,两项数值几乎完全对应。
在这个背景下看冯橹铭的动作,逻辑就变得清晰了——他不是在冲动扩张,而是在给一家毛利触底的公司找第二条增长曲线。铜箔业务毛利率已经做到8%,是铜管4.2%的近两倍。2026年上半年,甘肃海亮卖出4.29万吨铜箔,同比增长一倍多,净利润2.8亿元。
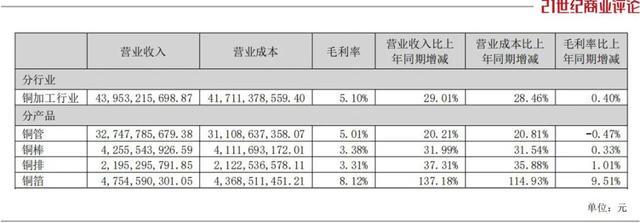
铜加工细分产品营收毛利率明细报表
印尼海亮上半年收入9亿元,同比增长332%,已与全球5家动力电池巨头建立合作。这些数字虽然在海亮489亿元的半年营收里占比还不大,但增长方向和毛利结构,是铜管主业给不了的。
押注AI铜箔,冯橹铭的时间窗口卡得有多准
铜箔业务有一个关键的结构性拐点:AI算力正在改写高端铜箔的供需格局。普通铜箔在高频传输中损耗大,AI服务器需要的是HVLP这类极低轮廓、超薄规格的高端电子铜箔,全球能制造3微米级别铜箔的企业不超过六家,海亮是其中之一。
HVLP4高端铜箔的市场缺口约48%,加工费年内涨了30%至50%。
海亮的动作是在卡这个时间窗口。诸暨年产6.75万吨高端铜箔项目,一期1.75万吨生产线比原计划提前一个月开工,预计2027年3月投产,产品直接适配AI算力服务器和高端数据中心的需求。
RTF三代高频高速铜箔已具备批量交付能力,这类产品以前主要靠进口,海亮现在可以自己生产。
这不是在追热点,是在补一个结构性短缺的供给缺口——高端HVLP铜箔的产能集中在少数几家,核心设备交付周期以年计,这轮紧缺的性质是技术壁垒和产能刚性决定的,不是铜价波动的周期性行情。
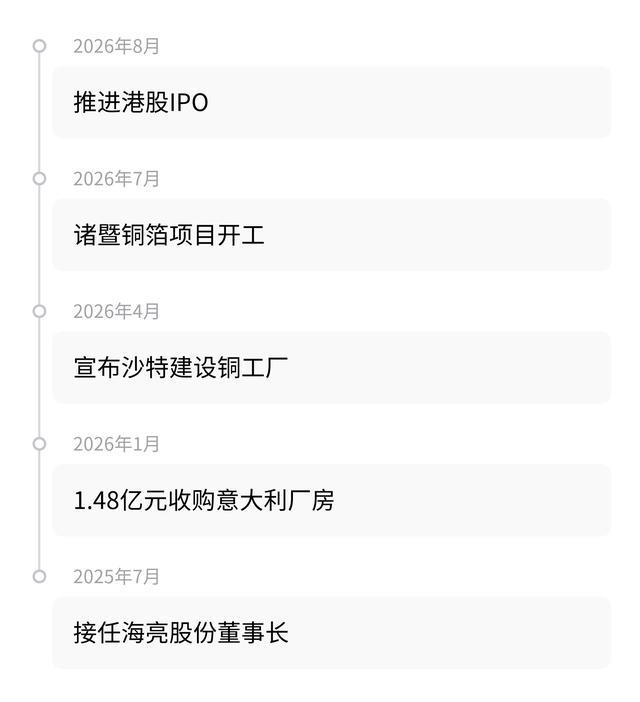
从时间线看,冯橹铭的动作密度极高:2025年7月接任董事长,2026年1月拍板以1.48亿元收购意大利厂房,4月宣布沙特建铜工厂,7月诸暨铜箔项目开工,8月推进港股IPO。每一步都指向同一个战略方向:全球化布局加高端铜箔产能。
他把这套打法称为“长藤蔓”——地瓜的藤蔓伸向世界各地,是为了让根茎越长越大。
赌注的胜负手:现金流承压下的三步棋
这场赌注最大的质疑在于资金。经营活动现金流净流出72.79亿,有息借款增加72.93亿,短期借款占比超过75%,存在明显的集中偿付压力。但截至2026年中期末,公司未动用的银行授信仍有106.94亿元,且未发生违约。
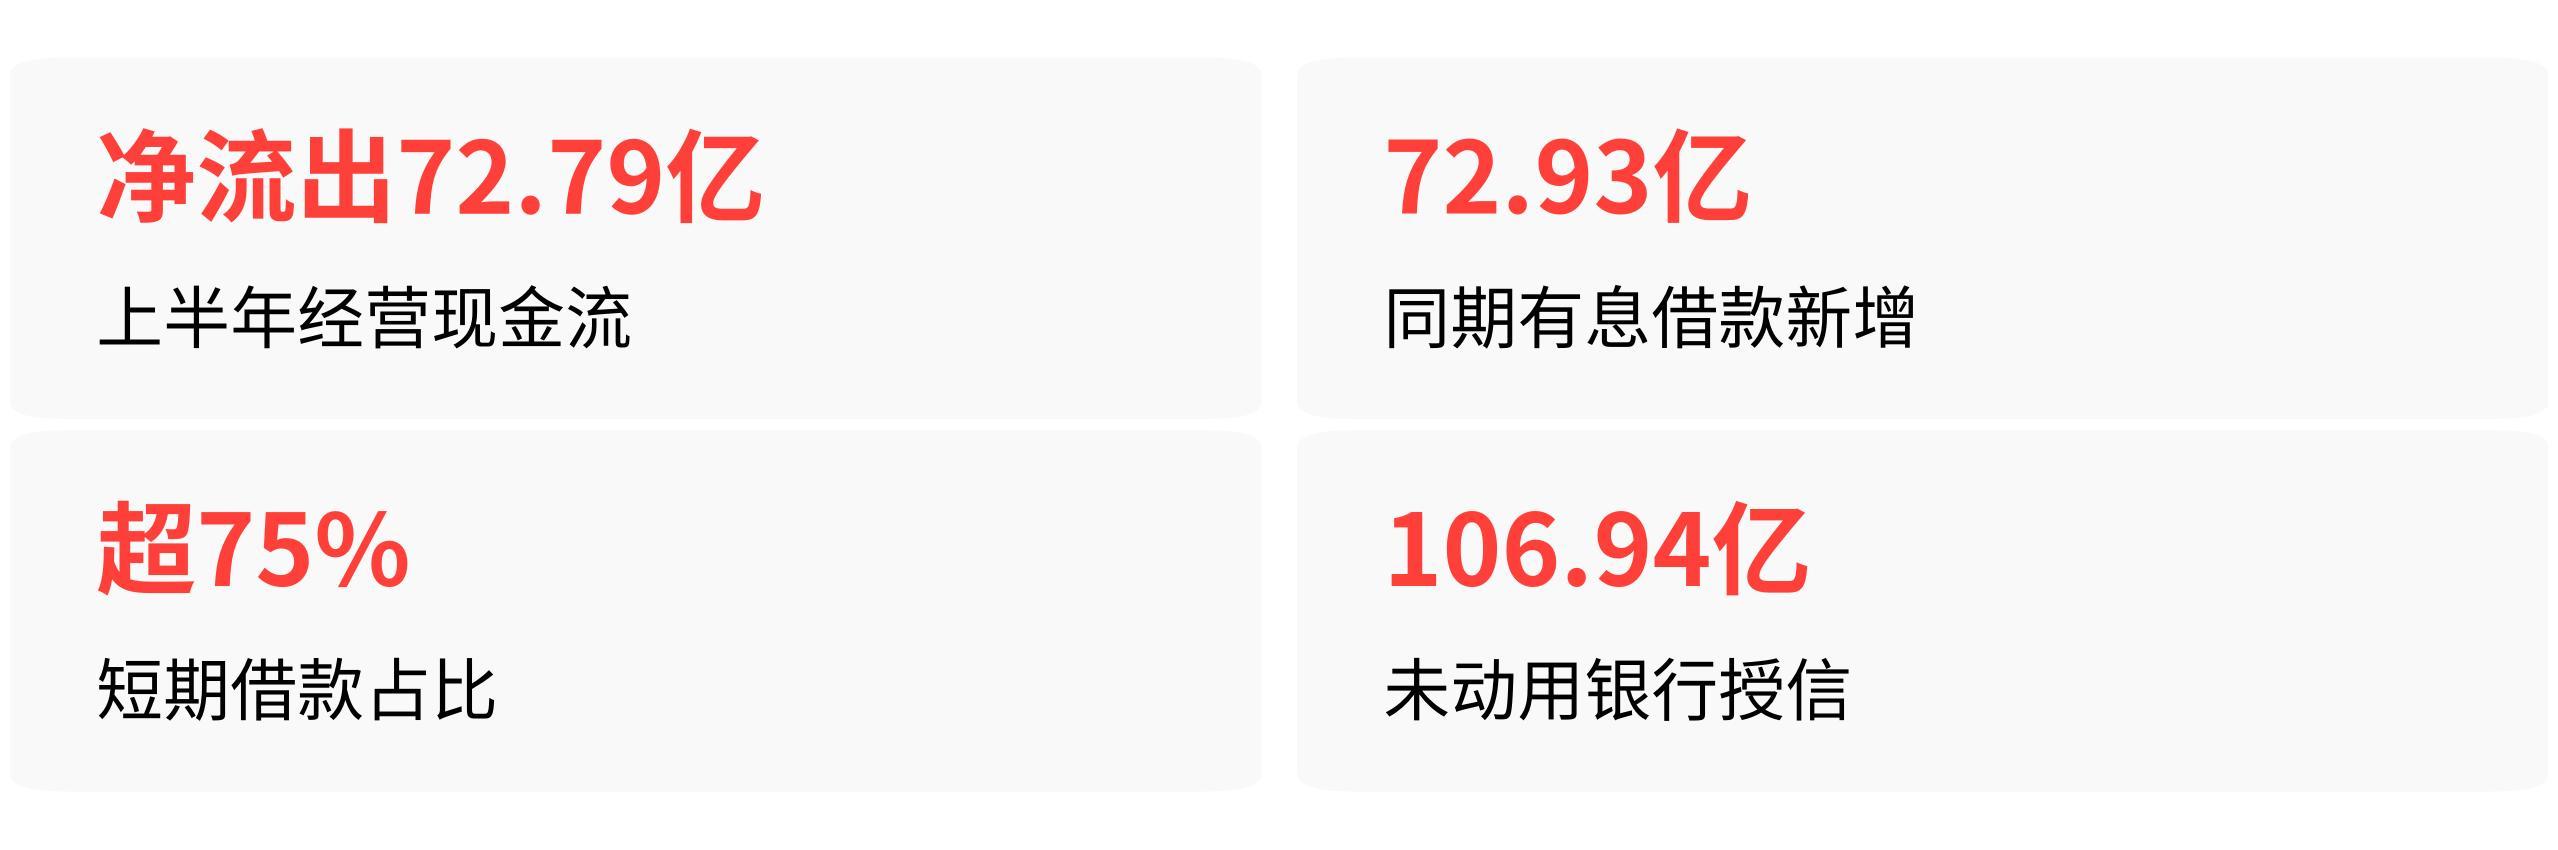
这意味着海亮还有缓冲垫,冯橹铭的牌没有打完,剩下的关键在于三步棋的落子顺序。
第一步是港股IPO。8月推进港股IPO,9月1日发布进展公告,9月24日审议通过H股上市后适用的公司章程草案,流程在正常推进。募资用途非常明确:主要用于摩洛哥、印尼基地建设,以及铜基新材料研发和智能制造升级。
这一步如果走通,海外基地的资金压力会大幅缓解,相当于用资本市场的钱给扩张供血。行业大背景也在这边帮忙——9月港交所递表数创下2024年10月以来月度新低,海亮的IPO在窗口期内有稀缺性优势。
第二步是海外基地扭亏。美国得克萨斯项目2025年已实现扭亏为盈,2026年受益于美国本土铜材加工优势、加工费上行,产能加快爬坡。印尼海亮已经绑定全球五大动力电池厂,下半年订单预计持续放量。
海外基地的逻辑不只是产能转移,更是绕开贸易壁垒、贴近客户的供应链重构——国内动力电池头部企业需要铜箔供应商一同出海,海亮是跟着下游客户走的。
第三步是高端产品放量。甘肃海亮2025年净利润只有4217万元,2026年上半年就做到2.8亿元,增长的核心驱动力是RTF等高附加值产品的占比提升。铜箔业务毛利率从2023年的-24.17%、2024年的-6.50%回升到2026年上半年的8%,说明产品结构的改善已经在财务上得到验证。
最大的不确定性:技术替代和竞争格局
这场赌注有两张牌不在冯橹铭手里。第一张是电子电路铜箔领域的竞争格局——德福科技、铜冠铜箔两大国内龙头已占据较大领先优势,诺德股份、嘉元科技等锂电铜箔龙头也在加码这一领域,而海亮的电子电路铜箔产品尚未量产。
这意味着在AI铜箔这条赛道上,海亮虽然技术储备够,但量产落地的窗口期稍纵即逝,前面有先行者,后面有追兵。
第二张牌是复合集流体对传统铜箔的替代。行业预测显示,复合集流体对传统铜箔的替代率预计从2025年的8%升至2030年的41%,2026年4月宁德时代麒麟凝聚态电池、比亚迪第二代刀片电池已规模化搭载复合集流体技术路线。
这是一个长期的隐忧——如果替代进程加速,锂电铜箔的需求会逐步收缩,而海亮的印尼基地恰恰是重金押注锂电铜箔的产能。
不过,截至2026年9月,国内复合集流体企业的产品仍处于客户应用验证及工艺优化阶段,客户导入需经历多轮次审慎测试,验证周期较长,尚未进入规模化量产阶段。中短期内,传统铜箔的基本盘不会被动摇。
回到最初的问题:这笔赌注能赢吗?
冯橹铭的选择不是盲目扩张,而是在主业毛利触底、现金流承压的被动局面下,用资本开支换时间窗口——赌的是AI高端铜箔供给缺口在2027年诸暨项目投产时仍然存在,赌的是港股IPO能接上海外基地后续建设的资金,赌的是铜箔这条第二增长曲线能在铜管主业继续下滑时撑起估值。
从目前的信息看,前两步棋的窗口期都在,第三步已经在财报里有了初步的验证——8%的毛利率对4.2%的毛利率,是这家公司现在唯一拿得出手的增长故事。
但电子电路铜箔的量产进度、复合集流体的产业化节奏、港股IPO的审批效率,任何一步慢了,这笔重注的代价就会落在那张本就紧绷的资产负债表上。冯橹铭赌的不是铜箔本身,而是时间。