
东方晶源IPO追踪|营收回落后扣非亏6.22亿,2026中负债率92.59%

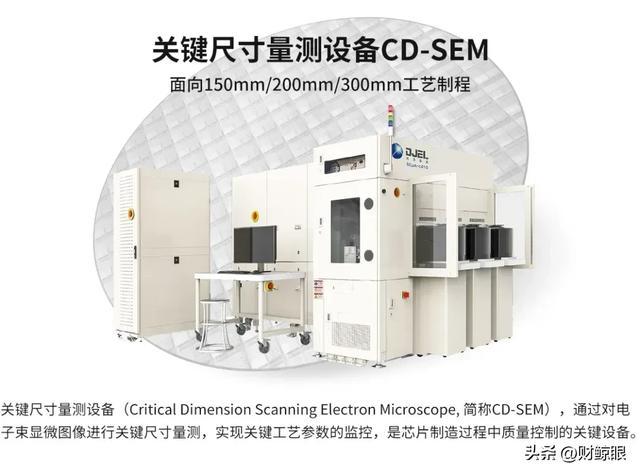
图源:东方晶源官网
国内唯一将电子束量检测硬件与计算光刻EDA同步量产的双轨选手
公司已构建起涵盖CD-SEM、EBI、DR-SEM及HV-SEM四大品类的电子束量检测设备产品矩阵,实现了在电子束量检测设备核心品类上的全面布局,打破了国际龙头的垄断。公司计算光刻软件PanGen技术水平国内领先,可提供全套计算光刻解决方案,也是全球最早实现全芯片反向光刻的计算光刻工具之一。
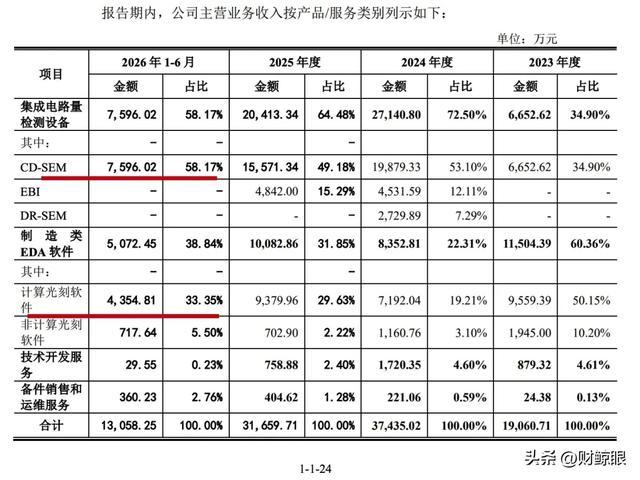
图源:东方晶源招股书
/
2026年8月3日财鲸眼解读《东方晶源科创板IPO:国产“唯一”的成色与两道待解之题》
|以下为正文部分
3.18亿元营收,归母净利润亏4.78亿元,扣非亏6.22亿元。
2026年9月29日东方晶源首轮问询回复文件挂网,上交所首轮问询围绕持续亏损、前瞻性盈利测算、收入确认、设备升级置换、关联方与特殊权利安排等事项展开。市场关注的焦点在于:一家同时具备电子束量检测设备与计算光刻EDA产品的公司,在营收尚未稳定、亏损持续扩大的阶段,该如何被评估——是按国产良率管理战略资产的逻辑,还是按未盈利设备公司的标准。
答案不在标题里,在申报稿、问询回复与底稿凭证的接缝处。
一、数字本身
营收降15.63%、扣非亏6.22亿,综合毛利率三年降27.80个百分点
2023—2025年,东方晶源财务轨迹由三组数构成。
第一组:收入冲高后回落,亏损扩大。
营收:19,125.86万元、37,533.23万元、31,666.07万元。
归母净利润:-23,855.65万元、-13,757.36万元、-47,799.05万元。
扣非归母净利润:-29,601.68万元、-35,484.35万元、-62,193.99万元。
2024年营收同比增长约96.26%,2025年同比下降约15.63%。2025年营收比2024年少约5,867万元,扣非亏损多约2.67亿元。三年累计归母净利润亏损约8.54亿元,扣非归母净利润亏损约12.73亿元。
招股书及问询材料显示,2024年公司因丧失奥普托科控制权确认处置收益4,634.09万元、剩余股权重新计量利得8,175.22万元,合计约1.29亿元非经常性投资收益;剔除后,经营性亏损规模更为直观。
2025年研发投入占营收约94.89%,折旧与减值照常计提,收入回撤时亏损放大,是未盈利设备公司的典型财务特征之一。审核材料要求公司按相关指引补充亏损原因、影响、趋势、风险因素与投资者保护措施。
第二组:毛利率下行,幅度约27.80个百分点。
综合毛利率:67.50%、48.11%、39.70%,三年降27.80个百分点。
2025年末存货余额约7.35亿元,存货跌价准备约2.35亿元,计提比例约31.91%。
公司解释:低毛利量检测设备占比从34.90%升至64.48%,高毛利制造类EDA从60.36%降至31.85%;细分重算后,2025年量检测设备毛利率21.12%,制造类EDA毛利率73.93%。
申报材料另显示,2025年旧型号12吋CD-SEM搭载的外购EOS因自研EOS切换而技术迭代,公司决定将客户现场未验收旧机型升级置换为新一代机台,验收节奏顺延,2026年上半年12吋CD-SEM收入暂为零。这一现象可能反映“收入节奏变化”,也可能反映“需求走弱”,区别在于2026年下半年至2027年新一代机台的验收情况。
第三组:权益缩水,负债跳档。
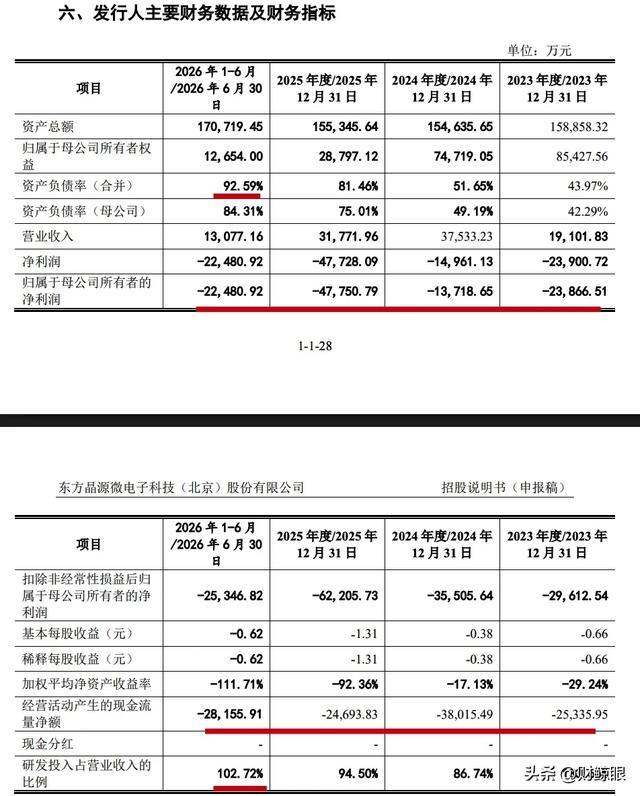
资产负债率:43.97%、51.69%、81.52%。
归母所有者权益:85,427.56万元、74,680.34万元、28,710.15万元。
据更新后申报稿,2026年6月末合并资产负债率升至92.59%,累计未弥补亏损12.22亿元,归母净资产降至约1.3亿元,公司已提示净资产为负风险。
25亿元募资规模,约为2025年末归母权益2.871015亿元的8.71倍——这是“募资总额/账面归母权益”的倍数,不是资产负债率,也不是财报杠杆率。
公司预计合并报表最早2029年盈利,中性假设2029年营收16.5亿元,相当于2025年实际营收5.2倍。这是管理层前瞻测算,不构成业绩承诺。
三、五层穿透
设备与EDA两套收入规则,问询关注确认节奏
量检测设备与EDA软件分属不同收入确认逻辑,但在东方晶源体系里共用客户与服务体系。
公司称:独立研发、独立销售、独立定价,晶圆厂分别立项、分别采购。
申报材料同时显示:计算光刻模型基于CD-SEM量测数据构建,坏点信息会反向驱动CD-SEM继续采数。
审核关注的点是:同一客户同时采购设备与软件时,验收进度、授权起止、升级置换、永久授权与订阅授权如何划分;旧机台拉回换新机,是合同变更、以旧换新还是新合同。公司回复中按合同逐项列示发货、安装调试、验收与收款节点,说明验收单由客户授权人员签署并加盖公章,对打包销售按各单项履约义务分摊交易价格。
这些问题指向的不是“是否存在问题”,而是“底稿是否能完整还原合同—发货—验收—确权—收款的全链路”。
奥普托科出表后,三条边界被问询
首轮问询涉及的关联/近似关联方包括奥普托科、光科芯图、华芯巨数。
奥普托科从事光学量检测方向,2024年丧失控制权、申报前已出表;光科芯图、华芯巨数与发行人业务相近或处上下游。
公司称:已出表、不并表、独立立项、关联交易披露完整。申报材料显示,2024年7月29日公司与奥普托科签订资产转让协议,以中联评估评报字〔2024〕第0934号评估值为定价依据,移交固定资产、无形资产与存货,并取得避免同业竞争的专项承诺。
底稿层面需要回答的三条线:
出表前IP、样机、客户接触、人员经验,有无通过服务、许可、顾问、共建课题等方式产生业务回流;
出表后如仍存在采购、销售、共用供应商或研发外协,定价参照系是否可验证;
实控人家族在设备、光学检测、曝光、EDA等方向的布局,是否会影响上市主体业务独立性与未来资本运作边界。
“存在关联方”不等于“存在利益输送”;但独立性需要合同原件、社保记录、IP权属、客户确认函与资金流水来支撑。
32.8223%表决权,后续融资会否稀释
俞宗强通过本人及六个持股平台,合计控制32.8223%表决权。
该比例超过30%,构成相对控股。在未盈利、需持续融资的背景下,市场关注的是这一比例在后续融资、期权池、转增资、换股安排中的稳定性。
发行前总股本36,401.6097万股,拟发行12,133.88万股,发行后48,535.4897万股,新股占25%。
问询关注的历史对赌/特殊权利,核心不是“以前签过”,而是:申报后终止是否附条件恢复、实控人是否承担回购、会不会影响控制权与持续经营。这类问题需要看协议原件。
头部中介名单,不代表底稿自动无瑕
保荐中信建投,审计立信,律所方达,评估中联。
中介阵容是核查资源。未盈利、收入时点敏感、存货高减值、关联方相近、控制权比例不高等因素叠加时,保荐人需要就验收日志、机台SN号、现场工程师签到、保留款回收、升级置换旧机残值、奥普托科出表前后IP转让等事项提供更完整的原始凭证。
中介署名代表其按规则履责并发表意见;底稿硬度仍需经监管与市场检验。
25亿募资约为归母权益8.71倍:现金流压力测试
募投:设备产业化142,000万元,EDA研发35,000万元,补流73,000万元,合计250,000万元。
方向层面,良率管理、电子束量检测、计算光刻都属于国产替代关注方向。俞宗强在公开演讲中将AI视为中国半导体量检测公司“换道超车”的契机,而非简单复制国际巨头路径。
三个变量:
资产端:2.87亿归母权益对应25亿募资,扩产节奏是否与客户验证、在手订单、产能利用率匹配;
现金端:三年经营现金流净流出约8.80亿元(2023年-25,335.95万元、2024年-38,015.49万元、2025年-24,693.83万元),7.3亿补流中产业投入与运营续命的边界;
毛利端:若量检测设备21.12%的毛利率继续承压,募投IRR与回收期假设是否需要重算。
战略资产属性与现金流压力测试,是两个独立的评估维度。
三、天平收束
三组材料,三种可能
审核面对的,不是“好公司/坏公司”的二分法。
技术侧:国内同时铺开CD-SEM、EBI、DR-SEM、HV-SEM与PanGen计算光刻体系的公司不多;东方晶源在电子束量检测硬件与计算光刻软件协同上有一定稀缺性,公司表述其最新一代产品可与国际主流企业对标。
财务侧:营收回落、毛利率下行、存货跌价约31.91%、2025末负债率81.52%、2026中负债率92.59%、归母净资产逼近红线、关联方业务相近、控制权32.8223%。
三种情景:
若2027年前新一代12吋CD-SEM、DR-SEM验收转批量,收入重回增长、毛利率企稳,亏损可被理解为产业化爬坡成本;
若收入继续下滑、毛利下行、应收与存货压力放大,未盈利状态会从“阶段性”转向“结构性”;
若经营现金续不上、净资产转负、再融资受阻,则持续经营能力将成为首要问题。
这些可能性都可以从现有数据中找到线索,但最终走向取决于客户验收节奏、订单转化与现金管理。
显微镜架好了。申报文件、问询回复、财务附注与客户验收记录,每一页都在放大数字背后的纹路。
东方晶源把账本摊开了:亏损、毛利、存货、关联方、盈利路径——既有披露,也有待验证的部分。
2022年那轮“ASML称可能侵权”的风波中,东方晶源发布官方声明称相关报道与事实不符,强调自成立以来合法合规经营、独立研发、形成独立完备知识产权体系;本轮IPO的真正议题不是旧闻翻炒,而是未盈利公司如何用底稿证明收入、现金流与技术壁垒的一致性。
2029年,是公司写进招股书的“最早盈利”假设年。到那时,市场看到的不会只是PPT上的良率平台,而是收入、现金、订单与独立性的真实咬合。
在此之前,每一份底稿、每一次验收、每一页日志,都是天平上的砝码。
俞宗强在采访里说,AI是中国半导体量检测设备“换道超车”的重大契机,真正用AI给客户解决问题,而不是停留在PPT上。现在,他和东方晶源一起,在用时间换答案。
答案,仍由底稿说话。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)