宇特光电正式登陆北交所

10月9日,江苏宇特光电科技股份有限公司(920157.BJ)在北京证券交易所上市。
这是北交所今年新增的又一只光连接标的。不过宇特光电公司招股书里的另一组数同样值得看:数据中心主要产品产能利用率连续三年超过98%,2026上半年营收却只增长了4.14%。
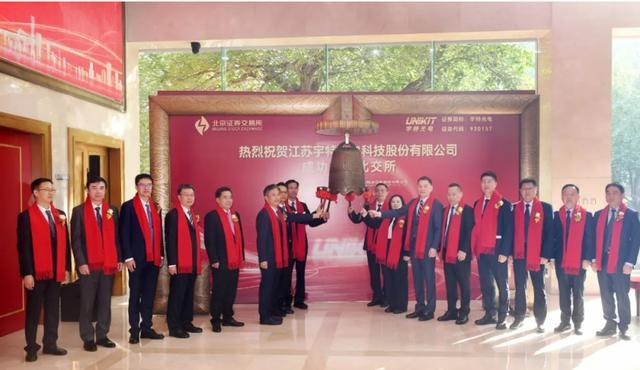
图 / 网络
01
上市首日,宇特光电这449%是怎么来的?
先看连接器企业宇特光电当天的行情。
10月9日,宇特光电公司以81.10元开盘,较13.75元的发行价上涨约4.9倍,盘中最高到86.38元,收盘75.55元,全天涨449.45%,总市值53.39亿元。
涨幅的起点在宇特光电公司发行定价。
这次发行市盈率14.99倍,所属行业平均市盈率却有73.59倍,两者差了近5倍;发行价对应的市值只有9.72亿元,首日收盘就抬到53.39亿元。发行价定得低,首日的空间自然大。公司原计划募资2.59亿元,最终按发行价募到的净额约2.04亿元,少了5500万元左右。
这样的事在今年北交所不是个例。截至9月4日,北交所年内55只新股首日平均涨幅213.39%,其中40只翻番。9月上市的两只,金钛股份首日涨149.28%,腾信精密涨79.71%。宇特的449%明显高出一截,但属于同一类现象。
当天还有一组数值得记:换手率95.21%,成交额9.59亿元。换手率接近百分之百,说明当天买卖的基本是打新中签的筹码在换手,不是新进来的资金。
02
宇特光电靠什么赚钱?
宇特光电2006年成立于江苏淮安盱眙,是国家级专精特新“小巨人”企业,处于光通信产业链上游的光器件制造环节。
产品分两块。一块面向数据中心,做高速光模块的光微连接组件和预制成端连接器,用作400G、800G、1.6T光模块内部的光连接;另一块面向光纤接入,做现场组装型光纤连接器、预制成端单芯连接器和光纤熔端机,服务光纤到户、光纤到房间场景。
业绩上,2023至2025年公司营业收入分别为2.12亿元、2.53亿元、3.33亿元,归母净利润分别为4186.71万元、4644.71万元、6916.95万元;2025年综合毛利率34.62%,略低于可比公司平均值36.91%。客户集中度抬升较快:前五大客户销售占比从2023年的45.31%升到2025年的67.74%,第一大客户单家占42.47%。
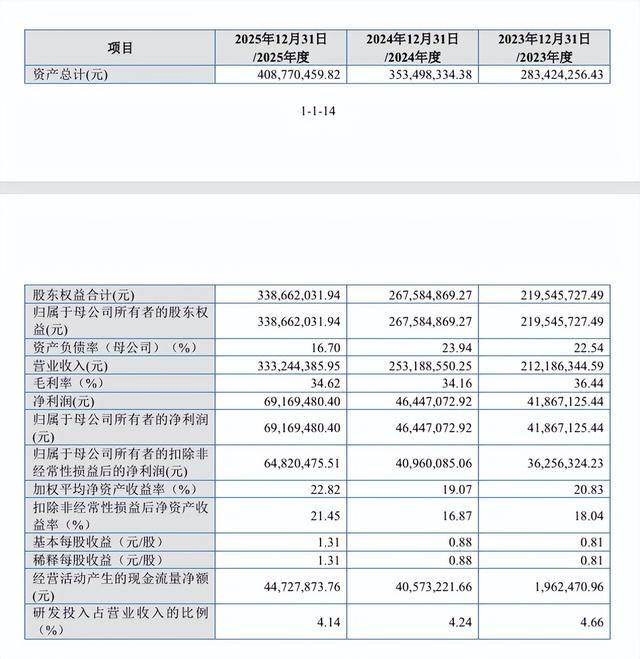
图 / 宇特光电招股书截取
客户结构上,连接器企业宇特光电数据中心产品主要供应国内头部光器件企业,并进入光纤光缆厂商的供应体系,相关产品最终用于头部互联网企业的数据中心;光纤接入产品面向三大运营商及设备商。
招股书另提到,公司与一家国际光网络布线巨头已在2026年6月完成验证导入,另有全球网络设备龙头开始采购其测试线产品,两个主体均未具名。技术侧,公司称掌握双芯/多芯光纤耦合、极性转换与高速光模块内多芯阵列封装能力,累计取得141项专利(含发明专利21项),参与制定4项通信行业标准。
瓶颈在产能。招股书披露,2023至2025年公司数据中心主要产品的产能利用率分别为100.94%、104.57%、98.24%,长期处于满负荷运转。2026上半年,公司营收1.81亿元、同比增4.14%,归母净利润下降1.21%。公司的解释是,河南基地2024年下半年投产后产能已经打满,满足不了需求,对业绩增长形成“暂时性约束”。
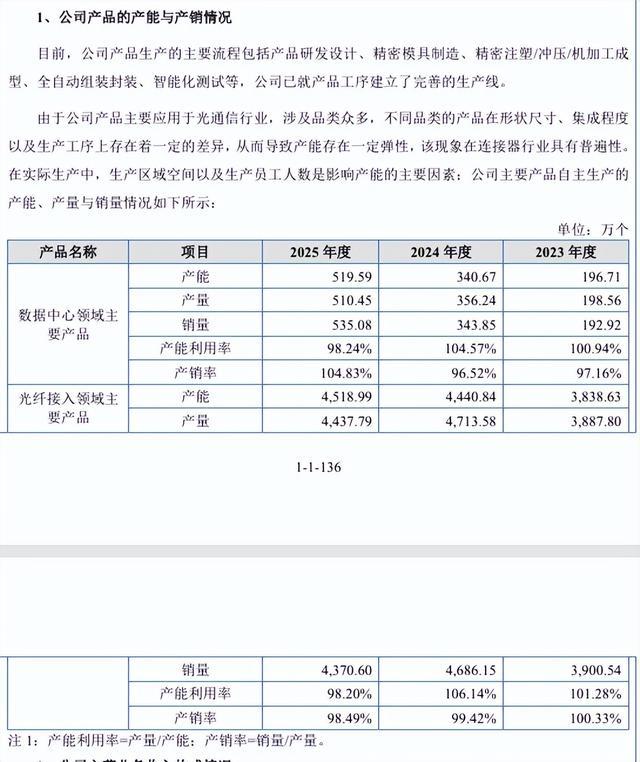
图 / 宇特光电招股书截取
这次连接器企业宇特光电募资要解决的就是这件事。光纤连接器生产基地项目总投资1.93亿元、拟用募集资金1.84亿元,建设期24个月,达产后新增高速光模块组件产能320万条/年、预制成端连接器产能280万条/年,预计新增宇特光电公司年营业收入3.52亿元、净利润4795.64万元——新增净利约相当于连接器企业宇特光电2025年全年净利的七成。
03
除了宇特光电公司,还有谁在做光连接?
光纤连接器作为光通信核心无源器件,行业增长确定性充足。多家机构数据显示,2025年全球市场规模稳定在56-64亿美元区间,年复合增速维持6%-9%。其中适配AI算力、高速光模块的MPO/MTP多芯连接器成为核心增量,2025年全球市场规模9.6亿美元,预计2032年增至22.8亿美元,年复合增速超13%,远高于行业平均水平。
国内赛道玩家格局清晰。连接器企业宇特光电核心可比标的包括四家企业:天孚通信作为全球无源光器件龙头,产品线最为齐全;太辰光深耕光连接器与光传感,海外市场布局成熟;中航光电是综合连接器巨头,光连接器为其核心分支业务;北交所上市的蘅东光与宇特光电业务高度契合,聚焦数据中心高速无源光器件。
对比来看,蘅东光2025年营收22.16亿元、净利3.05亿元,体量远超宇特光电,但宇特光电凭借细分赛道深耕,成功登陆资本市场借力扩产。
全球维度竞争压力更突出。当前全球连接器十强企业多为欧美、日系厂商,行业集中度持续提升。康宁、TE、安费诺、住友电工等国际巨头占据高端市场主流,同时国内企业集中扩产、海外厂商加码国内代工,行业整体竞争将持续加剧。
宇特光电公司上市首日大涨,反映出市场对光连接赛道及公司未来增长的较高预期,但短期股价表现仍受到新股交易情绪等因素影响。
随着募投项目逐步落地,宇特光电公司产能瓶颈有望得到缓解,后续业绩增长仍取决于新增产能消化、客户订单兑现及盈利能力改善情况。
行业后续核心观察三大变量:产能释放节奏、客户集中度优化成效、800G及以上高速光连接产品的营收占比提升速度,这也将决定宇特光电能否实现从规模突围到高端赛道升级的跨越。