财务资料过期,东莞银行与南海农商行上市进程再度中止

来源:财经九号
作者 | 胖虎
2026年9月30日,深交所官网显示,东莞银行与南海农商行IPO审核状态双双由“已受理”变更为“中止”,原因均为财务资料过期需补充提交。自2024年3月以来,这已是两家银行第六次因同一程序性问题被按下“暂停键”。
拉长时间线看,东莞银行早在2008年便首次递交IPO材料,上市筹备已跨越18年;南海农商行自2018年启动上市辅导,2019年5月首次递交申请,至今也已历经7年有余。
1
业绩底色:营收缩水与资产质量分化
IPO屡屡中止的背后,是两家银行持续承压的经营基本面。
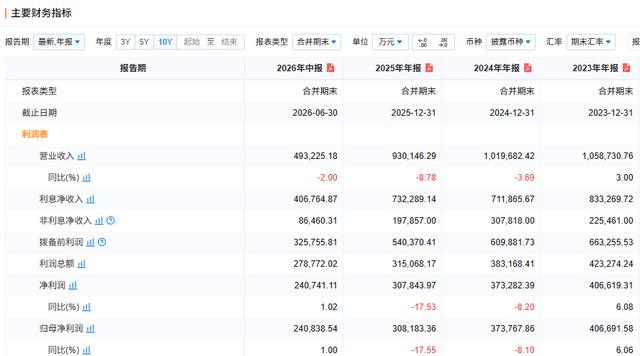
东莞银行的业绩压力在2025年进一步加剧。财报数据显示,2025年该行实现营业收入93.01亿元,同比下降8.78%;归母净利润30.82亿元,同比下降17.55%。
拉长周期看,2023年至2025年营收分别为105.87亿元、101.97亿元、93.01亿元,归母净利润分别为40.67亿元、37.38亿元、30.82亿元,呈逐年加速下滑态势。
资产质量同样不容乐观,东莞银行的不良贷款率从2023年末的0.93%攀升至2024年末的1.01%,2025年末进一步升至1.10%;拨备覆盖率则从252.86%大幅降至191.50%,风险抵补能力明显削弱。
进入2026年上半年,东莞银行业绩出现边际企稳迹象。上半年实现营业收入49.32亿元,同比微降2.00%,降幅较2025年显著收窄;归母净利润24.08亿元,同比微增1.02%。
其中利息净收入40.68亿元,同比增长16.92%,主要得益于利息支出同比压降15.52%。但非利息收入端波动剧烈——投资收益同比大降58.54%至4.81亿元,公允价值变动收益虽同比增长3.96倍至1.11亿元,金融投资的不稳定性凸显。更值得警惕的是,截至6月末,该行资本充足率降至11.87%,较年初下降1.63个百分点,为2008年以来首次跌破12%。
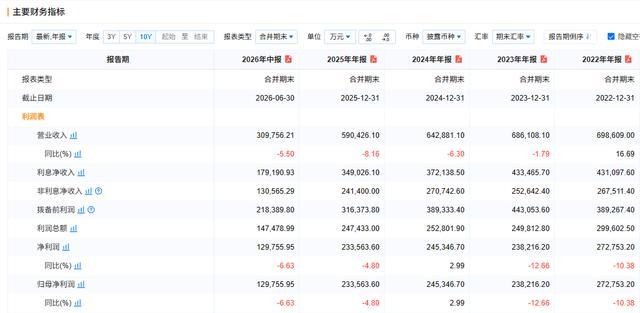
南海农商行的业绩压力更为突出。2025年该行实现营业收入59.04亿元,同比下降8.16%,营收已连续第三年下滑;净利润23.36亿元,同比下降4.80%。2026年上半年延续“双降”态势,实现营收30.98亿元、净利润12.98亿元,同比分别下降5.49%和6.69%。
不过,该行资产质量呈现改善趋势——不良贷款率从2023年末的1.49%逐年降至2024年末的1.43%、2025年末的1.39%,2025年6月末曾一度攀升至1.55%后迅速回落,显示风险化解取得一定成效。拨备覆盖率237.85%,保持在较为充裕的水平。
2
横向审视:净息差之困与资本补充之渴
将两家银行置于广东区域同业坐标中,共性短板更加清晰。2025年,东莞银行净息差仅1.19%,南海农商行净息差更低至1.17%,而同期全国城商行平均净息差约1.37%,全国商业银行净息差为1.42%。净息差的持续收窄直接侵蚀了利息净收入这一核心利润来源。
与区域内同类机构相比,分化态势亦值得关注。东莞农商行2025年营收116.97亿元,同比下降5%,净利润38.77亿元,同比大幅下降20.24%,降幅甚至超过东莞银行;顺德农商行营收77.16亿元,同比下降7.14%,不良率1.51%;广州农商行营收153.90亿元,同比下降2.79%,但归母净利润同比增长1.98%,实现盈利企稳。
整体来看,广东区域中小银行普遍面临营收下行压力,东莞银行与南海农商行在不良率绝对值上优于东莞农商行和顺德农商行,但营收降幅和净息差劣势仍构成突出短板。
资本补充的迫切性进一步凸显了两家银行推动IPO的核心动力。2026年6月末,东莞银行、南海农商行核心一级资本充足率分别为9.12%和12.22%,同比均下降0.18个百分点。虽然均高于7.5%的监管红线,但在盈利能力减弱与风险资产扩张的双重挤压下,仅靠利润留存已难以支撑业务发展。
东莞银行拟募资84亿元、南海农商行拟募资83.08亿元,均用于补充资本金。今年4月,东莞银行已审议通过新一轮增资扩股议案,这已是该行2023年增资后的再次“补血”;南海农商行第五大股东持股则被摆上司法拍卖货架,股权结构的不确定性为上市之路再添变数。
不过需要指出的是,两家银行的IPO困局,是当前A股银行板块整体遇冷的缩影。自2022年1月兰州银行上市以来,A股银行IPO已持续“空窗”逾1700天。对于东莞银行和南海农商行而言,财务资料更新只是漫长征途中的一站,如何稳住业绩基本盘、改善净息差水平、夯实资本实力,才是决定其能否最终叩开资本市场大门的关键命题。