
寅家电子:递表前夕突击入股,两月估值暴涨152%,持续亏损造血失灵|IPO观察

近期,上海寅家电子科技股份有限公司(下称“寅家电子”)提交了招股说明书,拟港股IPO上市。
笔者注意到,IPO前夕,寅家电子融资节奏异常密集,2026年4月至6月仅仅两个月时间,企业投后估值便从11亿元飙升至27.8亿元,增幅达到152.73%,公开信息层面并未出现重大技术突等这类足以支撑估值大幅跳涨的利好。与此同时,多家投资方于公司向港交所递表前完成突击入股。经营端,寅家电子一直未能摆脱亏损困境,报告期三年半累计亏损超过2.85亿元。除此之外,公司经营性现金流持续大额净流出,累计净流出超4亿元,内生造血能力严重不足。
突击入股,估值激增
寅家电子成立于2013年,由陈寅仁出资设立,截至招股说明书签署日,陈寅仁、刘小村、陈寅元通过间接的方式合计控制寅家电子47%以上的股权,为公司的控股股东。
笔者注意到,在寅家电子13年的发展历程中,公司先后进行了5轮融资,具体情况如下:
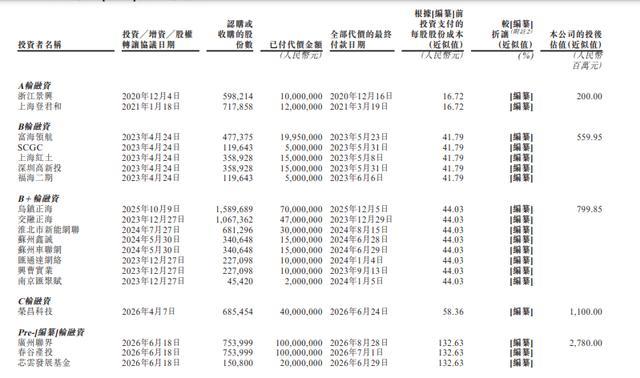
2023年-2025年,寅家电子先后完成A轮、B轮、B+轮融资,累计融资2.81亿元,B+轮融资完成后,公司投后总估值8亿元,进入2026年,寅家电子开启两轮密集融资,再度募得资金2.6亿元,投后估值一举拉升至27.8亿元。
要说明的是,2026年4月,寅家电子完成C轮融资,投后估值11亿元;仅仅两个月之后的6月,公司完成Pre‑IPO融资,投后估值来到27.8亿元,短短两个月估值增幅达152.73%。值得关注的是,寅家电子IPO申报材料于2026年9月获港交所受理,而荣昌科技、广州联界、春谷产投、芯云发展基金均是此番C轮、Pre轮次新进入的投资方,属于递表前夕的入股股东。申报前两三个月集中进场增资、同时伴随估值大幅跳升,也容易引发市场对于增资定价公允性的质疑,相关入股背景、增资条款、是否附带业绩对赌、估值抬升的核心依据,均需要寅家电子进一步说明。
持续亏损,资金链承压显著
寅家电子是一家智能化解决方案供应商,专注于智能驾驶、智能座舱及通用机器人解决方案及产品的研发及销售,并运用其在视觉感知、多传感器融合定位及导航以及规划及控制方面的集成及跨域技术。
从业务上看,寅家电子主要拥有智能驾驶解决方案、智能座舱解决方案等两大业务,具体情况如下:
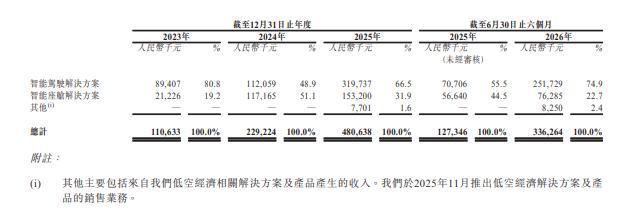
依托两大业务营收稳步增长,,2023年-2025年和2026年1-6月(下称“报告期”),寅家电子分别实现营业收入11063.3万元、22922.4万元、48063.8万元、33626.4万元,整体业绩也保持着增长态势。
伴随业务扩张,公司行业地位有所提升,根据弗若斯特沙利文的资料,按2025年收入计,寅家科技在中国所有智能驾驶及视觉安全解决方案供应商中排名第九,于同一市场的国内供应商中排名第五
亮眼营收背后,企业尚未走出亏损困境。报告期内,寅家电子实现的年内溢利分别为-4676万元、-10758.5万元、-9575.8万元、-3508.6万元,公司持续在亏损,三年半合计亏损了28518.9万元。
盈利端承压的同时,公司现金流基本面同样薄弱。报告期内,寅家电子经营活动产生的现金流量净额分别为-8856.7万元、-12558.2万元、-7806.4万元、-11010万元,经营性现金始终净流出,三年合计净流入出了40231.3万元,自身造血能力严重不足。
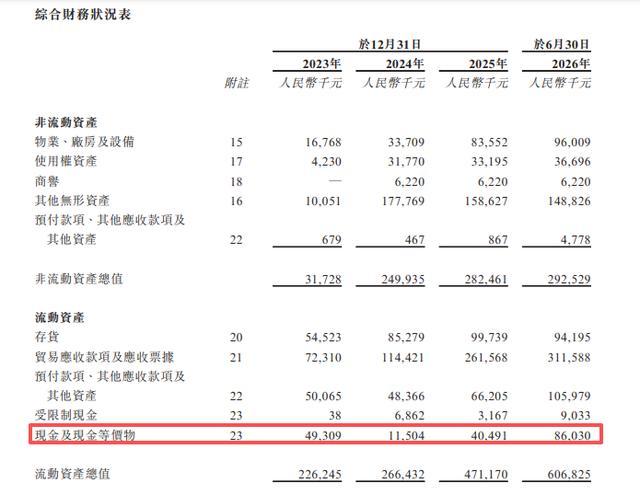
需要说明的是,截至2026年6月末,公司现金及现金等价物为8603万元,在每年至少产生8000万元经营性现金流净流出的现实情况下,公司流动性风险值得关注。(作者 | 邓皓天)