印度人狂撸网贷,拒不偿还加投诉索赔,致数百家网贷公司血本无归
来源:韩错头条
中资网贷曾把印度看作下一个放贷天堂,六年之后却留下高坏账、巨额亏损和数百家平台退场。
印度借款人把APP当提款机,借完不还,还组团投诉索赔。
这到底是一场市场误判,还是一种模式碰壁?当征信、司法、社会共识都不站在放贷方这边,算法和资金还能撑多久?
巅峰时每三家在线借贷平台就有一家中资背景,累计投入折合180亿人民币,最后整体亏损超70亿,上百家清仓,这个反差足够刺眼。
风控形同虚设
中资网贷在国内能跑通,靠的是一整套约束链条。
征信记录跟房贷车贷挂钩,逾期不还影响出行消费,催收爆通讯录能让当事人抬不起头。
这套逻辑搬到印度,几乎每个环节都断了。
印度征信覆盖低得惊人。
到2024年初只有一亿多人查过自己的信用分,占总人口不到9%,农村地区几乎为零。
城市里多数人没有完整信用档案,有正规金融账户的成年人不到一半,信用服务人口只占成年人口两成左右。
平台拿到的借款人信息基本是一张白纸,没有还款历史,没有可追溯消费数据,大数据模型找不到可分析的变量。
身份核验同样千疮百孔。
印度假证产业比网贷行业成熟得多,身份证和工资流水还有工作证明花几十块钱就能配齐一套,仿真度极高。
有平台的人脸识别系统被一张宠物狗照片骗过去,贷款照样放了出去。
我认为这说明一个根本问题,这些平台在国内积累的技术优势,完全依赖成熟的信用基础设施,换了土壤,算法再精密也无从施展。
更麻烦的是,印度本地的撸贷产业链已经高度组织化。
有人专门在社交平台开课收徒,教伪造材料,教绕过人脸识别,教同时在几十个平台借款然后消失。
他们还把平台分成不同类型,大平台直接填假资料套高额度,小平台先小额按时还款养额度,等授信提上去再一次性借爆。
整个流程分工明确,有人造假,有人培训,有人销号跑路。
风控这道闸门守不住,钱放出去之后,平台很快发现催收也找不到抓手。
催收全面失灵
风控拦不住,催收本该是最后一道防线。
中资平台在国内的催收手段是一套精密的社会压力系统,爆通讯录让亲戚朋友都知道你欠钱不还,利用面子文化逼你就范。
这套打法在印度撞上了一堵完全不同的墙。
语言是第一道障碍。
印度有22种官方语言和数千种方言,平台雇的催收员只会英语和印地语,电话打过去对面说的是泰米尔语或者孟加拉语,根本对不上频。
沟通都做不到,威慑更无从谈起。
面子文化在印度底层社会根本不成立。
国内催收最有杀伤力的一招是联系借款人的亲友施压,在印度,亲友接到催收电话的反应不是帮着劝还款,而是追问在哪个平台借的,怎么操作的,能不能也帮我弄一笔。
有催收员把电话打到借款人村里,全村人都知道了有这种不用还的来钱路子,组团来薅羊毛。
在我看来,这是整件事里最具讽刺意味的一幕,平台赖以生存的社会压力机制,反而成了帮借款人扩散信息的免费渠道。
走法律途径同样行不通。
印度司法系统处理小额债务纠纷的效率极低,几千卢比的欠款从立案到开庭平均要等三到五年,等判决下来公司早就没了。
律师费和诉讼成本远超欠款本身,平台根本耗不起。
更让人意想不到的是,借款人还会反过来利用平台的违规行为进行反制。
他们一边借钱,一边收集平台高息放贷和违规催收的证据,一旦被催急了就直接向印度监管部门投诉,控诉外资高利贷剥削印度民众。
印度监管本来就倾向保护本地借款人,投诉几乎一投一个准,平台轻则被罚款,重则APP被下架。
催收和法律都失效,平台的现金流只能靠新借款硬撑,疫情和监管收紧一到,整个盘子就彻底塌了。
狂撸反噬资本
印度借款人从点击申请那一刻起,很多人就没打算还钱。
中资平台被当成免费提款机,换手机买摩托车,甚至日常吃饭开销,都靠从一个个APP里借出来凑。
民间把这种钱叫神给的零花钱,不用还。
这话传开之后,原本还打算慢慢还的人也躺平了。
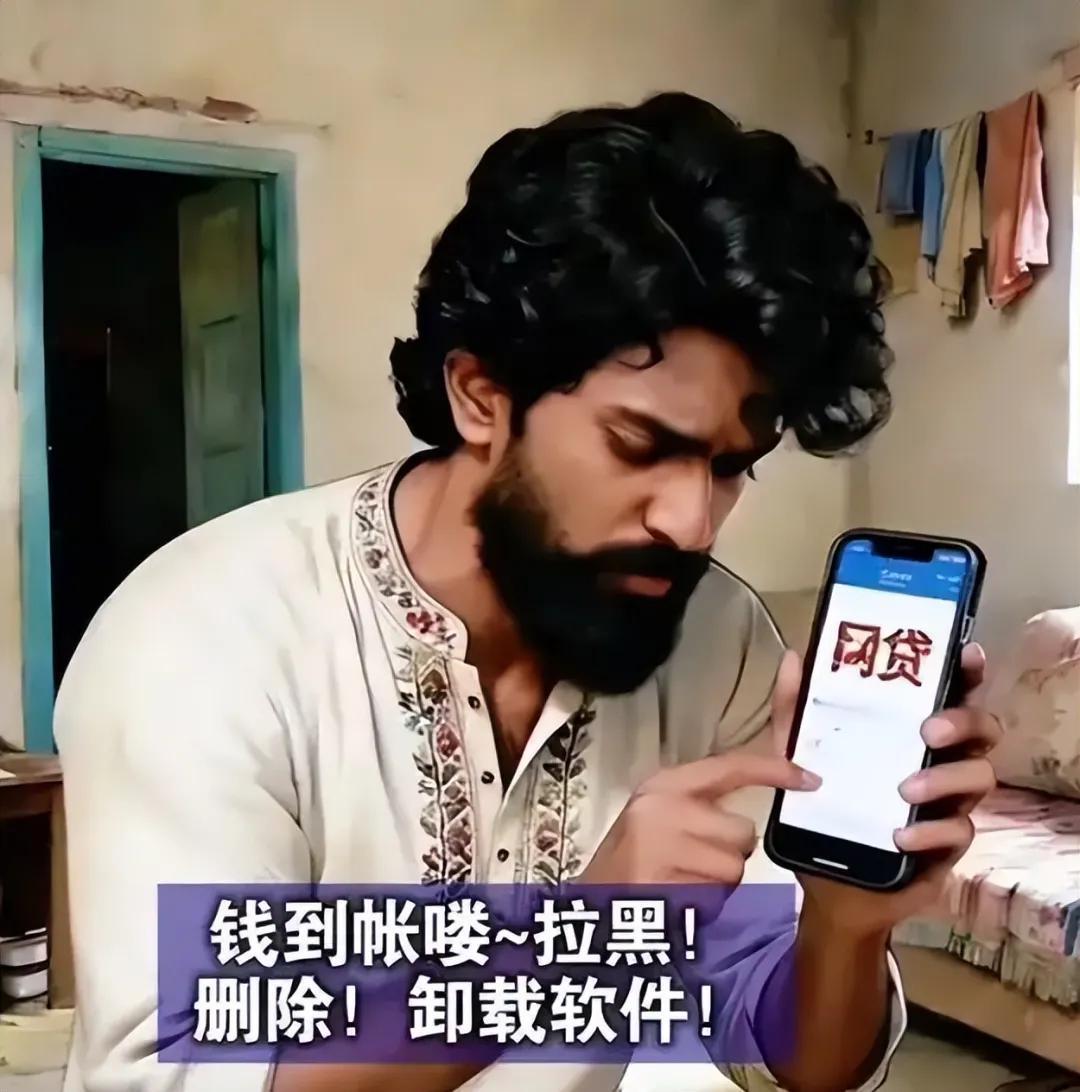
当不还钱从个体行为变成群体共识,任何催收手段都失去意义。
印度本土的撸贷玩法越来越专业。
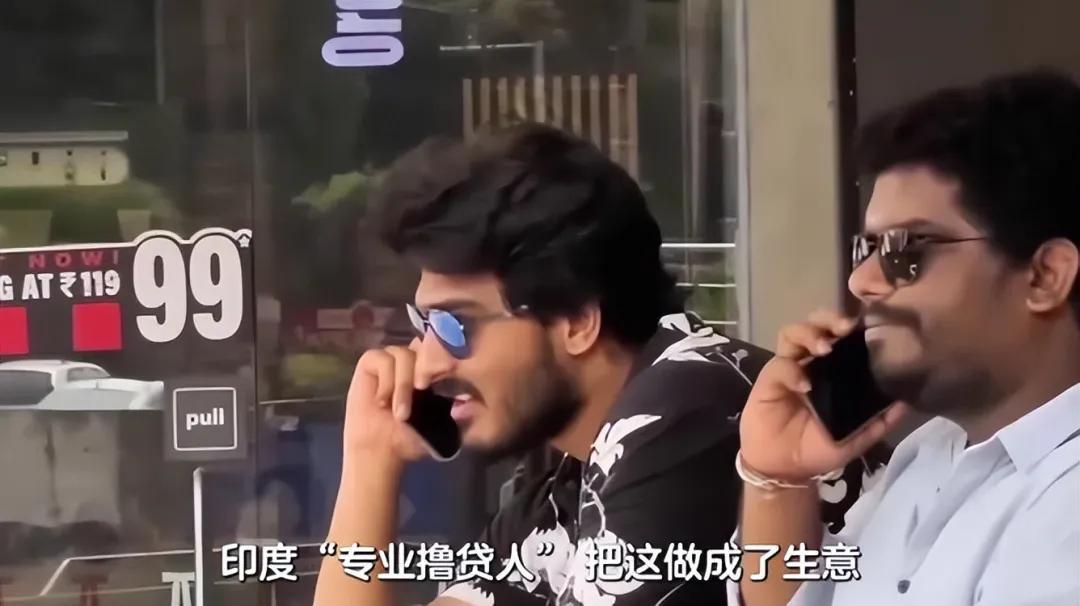
有曾经在中资网贷公司做过审核和运营的人,熟悉平台风控漏洞,转头就当起撸贷导师,在Telegram和WhatsApp建百人大群,开班授课收学费。
教程写得比平台用户手册还细,怎么伪造工资流水,怎么用AI换脸绕过人脸识别,怎么同时注册几十个平台多头借贷,钱到账后怎么注销账号更换手机号彻底消失。
他们还贴心地给平台分类,资金雄厚风控宽松的大平台是肥羊型,直接填虚假资料套高额贷款,到账就失联。
中小平台是韭菜型,先小额借几笔按时还款养额度,等授信提上去再一次性借爆。
中介抽提成,技术人员收服务费,借款人拿大头,形成完整分赃体系。
离谱的事层出不穷。
有人用宠物狗照片提交人脸识别,顺利通过审核拿到贷款。
有村子集体行动,今天你借明天我借,借完统一换手机号,催收员进村连路都找不到。
这帮人还精通监管规则,一边撸贷一边收集平台高息和违规催收的证据,催得紧了就集体向印度监管部门投诉,反手给平台扣上外资放高利贷剥削印度人的帽子。
很多平台本来就不合规,一被举报就面临罚款和下架APP,只能吃哑巴亏。
钱放出去收不回,还要被监管罚,两头受气。
走法律途径追偿同样没戏。
几千卢比的小额欠款,从立案到开庭可能要等三五年,诉讼成本比欠款本身还高。
平台算来算去,发现起诉还不如直接认亏。
印度第四大民营银行爆雷之后被当地央行接管,由于80%的中资网贷公司都通过第三方支付服务商与该行合作,大量资金被冻结,资产被扣押。
巅峰时期,印度每三家线上借贷平台就有一家中资背景,中资累计砸进去折合180亿人民币,年化利息开到200%到300%。
六年过去,头部平台坏账率普遍突破50%,中小平台直接飙到80%,放出去100块能收回20块都算业绩优秀,整体亏损超70亿人民币,上百家平台清仓退场,几乎全军覆没。
连在国内一直搞反诈的360在印度被诈骗亏损之后,最后也撤了。
我倾向于认为,这不是简单的水土不服,而是把国内成功当成通用公式的傲慢。
金融生意本质是社会生意,征信和司法还有社会共识是底层基础设施。
没有这些,所谓网贷就跟肉包子打狗没有区别。
印度在这些层面全部缺失,把国内套路搬过去以为能降维打击,结果在印度看来,这就是神给的零花钱。
中资网贷公司对印度市场完全无知,缺乏敬畏之心与风险管控,最终血本无归,被印度市场狠狠教训。
这场溃败留下的不是某一家平台的教训,而是一整套出海逻辑的反思。
印度金融缺口仍在,可缺口不等于机会。
征信和司法还有社会共识缺一块,放贷模式就会从生意变成补贴。
中资网贷六年溃败说明,出海先看土壤,再谈技术。
把国内经验当通用公式,代价往往就是本金和信心一起埋单。