“六张网”超7万亿投资启幕,世盟股份承接物流网建设红利

2026年,“六张网”建设成为“十五五”开局阶段最受关注的基建主线。
水网、新型电网、算力网、新一代通信网、城市地下管网和物流网六个方向,据国家发展改革委初步估算,今年仅“六张网”及相关重点领域建设的投资规模就超过7万亿元。
其中,物流网承上启下,衔接交通基础设施,服务实体经济和民生保障,是连接生产与消费、贯通城乡与内外、畅通国内国际双循环的核心纽带,也是建设全国统一大市场的关键支撑。
物流网的建设逻辑与其他几网有所不同。它并非单纯“砸钱建资产”,而是要重塑整个物流行业的运行环境——更加有效地衔接生产、分配、流通和消费等环节,降低全社会物流成本。
2025年我国社会物流总费用与GDP的比率为13.9%,这个比率每下降0.1个百分点,就可以节省社会物流成本超过千亿元。
今年8月,《物流网建设实施方案》印发,文件以“七方面17项重点任务”为骨架,首次把“到2030年社会物流总费用与GDP比率降至13.1%”写进发展目标。
物流网建设为物流行业带来三重变化:一是枢纽与口岸通行效率提升,时效更确定、中转损耗更低、单位成本具备压缩空间,属行业普惠性利好;二是供应链向多枢纽、多式联运、跨区域协同演进,物流管理复杂度上升,行业门槛相应提高;三是交付时效与数字化要求提高,叠加社会物流费用率下降至13.1%的指导目标,企业自营物流的经济性下降,第三方物流市场得到政策红利。
年初登陆深交所主板的世盟供应链管理股份有限公司(简称“世盟股份”或“公司”,代码001220.SZ),正处在这个政策红利之下。
世盟股份主要提供运输、仓储、关务一体化的供应链物流服务,客户覆盖北京奔驰、利乐包装、马士基等制造业及运输企业。其商业模式——“嵌入客户生产体系的合同物流”,与物流网建设中强调的引导物流与制造企业融合互促发展这一方向高度相关。
以下是对这家专业化供应链物流服务企业的解读——
一、业务情况
世盟股份是一家为跨国制造企业提供供应链物流服务的企业,业务分为供应链综合物流服务、干线运输服务两块,2025年营收占比分别为75.66%、24.34%。
(1)供应链综合物流服务
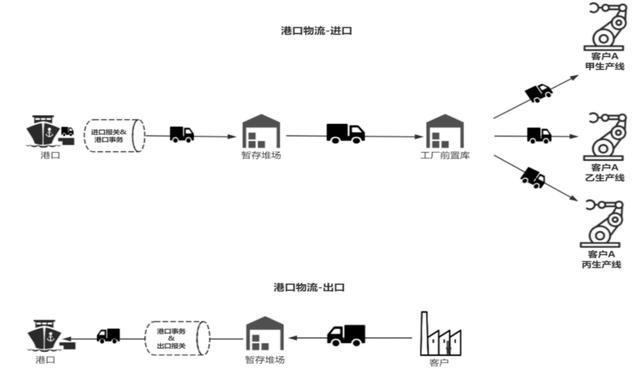
“供应链综合物流服务”业务围绕有进出口需求的客户展开,公司提供协助报关服务、物料运输服务和仓储服务。客户选择公司的服务免去了自建物流和仓库的投资,享受了高效、智能化的物流运输管理系统,提高了物资进出口的效率。
(2)干线运输服务
“干线运输服务”主要为利用公路主干线进行大批量、长距离的运输服务。公司需根据客户的供应商分布、生产流程、定期的生产计划和库存管理等进行物流规划,实现JIT运输服务,即做到按需运输、准时到达,减少零件堆积,帮助客户降低库存成本、提高生产经营效率。
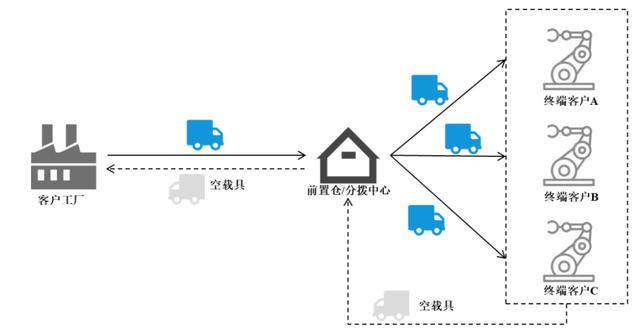
公司下游客户及货品主要包括:北京奔驰、北京现代等汽车厂,为其运输汽车零部件;利乐包装系、安姆科系等包装企业,为其运输进口纸品、PE颗粒等包装品原材料;海运、货代领先企业马士基系等,为其运输锂电池;发那科等工业客户,为其运输机床部件。
世盟股份的运输服务主要以轻重资产结合的方式开展,公司拥有自有的运输车辆,也会外购第三方运力服务,并依靠信息化手段进行灵活管理。
二、业绩情况
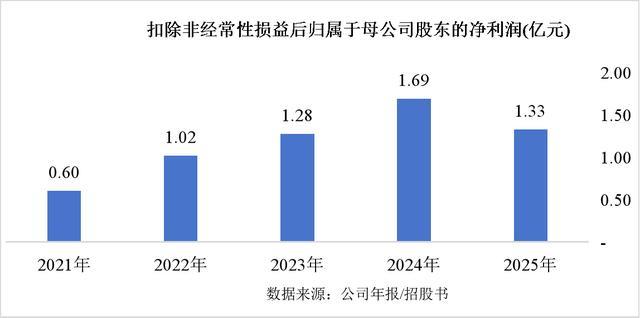
近五年,公司业绩总体有所增长,2021年营业收入规模为5.72亿元,到2024年增长至10.28亿元,2025年回落至8.58亿元;相应地,同期扣非归母净利润规模也趋同增长,从2021年的0.60亿元,提升至2025年的1.33亿元。
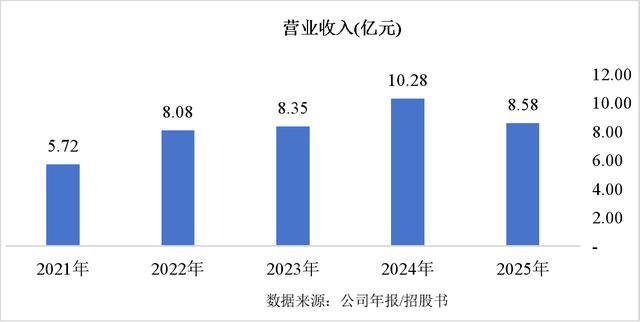
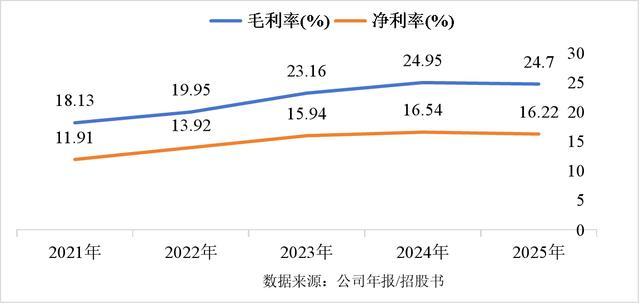
此外,公司盈利能力也在不断提升,2025年毛利率和净利率相较于2021年分别提升了大约6.6个百分点和4.3个百分点。
世盟股份近几年业绩有所增长的主要原因包括:
(1)新能源领域业务规模快速提升。公司于2021年11月开始承接马士基系客户的储能锂电池物流项目,短短几年时间,该项目承接规模显著提升,成为推动公司收入增长的主要动力。
(2)老客户基本盘稳定,新客户业务逐步形成收入贡献。公司是北京奔驰进口、国产零配件干线运输、零配件循环取货及厂内运输的主要供应商,已签订长期战略合作协议;同时也是全球包装龙头“利乐包装”的长期稳定物流合作伙伴。这两家客户分别为汽车和包装行业的头部企业,与公司的合作关系稳定,构成了公司收入的基本盘。
在此之外,公司陆续开拓安姆科包装材料物流业务、博格华纳汽车零部件物流业务,上述客户的收入规模增加,对公司收入增长形成补充贡献。
三、主要关注点
1. 我国制造业迅速崛起,物流与制造业的深度融合给世盟股份带来了机遇
近年来,随着我国制造业分工深化与供应链管理理念持续升级,物流与制造业的合作模式正由传统的单一环节外包,向嵌入客户生产体系的一体化供应链协同演进。
对制造企业而言,产品生产加工与研发属于核心业务,物流属非核心业务;为将资源集中于核心环节,避免因设备、仓库、人员等物流要素投入而降低管理运作效率与资源利用效益,越来越多的制造企业将物流业务整体外包给专业物流公司,由此为第三方物流行业提供了持续扩张的市场空间。
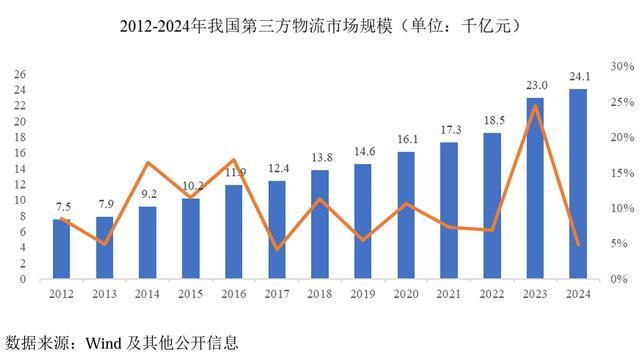
从市场规模看,我国第三方物流市场规模由2012年的约7,499亿元增长至2024年的24,099亿元,增长逾三倍。
随着“十五五”规划中“六张网-物流网”建设的深入实施,以及产业链供应链韧性与安全水平提升要求不断提高,物流与制造业深度融合的一体化服务模式已成为行业发展的确定性方向,相关需求将持续释放。
世盟股份深耕该领域多年,围绕跨国制造企业构建起覆盖关务服务、运输服务、仓储服务的一体化供应链综合物流能力,客户涵盖汽车、包装品、锂电池等制造业领域,与北京奔驰、北京现代、利乐包装、安姆科等行业领先企业形成长期稳定合作。
2、世盟股份已经深度融入汽车、包装品、锂电池等制造业领域的供应链体系
与标准化的运输服务不同,世盟股份提供的供应链服务需深度嵌入客户生产环节,与客户共同完成定制化的物流方案设计规划,协助客户实现精细化的供应链管理,以降低运营成本、提升生产经营效率。
现阶段,世盟股份在跨国制造企业一体化供应链物流领域已形成一定的行业竞争力与知名度。公司是北京报关协会副会长单位,曾获得中国物流与采购联合会AAAA级综合服务型物流企业、城市货运保障绿色车队、中国品牌价值百强物流企业等荣誉称号,物流服务专业能力得到行业内高度认可。
在与制造业深入融合方面,公司在汽车、包装品、锂电池等物资的物流领域已形成一定业务体量,服务北京奔驰、北京现代、利乐包装、安姆科和马士基等国际企业,并进一步拓展了韩国LG集团、容百科技等重要客户。
在此基础上,公司还逐步向工业机器人、机床部件等其他领域延伸。随着下游覆盖的行业与客户越来越广泛,有利于分散单一制造业行业周期波动带来的风险。
此外,定制化物流服务方案需深度匹配客户特定的生产节拍、物料结构与关务要求,一经跑通并稳定运行,客户更换供应商的转换成本较高,双方合作意愿趋于长期化。长期来看,这构成了公司较强的客户黏性壁垒,并有望带来持续、稳定的收入贡献。
3、中国成为全球锂电池产能中心,锂电出口持续高增,打开世盟股份的成长空间
锂电池属于国际运输分类中的第九类危险品,其运输、仓储、装载及应急处置等全环节均受严格监管,承运方须配备专用车辆、专业操作团队与全流程安全管理体系,行业准入与运营门槛显著高于普通货运,形成了天然的资质与能力壁垒。
依托与全球海运巨头马士基的既有合作,世盟股份于2021年11月新增储能锂电池物流业务,正式切入这一高门槛领域。为此,公司专门购置危品运输专用车辆,并建立覆盖港口通关至工厂交付的全流程安全管控体系,自与客户合作以来,全部月度考核均获满分,成为客户信赖的战略合作伙伴。
受益于海外储能与动力电池需求的较快增长,世盟股份的锂电池运输业务规模快速放量,成为公司近几年收入增长的主要贡献。
EV Tank数据显示,2025年全球锂离子电池总出货量达2,280.5GWh,同比增长47.6%。其中,中国市场仍是引领全球市场增长的核心引擎,锂离子电池出货量达1,888.6GWh,同比增长55.5%,占全球总出货量比重进一步提升至82.8%,行业主导地位持续巩固。
根据中国化学与物理电源行业协会发布的《2025年我国锂离子电池出口情况分析》报告,2025年1-12月我国锂离子电池累计出口额为767.46亿美元,同比增长25.55%。锂电池出口需通过海运抵达海外客户,且作为危险品,对物流环节的合规性与安全性要求严苛,具备危品运输资质、成熟通关能力和全流程安全管理体系的物流服务商稀缺。
世盟股份凭借先发的危品物流能力与头部客户背书,深度合作于马士基等全球物流巨头,有望充分受益于中国电池出口需求的持续增长。