季丰电子IPO:累计服务超过3000家客户,为什么最怕客户自己动手

2026年9月24日,深圳证券交易所给上海季丰电子股份有限公司(以下简称“季丰电子”)下发了一份审核中心意见落实函。整份文件只有一道题:业务稳定性和成长性。
题目里被单列出来的追问,是这个行业最不愿意被正面问到的一件事——如果客户自己建实验室,你的订单还在不在?
在半导体检测这一行里,“客户会不会自己干”比价格更尖锐。交易所把它单独拎出来问,通常意味着它已经在审核名单上被标记了。
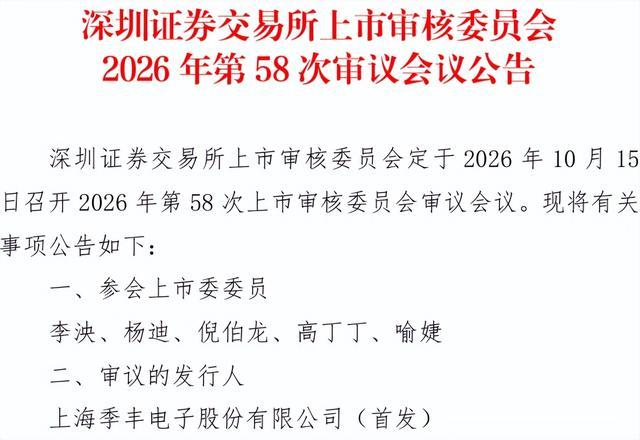
瞭望塔财经获悉,深圳证券交易所上市审核委员会定于2026年10月15日召开2026年第58次上市审核委员会审议会议,审议季丰电子的首发申请,参会委员为李泱、杨迪、倪伯龙、高丁丁、喻婕,保荐机构(主承销商)为光大证券股份有限公司,申报会计师为天健会计师事务所(特殊普通合伙)。瞭望塔财经下载并逐页审读了公司招股说明书(上会稿)、首轮及第二轮审核问询函回复、审核中心意见落实函回复、上市委审议会议公告等全部公开信披文件,从中提取了关键财务数据与审核焦点。
先看这家公司的画像。季丰电子成立于2008年7月,2016年8月整体变更为股份公司,2017年1月至2021年3月在全国股转系统挂牌。公司主营半导体领域的检测服务与检测硬件,为芯片设计、晶圆制造、封装测试等全产业链企业提供第三方实验室检测分析服务、集成电路测试板等检测硬件产品、量产业务(量产测试及电子制造服务)以及工程样品封装。按照招股说明书的表述,公司是中国大陆最主要的第三方半导体实验室之一,2025年第三方实验室服务收入42437.31万元,业务规模居于中国大陆前列。
这也解释了落实函为什么会盯上这个问题:一家做第三方检测的公司,护城河到底是设备的门槛,还是客户“不做”的默契?
一、一张“客户极度分散”的报表
季丰电子的报表,第一眼看过去是健康的。
核心财务指标 |
2023年度 |
2024年度 |
2025年度 |
2026年1-6月 |
营业收入(万元) |
44336.65 |
58348.29 |
66949.34 |
37885.76 |
归母净利润(万元) |
2338.67 |
5437.55 |
9125.55 |
4015.83 |
扣非归母净利润(万元) |
1812.95 |
3836.86 |
7356.84 |
3405.12 |
主营业务毛利率 |
38.49% |
37.54% |
35.74% |
33.24% |
加权平均净资产收益率 |
3.53% |
7.10% |
10.80% |
4.38% |
经营活动现金流量净额(万元) |
19527.00 |
18171.91 |
27924.06 |
2784.42 |
资产负债率(合并) |
44.76% |
48.38% |
48.19% |
53.03% |
流动比率(倍) |
1.39 |
0.93 |
0.83 |
0.82 |
速动比率(倍) |
1.05 |
0.68 |
0.50 |
0.50 |
瞭望塔财经梳理发现,2023年至2025年,公司营业收入从44336.65万元增长到66949.34万元,三年复合增长率22.88%,扣非归母净利润从1812.95万元增长到7356.84万元,两年增至约4.1倍,经营现金流整体为正。这是一条向上且相对扎实的曲线。
但2026年上半年出现了两个需要放在一起看的读数。一是公司自己在重大事项提示中写明,“2026年1-6月,受毛利率波动影响,公司净利润同比出现小幅下滑”——而招股说明书没有披露2025年1-6月的可比净利润数据,也没有量化下滑幅度。这是信息披露颗粒度上的一个缺口,投资者无法据现有材料判断下滑的确切量级。
二是毛利率的连续走低:主营业务毛利率从2023年的38.49%降到2026年上半年的33.24%,两年半下滑5.25个百分点。
瞭望塔财经注意到,这家公司真正的与众不同之处,在客户名单那一栏:它是极少数“客户分散到没有大客户”的制造业公司。报告期各期,公司前五大客户收入占比分别为16.49%、25.80%、19.76%和18.22%,2026年上半年第一大客户占比仅10.13%。瞭望塔财经注意到,按招股说明书披露,公司累计服务客户数量超过3000家;据落实函回复,2023年、2024年、2025年公司客户数量分别为1247家、1537家和1724家。
在A股拟IPO公司里,这几乎是一个反常的读数——绝大多数制造业公司在过会前都要为“客户集中度”辩护,而季丰电子要回答的是相反的问题:客户这么多、这么散,你的增长是从哪儿来的?
答案有两层。
一是外部行业扩容。据落实函回复引用的集微咨询统计,中国境内半导体第三方实验室检测市场规模由2021年的81.2亿元增长至2025年的125.5亿元,预计2027年达到181.5亿元,年复合增长率20.3%;中国半导体行业协会数据显示,中国境内集成电路行业市场规模由2021年的10458亿元增长至2025年的17331亿元,年复合增长率13.46%。
二是公司自己的区域布局在释放产能。据落实函回复披露,北京亦庄实验室2024年开业,2024年、2025年、2026年1-6月营业收入分别为7381.61万元、9014.41万元和4598.87万元;深圳实验室报告期各期营业收入分别为2704.24万元、3255.32万元、4347.67万元和1845.45万元。截至2026年6月末,公司第三方实验室检测分析业务的设备原值合计89896.08万元,12个实验室分布在上海、深圳、北京、杭州、成都、嘉善、衢州等地。
二、护城河的三种测法
分散的客户结构,通常被视为抗周期能力的证据。但在季丰电子这里,它同时暴露了三处需要单独测算的地方。
第一种测法是替代路径。落实函之所以要问“客户自建实验室”,是因为这不是一个假想风险——它在报告期内已经发生过。据落实函回复披露,公司第三方实验室检测分析服务的前五大客户中,只有两家暂时没有自建实验室,其余客户均已自建实验室,但仍在同时向季丰电子等第三方采购。公司在回复中的表述是,即便个别已自建实验室的客户减少了采购,也“并不意味着该客户检测需求实现完全自给”。
瞭望塔财经认为,这个回答在逻辑上成立,但它同时确认了一件事:客户自建实验室不是“会不会发生”的问题,而是“替代到什么程度”的问题。 公司在回复中给出的分层是——自建做专、第三方做全;自建保急、第三方保稳。这套分工能否守住,取决于两件事:客户自建实验室的产能扩张速度,以及高端分析(材料分析、复杂失效定位)的壁垒能否维持。公司在同一份文件里也承认,“若行业出现深度、长周期下行,下游客户大幅压缩研发预算,行业需求仍将承压”。
正因如此,上会稿在风险因素中新增了一节“客户自建实验室的风险”,原文表述是:若下游客户后续新建实验室或扩建现有实验室规模,更多实验室检测分析需求由内部实验室承接,将减少对发行人的采购需求与订单,从而对公司经营业绩及盈利能力产生不利影响。从申报稿里没有这一节,到上会稿专门补上,这个变化本身就是落实函留下的印记。
第二种测法是持续亏损的业务线。季丰电子有四块业务,其中三块的毛利率方向并不一致:
主营业务毛利率 |
2023年度 |
2024年度 |
2025年度 |
2026年1-6月 |
第三方实验室检测分析服务 |
52.67% |
52.09% |
51.00% |
48.79% |
检测硬件产品 |
35.94% |
35.74% |
31.01% |
31.24% |
量产业务(量产测试及电子制造服务) |
-38.03% |
-68.88% |
-47.60% |
-40.09% |
工程样品封装及其他 |
-70.05% |
5.88% |
0.59% |
6.48% |
合计 |
38.49% |
37.54% |
35.74% |
33.24% |
第三方实验室检测分析是公司的利润引擎,报告期内毛利率稳定在50%上下;检测硬件产品毛利率三年下滑约4.7个百分点。真正拖住整体读数的是量产业务:这条业务线的毛利率四期全部为负,2024年一度低至-68.88%,2026年上半年仍为-40.09%。
瞭望塔财经注意到,公司对量产业务的解释是前期设备投入大、产能利用率偏低。据问询函回复披露,量产测试设备利用率2024年为探针台35%、分选机32%、测试机36%,2025年提升至45%、52%、47%,而行业可比公司伟测科技的同类利用率超过90%;电子制造服务产线2025年末产能利用率约37.15%。收入在增长,亏损在收窄,但距离盈亏平衡仍有距离。
第三种测法是重资产的账。这是季丰电子报表里最容易被略过、却最能说明它处境的一组数字。瞭望塔财经独家测算:
三年半时间里(2023年至2026年1-6月),公司购建固定资产、无形资产和其他长期资产支付的现金合计126747.10万元;同期经营活动产生的现金流量净额合计68407.39万元,仅覆盖同期资本开支的53.97%,缺口约58339.71万元;而同期累计实现的归属于母公司股东的净利润为20917.60万元——资本开支是同期利润积累的约6.06倍(测算逻辑:将报告期四期现金流量表对应科目加总,与利润表累计归母净利润作比)。
这笔投入全部沉淀在了资产负债表上。报告期各期末,公司固定资产账面价值从58378.45万元增至103738.92万元,2026年6月末已超过归属于母公司所有者权益93837.82万元。与之配套的读数也在同步变差:合并资产负债率从44.76%升至53.03%,流动比率从1.39倍降至0.82倍,速动比率从1.05倍降至0.50倍,短期借款从21253.82万元增至45136.09万元。
需要给另一面同等权重。报告期内公司经营现金流四期均为正,累计68407.39万元,三年累计归母净利润全部为真金白银的支持,且报告期内公司未进行任何现金分红——这说明在扩张期,公司把钱留在了设备上而非分配给股东。同时,第三方实验室业务的在手订单执行情况良好:据落实函回复,截至2026年6月30日,该业务在手订单8513.53万元,到8月31日已履行完毕转化为收入的金额为6720.77万元,在手订单转化率99.89%,8月末在手订单金额回升至9197.30万元。
瞭望塔财经需要单独标记的是上会稿的第二处新增披露。 公司的检测仪器高度依赖进口,上会稿在“检测分析仪器依赖进口的风险”一节中补进了此前没有的内容:美国、日本及欧盟已将满足特定技术条件的扫描电子显微镜纳入出口许可管理,若后续审查政策进一步收紧,公司扫描电子显微镜存在进口受限风险;报告期内,公司依托扫描电子显微镜、聚焦离子束扫描电子显微镜实现的业务收入占主营业务收入的比例分别为10.26%、11.41%、10.83%和11.85%。 同时公司明确,在高端扫描电子显微镜、场发射透射电子显微镜、纳米探针系统等领域,国产设备与进口设备的关键性能指标仍存在较大差距,全面国产替代尚需时间。
三、落实函只问一件事,意味着什么
把季丰电子的审核文件按时间排开,能看到一条清晰的收敛轨迹。
首轮审核问询函于2026年6月25日出具,7个问题;第二轮于2026年8月26日出具,4个问题;到2026年9月24日的审核中心意见落实函,问题数量收敛到1个。
瞭望塔财经梳理发现,这个唯一的题目是“业务稳定性和成长性”,下设两个明确要求:一是结合半导体行业周期波动特征,说明公司报告期业绩快速增长的驱动因素、与下游景气度的关系,以及下游进入下行周期对公司业务稳定性的具体影响;二是结合期后在手订单执行及客户需求变动,分析客户自建实验室是否会对订单持续性及经营业绩产生重大不利影响,并“进一步完善招股说明书相关风险提示的内容”。
这两个要求,恰好对应了公司在上会稿里增加的两处披露——新增的“客户自建实验室的风险”,以及新增的扫描电子显微镜出口管制内容。瞭望塔财经分析指出,从审核节奏看,问题从7个收到4个、再收到1个,通常意味着主要疑点已经厘清,最后这一问更像是要求公司在招股书里把已经谈过的东西写实、写到位。
公司在回复中的核心论据有三条。其一,第三方实验室与自建实验室将长期“分工协同”——中小型Fabless企业无力承担自建实验室的重资产投入,构成外包需求的压舱石;其二,客户自建实验室仍会向第三方采购,前五大客户中仅两家尚未自建;其三,先进制程迭代(公司检测能力覆盖3nm)与车规级可靠性认证需求持续抬升,第三方实验室的产业基础设施属性在增强。
为了支撑“业绩并非被动跟随行业景气”的结论,公司在回复中列出了一组可比公司对照:2022年至2025年,闳康营业收入从89136.55万元增至124791.86万元,胜科纳米从28720.92万元增至52952.73万元,苏试宜特从29964.71万元增至39070.17万元,雍智科技从34300.63万元增至47757.71万元,伟测科技从73302.33万元增至157464.24万元,而同期发行人从28899.51万元增至66949.34万元。2022年和2023年是半导体行业的下行年份,六家公司的收入却全部保持增长,这是公司用来证明“弱周期性”的最主要证据。
审核之外,还有两件事值得投资者单独记账。
其一,募投没有缩水。公司本次拟募集资金92374.88万元,投向浦东技术中心项目、车规级高可靠量产测试服务建设项目、芯片中试平台工程技术研发项目以及补充流动资金20000.00万元,四个项目及金额与申报稿完全一致——这一点与近期多起上会前主动砍掉补流募投的案例形成对照。瞭望塔财经需要指出的是,公司2026年6月末合并口径下流动比率仅0.82倍、速动比率0.5倍,补流2亿元在此背景下有其财务逻辑。
其二,估值缺少锚点。由于发行价格尚未确定,瞭望塔财经按“募集资金÷发行股数”估算发行底价:92374.88万元÷3852.87万股≈23.98元/股;按发行后总股本15411.47万股测算,对应发行后市值约36.96亿元;以2025年扣非归母净利润7356.84万元摊薄,对应每股收益约0.48元,隐含市盈率约50.2倍(测算逻辑:以募资总额除以发行股数估算发行底价,为最低发行价假设,仅作为估值分析方法的展示,不构成任何投资建议)。招股说明书未披露可比公司的市盈率水平,公司也未在文件中提供最近一次外部融资对应的估值数据,因此这一倍数只能作为方法示意,缺乏横向参照。
股权结构方面,公司无控股股东,任一股东均未形成控股;郑朝晖直接持有公司15.91%股份,并通过担任员工持股平台执行事务合伙人及一致行动关系,合计控制36.38%的表决权,为公司实际控制人。公司历史上存在设立时出资未足额缴纳、股份代持及虚拟股等沿革瑕疵,相关代持已在申报前解除。
四、风险矩阵
风险点 |
严重性 |
可能性 |
说明 |
客户自建实验室替代 |
5/5 |
3/5 |
报告期第三方实验室业务前五大客户中仅两家未自建实验室;上会稿据此新增专门风险提示。公司以“自建做专、第三方做全”论证不可替代性,但下行周期中客户压缩研发预算将直接减少外包需求 |
重资产扩张与偿债结构 |
4/5 |
4/5 |
三年半资本开支126747.10万元为同期累计归母净利润的6.06倍,经营现金流仅覆盖53.97%;速动比率降至0.5倍、短期借款增至45136.09万元,2026年6月末固定资产账面价值已超过归母净资产 |
量产业务持续亏损 |
4/5 |
4/5 |
量产测试及电子制造服务四期毛利率全为负(2024年低至-68.88%),设备利用率2025年为45%-52%而可比公司超过90%,产能消化存在不确定性 |
检测仪器进口依赖与出口管制 |
4/5 |
3/5 |
美日欧已将满足特定技术条件的扫描电子显微镜纳入出口许可管理,公司依托扫描电镜实现的收入占主营业务收入约11.85%;高端设备国产替代短期难以完成 |
毛利率持续下行 |
3/5 |
4/5 |
主营业务毛利率两年半累计下滑5.25个百分点;2026年上半年公司自述“净利润同比出现小幅下滑”,但未披露可比期间数据与下滑幅度,披露颗粒度不足 |
应收账款回收 |
3/5 |
3/5 |
2026年6月末应收账款账面价值22093.30万元,占期末流动资产37.98%;报告期各期末账面余额逾期比例曾达34.12%-38.33%,但期后回款比例保持在98%以上 |
行业周期波动 |
3/5 |
3/5 |
公司业绩与半导体景气度相关但弱于量产环节;据WSTS 2026年5月预测,2026年全球半导体市场规模将达1.51万亿美元,当前处于AI算力驱动的上行周期,周期回落时点难以预判 |
瞭望塔财经优先级排序:客户自建实验室替代 = 重资产扩张与偿债结构 > 量产业务持续亏损 = 检测仪器进口依赖与出口管制 > 毛利率持续下行 > 应收账款回收 = 行业周期波动。
需要说明的是,客户自建实验室替代是根源性风险,它决定了第三方实验室业务的市场边界;重资产扩张与偿债结构则是公司为承接行业增长所作的主动选择,两者共同构成对季丰电子的核心判断。上述两项合计权重最高,是本次上会中最需要被正面回答的问题。
五、公司背景信息框
行业周期: 半导体行业历史上呈现约4至5年一轮的波动循环,最近一轮以2021年为高点,2022年、2023年进入下行,2024年起逐步修复。据落实函回复援引的WSTS 2026年5月预测,2026年全球半导体市场规模将达1.51万亿美元,2027年约1.9万亿美元;境内集成电路产业叠加国产替代逻辑,2025年市场规模为17331亿元。
政策背景: 半导体产业自主可控已上升至国家战略层面。据落实函回复披露,13家龙头企业于2026年3月在上海Semicon China展会联合发布路线图,提出到2030年中国芯片自给率将从当前的33%提升至80%。检测分析作为产业链研发与良率环节的配套服务,受益于先进制程、先进封装及车规级芯片的验证需求扩张。
公司沿革: 季丰电子成立于2008年7月,2016年8月完成股改,2017年1月至2021年3月在新三板挂牌,2021年自北向南陆续在北京、深圳、杭州、成都、嘉善、衢州布局实验室。截至2026年6月末,公司员工1253人,累计拥有专利140项,其中发明专利58项,取得CNAS认可的201个检测项目与CMA资质认定的56个检测项目。
六、瞭望塔财经结语
核心判断:瞭望塔财经认为,季丰电子是一家客户极度分散(前五大占比18.22%)、第三方实验室业务毛利率稳定在50%上下、三年累计归母净利润全部有现金流支撑的半导体检测公司,它的增长来自行业扩容与区域实验室产能释放而非单一客户放量;但它的护城河建立在“客户不做”的基础上——交易所的落实函只问了一道题,问的正是这道护城河会不会被客户自己填平。
关键跟踪指标:三个。
一是客户自建实验室的产能扩张与公司高端分析业务的收入增速对比,这是第三方实验室模式能否守住边界的最直接验证;
二是量产业务毛利率能否从-40.09%继续向零收敛,以及量产测试设备利用率能否从45%-52%向行业90%的水平靠拢;
三是固定资产折旧摊销与营业收入增速的赛跑——2026年6月末固定资产账面价值已达103738.92万元、超过归母净资产,折旧刚性会持续压制净利率。
风险提示:这是一家合并资产负债率53.03%、速动比率不足0.5倍、三年半资本开支为累计净利润6.06倍的公司,且其检测仪器高度依赖进口、约11.85%的主营业务收入依托受出口管制的扫描电子显微镜实现。若客户自建实验室进程加快、半导体行业进入下行周期,或者进口设备采购与维保受限,公司可能同时面临订单边界收缩与折旧成本刚性上升的双重压力。
参考资料:
1. 上海季丰电子股份有限公司首次公开发行股票并在创业板上市招股说明书(上会稿)
2. 上海季丰电子股份有限公司首次公开发行股票并在创业板上市招股说明书(申报稿)
3. 上海季丰电子股份有限公司及光大证券股份有限公司等中介机构关于首次公开发行股票并在创业板上市申请文件审核问询函的回复(审核函【2026】010090号)
4. 关于上海季丰电子股份有限公司首次公开发行股票并在创业板上市申请文件的第二轮审核问询函的回复(审核函【2026】010157号)
5. 发行人及中介机构关于上海季丰电子股份有限公司首次公开发行股票并在创业板上市审核中心意见落实函的回复(审核函【2026】010180号)
6. 深圳证券交易所上市审核委员会2026年第58次审议会议公告
版权声明与免责声明:
本文为瞭望塔财经原创内容,版权归瞭望塔财经所有。未经书面授权,任何机构和个人不得以任何形式转载、复制、引用或建立镜像。瞭望塔财经保留追究法律责任的权利。
本文信息仅供参考,不构成任何投资建议或邀约。观点基于公开信息,可能随市场或政策变化。数据源自官方披露,但不保证完整性与时效性。投资者应阅读招股书等公告,独立决策。提及的任何公司或产品均非推荐。股市有风险,投资需谨慎。