
主营业务毛利率连降,季丰电子创业板IPO迎考

排队4个月时间,上海季丰电子股份有限公司(以下简称“季丰电子”)创业板IPO就迅速迎来了上会机会,公司IPO将于10月15日迎考。从业绩表现来看,报告期内,季丰电子年度营收、净利稳步增长,不过,今年上半年,公司净利润同比小幅下滑。值得关注的是,报告期内,季丰电子主营业务毛利率接连下滑;此外,公司报告期各期末的存货规模呈现增长趋势。
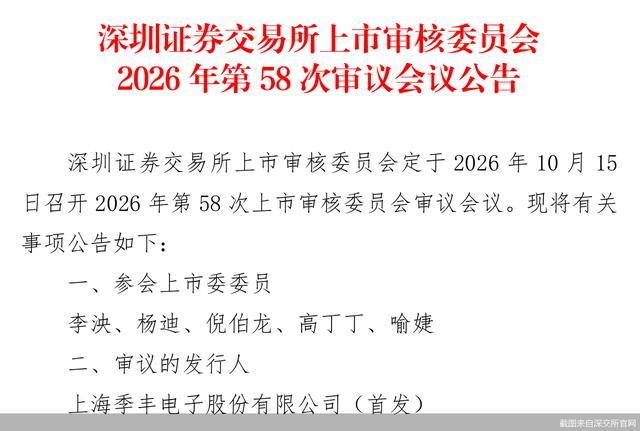
10月15日IPO上会
深交所官网显示,季丰电子IPO于今年6月10日获得受理,并于6月25日进入问询阶段。根据安排,公司IPO将于10月15日上会。
据了解,季丰电子是一家半导体领域检测服务与检测硬件产品的全功能、一站式解决方案提供商,围绕芯片设计、晶圆制造、封装等半导体全产业链企业的检测需求,提供第三方实验室检测分析服务、集成电路测试板等检测硬件产品以及量产测试服务。
半导体行业快速发展的背景下,季丰电子2023年至2025年经营业绩持续上涨。财务数据显示,2023—2025年,公司实现营业收入分别约为4.43亿元、5.83亿元、6.69亿元;对应实现归属净利润分别约为2338.67万元、5437.55万元、9125.55万元。
然而,季丰电子表示,2026年1—6月,受毛利率波动影响,公司净利润同比出现小幅下滑。具体来看,今年上半年,公司实现营业收入约为3.79亿元;对应实现归属净利润约为4015.83万元。
招股书显示,报告期内,季丰电子主营业务毛利率分别为38.49%、37.54%、35.74%、33.24%,持续下降。
其中,报告期各期,季丰电子来自第三方实验室检测分析服务的收入分别约为2.78亿元、3.79亿元、4.24亿元、2.3亿元,占主营业务收入的比例均在60%以上。然而,报告期内,第三方实验室检测分析服务的毛利率呈现下降趋势,分别为52.67%、52.09%、51%、48.79%。
存货规模持续走高
梳理季丰电子招股书,北京商报记者注意到,公司各期末的存货规模呈明显增长趋势。
具体来看,报告期各期末,季丰电子存货账面价值分别约为7460.58万元、7684.38万元、1.08亿元、1.26亿元,占流动资产的比例分别为16.21%、15.76%、23.01%、21.62%。
此外,季丰电子应收账款账面价值由2025年末的1.43亿元增至2026年上半年末的2.21亿元。
中国投资协会上市公司投资专业委员会副会长支培元表示,在公司应收账款增长的情况下,若客户回款能力下降,可能导致坏账损失,直接影响利润,还可能带来现金流压力。
股权关系方面,季丰电子不存在控股股东,郑朝晖、郑琦君兄妹系公司的实际控制人,二人合计控制公司36.38%的表决权。
具体来看,郑朝晖为季丰电子创始人并任公司董事长、总经理,直接持有公司15.91%股权,同时其作为季铭源、江山季兴、上海季双的执行事务合伙人控制公司13.24%表决权;郑琦君现任公司证券部总监,直接持有公司5.94%股权。
同时,郑朝晖、郑琦君、陈洋森、李定学四人签署了《一致行动协议》及补充协议,郑朝晖通过与陈洋森、李定学的一致行动关系控制公司1.3%表决权。
此次冲击创业板,季丰电子拟募集资金约9.24亿元,扣除发行费用后,主要用于浦东技术中心项目、车规级高可靠量产测试服务建设项目、芯片中试平台工程技术研发项目、补充流动资金。
针对相关问题,北京商报记者向季丰电子方面发去采访函进行采访,但截至记者发稿,未收到公司回复。
北京商报记者 马换换 李佳雪