
IPO观察|产能利用率下降仍要募资扩产,世维通冲刺科创板!核心技术实现国产替代

北京世维通科技股份有限公司(下称“世维通”)近日在上海证券交易所官网更新了科创板首次公开发行股票招股说明书(申报稿),保荐机构为中信证券股份有限公司。
根据招股书,世维通本次拟公开发行新股不低于2324.44万股,占发行后总股本比例不低于25%,募集资金总额7.93亿元,主要投向两大核心项目:光电子芯片与器件制造基地项目(拟投入6.42亿元)和集成光电子研发中心及智慧园区建设项目(拟投入1.51亿元)。
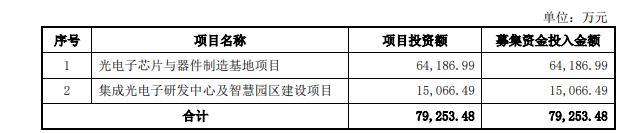
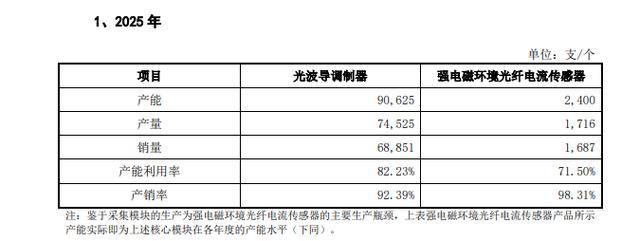
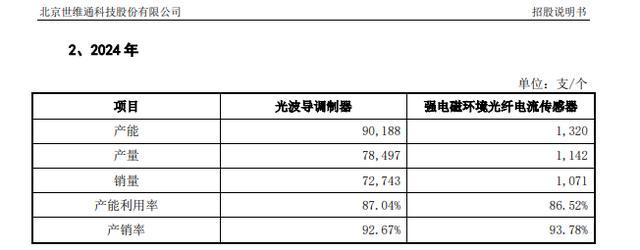
值得注意的是,光电子芯片与器件制造基地项目的投资中,将重点用于重要产品的产能建设与智能化升级。然而,公司近年产能利用率并未饱和,且呈下降趋势。数据显示,2024年,光波导调制器产能利用率为87.04%,强电磁环境光纤电流传感器产能利用率为86.52%;2025年,二者分别降至82.23%和71.50%。
资料显示,世维通成立于2016年,是一家专注于光电子器件及传感器研发生产的国家级专精特新“小巨人”企业,主要产品包括光电子集成器件及组件、强电磁环境光纤电流传感器。公司建成了国内首条具备完全自主知识产权的Y波导产线,解决了国防及航天领域光纤陀螺核心器件被国外禁运及技术“卡脖子”的难题。在电力特高压光纤电流传感器领域,公司同样打破了欧美的技术垄断,实现了国产替代。
财务数据显示,2023年至2025年,世维通营业收入分别为2.96亿元、2.97亿元和3.33亿元,三年间营收规模增长较小,复合增长率仅为6.07%。归属于母公司所有者的净利润分别为1.07亿元、9037.20万元和1.08亿元,利润曲线近乎走平。世维通2026年上半年营收为1.92亿,净利为7111万,扣非后净利为6749万元。
公司在招股书中表示,本次募资旨在提升Y波导调制器、光纤传感器产能,匹配军工装备、特高压及前沿科研领域的增量订单需求。在战略新兴业务方面,公司计划持续加大研发投入,重点布局高功率光纤激光器领域和强电磁环境光纤电流传感器在特高压输电等场景的应用拓展。
招股书同时披露了公司面临的多项经营风险。报告期内,公司对前五大客户的销售金额占当期营业收入的比例分别为69.86%、70.17%及65.91%,客户集中度相对较高,主要客户为军工集团下属科研院所。应收款项方面,报告期各期末,公司应收票据及应收账款合计占同期营业收入的比例分别为61.55%、59.63%和61.62%,占用了一定规模的营运资金,存在因回款不及时甚至无法收回导致坏账损失的风险。
股权结构方面,世维通控股股东为济南汇中新实业有限公司,直接持有公司53.80%的股份,并通过担任维通信创的执行事务合伙人间接控制7.74%的股份,合计控制61.54%的表决权。公司实际控制人陈松直接持有7.74%的股份,并通过济南汇中间接控制61.54%的股份,合计控制公司69.29%的股权,处于绝对控股地位。
陈松本科毕业于济南大学工业与民用建筑专业,曾长期担任多家房地产公司的董事及总经理,并非世维通的核心技术人员。公司绝大多数核心技术人员来自北京世维通科技发展有限公司,但陈松并未在该公司任职过。
值得注意的是,世维通2023年至2025年现金分红分别为3333.33万、2666.67万、2789.33万元;2026年上半年现金分红为2092万元。在IPO申报前,济南汇中曾于2023年11月至2024年3月出售部分股份,变现约7533.74万元。