硅光芯片龙头羲禾科技IPO上会在即,在手订单超45亿元

撰稿丨宋姝
乘着AI算力建设“东风”,上海羲禾科技股份有限公司(简称“羲禾科技”)这家成立仅5年的公司业绩暴涨,并叩响了资本市场的“大门”。
2026年6月30日,羲禾科技科创板IPO获受理。短短两个月时间里,羲禾科技完成了两轮问询回复,并定于10月14日“上会”。
与首版招股书相比,羲禾科技上会稿中的募资用途砍掉了“补充流动资金”项目,募资规模下调6亿元至18.3亿元,分别投向AI算力及数据中心硅光集成芯片产业化能力提升、下一代硅光集成芯片研发及产业化和研发中心建设项目。
01
营业收入暴涨
资料显示,羲禾科技主要产品为高性能硅光集成芯片,产品速率覆盖400G、800G及1.6T,已在AI集群及超大型数据中心得到规模应用。2026年,羲禾科技推出NPO/CPO收发一体芯片已实现收入。
根据弗若斯特沙利文统计数据,2025年,羲禾科技硅光集成芯片的全球市场占有率约为13%,是全球头部硅光集成芯片厂商,也是全球最主要的独立第三方硅光集成芯片设计公司之一。
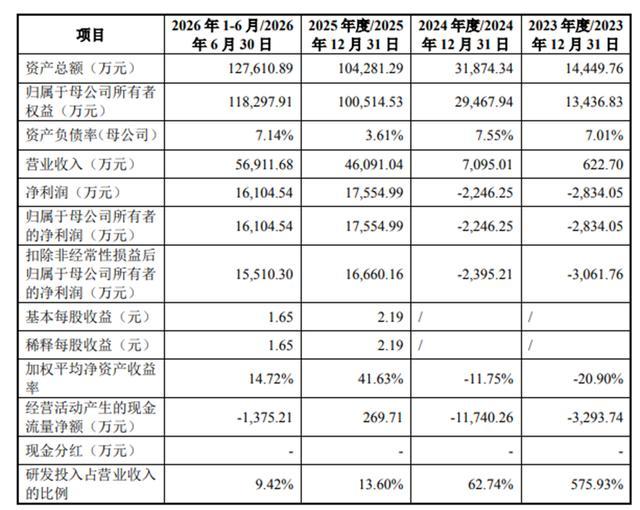
2023-2025年及2026年1-6月,羲禾科技营业收入分别为622.7万元、7095.01万元、46091.04万元和56911.68万元,归母净利润分别为-2834.05万元、-2246.25万元、17554.99万元和16104.54万元。
可以看到,羲禾科技今年上半年的营收规模已超2025全年水平。
值得一提的是,2023-2025年,羲禾科技来自第一大客户的收入占比分别为90.9%、87.22%和60.4%。笔者注意到,羲禾科技每年的第一大客户都不同,2023年是客户E,2024年是华桐电子,2025年是客户A。
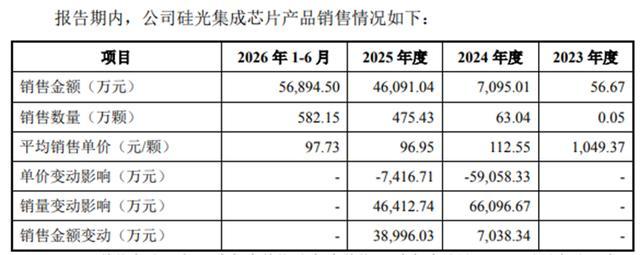
同时,羲禾科技的产品在不断降价。2023-2025年及2026年1-6月,公司核心产品硅光集成芯片每颗价格分别为1049.37元、112.55元、96.95元和97.73元。
在问询函中,上交所要求羲禾科技充分分析未来业绩增长的可持续性,是否面临较大波动风险。同时,下游光模块厂商正在加速自研芯片,是否对公司持续经营能力构成重大不利影响?
羲禾科技给出的回复是:NPO/CPO阶段,产业链主导权将向终端云服务厂商和算力芯片厂商转移,独立第三方厂商的重要性将进一步提升。同时,羲禾科技还援引弗若斯特沙利文数据称,2025-2030年,全球半导体市场预计将保持9.8%的年均复合增长率,全球硅光模块市场预计将保持33.06%的年均复合增长率,全球NPO/CPO光引擎市场规模预计将保持218.69%的复合增长率。
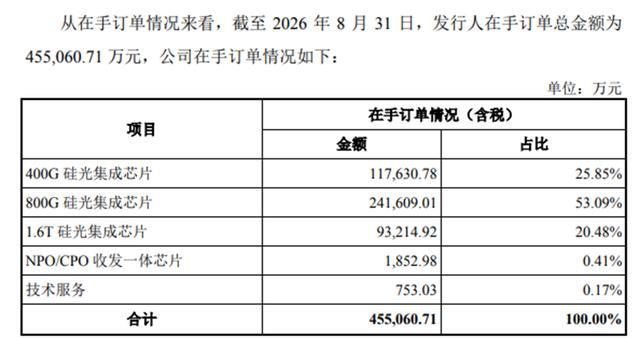
截至2026年8月31日,羲禾科技在手订单金额合计45.51亿元,为公司未来业绩提供了充足支撑。
02
技术先进性被监管追问
科创板作为支持“硬科技”企业的主阵地,技术先进性受到关注。
2023-2025年及2026年1-6月,羲禾科技的研发费用分别是3586.31万元、4451.51万元、6270.34万元和5359.23万元,占营业收入的比例分别是575.93%、62.74%、13.60%和9.42%。而同期同行业可比公司研发费用率平均值分别为27.83%、29.14%、18.56%和11.24%。
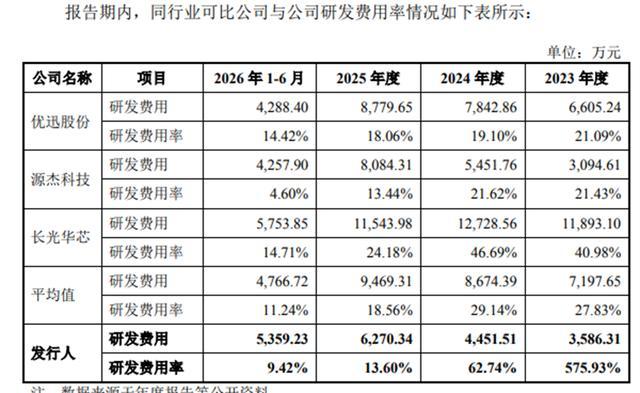
截至招股书签署日,羲禾科技拥有28项发明专利。羲禾科技在招股书中多次表示,公司产品关键核心指标均处于行业领先或达到行业标准水平。
在问询函中,羲禾科技被要求充分分析技术先进性及核心竞争力体现。
羲禾科技的回复中列出了四点,分别是:
一、量产覆盖100G/lane及200G/lane,提前布局单通道400G/lane技术节点,满足2026-2031年行业主要需求;
二、下一代3.2T/6.4T收发一体芯片已进入终端验证,支NPO/CPO在Scale up场景规模化部署;
三、广泛覆盖全球主要光模块厂商并获得高度评价;
四、基于领先的硅光集成技术平台持续拓展硅光应用边界。
羲禾科技还表示,通用化的技术平台属性,使得公司的业务边界不局限于光通信单一赛道,能够随产业发展持续拓展新的应用场景。一方面,进一步打开公司长期成长空间,平滑单一行业周期性波动对经营的影响;另一方面,也形成了区别于上下游企业的差异化竞争优势,强化了公司在产业链中的不可替代性。
同时,羲禾科技核心研发团队拥有近三十年的硅光集成芯片研发及量产经验。公司实控人、董事长武爱民为中科院博士,毕业于微系统所微电子与固体电子学专业,曾主导研发的硅基片上光源、大规模硅光集成等技术成果获上海市自然科学一等奖。
硅光作为AI算力的核心底层技术,长期成长逻辑清晰,这从羲禾科技爆发的业绩也可窥得一斑。不过,羲禾科技能否将短期订单红利转化为长期竞争力,我们拭目以待。