
加特兰冲刺科创板,车载毫米波雷达国产芯片的十二年征途

十多年前,国内装载毫米波雷达的汽车里,核心芯片几乎百分之百依赖欧美巨头进口;随后加特兰微电子科技(上海)股份有限公司凭借全球首个车规级 CMOS 工艺 77GHz 毫米波雷达射频前端单芯片打破垄断,不仅在国内车载毫米波雷达芯片市场拿下超过三成的份额,更于 2026 年 8 月正式推进科创板 IPO 申报进程。
截至 2026 年一季度末,公司成立以来累计出货超 3000 万颗芯片、2025年营收突破6.3亿元后,公司也交出了一份三年半累计亏损逾9亿元、研发投入居高不下的成绩单。
究竟是怎样的底层技术突破让这家年轻的硬科技独角兽跻身全球前四?在客户高度集中与下游主机厂引入“第二供应商”的双重考验下,仍处于亏损阵痛中的加特兰又能否借助资本力量实现硬科技盈利的惊险一跳?
01
硅谷归来的拓荒者:用CMOS重塑汽车感知的黄金天平
在加特兰成立前后,中国车载毫米波雷达 SoC 市场长期由德州仪器(TI)、恩智浦(NXP)、英飞凌(Infineon)等国际厂商主导,国产芯片份额接近零。彼时,毫米波雷达芯片主要采用砷化镓(GaAs)或锗硅(SiGe)工艺,成本较高、集成度有限,外围电路也更复杂。
改变这一成本曲线与商业规则的,是一位标准的“80后”学术与创业拓荒者,陈嘉澍。
陈嘉澍出生于1984年,本科毕业于香港城市大学电子工程系,随后赴美国加州大学伯克利分校攻读电气工程与计算机科学系博士学位。在伯克利期间,他的导师正是学术界泰斗、CMOS毫米波电路方向的奠基人Ali Niknejad教授。
2013 年,陈嘉澍曾任职于美国 Tensorcom。2014年2月,学成归国并在产业界经历短暂沉淀后的陈嘉澍,在上海张江创立了加特兰。他带领团队选择了一条当时被业内普遍视为“不可能完成”的技术路线:放弃昂贵的锗硅工艺,改用主流且成本更低的互补金属氧化物半导体(CMOS)工艺来制造车规级毫米波雷达芯片。
CMOS工艺虽然成本低、集成度高,但要将超高频的射频前端、复杂的模拟电路、高速模数转换器(ADC)以及高算力的数字信号处理器(DSP)和CPU集成在同一颗毫米波芯片内,并且还要满足汽车行业极其严苛的ASIL-B级功能安全认证,其设计难度呈几何级递增。
历经三年咬牙攻关,加特兰于2017年成功量产了全球首个车规级CMOS工艺77GHz毫米波雷达射频前端单芯片,一举打破了行业长期基于砷化镓和锗硅工艺的技术格局,也突破了国外大厂在车规级毫米波雷达领域的长期技术封锁。
“全集成”的技术路线大幅降低了毫米波雷达的模组成本、功耗与开发门槛,让曾经高不可攀的毫米波雷达迅速降本增效,从而顺理成章地推动智能驾驶走进10万元级别的国民家用车中。
在此期间,陈嘉澍的伯克利同门、曾任德州仪器研究员的周文婷博士,以及来自大疆,后出任加特兰资深电磁科学家王典、来自OPPO哲库的芯片数字与系统专家施奕平、周慧强等尖端人才相继加盟,组成了国内阵容极为豪华的车规芯片研发天团。
如今,加特兰已经搭建起了极具深度的产品矩阵平台。首先是面向L2级基础辅助驾驶及工业领域的Alps平台,涵盖40纳米工艺的Alps和Alps-Pro系列,集成了波形发生器、硬件加速器及高性能CPU,广泛应用于前向雷达与角雷达;在高阶智驾市场,加特兰用 Andes 承接 4D 成像雷达升级。招股书显示,该平台基于 22 纳米工艺,CPU、DSP 和专用雷达信号处理器合计提供超过 5360 DMIPS 算力,并可通过 C2C 级联扩展至 16T16R。对主机厂而言,这些指标对应的是更远距离探测、更细角度分辨和更复杂的实时信号处理,也是其切入高速 NOA 等前向长距场景的基础。
此外,Kunlun 平台主要采用国产供应链,特点是功耗低、体积小,也更符合车规可靠性要求。基础版本采用 6 个发射、6 个接收通道的 6 发 6 收设计,可形成 36 个虚拟通道,额定功耗不到 1 瓦。其中,Kunlun-USRR 主要用于开门预警、自动泊车、车辆入侵检测和角雷达等车外或车身场景;Lancang-USRR 主要用于车内场景,比如儿童遗留检测、乘员状态监测和呼吸、心跳检测。
不仅如此,加特兰并未将自己局限在雷达感知这一单一赛道。2025年初,加特兰正式发布了符合IEEE 802.15.4ab标准的Dubhe平台车规级超宽带(UWB)SoC芯片。该芯片具备厘米级精准定位与雷达感知一体化能力,通过独特的MMS联合测距技术,将UWB测距链路保持距离从传统的100米大幅提升至400米以上,改善了复杂地库和人体遮挡环境下的稳定寻车与数字钥匙交互难题。
从77GHz毫米波雷达到先进UWB芯片,加特兰正在用底层CMOS技术的持续创新,重新构建起一套兼具高精度、低成本与高可靠性的车规芯片新体系。
02
从“全民智驾”到欧洲远征:三成国内份额背后的商业长征
硬科技的含金量,最终需要靠严苛的汽车市场装车量来检验。在过去数年中,加特兰交出了一份令国产半导体界瞩目的商业化答卷。
2025年,权威咨询机构Yole的统计数据显示,加特兰在全球车载毫米波雷达芯片市场的份额已升至全球第四,占比约4%。
而在更为关键的中国本土市场,根据上海市集成电路行业协会的统计,2025年加特兰在国内车载毫米波雷达芯片市场的市占率高达31.1%,不仅高居国内芯片厂商第一名,更超越了恩智浦与英飞凌等国际老牌巨头,仅次于德州仪器(TI),稳居全国第二。在代表未来智能化趋势的4D成像雷达4发4收(4T4R)SoC芯片细分赛道上,加特兰更是以66%的市占率领先市场。
截至2026年第一季度末,加特兰的车规级毫米波雷达芯片累计出货量已正式突破3000万颗大关。公司的芯片产品已经成功进入国内超过30家知名汽车主机厂的供应链体系,赋能超过300款量产上市车型。覆盖了自主品牌领头羊比亚迪、吉利、长安、奇瑞、上汽、一汽、东风,到造车新势力零跑、赛力斯、蔚来。
招股书显示,加特兰已经成为欧洲两家知名汽车零部件Tier 1全球平台的首家国产毫米波雷达芯片供应商,并且其产品已经成功切入瑞典沃尔沃(Volvo)、美国里维安(Rivian)等海外知名主机厂的相关车型中,实现了中国车规级雷达芯片出海的重要突破。
伴随着装车量的爆发,加特兰的营业收入展现出快速的增长曲线。财务数据显示,2023年、2024年和2025年,加特兰分别实现营业收入2.06亿元、3.03亿元和6.32亿元。其中,2025年的营收同比增幅高达108.44%,近三年的复合增长率超过75%。而到了2026年第一季度,公司单季度营收达到1.54亿元,继续保持着增长。
这一波业绩增长的背后,离不开中国汽车产业“智驾平权”的时代红利。如整车商比亚迪在2025年全力推行“全民智驾”战略,将其智驾系统迅速向下渗透至10万至20万元的主力销售车型中。作为比亚迪高级辅助驾驶系统核心雷达模块的底层芯片提供商,加特兰向比亚迪主要雷达模组厂的销售额在2025年迎来了爆发式增长,直接拉动了加特兰整体营收翻倍增长。
加特兰的技术突破与量产落地,也获得了资本市场的长期支持。2015 年首颗芯片流片后,矽力杰、香港紫藤等投资方在天使轮进入;此后公司又完成多轮融资,股东方包括国家集成电路产业投资基金二期、中金资本旗下中金佳泰、广汽资本、复星嘉兰、峰瑞资本、歌斐资产、引领区基金等机构。此次申报科创板,加特兰拟公开发行新股数量占发行后总股本比例不低于 25%,计划募集资金 34.89 亿元。
03
狂奔背后的隐忧:巨额研发、客户集中与供应链考验
高增长背后,招股书同样呈现出明确的经营压力。2023 年、2024 年、2025 年及 2026 年一季度,加特兰归母净利润分别为 - 3.23 亿元、-3.34 亿元、-1.93 亿元和 - 6028.66 万元,报告期内合计亏损约 9.10 亿元。截至 2026 年 3 月末,公司累计未弥补亏损为 1.72 亿元,招股书提示其上市后一定时期内可能无法现金分红。
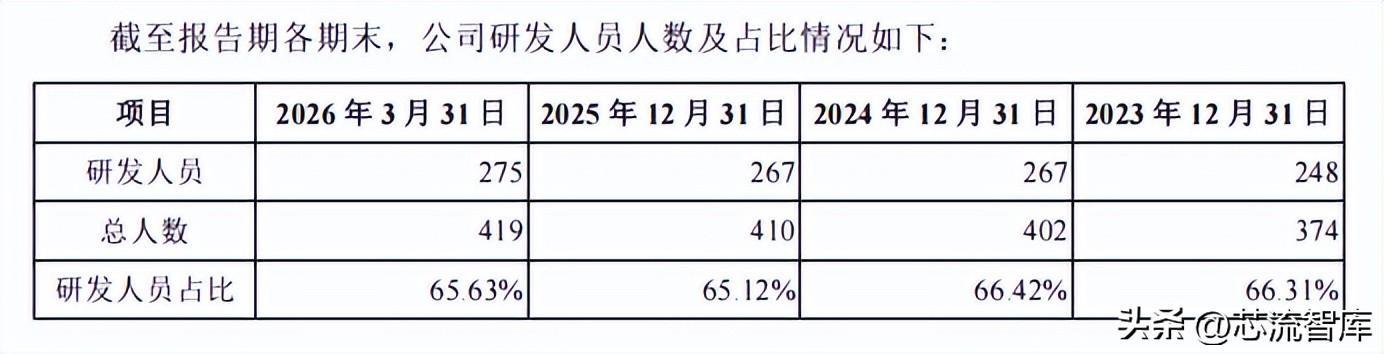
亏损主要来自持续高强度研发投入。报告期内,公司研发费用分别为 3.04 亿元、3.65 亿元、3.70 亿元和 0.98 亿元,研发费用率分别达 147.75%、120.17%、58.55% 和 63.67%。截至 2026 年 3 月 31 日,公司 419 名正式员工中有研发人员 275 人,占比约 66%。车规芯片从流片、AEC-Q100 可靠性测试、ISO 26262 功能安全管理体系及产品认证,到主机厂通常 3 至 4 年的导入验证,均需长期资金投入。
图片来源:加特兰招股书
积极变化在于,公司主营业务毛利率分别为 47.80%、43.81%、47.25% 和 48.97%,高于同行业可比公司平均水平。2025 年经营现金流净流出曾收窄至 1846.50 万元,现金流改善仍有波动。招股书预计股份支付费用将在 2026 年达峰、2027 年至 2028 年显著下降,但相关判断不构成盈利预测或业绩承诺,扭亏仍取决于收入放量、毛利率和费用控制。
除了亏损之外,加特兰面临的另一重严峻考验来自于高度集中的客户结构与供应链风险。加特兰在销售端高度依赖集成电路经销商。2023年至2026年一季度,公司前五大直接客户的销售收入占比分别高达99.77%、99.07%、99.90%和99.97%,几乎买断了公司的全部销售。穿透至终端的客户集中度,招股书显示,2025年加特兰第一大终端客户(即比亚迪的核心雷达模组供应商)的销售收入占比超过50%。
2026 年以来,下游主机厂引入 “第二供应商”、推进供应链多元化,已使该终端客户销售收入承压并向上传导。主机厂引入 “第二供应商”,是汽车行业分散供应风险、增强议价能力的常见做法。对加特兰而言,真正需要观察的是其在核心车型中的份额是否下降、新项目定点节奏是否放缓,以及产品价格是否面临更大压力。2025 年,公司业绩明显受益于比亚迪体系 “全民智驾” 带来的需求增长;当核心终端客户从快速导入转向多供应商平衡,单一客户对收入增速的拉动也可能减弱。公司能否将吉利、长安、奇瑞、零跑、赛力斯、蔚来以及海外 Tier 1 项目转化为更均衡的订单结构,将是未来两三年的关键。
经营层面的压力还体现在资金占用与存货上。报告期各期末,加特兰存货账面余额由2023年末的9304.89万元一路攀升至2026年一季度末的2.20亿元,存货的跌价风险不容忽视。同时,预付款项在2025年末也高达7083万元,对营运资金造成了较大挤压。
而在供应链生产端,作为典型采用Fabless模式(无晶圆厂设计模式)的企业,加特兰将晶圆制造与封装测试全部外包。报告期内公司前五大供应商采购占比分别为54.50%、61.55%、70.53%和80.16%,2026 年一季度升高主要与积极备产、增加晶圆采购有关。
其中,公司的晶圆代工(供应商A)、封装测试(供应商D)以及研发所需的EDA软件与IP授权(供应商C、E)等核心生产要素,境外采购比例各期均在50%以上。在当前全球地缘政治与半导体供应链摩擦加剧的大背景下,对境外制造环节的高度依赖,可能影响公司的交付节奏和盈利能力。
面对上述压力,加特兰拟通过本次 IPO 募资缓解先进技术研发和新产品产业化的资金压力。34.89 亿元募集资金将分别投向:约 20.93 亿元用于高性能毫米波雷达芯片研发及产业化,6.95 亿元用于高精度超宽带先进连接芯片研发及产业化,约 7.02 亿元用于前沿技术创新中心及总部建设。
04
打破垄断,也要利润
从十年前实验室里的理论构想,到如今打破国外巨头垄断、累计出货超3000万颗车规芯片的行业领军者,加特兰的十二年探索印证了中国车规级芯片“从无到有、从有到优”的坚韧历程。
进入欧洲两家 Tier 1 全球平台,并切入沃尔沃、Rivian 等相关车型,是加特兰国际化的重要信号。但海外车规供应链验证周期长、质量门槛高,且对本地技术支持、长期供货和成本控制都有更高要求。现阶段更适合将其理解为海外项目定点和供应链导入的突破,而不是海外收入已经大规模兑现。后续应关注海外客户收入占比、新增定点数量以及国际贸易环境对交付的影响。
尽管眼下仍处于高研发投入带来的亏损阵痛与客户结构调整的考验之中,但较高的毛利率水平和持续收窄的现金流缺口,让人们看到了硬科技企业迈向盈利拐点的曙光。
此次科创板拟募资34.89亿元,将为加特兰推进高阶雷达芯片、UWB 连接芯片和前沿技术储备提供资金支撑,也有助于增强国产供应链在全球车规芯片格局中的竞争力。汽车智能化仍是一场长周期竞赛。
加特兰已经跨过从实验室到规模量产的一关,但还需要证明这种技术优势能够穿越客户集中、价格竞争、供应链波动和持续研发投入,以及与国际巨头的正面竞争中,把技术突破和市场份额转化为持续盈利能力。