
从Kindle的阴影里突围:文石如何把墨水屏卖成全球第二?

9月23日,广州文石科技又一次向港交所交了招股书。距离上一次交表过去没多久,独家保荐人依旧是中信建投国际。
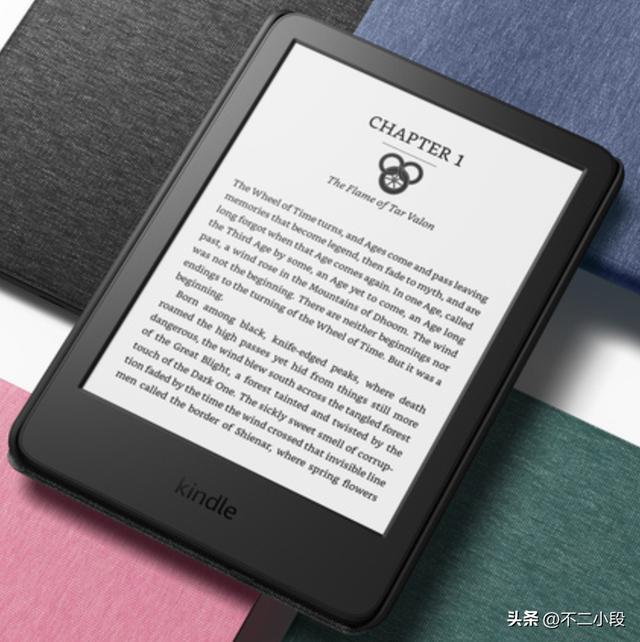
如果把时间倒拨十五年,聊电子墨水屏,国内硬件圈基本是一片哀鸿。当年亚马逊靠着百亿美元级别的图书版权库,把入门款Kindle的价格压到几百块钱贴地飞行,硬件赔钱卖、靠后续卖电子书抽成回血。
国内跟着汉王、盛大入局的那批硬件厂,很快发现自己根本拼不起版权补贴,接连退场。
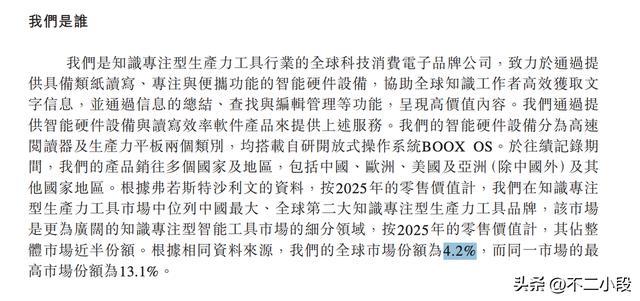
文石当时走通的是另一门偏门逻辑。翻开这版招股书,按弗若斯特沙利文的口径,2025年文石在全球墨水屏设备里拿下了4.2%的份额,仅次于亚马逊,排在全球第二、国内第一。
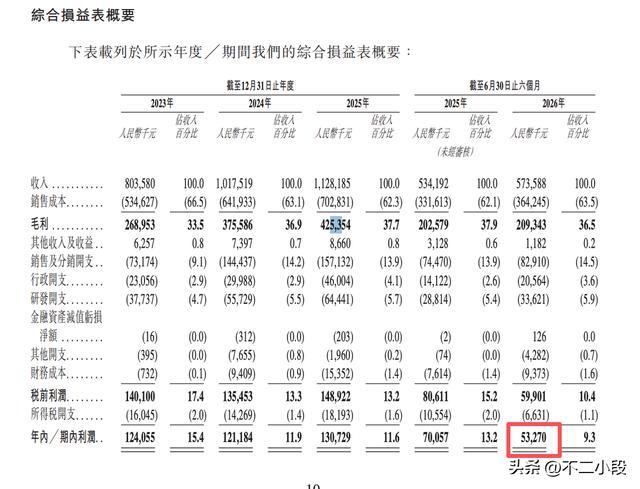
旗下的BOOX硬件卖到了100多个国家和地区,而且海外营收常年占了将近六成。2026年上半年,文石营收5.74亿元,净利润5327万元。
从一家华南小代工厂,到一年卖出几十万台高端电子纸设备,文石在巨头看不上的细分市场里,硬是靠完全相反的逻辑活了下来。
不跟亚马逊拼书店,把封闭机器做成开放平板
文石能做成,很大程度取决于创始人淡玉婷早年的从业经历。1990年她从西安交大电子工程系硕士毕业,在华南做过显示器分销,做过IT硬件集成,2005年开始带着十来个人的小作坊帮欧洲客户代工电子书。到了2008年成立文石时,她对硬件供应链和海外客户的诉求已经摸得相当清楚。
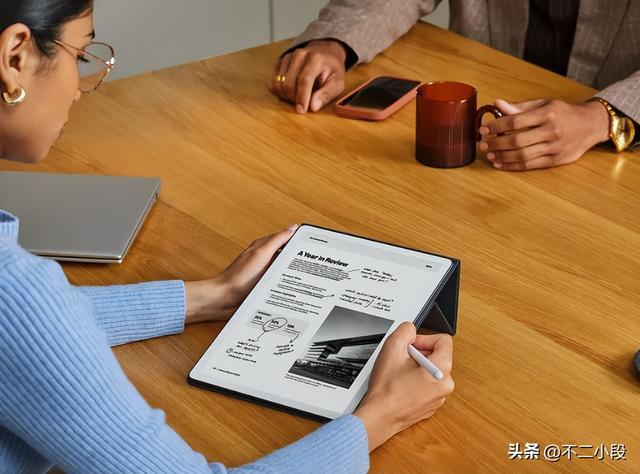
当时亚马逊筑起的护城河是版权生态,硬件只是进门看书的闸机。国内小厂如果自己去谈出版社版权,谈判成本高、内容库还残缺不全,纯粹是拿现金流去填无底洞。
文石的办法很简单:索性不建封闭书店,直接把机器做成开放的安卓系统。
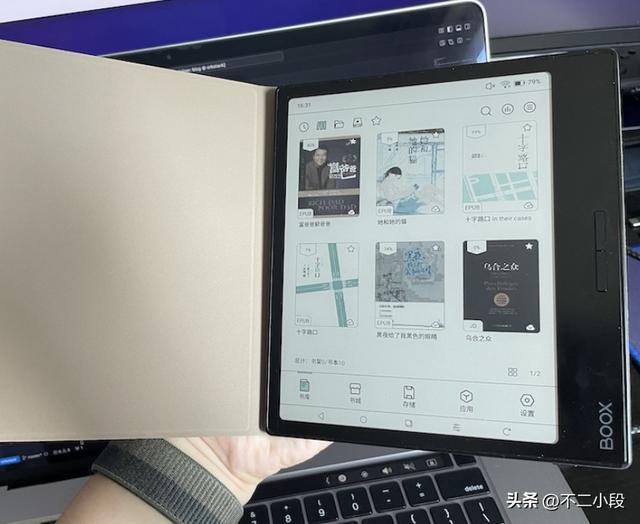
在文石的BOOX设备上,用户想看什么书完全自己决定。习惯微信读书的装微信读书,买了Kindle书的装Kindle客户端,用Kobo或者看本地网盘存的PDF文献,系统全都不设卡。这一步棋,直接把它和市面上所有买硬件送书店的传统阅读器切开了界限。
但开放安卓系统也是有代价的。普通的安卓应用根本没有针对黑白电子纸做过优化,图标背景颜色混在一起、翻页动画全是拖影和残影,加上开放系统的后台功耗,让原本能用一个月的墨水屏续航骤降到两三天。文石早年被用户骂得最多的,也是死机、耗电和卡顿。
为了让开放系统真正能用,文石花了几年时间去死磕墨水屏的刷新算法,给不同App做单独的黑白对比度映射。
随后他们发现,纯粹用来读小说的6英寸小屏,消费者根本不愿出高价。真正肯为高溢价墨水屏掏钱的,是需要看学术论文的研究生、需要批注案卷的律师,以及天天开会记笔记的商务人士。
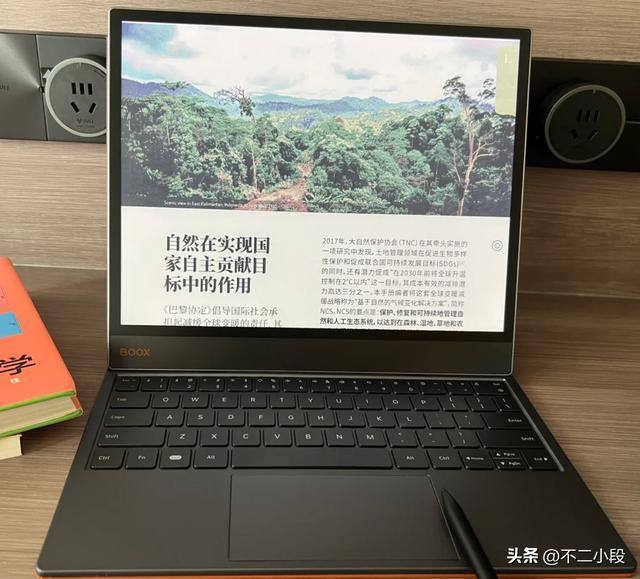
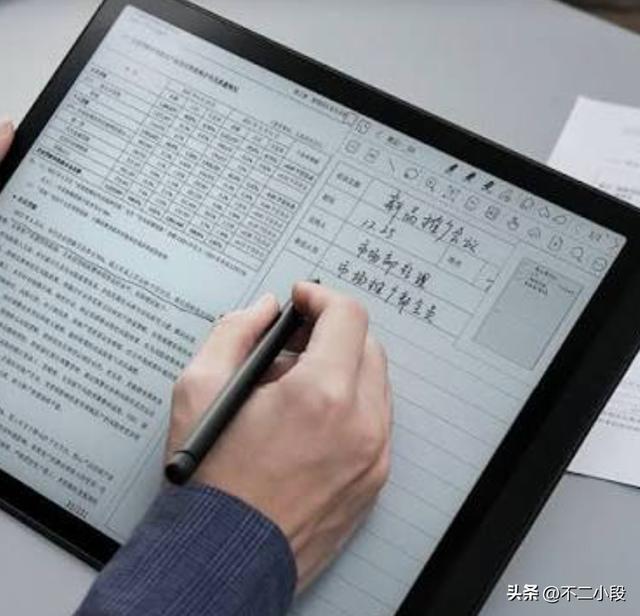
于是文石开始做10英寸以上的大屏、配手写笔,后来又跟进彩屏,把机器往能手写的生产力工具上推。
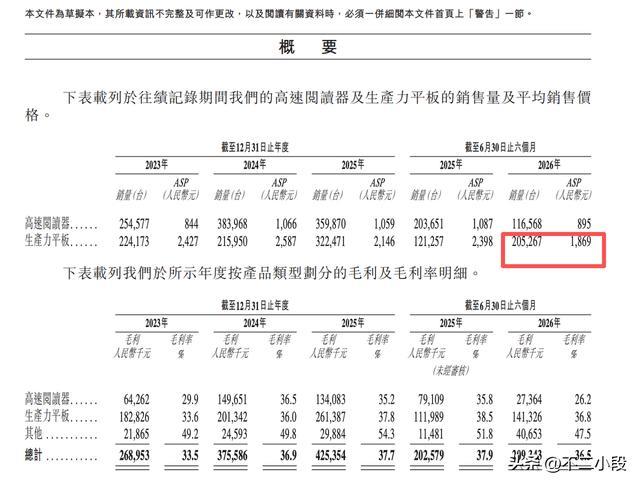
招股书里的一组数据印证了这个转向:2026年上半年,文石的生产力平板出货20.53万台,同比暴涨了近70%,贡献了文石大半的收入增量。不过代价也很明显:为了在竞争激烈的市场里抢下更多日常办公用户,文石把平均售价从2398元拉低到了1869元。单价下来了,靠走量把盘子撑大。
抓住海外高知圈层,把硬件卖出溢价
国内多数消费电子出海,走的往往是无牌代工、低价铺量路线。文石比较少见的一点,是海外那接近六成的营收,大部分是顶着自己的BOOX品牌卖出去的。
欧美市场的版权意识强,Kindle的市场占有率极高。但欧美高校的教授、科研人员和程序员,日常工作要消化大量复杂的PDF文献。拿普通的iPad看上一整天,眼睛干涩刺痛;拿6英寸的Kindle看论文,两栏排版和公式图表缩成一团,根本没法读。
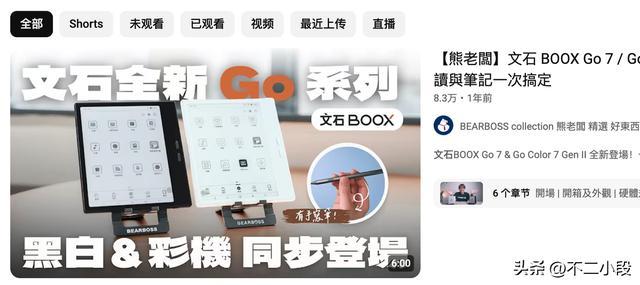
文石恰恰切中了这块没人愿意做深的小众需求。大尺寸屏幕加上自研的高刷算法,让它在Reddit的墨水屏板块(e-ink)和YouTube科技博主圈子里成了常客。对海外专业用户来说,哪怕一台大屏彩色墨水屏卖到500美元以上,只要能护眼、能自由批注PDF,这个账就划得来。
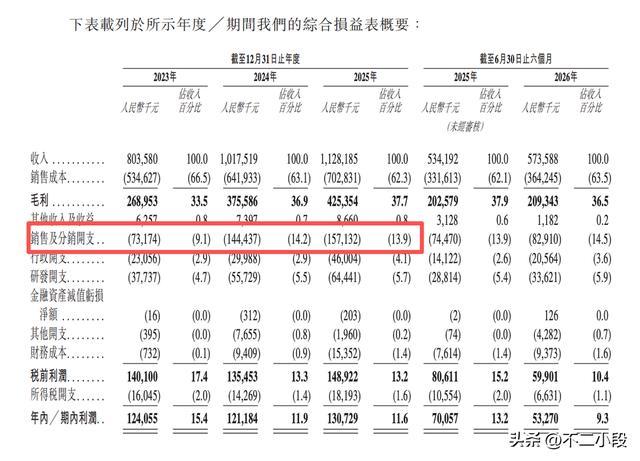
但做全球化自主品牌,渠道成本极其沉重。2023年到2025年,文石的销售费用从7300多万一路涨到1.57亿元,销售费用率爬到了14.5%。
要在100多个国家卖硬件,不仅要建独立站、做跨国电商店铺,还要在美国、欧洲租借海外仓提前备货,同时给各路评测媒体付推广费用。这也是小众出海品牌的宿命:没有巨头现成的线下专卖店网络,就必须用真金白银在海外把物流、仓储和售后通道一条条砸出来。
7.5亿存货背后的重资产现实
在文石亮眼的营收数据背后,招股书里有一个数据格外扎眼:截至2026年6月底,文石账上的存货高达7.49亿元,存货周转天数达到了313天。对于一家半年营收5.7亿元的硬件公司来说,仓库里压的货比半年的收入还要多。
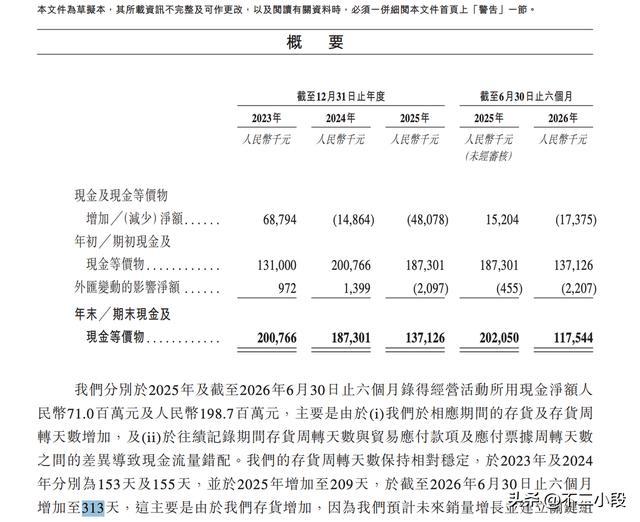
这并不是简单的滞销,而是由墨水屏产业极其畸形的供应链格局决定的。
全球将近九成的电子纸核心显示材料,都垄断在中国台湾的元太科技手里。下游无论文石、Kindle还是掌阅、汉王,做墨水屏都得看元太的脸色。哪家能提前拿到最新一代的彩屏面板、哪家的供货良率稳定,哪家才能在新品周期里抢占先机。
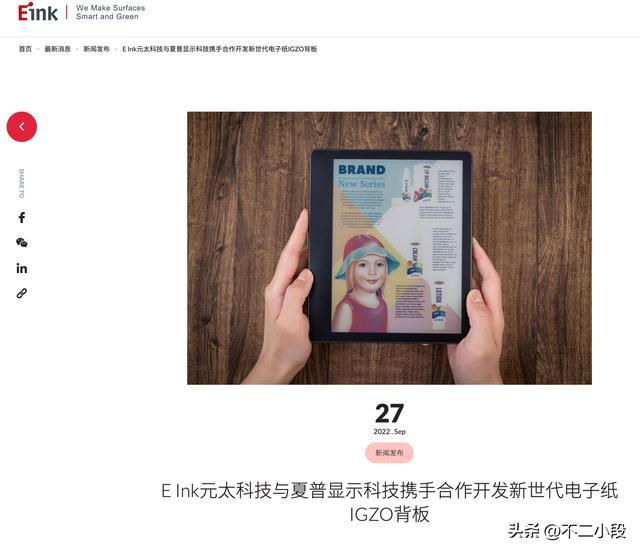
高端大屏和彩色电子纸的产能常年偏紧,再加上走海运发往欧美海外仓动辄需要一两个月,文石必须在出货旺季到来前几个月,把最核心的屏幕物料提前买下来压在手里。
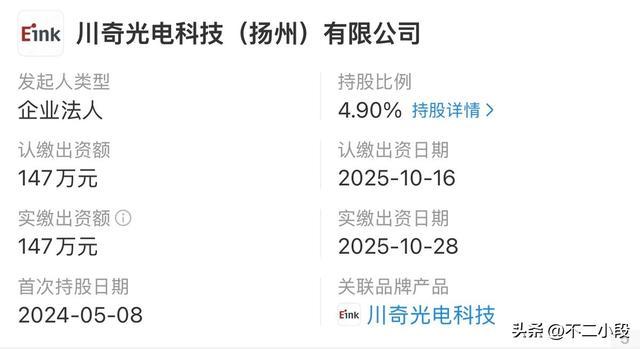
好在文石跟元太的关系不止是买卖双方。元太科技直接持有文石4.9%的股份,是公司的战略股东之一。这层纽带让文石在新规格电子纸的测试和供货优先级上有了一定便利,但也把文石绑在了极其沉重的重资产运营模式上——7.5亿元的资金沉淀,直接拉高了银行短期借款和财务成本。
如果未来消费电子需求放缓或新技术迭代,高额的存货减值风险始终悬在头顶。
120万活跃用户,能不能跑通软件订阅?
把硬件卖到一定规模之后,文石也在尝试做软件。
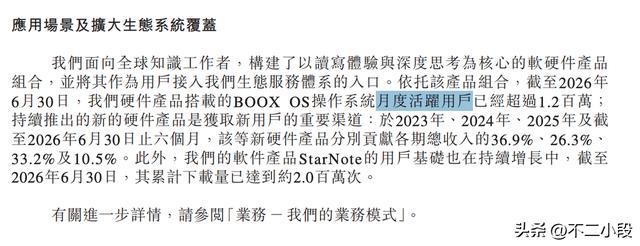
招股书披露,截至2026年6月,文石BOOXOS的月活用户达到了120万,自带的笔记应用StarNote累计下载量接近200万次。包含软件在内的其他业务,毛利率达到47.5%,明显高于单纯卖硬件的利润率。
文石的核心受众是学生、学者、律师和程序员,这类用户打开设备就是深度读写,日均使用时长和专注度天然偏高。在大模型这波浪潮里,文石没有自己花大钱去训基础大模型,而是通过自研的BOOXEngines接入外部成熟模型,重点做两件事:离线的手写笔迹识别整理,以及本地化的长文摘要生成。
因为这批专业用户对论文、合同、案卷的数据隐私极其敏感,文石特意强调把算力往设备端侧放。既能省去调用云端接口的高昂开销,又打消了用户对数据泄露的顾虑。
但从卖硬件走向卖软件服务,文石面临的挑战依然不小。墨水屏用户的硬件换机周期普遍在3到5年以上,设备卖出去之后,如何让这120万习惯了一次性买断的用户持续掏钱订阅软件功能,目前在招股书里还没看到足够清晰的商业闭环。
结语
二十年前帮外资品牌做代工,今天靠着小众护眼屏在海外做出溢价,文石证明了一件事:在巨头环伺的消费电子领域,避开正面对抗,把一个冷门细分功能做透,依然能活得下来。
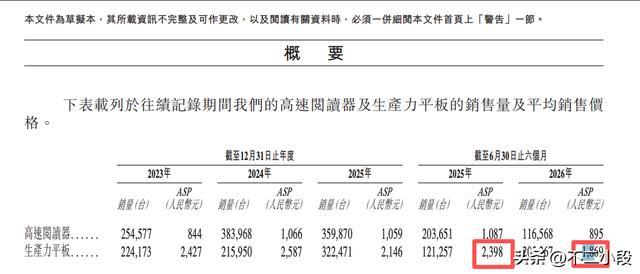
但随着国内掌阅、汉王、华为相继加大墨水屏投入,海外大屏市场的竞争也在加剧。上半年均价从2398元下滑到1869元,说明以价换量的压力已经真实显现;而账上高企的存货和对元太单一供应商的绝对依赖,则是文石头上始终未解的隐患。
对于再次冲刺港股的文石来说,拿到资本市场的资金支持只是第一步。如何平衡供应链压货的资金风险,并在硬件单价下探的同时守住利润,才是它交表之后必须交出的答卷。