
2026年餐饮IPO全军覆没?看袁记云饺如何杀出重围

2026年前8个月,港股新上市公司103家,餐饮企业挂零。
据券商中国报道,9月历来是IPO申报的窗口期,今年却格外冷清。沪深两市都没有受理项目,只有北交所开张。
不是没人试。今年1月,老乡鸡、极物思维、比格披萨、钱大妈、袁记食品挤在半个月里先后递表,再加上去年6月就已入场的巴奴国际,六家连锁餐饮品牌在港交所门口排起长队。当时市场的判断很一致:新一轮餐饮上市潮要来了。
八个月后,队伍散了。7月,老乡鸡、极物思维、比格披萨的招股书相继到期失效,三家都没有再递;钱大妈在8月21日第二次交表;巴奴国际累计第三次递表,仍在继续申请。六家里只有一家几乎走完了全程——袁记食品1月12日首次递表,7月17日拿到中国证监会境外发行上市备案通知书,7月30日二次递表。9月12日,据《南华早报》报道,袁记食品通过港交所上市聆讯,联席保荐人为华泰国际和广发证券。
若顺利挂牌,它将是港交所第一个饺子云吞IPO,也是迄今为止2026年港股消费板块第一个也是唯一一个餐饮上市案例。
在一扇对餐饮几乎关死的窗口里,这家卖饺子的公司拿到了唯一的入场券。
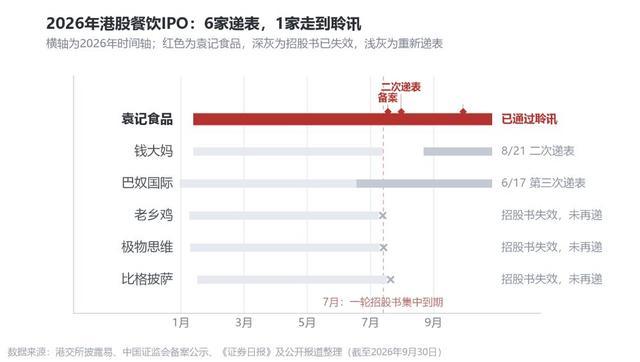
图1|2026年港股餐饮IPO进程一览 数据来源:港交所披露易、《证券日报》及公开报道整理(截至2026年9月30日)
01、六家递表,一家通过聆讯:港交所的门槛变了
往前翻两年,是另一番景象。
2024年,小菜园上市。2025年上半年,古茗、蜜雪冰城、沪上阿姨、绿茶四个月里扎堆登陆港交所,年底遇见小面戴上“中式面馆第一股”的帽子。一年多时间,茶饮、正餐、快餐多个品类的头部品牌密集完成资本化。
这股热度在2026年断了。
转折发生在2025年12月。港交所与香港证监会罕见地联合向全体保荐机构发函,点名批评上市文件质量下滑、尽职调查不到位,甚至出现保荐人对个案基本事实都不了解的情况。今年6月,港交所高管公开点出招股书里的四类通病:文字偏浮夸、商业模式介绍不清、美化行业排名、收入确认方式模糊。
问询随之加码。餐饮项目的常规问询轮次从一轮拉到两到三轮,单店模型真实性、翻台率、闭店原因溯源、加盟商关联关系、供应链合规全部纳入穿透核查。境内备案关同样在收紧:某些企业被证监会多次追问,问题包括股权架构、上市前大额分红、用工模式、社保缴纳、业务数据真实性等。
一套流程走下来,四到六个月根本不够用。今年8月,港交所把合资格新上市申请的有效期从6个月延长到12个月。不过港交所同时强调,现行监管标准不变。
在这样的背景下,袁记率先通过聆讯。六家递表企业里,它是唯一拿到证监会备案的一家。规模、增速、故事,过去是敲门的砖;现在先要看你有没有把家底盘干净。
通过聆讯只是拿到入场券,真正的定价发生在二级市场。港股对餐饮也不是一味看空,钱只是集中给了少数几类公司。
古茗2025年2月挂牌,发行价9.94港元,到今年10月初收在22港元上方,较发行价涨了约1.2倍,是新茶饮板块唯一还站在发行价之上的公司;瑞幸咖啡经历过2020年的退市重整,近五年股价涨了约1.3倍,市值修复到90亿美元以上。拿到溢价的都是同一类公司:自有供应链、单店模型跑得通、现金流转得起来。
同一套逻辑,在袁记的招股书里找得到对应。2025年12月B+轮投后估值35亿元,对应2025年经调整净利润2.62亿元,市盈率约13.4倍,低于古茗的15倍和瑞幸的19倍;而2026年前五个月经调整净利润1.85亿元,同比增长164%。估值在低位、增速在高位,这是定价环节最容易被重新看一遍的地方。若按同类公司的估值中枢定价,中间留出的是一段向上的空间。
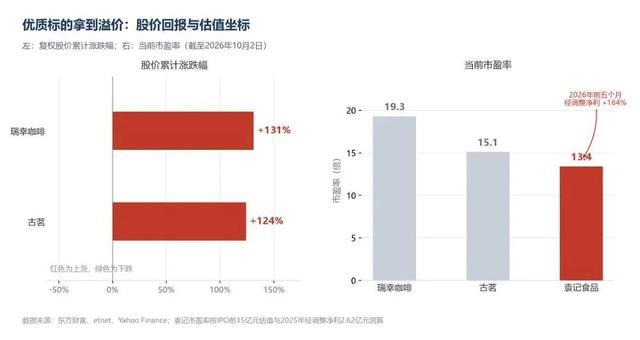
图2|优质连锁餐饮的股价回报与估值坐标 数据来源:东方财富、etnet、YahooFinance及公开报道整理(截至2026年10月2日)
02、0.5%的份额:不是天花板,是空间
招股书援引灼识咨询数据:截至2026年5月31日,袁记食品全球门店4773家,覆盖国内34个省级行政区、250余座城市。按门店数量计,它是中国最大的中式快餐企业。
但按2025年GMV计算,它在国内整体快餐行业的份额只有0.5%,排第八;放在中式快餐里是0.7%,排第三。
这个反差常被读成“大而不强”。换个方向看,它其实在说另一件事:这个行业还没有被整合。
窄门餐眼的数据更直白:饺子赛道现有门店约12.6万家,近一年新开3.49万家,TOP5品牌里只有两家门店数破千。一个国民度最高的品类,至今仍是“有品类、无品牌”。对已经把供应链和品牌都立起来的头部玩家来说,这正是机会所在。
赛道本身也还在长。灼识咨询预测,中式快餐市场规模将从2025年的8679亿元增至2030年的13296亿元,年复合增速8.9%;饺子云吞行业从1893亿元增至2963亿元。其中跑得最快的是现制餐饮这一段,从1292亿元到2236亿元,年复合11.6%,接近行业整体的1.3倍。
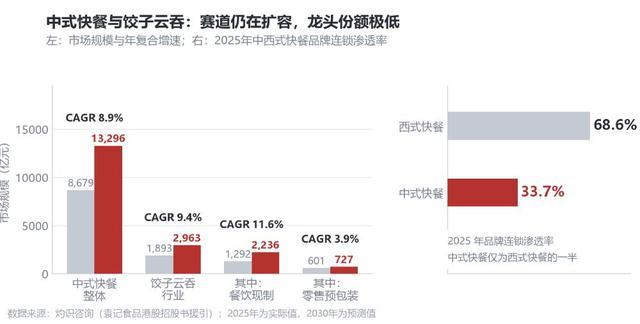
图3|中式快餐与饺子云吞的赛道空间 数据来源:灼识咨询(袁记食品招股书援引)
连锁化率是另一个看点。2025年,中式快餐的品牌连锁渗透率只有33.7%,西式快餐是68.6%,差了35个百分点。放到整个餐饮大盘看,中国连锁化率2025年约25%,美国超过50%。这个差距在过去十年一直在收窄,也看不到停下来的理由。
袁记的另一项资产不在报表上:截至2026年6月,注册会员已突破5000万,较2025年底的4000多万半年净增近1000万,增速约25%,其中老会员年度复购率超过50%;2025年门店订单量2.9亿单。餐饮行业里,能拿出这个量级私域的品牌不多。
03、不是饺子馆,是供应链公司
2015年11月,袁记在佛山里水建成第一座2000平方米的现代化厂房。它生产的东西需要说清楚:不是做好的饺子,而是两样原料——猪前后腿肉在这里切丁、按统一配方调味,面粉在这里压延成皮。到2026年5月底,这样的自有工厂有6座,4座在佛山、1座在苏州、1座在成都,落点与门店最密集的区域重合。
真正决定一颗饺子新鲜与否的动作,全都留在门店:拌馅、包制、烹煮。蔬菜压根不进工厂——门店每天在当地采买、当天到店,附当日农残检测报告,店员清晨清洗、脱水、现切,再按比例与肉馅拌成馅。饺子包好后限时售卖,当天没用完的食材不再进入次日。面皮也不在店里现擀,取冷链到店的面皮直接包制,皮馅比维持在60%以上,高于行业平均。
工厂交到门店手上的是原料,不是成品菜。顾客透过透明橱窗看到的,是店员在用当天拌的馅、包三小时必须卖掉的饺子。这套分工正在往更多城市复制:2025年5月,袁记把总部基地落在佛山,规划全国生产基地、信息中心与仓储中心,借港口优势为拓展东南亚市场提供供应链支持;2026年3月,成都西南供应链基地建成投产,川渝云贵藏的门店改由西南就近直供。招股书里还排着两座:华北一座附带综合仓库的新工厂,华东一座自动化、数字化工厂;海外同步补供应链,新建国际工厂与仓库做本地化供应。
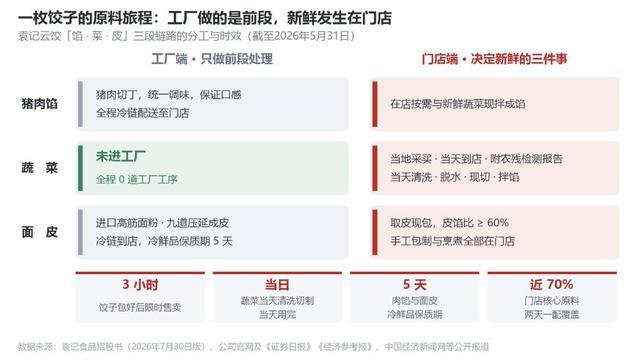
图4|一枚饺子的原料旅程:工厂做前端,门店做新鲜 数据来源:袁记食品招股书(2026年7月30日版)、公司官网及《证券日报》《经济参考报》等公开报道
这是一条折中的路。三全、思念代表的速冻工业化解决了方便,牺牲了新鲜;部分夫妻小店在坚持手工现做,却受制于标准化难度,扩张有边界。袁记在效率和口味中间找了平衡:既保留“手工现包”的消费感知,又能规模化复制。
到2026年5月底,这套网络已经是6座自有工厂、24个仓库、10个前置仓。82%以上的门店,落在某个仓库或前置仓200公里范围内;核心原料“两天一配”,覆盖近七成门店。库存周转13.7天,行业平均25天。
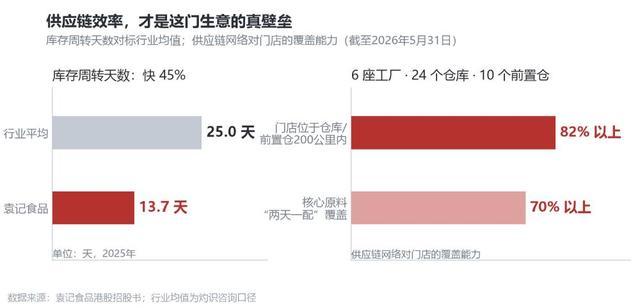
图5|供应链效率对标 数据来源:袁记食品招股书、灼识咨询(截至2026年5月31日)
效率决定收入结构。截至2026年5月31日,袁记有4750家加盟店、23家直营店,加盟占比99.5%;2023至2025年,来自加盟商的收入占比分别为94.9%、94.8%、94.7%,货品销售收入占比长期在95%左右。2025年27.95亿元营收里,馅料一项就卖了14.96亿元。
换句话说,袁记不是一家饺子馆,是一家向加盟商卖馅料和面皮的供应链公司。加盟商赚辛苦钱,总部赚供应链的钱。这句话常被用来质疑它的模式。反过来看,总部的收入和门店的存续绑在一起,门店只要开着,供应链的收入就在。
一个容易被忽略的信号在这里。截至2026年5月31日,袁记的加盟商共2304名,比2025年多了143名;其中751名加盟商拥有两家及以上门店,占比约三分之一,人均加盟店2.1家。开第二家店的加盟商,是对单店模型最直接的一次投票,比任何广告都说明问题。
四千七百多家门店的管理半径,对任何连锁品牌都是压力测试。2024年底的一次门店食安舆情之后,袁记上线了覆盖全网的舆情监测和逐级响应机制。这门功课没有终点,但响应速度本身,正在成为加盟体系的一种能力。
资本看中的正是这一点。2023年6月A轮3000万元,黑蚁资本独家参投;2025年9月B轮1.5亿元;2025年12月B+轮2.8亿元,益海嘉里金龙鱼、建发新兴投资进场,估值35亿元,三个月涨近四成,累计融资约4.6亿元。粮油龙头买的不是门店数,是对这套供应链的判断。
04、业绩稳稳往上走,增长质量已经换挡
规模之外的另一面,招股书写得很明白。
单店日均GMV从2023年的5394.4元降到2024年的5010.8元、2025年的4687.6元;每单平均GMV从26.1元降到22.5元。门店越密,分流越明显,低价竞争也在压客单价。
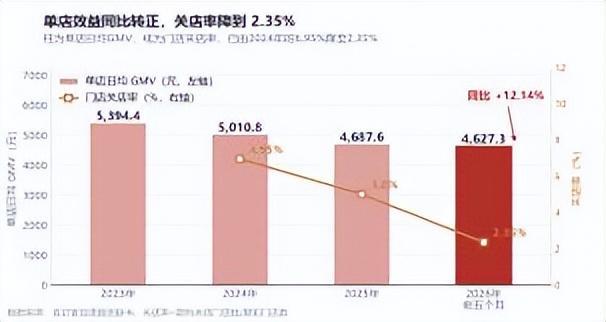
图6|门店关店率走势 数据来源:袁记食品招股书;关店率=期内关闭门店数/期初门店数
2026年前五个月,单店日均GMV同比提升12.14%至4627元。同一时间,下沉门店占比从19.8%升到29.4%,单店效益没有被拉低。门店关店率从2024年的6.95%降到2025年的5%,2026年前五个月进一步降到2.35%。每单平均GMV微升至22.7元。三个指标同时转向。
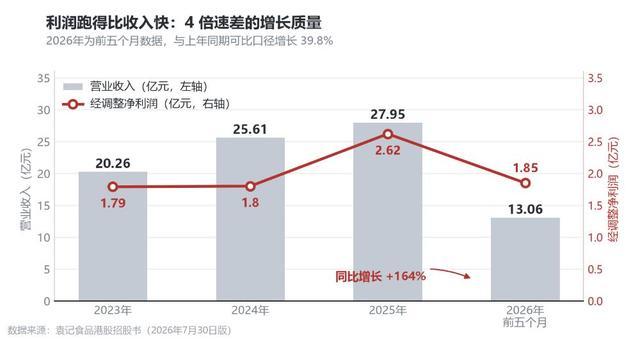
图7|营收与经调整净利润走势 数据来源:袁记食品港股招股书(2026年7月30日版)
利润端更直接。2023至2025年,营收从20.26亿元走到27.95亿元,经调整净利润从1.79亿元走到2.62亿元。2026年前五个月,营收13.06亿元,同比增长39.8%;经调整净利润1.85亿元,同比增长164%,利润增速约为收入增速的四倍。综合毛利率从2024年的23%回升到2026年前五个月的28.4%,创近年新高。
利润跑得比收入快,原因主要有两处:一是采购与供应链的规模效应摊薄了单位成本,二是门店端运营效率抬升。2026年生猪均价同比下跌23.42%,猪价确实贡献了成本红利。招股书也做了敏感性测算:主要原材料价格整体上升30%,除税前利润将下降约1.69亿元。周期会回来,这一点公司披露得很坦白。
但结构性的部分不随猪价波动:外卖GMV从20.44亿元增至30.15亿元,同比增长47.5%,占门店GMV的比重从32.7%升到45.3%;零售品牌“袁记味享”收入占比从2023年的2.7%升到2026年前五个月的5.3%,已入驻盒马、钱大妈、永旺华南,铺开22个SKU。接近一半的门店GMV来自“离店”场景,消费者接触袁记的方式,正从“到店吃一顿”延伸到“在家也能吃到”。
从规模驱动切换到质量驱动,是这一期数据最值得看的地方。
05、天花板之外:海外、零售,和一门B端生意
袁记的海外第一站选在新加坡。2024年12月,首店在金隆大厦开出,54平方米。据媒体报道,这家店日均营收稳定在5000新币以上,翻台率能到11至12次。
法规透明、华人占比高、消费力强,新加坡一直被中餐品牌当作出海的试验场。袁记的打法不太一样:不是“单城单店”试水,而是“单城多店”深耕。一年半时间,新加坡开出47家,覆盖乌节路、裕廊、义顺等核心商圈和社区食阁,跑通了食阁、社区、商场三种可以复制的单店盈利模型。
新加坡之后是泰国和英国。2025年12月泰国首店落在曼谷沙吞县,到今年9月已落地14家;2026年5月英国首店开在伦敦东区,开业当日营业额突破4万元人民币;马来西亚首店同步落地。截至2026年9月,袁记海外门店超过60家,覆盖四个国家。
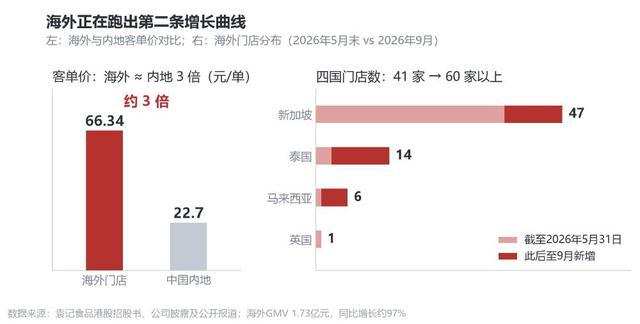
图8|海外第二曲线 数据来源:袁记食品招股书、公司披露及公开报道
复制不是照搬。新加坡门店的自助调料台,除了给消费者祛腥的姜丝,还添了本地人爱吃的青辣椒圈。辣椒油调低了辣度,饮品换成菊花茶、罗汉果茶;针对当地人节奏快的特点,还推出了“饺子+小吃”“饺子+饮品”的组合套餐。泰国门店的运营团队,直接由当地雇员和有中国留学经验的泰国店长组成。海外业务负责人把这概括为“地道云饺+本地吃法”:核心产品守住中国味道,饮品、小食和套餐搭配跟着本地走。
赚钱的账更直接。招股书披露,2026年前五个月海外门店客单价66.34元,国内单均GMV22.7元,前者接近后者的三倍;中国大陆以外门店(含港澳)GMV1.73亿元,同比增长约97%。“搭建海外供应链、拓展海外市场并寻求海外投资并购机会”被写进募资的五大投向;扩张排期也已定下:2027年底前在新加坡、马来西亚和泰国开出超过100家。
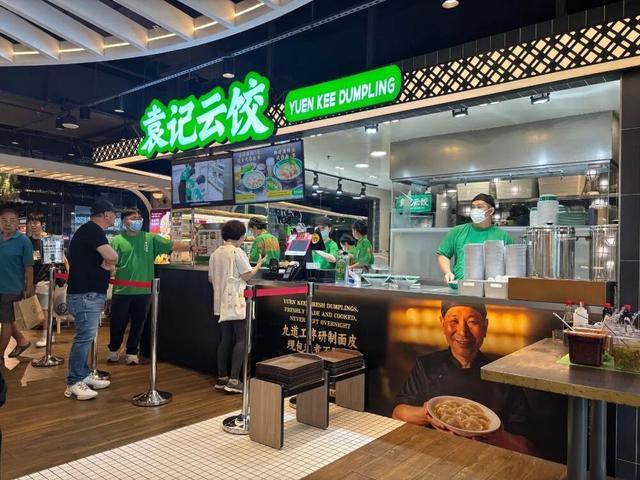
▲袁记云饺新加坡KopitiamJEM食阁店 图源:袁记云饺
更值得看的是第三个方向。招股书附注里写着,公司向第三方客户供应工厂生产的食品,2025年这类收入2429万元。等华北、华东的新产能落地,这套网络的余量会更足。就现在看,6座工厂、24个仓库的冷链网已经具备外溢条件:给别的餐饮品牌供馅料、供面皮,把中央工厂从成本中心变成利润中心。
一家饺子馆的天花板,和一家面点供应链平台的天花板,不在一个量级。
餐饮资本化的窗口,2026年收得很紧。袁记食品拿到的是一张入场券,不是一个句号。
这份招股书里,有三点值得同行琢磨。
第一,合规已经从“补充说明”变成“前置门槛”。老乡鸡五年五次冲击未果,巴奴被九问,问题大多不在规模,在家底。招股书能不能经得起追问,决定你能不能走到聆讯那一步。
第二,规模不等于壁垒,效率才是。4773家店只占0.5%的市场份额,说明赛道还远没有被整合。13.7天的库存周转、82%门店在200公里配送半径内,才是把0.5%做成更大份额的钥匙。
第三,在冰封期上市,本身就是一种“人无我有”。有了公开募资渠道,稳住第一曲线、做大第二曲线的余地就宽得多。餐饮连锁化的下半场,比的不再是谁开得更多,而是谁的单店更结实、第二曲线启动得更早。
一碗饺子能走多远,取决于供应链、品牌和合规这三件事能不能同时站住。袁记走到了门口。门后面的定价,要看它能不能把单店效率这道题一直解下去。