一个女导游逆袭要去IPO敲钟了,“瘦西湖”赴港上市在即

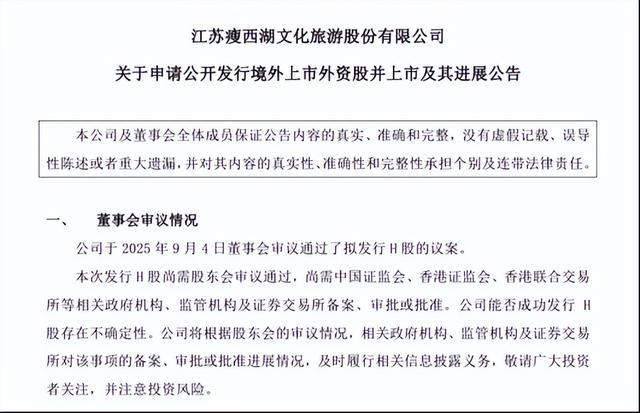
10月7日,江苏瘦西湖文化旅游股份有限公司(以下简称“瘦西湖”)通过港交所主板上市聆讯,上市进程迈入收尾阶段。据港交所披露资料,公司已完成主板上市聆讯,独家保荐人为光大证券国际。
从2017年登陆新三板到如今冲刺港股IPO,瘦西湖历经了9年资本深耕。若顺利完成港股挂牌,公司将成为继“印象大红袍”之后国内第二家从新三板转赴港股上市的文旅企业。
瘦西湖的掌门人,是位颇具传奇色彩的女董事长——今年55岁的徐顺美。徐顺美曾是瘦西湖景区的一名导游员,一路从基层做到公司管理层,历任瘦西湖公园秘书处处长、管理处副主任、办公室主任,2011年出任公司总经理,后晋升为董事长。
内部人士评价,徐顺美管理有方法,奖罚上都有一手,懂策划懂运营,肯干也能干,情商比较高,也比较低调。
公开资料显示,2006年公司成立初期运营资产薄弱,仅持有少量游船,区域水上旅游服务业态分散、经营零散,行业竞争力明显不足。
为谋发展,徐顺美全程主导景区标准化建设与品牌升级工作,多年来持续丰富产品体系、优化游览线路,成功打造生态画舫、“瘦西湖船娘”等特色文旅IP,完成“瘦西湖—古运河—大运河”黄金游览线路的迭代升级,并同步拓展餐饮零售、会务接待、夜游体验等多元沉浸式文旅业态。
尤值一提的是2009年打造的“瘦西湖船娘”品牌,组建了一支年轻化船娘队伍,成为景区破圈产品和标志性名片。她们摇橹、唱曲、中英讲解……让游客进入沉浸式体验,成了瘦西湖的独特风景。最早的“大学生船娘”就是从瘦西湖叫响的。
瘦西湖是扬州市属国资控股的综合性水上游览服务核心企业,实际控制人为扬州市政府。公司主营业务聚焦三大板块:水上游船观光服务、瘦西湖景区内观光车配套服务,以及向外输出景区运营管理经验的轻资产托管服务。
依托属地独家资源优势,公司拥有稳定的经营壁垒:在蜀冈—瘦西湖风景名胜区享有20年独家水上游船观光运营权限,经营期限为2015年9月至2035年9月;在古运河核心区域拥有无期限水上游览专营资质。截至目前,公司运营游船共计231艘,涵盖36艘摇橹船、121艘自驾船、74艘主题游船,旅游旺季单日最大游客承载量可达3.7万人次。
公司盈利稳定性突出,财务数据显示,2023年至2025年公司收入分别为1.09亿元、1.11亿元和1.41亿元,同期利润分别为4643万元、4288万元和5199万元。
其中水上游船观光业务是绝对主力,2023—2025年收入分别约0.95亿元、0.96亿元和1.18亿元,占总收入比重为87.2%、86.2%和83.7%。根据弗若斯特沙利文数据,2025年公司在江苏省水上游览服务市场的船票销售额方面排名第二,约占江苏省市场份额的18.5%,区域行业地位稳固。
不过,稳健的盈利表象之下,也有收入结构方面的隐忧——公司业务增长结构性失衡:水上游船观光作为核心营收来源,收入占比长期超八成,但传统标准观光船核心业务持续萎缩:2023—2025年,该业务收入依次为5731.2万元、5373.0万元、4887.4万元,营收占比从52.5%回落至34.6%。
融资上市,是瘦西湖文旅扭转局面的重要布局。结合公司招股书披露的募资用途,本次上市募集资金将重点用于4个重点方向:迭代升级瘦西湖水域沉浸式水上文旅项目、开发全新水上游览线路与特色体验产品、拓展景区轻资产管理输出业务、推进现有设施设备持续升级改造。
不难看出,公司已清晰意识到传统观光业务的增长瓶颈,试图通过产品创新、业态延伸、模式输出等方式培育企业第二增长曲线。
瘦西湖选择港股市场,无疑是贴合行业现状与自身发展的务实选择。当前国内A股市场对景区类文旅企业审核标准严苛,上市难度较大,2021年至今,仅有陕西旅游成功上市。
相较A股,港股文旅赛道审核机制更为包容、上市流程节奏可控,既能对接国际资本、拓宽多元化融资渠道,也匹配国资文旅企业长期稳健分红、回馈股东的经营理念。
这两年,港股市场对拥有稳定客流、成熟运营能力、稀缺属地资源的地方国资文旅标的认可度持续提升,也是瘦西湖投奔港股的原因之一。
资本看重的企业特质,从来都是实在的数据,过硬的实力。而瘦西湖的稳健基本面,正是其获得资本关注的核心优势。
作为区域性头部文旅企业,瘦西湖具备独家稀缺资源、持续稳定盈利、正向经营现金流、低负债等核心特质,经营抗风险能力较强。股权结构方面,公司前两大股东为扬州瘦西湖旅游发展集团有限公司、扬州全域旅游有限公司,市国资体系合计控股比例超90%,股权结构集中且稳定。
近年来,为打破单一业务依赖,瘦西湖开始发力夜游经济。2024年10月公司推出“大运扬州”游船演艺项目,依托古运河核心文化IP,结合自身成熟的游船运力与运营经验,以轻量化投入盘活夜间文旅消费市场,成为公司突破日间客流瓶颈、拉动营收增长的关键抓手。数据显示,2025年上半年该项目营收已有1844.8万元,占总收入的21.8%。
这一业态升级,几乎算是公司从传统“船票经济”向沉浸式“体验经济”转型的一个成功案例,通过内容赋能、场景升级、夜间业态延伸,挖掘出了游客的二消潜力,有效提升了单客价值。
硬币总有两面,稀缺的属地资源也是一把双刃剑,独家经营权是稳固的经营护城河,但也形成了区域发展天花板。公司核心业务、营收来源高度集中于扬州本地,对水上观光单一业态依赖度极高,业务辐射范围、市场拓展空间受限。今年上半年公司经营数据显示,整体营收和核心游玩项目均已显现出增长疲软的趋势。
上市从来不是终点。钟声之后,如何突破地域局限,如何复制成熟运营模式,如何进一步扩大品牌影响力,如何持续激活增长活力等核心问题的作答,才是重点,也更棘手。
资本钟声只能证明上市成功,唯有打破地域时令局限、摆脱单一“船票经济”依赖、真正跑通第二增长曲线,瘦西湖才能让这记钟声成为长红序章,而不是下一记警钟。
文/公孙遥