羲禾科技IPO:公司不差钱,募资合理性存疑

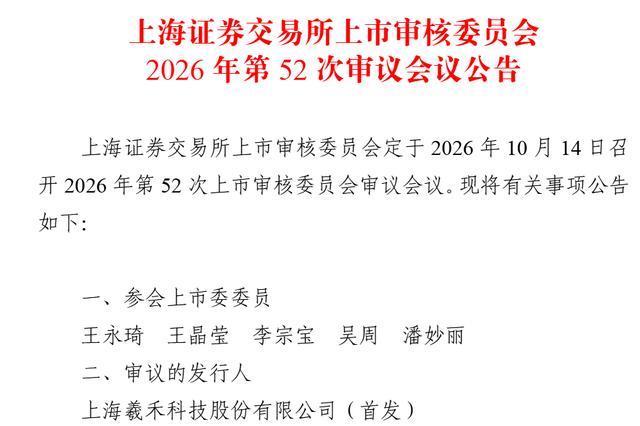
根据上交所的安排,上交所上市审核委员会将于2026年10月14日召开2026年第52次上市审核委员会审议会议,审议上海羲禾科技股份有限公司(以下简称羲禾科技)的首发事宜。
根据招股书,羲禾科技专注于硅光集成技术的研发及商业化,主要产品为高性能硅光集成芯片。公司是全球硅光集成芯片的主要供应商之一,下游用户涵盖全球头部光模块厂商及云服务厂商,当前主要产品已在AI集群及超大型数据中心中实现大规模供应,并已拓展跨数据中心互连及硅光传感。不过,从该公司的经营来看,还是存在不少令人担忧的地方。
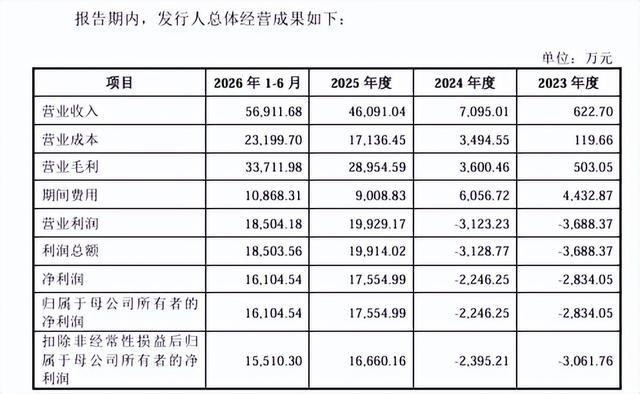
从招股书披露的数据来看,羲禾科技的业绩还是挺光鲜的。2023年到2025年,该公司营业收入由622.70万元,增加到46091.04万元,增长了74倍,而2026年上半年,营业收入就达到了56911.68万元,超过了2025年全年的营业收入。
与此对应的是,该公司的净利润也是大幅增加。2023年公司亏损2834.05万元,2024年亏损2246.25万元,2025年大赚17554.99万元。2026年上半年获利也达到了16104.54万元,逼近2025年全年的净利润水平。
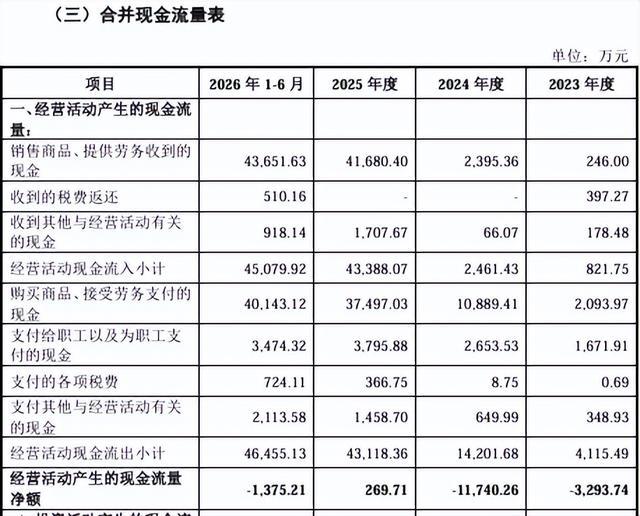
然而,在公司营业收入大幅增长、公司净利润大幅增加的同时,该公司经营活动产生的现金流量净额却明显并不匹配,从而使得公司的营收与利润缺少了现金含量。该公司2023年、2024年,经营活动产生的现金流量净额均表现为净流出,2025年在营收高达4.6亿、净利润达到1.76亿元的情况下,经营活动产生的现金流量净额也仅仅只有269.71万元。而2026年上半年经营活动产生的现金流量净额再次表现为净流出,净流出金额为1375.21万元。
不仅如此,招股书显示,该公司是一家集成电路设计企业,主要从事硅光集成芯片的研发、设计及销售。根据《中华人民共和国国民经济行业分类(GB/T4754-2017)》,公司所属行业为“软件和信息技术服务业”中的“集成电路设计",行业代码为“I6520"。根据国家统计局发布的《战略性新兴产业分类(2018)》,公司所处行业为“1新一代信息技术产业”之“1.3新兴软件和新型信息技术服务"之“1.3.4新型信息技术服务”(国民经济行业代码:6520集成电路设计)。根据国家发改委《战略性新兴产业重点产品和服务指导目录(2016版)》,公司所处行业为“1新一代信息技术产业”之“1.3电子核心产业”之“1.3.1集成电路"。从这些分类中不难看出,该公司属于一家科技含量较高的高科技型企业。
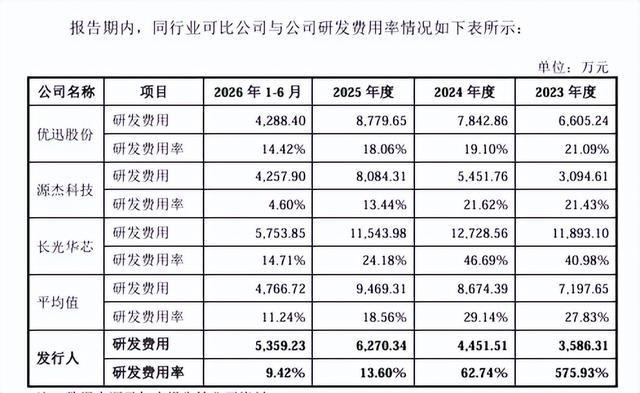
然而,在研发费用的投入上,该公司明显落后于同行业可比公司的平均水平。以2025年为例,同行业可比公司研发费用的平均投入为9469.31万元,研发费用率为18.56%,而该公司的研发费用是6270.34万元,研发费用率为13.60%。
而从羲禾科技本次IPO来看,公司募资的合理性难免令人质疑。从该公司招股书上会稿来看,公司计划募资18.30亿元。较该公司2026年6月30日提交的招股书申报稿较少了6亿元。在最初提出的募资计划里,还包括补充流动资金6亿元。但这一补流计划在2026年9月28日提交的招股书里被删除了。从这一举止来看,该公司的募资计划并不严谨,具有较大的随意性。
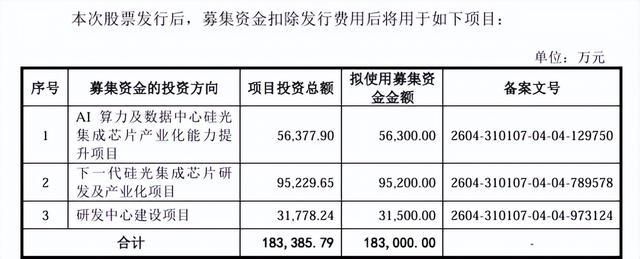
应该说,该公司删掉6亿元的补流项目是有自知之明的。毕竟该公司并不差钱。2025年末,该公司的资产负债率(合并)仅为3.61%,几乎不存在负债。2023年、2024年的资产负债率也只有7.01%、7.55%。与此对应的是,该公司报告期内既无短期借款,也无长期借款。而与此同时,该公司2026年6月末还有货币资金4.37亿元,同时交易性金融资产还有1.26亿元。像这样一家不差钱公司,提出6亿元的补流计划,难免有过度融资的嫌疑。所以该公司删掉这6亿元的补流项目是明智之举。
但即便如此,该公司剩余的募资计划的合理性同样令人质疑。正因为该公司并不差钱,并且公司既无短期借款,也无长期借款,那么该公司是否可以向银行借出一部分资金出来,用之于募投项目呢?不向银行借一分钱,却向社会公众伸手募资18.3亿元。在该公司的眼里,这是不是因为社会公众的钱不需要还本付息,因此不要白不要呢?