
受理不到4个月,“小巨人”IPO上会

深圳证券交易所上市审核委员会定于2026年10月15日召开2026年第58次上市审核委员会审议会议,审议上海季丰电子股份有限公司(首发)。
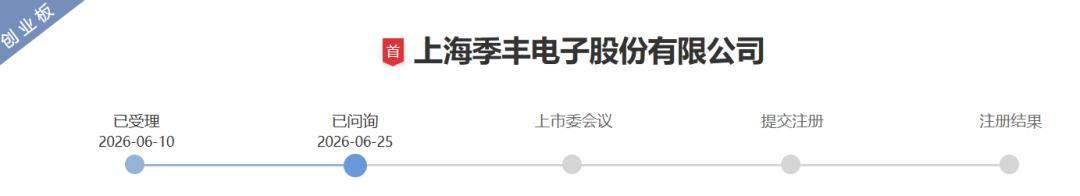
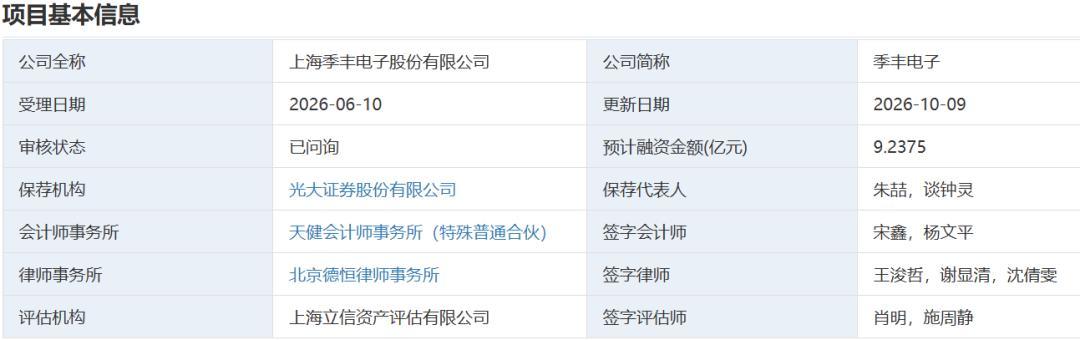
上海季丰电子股份有限公司(“季丰电子”)系国家级专精特新“小巨人”、国家高新技术企业、2025年上海市制造业单项冠军企业,是一家半导体领域检测服务与检测硬件产品的全功能、一站式解决方案提供商,围绕芯片设计、晶圆制造、封装等半导体全产业链企业的检测需求,提供第三方实验室检测分析服务、检测硬件产品、量产业务(量产测试及电子制造服务)、工程样品封装及其他业务。
公司提供的检测服务与检测硬件产品,检测对象可以全面覆盖数字、模拟、存储、功率、射频和复杂SoC等各类芯片,具备CPU、GPU、存储芯片、AI芯片等高端芯片的检测服务能力,能够满足先进制程(最先进制程案例已覆盖3nm芯片)、先进封装(2.5D、3D 封装等)、成熟制程以及特色工艺的检测需求。
公司在上海、北京、杭州、深圳、成都等半导体产业集聚地建立子公司,能够更好地贴近关键客户、提升响应速度与服务品质。凭借全功能、一站式模式以及优秀的技术实力与服务品质,公司已与半导体产业链内超过3,000家客户建立了合作关系,客户涵盖芯片设计、晶圆制造、封测等全环节,包括客户D、中兴通讯、高通、客户H、华虹宏力、长电科技等知名企业。
2024年、2025年,公司第三方实验室检测分析服务收入分别为37,862.80万元、42,437.31万元,与闳康、胜科纳米、苏试宜特等在中国大陆的半导体检测分析收入相比,公司的第三方实验室业务收入规模居于前列,公司已成为中国大陆最主要的第三方半导体实验室之一。
公司提供的集成电路测试板以可靠性测试板为主。已能够为存储、AI等高端芯片提供集成电路测试板解决方案,并成功导入了长鑫存储、客户I、矽品科技、恒玄科技、蔚来汽车、翱捷科技、兆易创新、思瑞浦等行业内多家知名客户。
公司于2022年拓展了量产测试业务,重点布局前景广阔、技术壁垒较高的车规级芯片量产测试市场。报告期内,公司量产测试业务尚处于起步阶段。
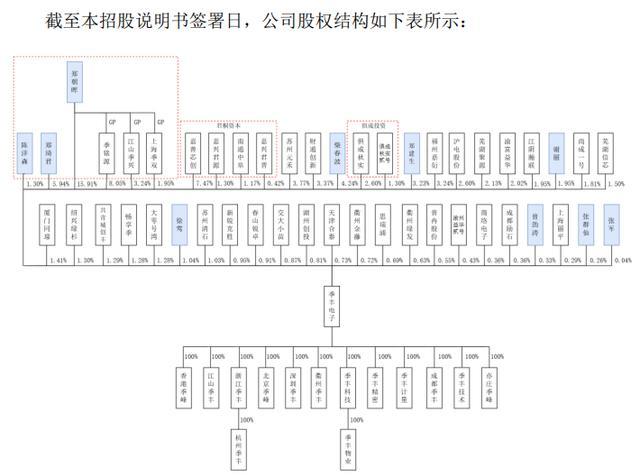
发行人的股权结构
控股股东、实际控制人
公司股权较分散,公司第一大股东为郑朝晖先生,其直接持有公司1,838.5070 万股股份,占公司股份总数的 15.91%,公司不存在控股股东。
郑朝晖、郑琦君兄妹系公司的实际控制人,二人合计控制公司36.38%的表决权,共同对公司股东(大)会及公司日常经营管理实施重大影响和实际控制。
本次发行前,公司总股本11,558.60万股。本次拟发行新股3,852.87万股,不涉及原股东公开发售股份。本次发行的股份不低于发行后公司总股本的25%。
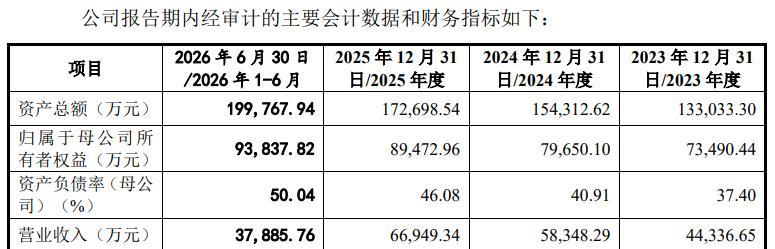
发行人主要财务数据及财务指标
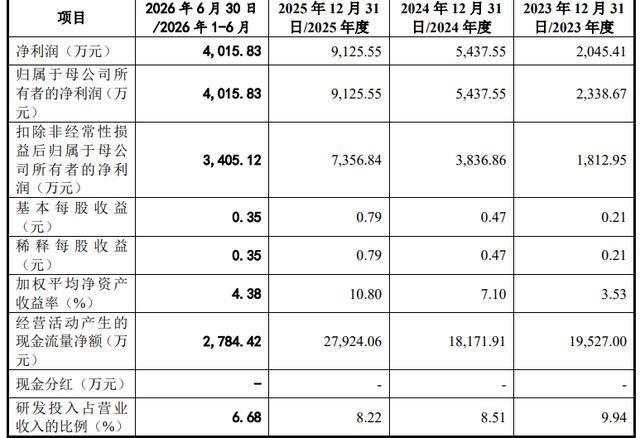
发行人选择的具体上市标准
发行人选择依据《上市规则》第 2.1.2 条“(二)预计市值不低于 15 亿元, 最近一年净利润为正且营业收入不低于 4 亿元”规定的市值及财务指标申请上市。
发行人 2025 年度经审计的营业收入为 66,949.34 万元,扣除非经常性损益前 后孰低的归属于母公司股东的净利润为 7,356.84 万元,公司最近一年净利润为正 且营业收入不低于 4 亿元。结合发行人最近一次增资对应的估值情况以及参考公 司 2025 年度经营业绩及行业平均市盈率对公司市场价值的预估结果,预计发行 人发行后总市值不低于人民币 15 亿元,满足前述上市标准。
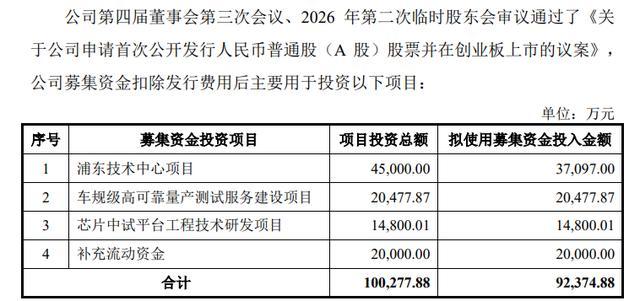
募集资金运用
本次发行上市募集资金将主要用于投资如下项目:
公司进行了两轮问询回复,交易所关注主要问题如下:
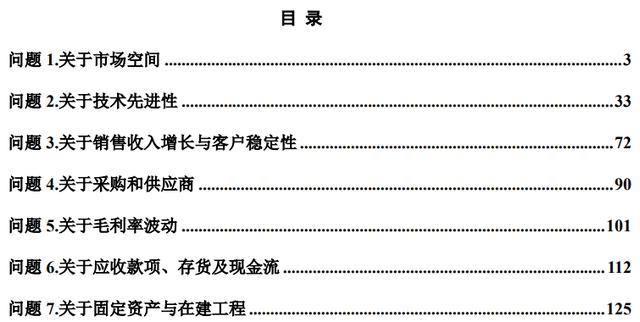
问题1.关于市场空间
申报材料显示:
发行人是一家半导体领域检测服务与检测硬件产品的全功能、一站式解决方案提供商,主要提供第三方实验室检测分析服务、集成电路测试板等检测硬件产品以及量产测试服务。
请发行人披露:
(1)第三方实验室检测分析行业的市场竞争格局及近年变化情况,是否呈现向头部实验室集中的趋势;结合下游半导体产业链对第三方检测分析服务的需求变化,披露国内市场中各类竞争参与者份额变动情况,影响份额的主要因素,并分析第三方实验室检测分析行业市场的成长空间。
(2)结合国内半导体产业链的区域分布情况,披露第三方实验室检测分析行业的具体区域性特征,发行人在半导体产业链主要分布区域内的业务布局情况,相较于当地中小型实验室的竞争优势,发行人第三方实验室检测分析业务的拓展计划。
(3)半导体测试各个环节对于集成电路测试板的需求情况,应用于不同环节的集成电路测试板在技术方面的差异,发行人产品在不同应用领域是否有明确区分,并结合集成电路测试板的使用寿命、市场规模、下游需求等,披露影响集成电路测试板市场发展的主要因素,分析相关行业的空间及成长性。
(4)量产测试行业的市场规模、竞争格局,分析封测一体企业和独立第三方测试企业的市场份额及近年来的变动情况、各自的优劣势分析,未来的发展趋势。
请保荐人简要概括核查过程,并发表明确核查意见。
问题2.关于技术先进性
申报材料显示:
发行人在第三方实验室检测分析、集成电路测试板设计与仿真、量产测试业务等方面形成了一系列核心技术。发行人共有128项软件著作权。
请发行人披露:
(1)发行人在半导体检测、集成电路测试板、EMS等领域的技术或工艺的发展过程、技术特点、相对竞争优势情况,以及相应的依据,发行人核心竞争力和创新性的具体体现,发行人技术能力能够匹配下游半导体产业链更新迭代能力的客观依据。
(2)发行人检测分析标的产品的芯片类别和制程分类,披露各个类别的收入金额、占比及在手订单情况,以及不同类别或制程的芯片产品对于检测分析技术需求情况和难易差异。
(3)发行人软件著作权与主营业务的关系以及与测试品类的对应情况,结合发行人的核心技术、下游客户需求以及行业技术迭代情况等,披露发行人申请较多软件著作权的原因,相关软件著作权的复用率情况,与发行人核心技术的对应情况。
请保荐人简要概括核查过程,并发表明确核查意见。
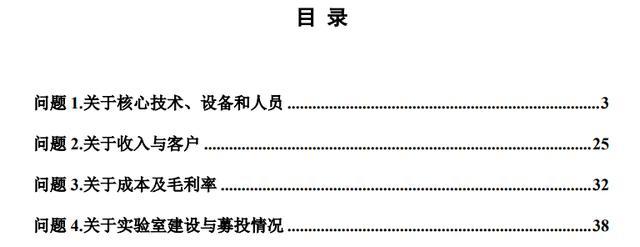
问题1.关于核心技术、设备和人员
申报材料及首轮问询回复显示:
发行人失效分析、材料分析等主要业务环节的多项核心指标处于行业领先水平。
请发行人披露:
(1)核心指标是否主要基于机器设备的原生性能参数,发行人自主研发的制样工艺、分析方法等技术在提升主要业务环节性能指标方面发挥的作用,进一步分析发行人核心技术相较于行业通用技术的先进性。
(2)按照业务板块和岗位类别,分别披露报告期各期末业务操作人员的数量、占比、从业年限、专业背景分布等,发行人操作人员结构与对应业务规模、技术要求是否匹配,并披露发行人保障业务操作人员稳定性的措施及有效性。
请保荐人简要概括核查过程,并发表明确核查意见。
问题3.关于成本及毛利率
申报材料及首轮问询回复显示:
2025 年发行人集成电路测试板主要产品ATE板及老化板单位成本涨幅高于单价涨幅,毛利率下滑。
请发行人披露:
报告期内发行人向供应商采购PCB板、socket 等集成电路测试板原材料的定价方式及价格变动传导路径,发行人应对原材料价格上涨的具体措施,量化原材料上涨对经营业绩的风险,完善招股说明书风险提示。
请保荐人、申报会计师简要概括核查过程,并发表明确核查意见。
问题4.关于实验室建设与募投情况
申报材料及首轮问询回复显示:
发行人行业布局与半导体产业链客户分布高度绑定,整体呈现明显的典型区域性特征。
请发行人披露:
发行人报告期内实验室分布具体情况,结合主要客户所在地及重合情况,服务内容、设备及业务差异,成本效益测算等,分析发行人在多地建设实验室与行业需求的匹配性。
请保荐人、申报会计师简要概括核查过程,并发表明确核查意见。
问题1. 关于业务稳定性和成长性
申报材料及问询回复显示:
(1)发行人所处的半导体行业具有较强的周期性特征,受全球宏观经济、国际贸易环境、下游终端市场需求等多重因素影响。近年来,随着人工智能、物联网、汽车电子等新兴领域的快速发展,半导体市场需求持续增长。
(2)2026年1-6月,发行人净利润同比下滑,变动趋势因业务结构及所处发展阶段,与部分同行业可比公司存在差异。
请发行人披露:
(1)结合全球及境内半导体行业的历史周期波动特征、当前所处的周期阶段以及本轮周期的未来走势,说明发行人报告期内业绩快速增长的主要驱动因素,与下游半导体行业景气度之间的关系,下游行业进入下行周期对发行人业务稳定性的具体影响。
(2)结合发行人期后在手订单执行及客户需求变动情况,分析客户自建实验室是否会对发行人订单的持续性及经营业绩产生重大不利影响,是否存在经营业绩不及预期的风险,进一步完善招股说明书相关风险提示的内容。
请保荐人简要概括核查过程,并发表明确核查意见。
【免责声明】本公众号(包括文字、图片、影音等素材)部分来源于网络,转载内容不代表本平台观点,如涉及版权争议需要交涉,请直接联系原作者。如有侵犯您的权益或版权请及时告知我们,本平台客服查核属实后,将第一时间删除消息,不承担任何法律责任。热烈欢迎朋友们关注、转发、收藏本微信平台消息。