
云岭光电9.89亿IPO:扣非净利772万、39.39%收入依赖关联方

图源:资料图
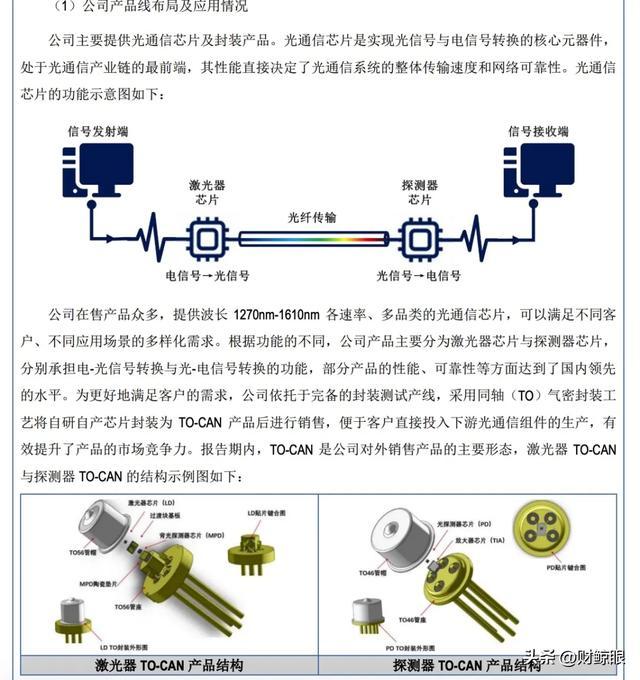
云岭光电是拥有自主知识产权、具备全流程生产能力的光通信芯片及封装产品供应商。公司主要产品为应用于光通信领域的各类型激光器芯片、探测器芯片及封装产品,包括CW激光器芯片、EML激光器芯片及封装产品、DFB激光器芯片及封装产品、PIN/APD探测器产品。
公司自主研发形成了MOCVD外延生长技术、高精度电子束光栅制造技术、脊波导与掩埋异质结波导制造技术、高精度高质量的腔面镀膜技术、电吸收外调制激光器(EML)制造技术等14项核心技术。
截至2025年12月31日,公司拥有专利52项,其中发明专利共33项,实用新型专利19项,以及软件著作权9项,并以技术诀窍(Know-How)和商业机密的形式保有众多工艺及专有技术。
图源:云岭光电招股书
/
|以下为正文部分
北交所首轮12项问询追问无实控人认定、关联方依赖与独立盈利能力
序:两行数字
2025年年报合并利润表,两行数字上下相邻。上面一行是归母净利润3,796.03万元,下面一行是扣非归母净利润772.84万元。两行之间隔着3,023.18万元非经常性损益净额,其中政府补助1,920.92万元。
772.84万元,是2.69亿元营收的2.87%。
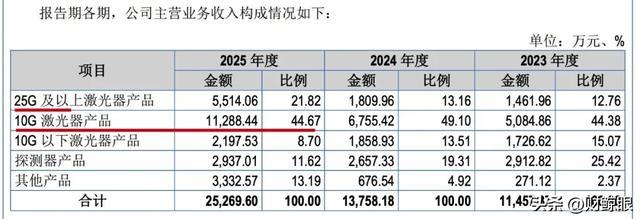
另一套叙事里,根据源杰科技港股招股说明书披露,按2025年对外销售收入计算,云岭光电是全球排名第九、国内排名第三的激光器芯片供应商。2025年,25G及以上高速激光器产品营收同比增长204.65%,毛利率54.32%。
两个云岭都真实。从772.84万元到可持续盈利,那道门槛在哪里?
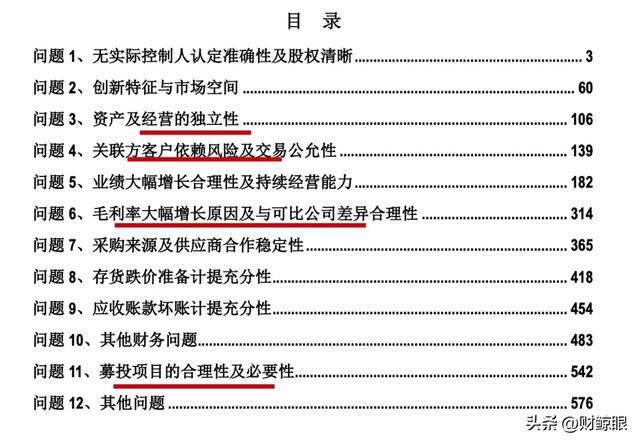
2026年6月30日,云岭光电北交所上市申请获受理。9月28日,首轮问询回复挂网,12项问题。
图源:云岭光电问询函回复文件
一
772万扣非利润的成色
2023年归母净利润-1,418.82万元,2024年-2,327.95万元,2025年3,796.03万元。转折出现了。但转折的成色取决于主营业务是否跨过盈亏平衡线,772.84万元就是这条线的刻度。
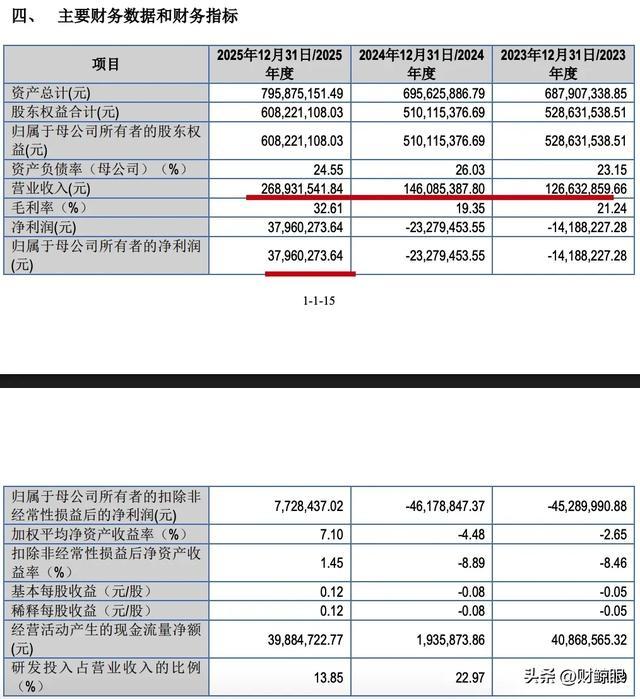
作为对照,2023至2025年,源杰科技、仕佳光子、长光华芯三家可比公司营收均值分别约为2.7亿元、3.8亿元、8.9亿元,2025年毛利率均值约42.0%,云岭光电为32.61%。
公司在问询回复中解释,毛利率偏低主要系产品结构中包含毛利率较低的封装产品。这个解释在逻辑上成立,但它同时暴露了一个结构性问题:如果封装业务拉低整体毛利率,而高速芯片业务规模尚不足以对冲,公司究竟是在“用封装养芯片”,还是在“用芯片补贴封装”?
光芯片IDM产线从建成到实现稳定盈利,行业内的普遍周期在五年以上。头部客户认证周期通常超过一年,核心进口设备交付周期普遍超过一年,厂房基建叠加工艺调试需要一年半到三年。云岭光电2018年成立,2025年首次实现扣非盈利,这个时间线在行业内属于正常范围还是偏慢,需要放在更长的产业周期中审视。
IDM模式的“重”,需要更大的收入规模来消化。公司预计2026年上半年营业收入1.75亿元至1.85亿元,同比上升62.64%至71.93%。若预期兑现,全年营收有望突破4亿元。但预期能否兑现,取决于下面几重追问的答案。
二
四成收入来自谁
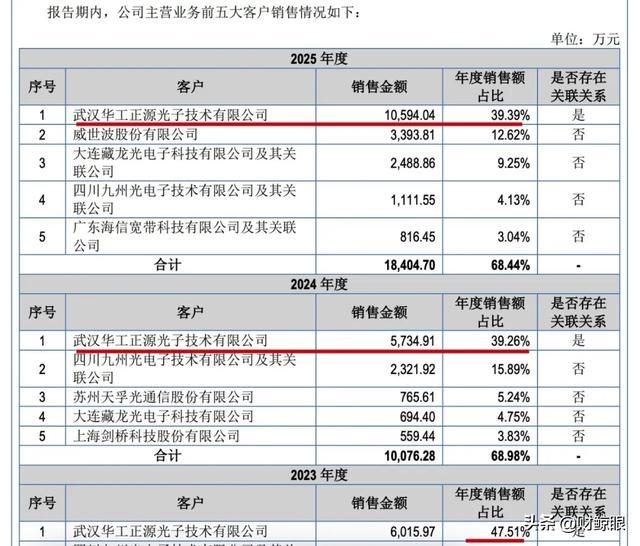
2025年,公司对第一大客户华工正源及其关联方的销售金额为105,940,354.15元,占当年营业收入的39.39%。华工正源是华工科技的全资子公司,华工科技通过全资子公司华工投资持有云岭光电13.65%的股份,是第二大股东。
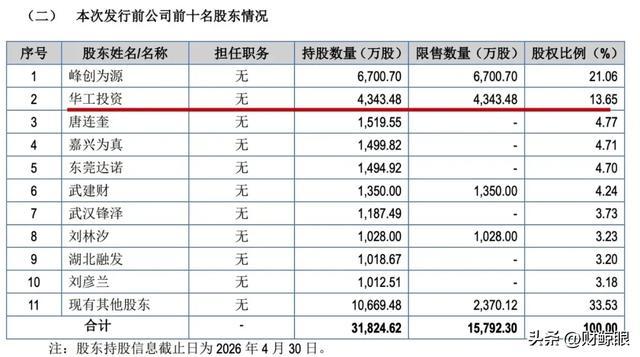
一个既是客户又是股东的关联方,贡献近四成收入。
公司在问询回复中的解释是:交易定价遵循市场原则,与非关联方定价不存在显著差异;公司资产、人员、业务、财务、机构均保持独立;保荐机构和律师已发表明确核查意见。
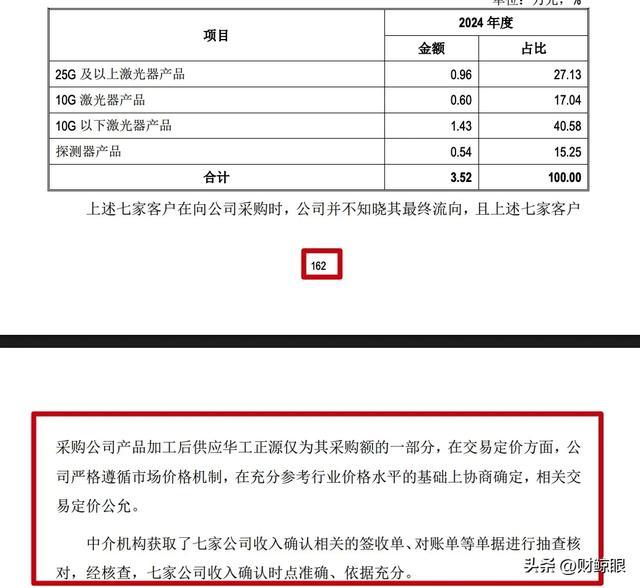
这些都是形式合规层面的回答。真正需要回答的问题是:如果华工正源明天更换供应商,云岭光电的收入结构会发生什么?
2024年12月,在自身亏损2,327.95万元的情况下,云岭光电以8,912万元收购了华工正源持有的新瑞创科100%股权,主要资产是房产和土地。公司目前使用的办公用房和生产车间,从华工正源租赁。公司的管芯及TO生产设备,2018年通过公开挂牌转让方式自华工正源获得。董事长熊文同时担任华工正源董事长,多名董事、高管及核心技术人员具有华工科技或华工正源任职背景。
销售、资产、人员,三条线都连着华工正源。公司在问询回复中说,不存在对关联方的重大依赖。检验这个判断的标准不在文字里,而在:如果关联方采购策略变化,公司的收入曲线会不会出现一个无法自我修复的缺口?
三
没有实控人,谁在拍板
云岭光电在形式上不存在控股股东和实际控制人。第一大股东峰创为源(创始团队持股平台)持股21.06%,第二大股东华工投资持股13.65%,股权结构高度分散。
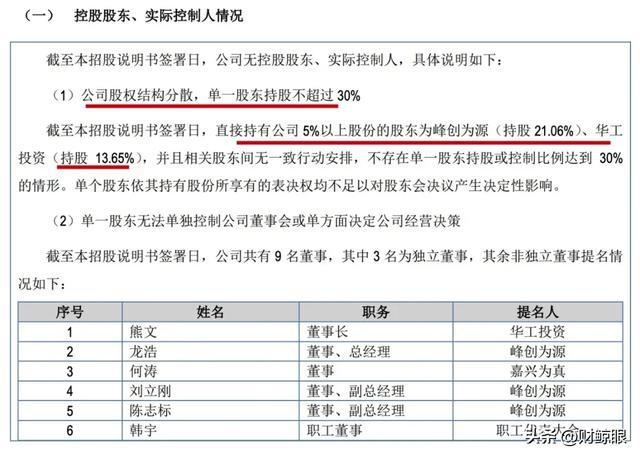
北交所问询函第1题要求公司论证无实际控制人认定的依据与合理性。监管逻辑是:如果股权足够分散,以至于没有单一股东能控制公司,治理结构是否稳定?重大决策由谁做出?主要股东之间是否存在一致行动协议或其他利益安排?是否存在通过无实际控制人认定规避监管要求的情形?
从提名结构看,峰创为源提名3名非独立董事,华工投资提名1名非独立董事。这一格局自公司设立以来延续至今。但董事长熊文由华工投资提名,自公司成立以来一直由华工科技副总经理担任此职。创始团队提名了多数非独立董事席位,董事长却来自华工系。这个安排本身不是问题,但它使得“谁在做重大决策”这个问题需要被清楚地回答。
峰创为源内部也存在历史代持。股东峰创为源、菏泽众云、东莞达诺等曾存在股份代持,间接股东武汉润芯达直至2026年4月仍存在出资份额代持,目前均已解除。公司在回复中强调,代持已彻底解除,不存在纠纷或潜在纠纷。
“无实际控制人”在法律和形式上可以成立。但它引出的问题是:在创始团队和华工系之间,在董事会和管理层之间,决策权究竟如何分配?这种分配机制在公司上市后是否会发生变化?
四
研发费用率降了18个百分点
云岭光电的研发费用率从2023年的31.89%下降到2025年的13.85%,两年下降18.04个百分点。
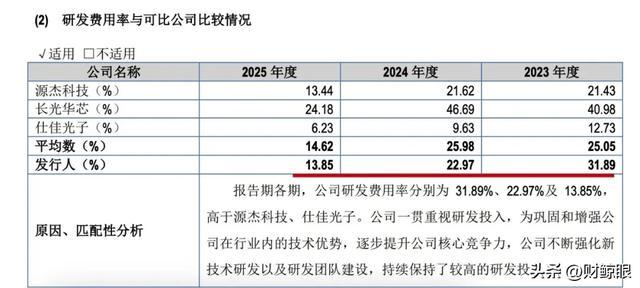
根据问询回复中披露的可比公司数据,2023年可比公司研发费用率均值为25.05%,云岭光电31.89%显著高于均值;2024年可比公司均值25.98%,云岭光电22.97%已低于均值;2025年可比公司均值14.62%,云岭光电13.85%继续低于均值。公司的研发费用率从高于同行,变为低于同行。
绝对值上,近三年研发投入分别为4,038.76万元、3,355.53万元和3,725.74万元,绝对金额没有大幅下降。费用率下降主要是收入增长带来的分母效应。但与此同时,可比公司研发费用率也在下降,云岭光电下降的幅度更大——从高于均值约6.8个百分点,到低于均值约0.8个百分点。
公司在问询回复中解释,研发费用率高于源杰科技、仕佳光子是因为持续保持较高研发投入。但2025年这个“高于”已不再成立:云岭光电13.85%虽仍高于源杰科技13.44%和仕佳光子6.23%,但已低于长光华芯24.18%,也低于可比公司均值14.62%。
另一个数据是:2025年末公司研发人员55人,2026年上半年增至61人。研发人员数量在增长,研发投入金额相对平稳,人均研发投入在下降。如果研发效率没有同步提升,这可能是一个值得关注的信号。
光芯片行业技术迭代在加快,数据中心光互连速率正从400G、800G向1.6T升级,公司募投项目明确要推进50G PON、112G Baud EML等下一代产品的研发。在这样的竞争环境下,研发投入的绝对增长比费用率的下降更重要。
公司在年报中表示,与朗美通、博通等光通信芯片巨头相比仍存在一定差距。国内第三,说明技术实力有基础;全球第九,说明与海外头部厂商之间仍有距离。问询函将“创新特征与市场空间”列为第2题,这不是一个“是不是好公司”的问题,而是一个当前的技术竞争力能否支撑未来持续增长的问题。
五
3701倍市盈率的分母
回到开篇那两行数字。
2025年10月13日,云岭光电在新三板挂牌。到2026年6月18日停牌时,市值约276亿元。
公司自身在风险提示公告中明确提示:“以2026年6月2日收盘价计算,公司按2025年归属于公司股东的净利润计算的市盈率为753.69倍,按扣除非经常性损益后的净利润计算的市盈率为3,701.96倍,显著高于wind-SAC光电子器件制造行业的平均市盈率116.13倍。”
3701.96倍。这个数字的分母,正是772.84万元。
公司已经主动发出了风险提示,同时也表示生产经营情况一切正常,所处市场环境和行业未发生重大调整。估值倍数与基本面之间的差距将如何演变,取决于公司在2026年及以后的业绩兑现情况。公司预计2026年上半年营收同比增长超过60%,扣非后归母净利润1,600万元至2,300万元。若预期兑现,2026年全年扣非净利润有望达到4,000万至5,000万元量级。
以北交所IPO的定价机制,发行价格会根据询价结果确定。新三板市场给出的估值信号,仍然是理解市场预期的一个窗口。
余论:一份问询回复能回答多少问题?
还有一个层次,贯穿始终。
云岭光电的保荐代表人刘刚、董本军,公开信息中未见二人受到证监会行政处罚或交易所纪律处分的记录。保荐机构申港证券已会同律师、会计师对问询函所列问题出具核查意见。
但其他中介机构的签字人员有需要关注的记录。北京国枫律师事务所的签字律师许桓铭,2024年9月3日被深交所出具书面警示,事由涉及长春卓谊生物股份有限公司IPO过程中的执业违规行为——未充分核查发行人通过山东欣博向关联企业安徽德泽猕猴养殖有限公司进行采购的关联交易情况(涉及金额451万元),以及未充分核查发行人与控股股东人员、营业场所混同及整改情况。考虑到云岭光电问询函中“关联方客户依赖风险及交易公允性”正是核心问题之一,签字律师在IPO项目关联交易核查方面的历史执业记录,是一个值得留意的信息点。
审计机构立信会计师事务所近年来多次收到行政监管措施。仅2022年12月至2024年2月期间,立信就因棕榈股份、光正眼科、华峰超纤等多家公司的年报审计问题,收到多地证监局的警示函或监管谈话。签字会计师李顺利、刘睿翔的个人执业记录中,暂未发现独立的处罚信息,但事务所层面的合规记录构成了一个背景。
中介机构的过往处罚记录,与本次项目的执业质量之间没有必然的因果关系。但信息的呈现本身就有价值。
回到开篇那两行数字。上面一行是3,796.03万元,下面一行是772.84万元。两行数字之间,隔着政府补助、关联交易、无实际控制人的治理结构、研发费用率的下滑,以及一个3,701.96倍市盈率的市场定价。
从772.84万元到可持续盈利,那道门槛究竟是什么?是更大的收入规模?是更高比例的高速产品占比?是更独立的客户结构?是更清晰的治理架构?还是所有这些的叠加?
云岭光电的问询回复,对这些问题给出了它的答案。至于这个答案的成色如何,答案不在这篇文章里,而在接下来的第二轮问询中,在上市委的审议会议上,在更长的时间周期里。
(完)
(声明:本文所有分析、判断均基于招股书及公开行业数据拆解与客观解读,不构成任何投资建议、确定性结论;本文仅解读公开信息,不涉及任何未公开信息披露。)
#云岭光电北交所IPO