
佳宏新材大额降募资额,股权集中,外销占比高毛利率高

文:权衡财经iqhcj研究员 王心怡
编:许辉
芜湖佳宏新材料股份有限公司(简称:佳宏新材)拟在北交所上市,保荐机构为东吴证券。公司拟向不特定合格投资者公开发行股票不超过12,625,800股(含本数,不含超额配售选择权)。公司拟投入募集资金2.53亿元,用于芜湖佳宏新材智能工厂二期项目和研发中心建设项目。
值得注意的是,起初公司拟投入募集资金4.247亿元,其中3.188亿元用于芜湖佳宏新材智能工厂二期项目、4,605.00万元用于研发中心建设项目、5,986.00万元用于海内外营销体系建设及品牌推广项目;公司调节募资项目后,大幅降低了募资总额。此外,2025年,公司绝缘件产能利用率从2024年90.90%%下滑至83.59%。电伴热带产能利用率也从94.99%下滑至92.17%,产能尚未饱和募资新增产能。
佳宏新材实控人系母子,合计控股超八成,履历有所不清;外销占比超6成,毛利率远高于可比同行均值;销售费用率超同行均值;关联客户期末库存高比例,部分主要客户销售收入下滑;应收账款账面价值高企;报告期处罚不断。
实控人系母子,合计控股超八成,履历有所不清
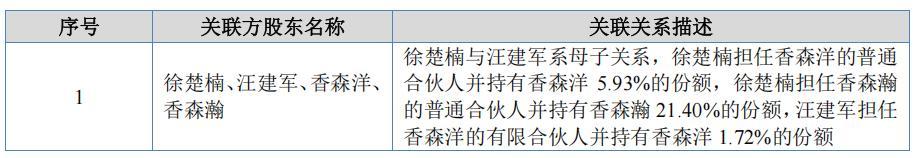
公司控股股东为徐楚楠先生。截至招股说明书签署日,徐楚楠先生直接持有佳宏新材26,715,000股股份,占比70.53%,并通过持有香森洋、香森瀚合伙份额并担任其执行事务合伙人,间接控制公司3.43%股份,徐楚楠合计控制73.96%的股份。
公司实际控制人为徐楚楠先生、汪建军女士。徐楚楠的母亲汪建军直接持有公司3,000,000股,占比7.92%。徐楚楠、汪建军二人为母子关系,通过直接持有和间接控制的方式,合计控制佳宏新材81.88%的股份。此外,徐楚楠担任公司董事长兼总经理职务,汪建军担任公司董事职务,徐楚楠、汪建军在公司的经营决策中发挥重要作用。
汪建军,女,中国国籍,无境外永久居留权,中专学历。1976年7月至1978年12月,就职于芜湖市第四橡胶厂,任出纳;1979年1月至1993年2月,就职于芜湖市电缆厂,历任工艺员、车间主任;1993年3月至1998年6月,就职于芜湖市电线电缆厂(集体企业),任厂长;1998年7月至2002年1月,创办芜湖市电线电缆厂(私营独资企业),并任厂长;2002年2月至2016年8月,任佳宏有限监事;自2015年7月至今,兼任持明慈善基金1-1-32会理事长;自2017年6月至今,任佳宏新材董事。
在首次新三板披露材料时显示,汪建军,1993年至1996年,集体制企业担任厂长;1996年至2002年,在私营企业担任厂长。而在创业板披露材料显示却为,汪建军,1993年至1998年,集体企业任厂长;1998年至2002年,私营独资企业任厂长,汪建军履历存在明显矛盾,公司解释为描述有误。
截至招股说明书签署日,佳宏新材拥有3家境外子公司、1家境外参股公司,分别为TOPHEAT、普瑞捷思、海特普、Drexma。
外销占比超6成,毛利率远高于可比同行均值
佳宏新材是一家依托先进的高分子材料技术体系,专业从事热管理产品及特种光缆产品的设计、研发、生产和销售的高新技术企业。公司产品广泛应用于石油天然气、化工、电力、海洋船舶、半导体等工业领域及轨道交通、新能源汽车、房屋建筑物等民商用领域,能够安全高效实现温度维持、加热升温、防冻保护、融雪除冰、传输通讯等功能。
公司于2025年8月5日在全国股转系统挂牌并同时进入创新层。2023年-2025年,公司实现营业收入分别为3.484亿元、4.012亿元和4.306亿元,净利润分别为7217.86万元、6689.26万元和7113.78万元,权衡财经iqhcj注意到,2024年公司净利润出现一定程度的下滑。
结合当期经营状况,佳宏新材预计2026年可实现营业收入4.645亿元至5.677亿元,较2025年同期增长7.86%-31.83%;预计2026年可实现净利润9,473.97万元至1.158亿元,较2025年同期变动比率为33.18%-62.77%;预计2026年可实现扣除非经常性损益后归属于母公司股东净利润9,291.79万元至1.136亿元,较2025年同期变动比率为35.39%-65.48%。
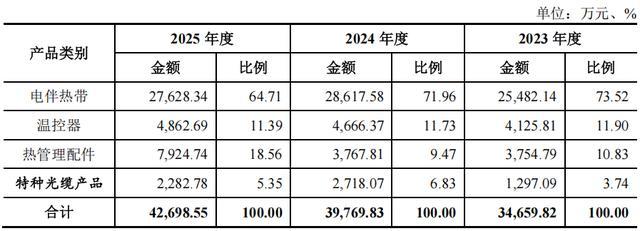
佳宏新材的产品主要包括电伴热带、温控器、热管理配件及特种光缆产品。报告期内,公司电伴热带收入占主营业务收入比例分别为73.52%、71.96%和64.71%,为公司收入的主要来源。
佳宏新材境外销售以代工贴牌、电商为主,主要销售电伴热产品、温控器等。境外客户主要为区域性或国际性热管理产品品牌商,其采购公司产品后作为电伴热系统零部件组装、直接用于施工或者直接对外销售。热管理产品消费地区主要集中在欧洲、北美洲等国家和地区,报告期内公司境外销售收入占当期主营业务收入比例均超过了60%,境外销售收入占比较大,为公司营业收入和利润的主要来源,对公司经营业绩有着较大影响。
报告期内,公司在美国地区的收入金额占营业收入的比例分别为18.96%、16.61%和20.46%。自2018年3月以来,美国挑起针对中国及部分其他国家的贸易争端。自2026年7月24日起,美国对公司输美产品征收的关税税率为37.5%,美国的贸易保护主义行为降低了公司产品在美国地区的价格优势。
报告期内,佳宏新材综合毛利率分别为45.93%、45.24%和42.01%,毛利率呈波动趋势,主要受行业市场价格波动、汇率波动、金属丝等原材料价格变化及外部环境变动等因素的影响。
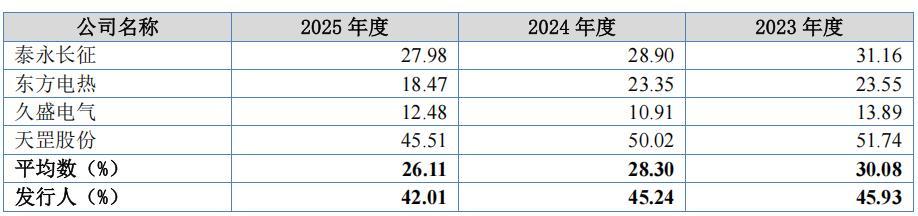
报告期内,公司综合毛利率高于同行业可比公司平均水平30.08%、28.30%和26.11%,主要系同行业可比公司与公司尚无完全相同的产品类别,可比公司所属的细分行业生产工艺、技术水平较为成熟,近几年市场竞争较为激烈,产品毛利率水平整体相对较低。
销售费用率超同行均值
报告期各期,佳宏新材期间费用合计分别为7,210.28万元、9,598.56万元和9,450.18万元,占营业收入比例分别为20.70%、23.92%和21.95%。
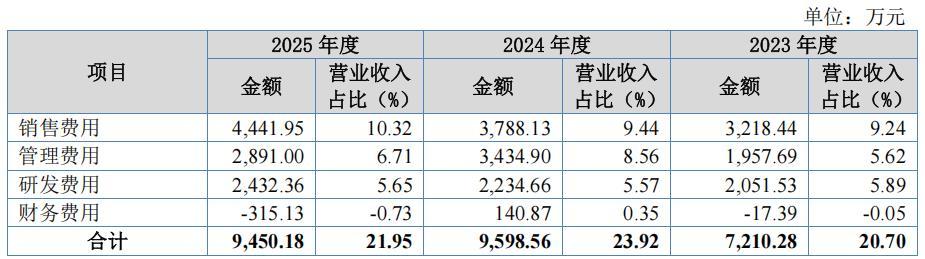
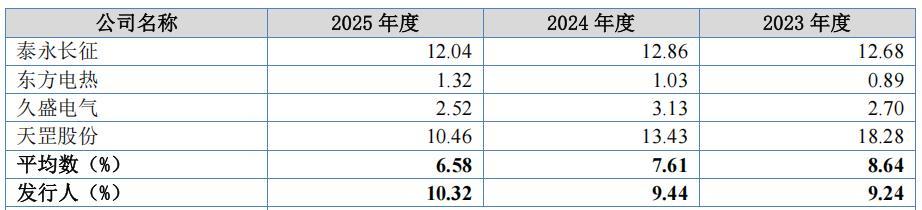
报告期内,佳宏新材销售费用金额分别为3,218.44万元、3,788.13万元和4,441.95万元,销售费用占营业收入的比例分别为9.24%、9.44%和10.32%,高于可比同行均值8.64%、7.61%和6.58%。
报告期各期,公司研发费用金额分别为2,051.53万元、2,234.66万元和2,432.36万元,研发费用率分别为5.89%、5.57%和5.65%,主要由职工薪酬、直接投入、检测费等构成。略高于可比同行均值。
截至报告期末,公司研发人员49人,占员工总数的比例为11.06%;销售人员达34人,占比7.67%。报告期内,公司与安徽工程大学、东北石油大学和中国核电工程有限公司存在合作研发项目,项目内容主要为产品测试、基础实验数据收集、软件开发、非关键技术合作研发等。
关联客户期末库存高比例,部分主要客户销售收入下滑
报告期各期,佳宏新材向前五名供应商的采购金额分别为4,253.47万元、5,959.47万元和7,417.23万元,占公司当期采购总额的比例分别为32.85%、34.03%和38.21%。
2023年-2025年,公司向前五大客户销售金额占比分别为27.62%、21.91%和31.76%。报告期内,公司品牌商(ODM为主)销售收入占主营业务收入的50%以上。品牌商客户采购公司产品后,通常与其他产品组合进行销售。
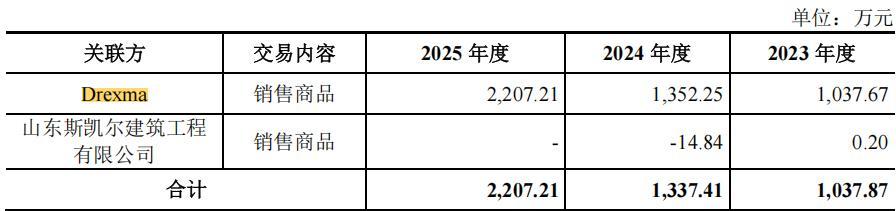
Drexma为公司参股公司,公司全资子公司普瑞捷思持股40%的参股公司、加拿大地区品牌商客户,同时也是公司2024年和2025年第三大客户。2023年-2025年佳宏新材向其销售金额分别为1037.67万元、1352.25万元和2207.21万元。2022年-2025年,Drexma期末库存比例分别为69.08%、64.11%、81.93%、50.51%。高库存水平让Drexma采购量真实性值得质疑。此外,公司对Drexma的信用政策为提单日7个月内付款,远超其他客户信用政策。
2023年以来,佳宏新材部分主要客户的销售收入出现下滑。截至2025年末,公司主要在手订单的项目所在地为境外,且涉及新增客户。
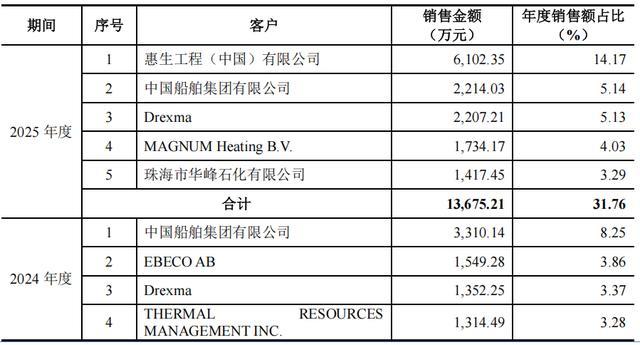
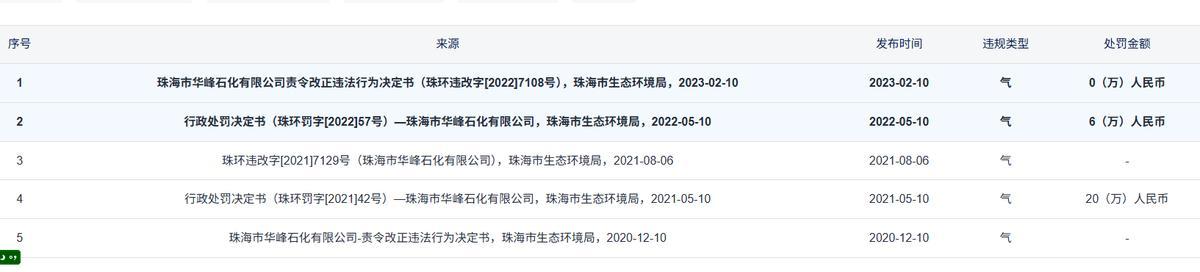
公开环保资料显示,珠海市华峰石化有限公司2020年至2023年连续因废气排放被珠海市生态环境局出具行政处罚决定书,2021年甚至被罚款人民币贰拾万元。据珠经应急罚﹝2022﹞8号和(珠)应急罚﹝2025﹞6号文件显示,2020年和2025年分别被珠海市应急管理局罚款6万元和2万元。
据(2021)粤0491执980号文件显示,珠海市华峰石化有限公司沦为被执行人,未履行总金额2,861.55万元;未履行比例100%。
应收账款账面价值高企
报告期各期末,佳宏新材应收账款账面价值分别为8,482.15万元、1.344亿元和1.378亿元,占当期营业收入的比例分别为24.35%、33.51%和32.00%;应收账款账面价值高企。
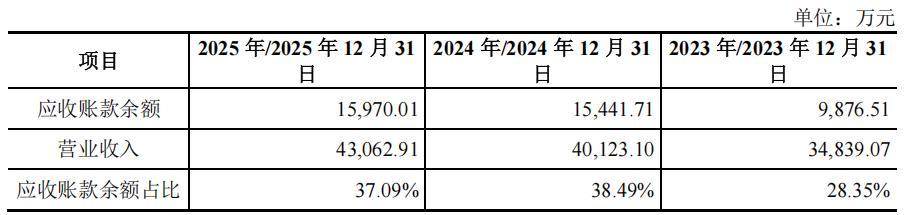
2024年末,佳宏新材应收账款余额较2023年末增加5,565.21万元,增幅较大主要系:一方面,公司营业收入快速增长,经营规模不断扩大;另一方面,中国船舶集团有限公司、万华化学集团物资有限公司等部分国企客户审批流程较长、回款相对较慢。
报告期内,公司前五名应收账款合计余额分别为3,047.57万元、5,186.72万元和6,079.31万元,占应收账款余额的比例分别为30.86%、33.59%和38.07%。
报告期各期末,公司存货账面价值分别为5,616.11万元、7,100.34万元和9,244.94万元,占流动资产比例为15.59%、16.53%和20.53%,2025年末存货余额及占比较高,主要系公司根据销售预期增加了亚马逊仓库的备货所致。公司存货主要由原材料、库存商品、在产品和发出商品构成。公司各期末存货余额的变动主要与原材料市场行情波动及公司生产经营安排有关。
报告期处罚不断
公司还曾发生过“非法套汇”的行为。佳宏新材在2017年至2019年期间的出口业务中,有约20.35万美元出口货款未从境外收回,而是于2019年4月至12月期间从境外客户指定的境内居民处陆续收回,收回金额约140.23万元,扣除银行扣费后,实际入账金额约为140.22万元,公司上述行为构成“非法套汇”行为。依据相关规定,该局对佳宏新材处约4.21万元罚款。
2020年11月25日,因出口货时,数量、价格申报不实,影响国家出口退税管理,佳宏新材被处于3.37万元罚款。
2024年10月9日,佳宏新材发生1起一般生产安全事故,造成1人死亡,直接经济损失约180万元。公司未能根据本单位的生产经营特点对安全生产状况进行经常性检查,未对耐压测试区域进行安全风险辨识,未及时排查治理生产安全事故隐患,未严格教育和督促从业人员执行本单位的安全生产规章制度和安全操作规程。2025年4月10日,芜湖市鸠江区应急管理局对公司作出52万元罚款的行政处罚。
总经理徐楚楠未有效督促、检查本单位安全生产工作,未能及时消除生产安全事故隐患,对此次事故负有领导责任。2025年4月10日,芜湖市鸠江区应急管理局对徐楚楠作出26万元罚款的行政处罚。
安全生产分管负责人单欣未认真履行安全生产管理职责,未有效检查本单位的安全生产状况,未及时排查生产安全事故隐患、制止员工违章作业行为,对此次事故负有领导责任。2025年4月10日,芜湖市鸠江区应急管理局对单欣作出15.442万元罚款的行政处罚。
安环部经理刘铁虎未有效检查本单位的安全生产状况,未及时排查生产安全事故隐患、制止员工违章作业行为,对此次事故负有管理责任。2025年4月10日,芜湖市鸠江区应急管理局对刘铁虎作出3.436万元罚款的行政处罚。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。